标签: 碧桂园

恒大倒下那年,所有人都以为碧桂园是下一个。杨国强没废话,一个字:卖。全国县城楼盘
恒大倒下那年,所有人都以为碧桂园是下一个。杨国强没废话,一个字:卖。全国县城楼盘打折甩,成本利润全不管,一年回款三千多亿。六成多来自三四线和小县城,趁还有人接盘赶紧出手。代价是亏了60亿,上市以来头一回。可就是这笔钱,让碧桂园撑到了今天。当时只要犹豫一下,现在连亏的资格都没有。活下来,比什么都重要。
十只股票,股价低于1元一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长
十只股票,股价低于1元一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长鑫科技的股东只可惜提前卖出了长鑫科技的股份错过了两三百亿的回报,如果碧桂园,保留长鑫科技的股份,公司选择的股价,大概率在1.5元以上碧桂园目前物业子公司,还是很值钱的,利润还是相当高的,但是物业是独立上市的。二,协鑫科技股价只有0.71元市值是234亿,公司属于全球十大光伏巨头之一,光伏行业,全球未来还有十倍的增长空间行业竞争激烈,胜者为王,股价大涨败者股价大跌。光伏在亚非拉,欧洲,美国,发展潜力还非常大。我国光伏,也还有2倍以上的空间。三,融创中国股价只有0.55元,市值是109亿融创地产,深耕一线城市,二线城市,手中的项目,土地,还是很值钱的,目前已经完成重组,等待全国房地产回暖,碧桂园,主要是三四线城市,三四线最大的问题是人口流出,导致土地不够值钱。四,华润建材科技股价只有0.99元市值是68亿五,中国信达股价只有0.89元市值是339亿六,微盟集团股价只有0.83元市值是34亿七,信义能源股价只有0.8元市值是68亿八,大麦娱乐股价只有0.51元市值151亿九,四环医药股价只有0.72元市值是67亿十,深圳控股股价只有0.63元市值是56亿。这些公司的股价虽然低于1元,但风险还是存在的,关键在于公司后期的净利润能不能提升,散户们,需要关注公司的财报,关注公司的行业发展前景。总结:股票市场,风险很大,散户们,要非常小心。

十只股票,股价低于1元!一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是
十只股票,股价低于1元!一,碧桂园股价只有0.18元市值是81亿,碧桂园,本来是长鑫科技的股东只可惜提前卖出了长鑫科技的股份错过了两三百亿的回报,如果碧桂园,保留长鑫科技的股份,公司选择的股价,大概率在1.5元以上碧桂园目前物业子公司,还是很值钱的,利润还是相当高的,但是物业是独立上市的。二,协鑫科技股价只有0.71元市值是234亿,公司属于全球十大光伏巨头之一,光伏行业,全球未来还有十倍的增长空间行业竞争激烈,胜者为王,股价大涨败者股价大跌。光伏在亚非拉,欧洲,美国,发展潜力还非常大。我国光伏,也还有2倍以上的空间。三,融创中国股价只有0.55元,市值是109亿融创地产,深耕一线城市,二线城市,手中的项目,土地,还是很值钱的,目前已经完成重组,等待全国房地产回暖,碧桂园,主要是三四线城市,三四线最大的问题是人口流出,导致土地不够值钱。四,华润建材科技股价只有0.99元市值是68亿五,中国信达股价只有0.89元市值是339亿六,微盟集团股价只有0.83元市值是34亿七,信义能源股价只有0.8元市值是68亿八,大麦娱乐股价只有0.51元市值151亿九,四环医药股价只有0.72元市值是67亿十,深圳控股股价只有0.63元市值是56亿。这些公司的股价虽然低于1元,但风险还是存在的,关键在于公司后期的净利润能不能提升,散户们,需要关注公司的财报,关注公司的行业发展前景。总结:股票市场,风险很大,散户们,要非常小心。以上观点仅供参考!

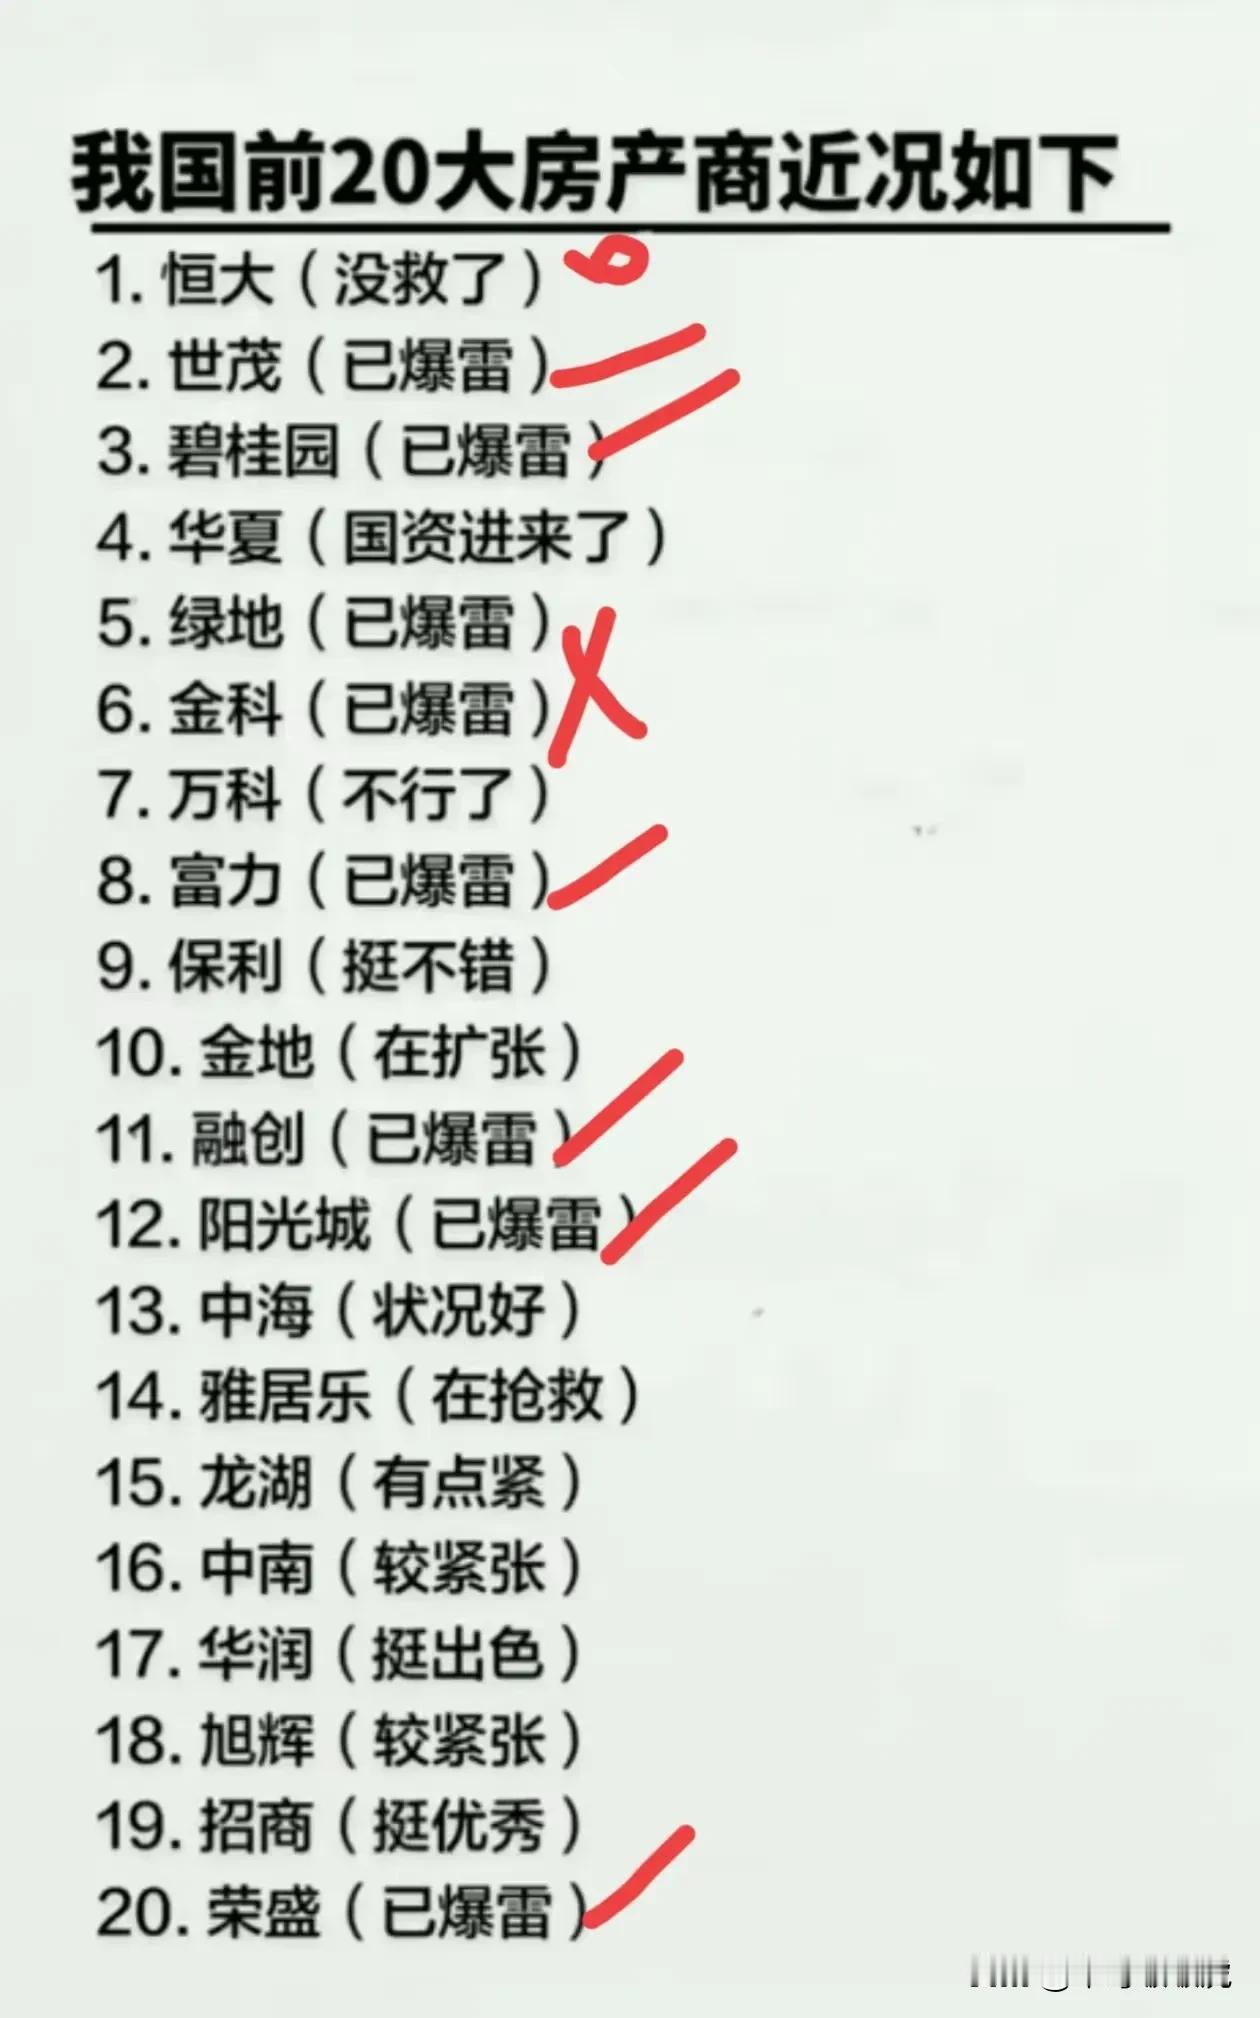
无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一
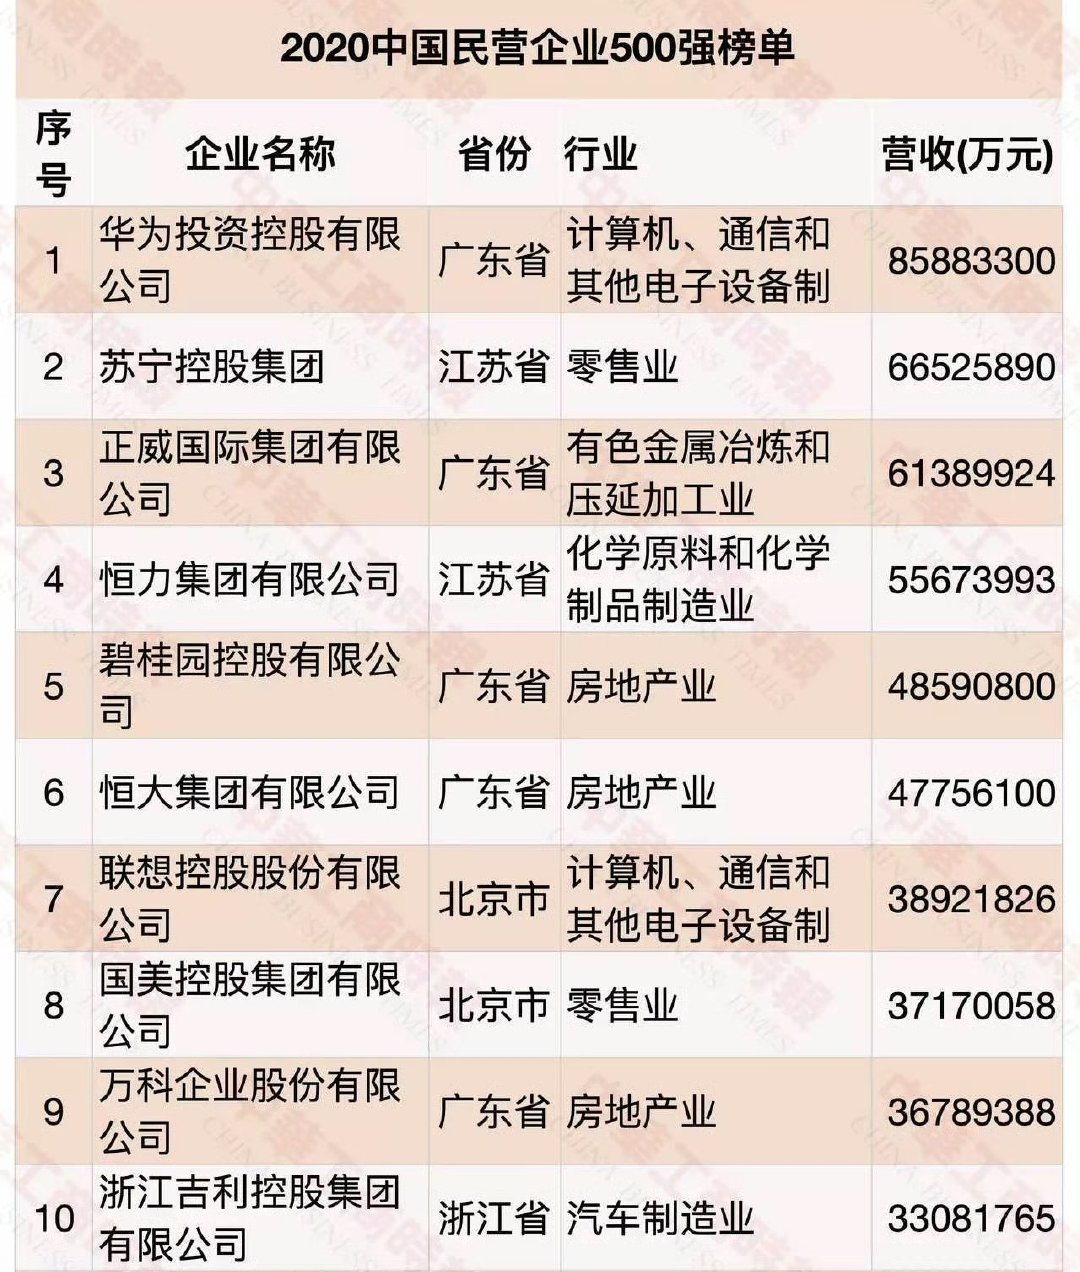
无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。
无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一
无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。无意中翻到一个榜单,2020年中国民营企业前十,目前有的已经破产,还有几家濒临破产,尚在苦苦挣扎,一半以上不行了,而这才仅仅过了六年时间。2020年中国民营企业前十,分别是华为、苏宁、正威国际、恒力、碧桂园、恒大、联想、国美、万科、吉利。
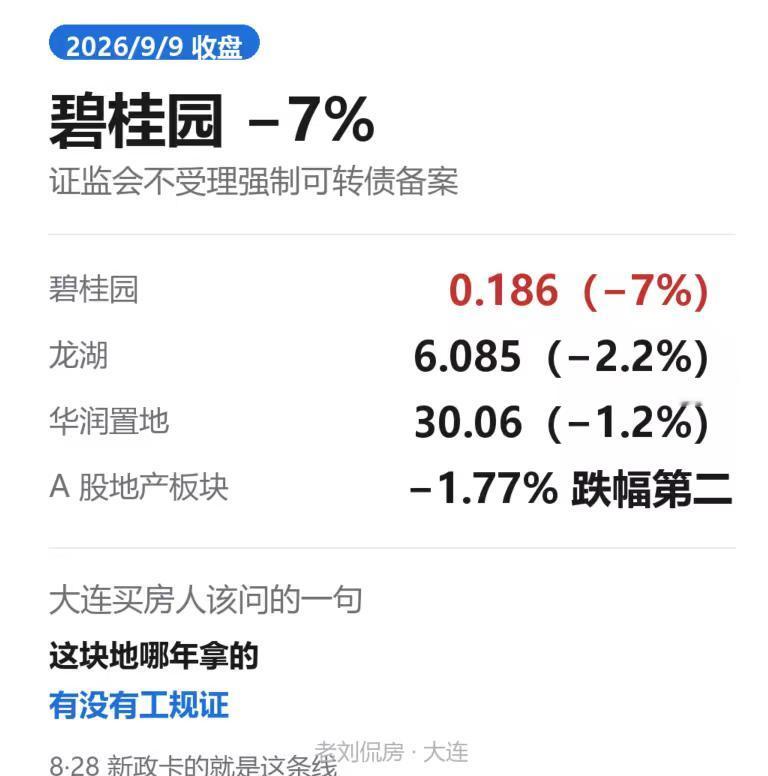
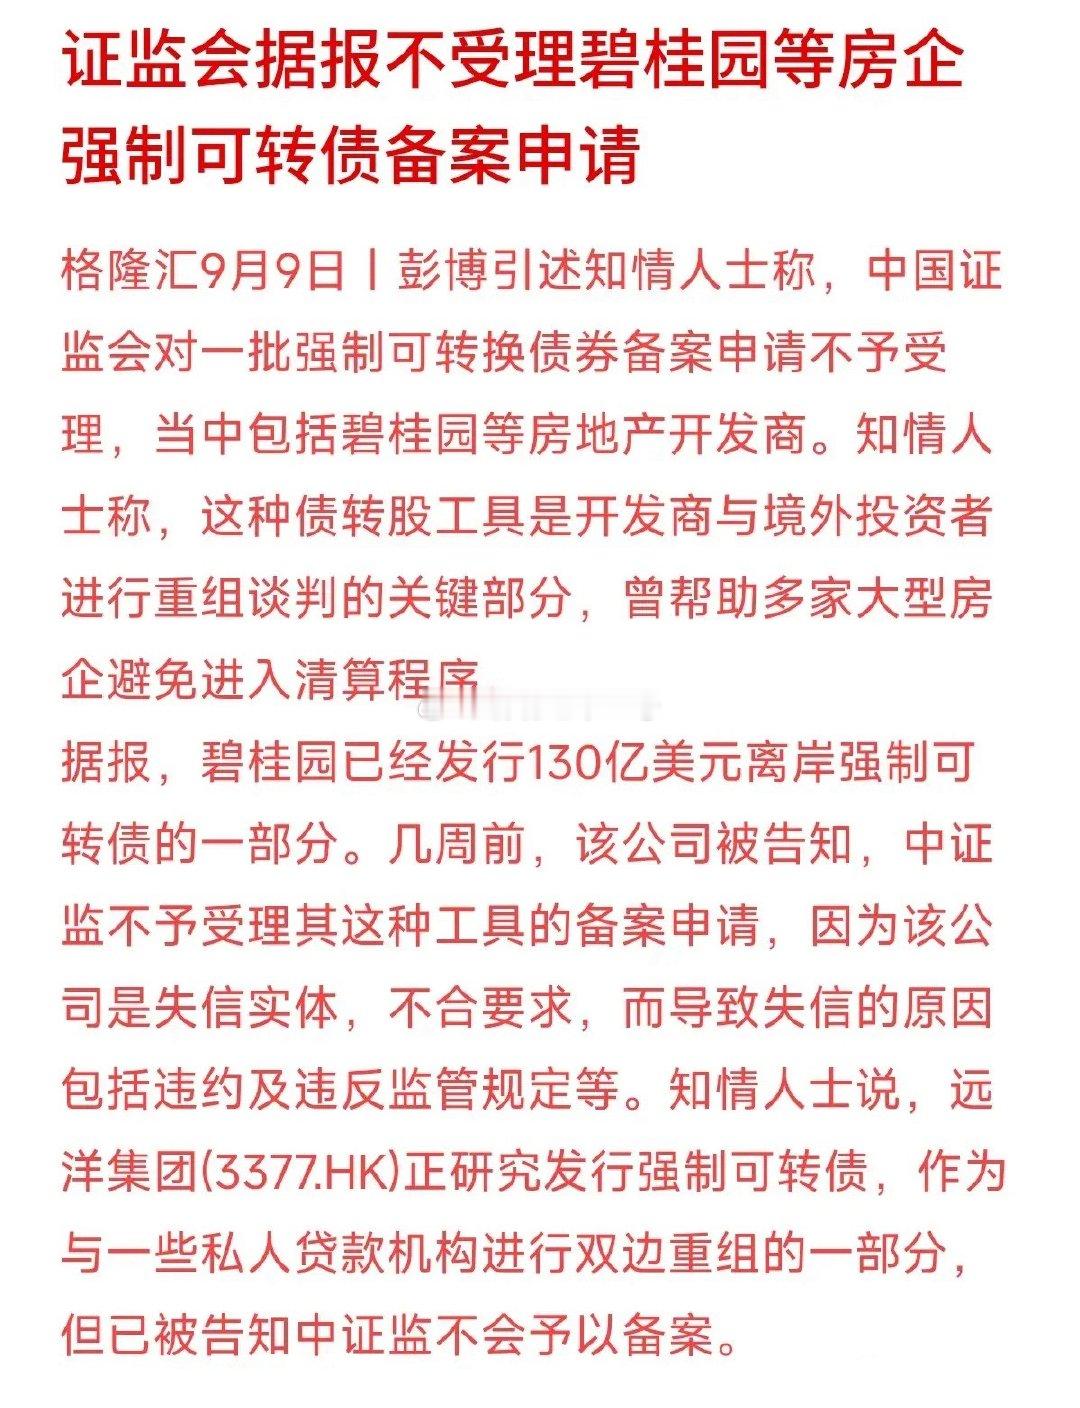
房企靠“债转股”拖延自救的套路,被监管直接按下了暂停键!据报道,证监会不受理碧桂
房企靠“债转股”拖延自救的套路,被监管直接按下了暂停键!据报道,证监会不受理碧桂园、远洋等房企发行的强制可转债备案申请。原因很明确:违约失信的实体不符合规定。之前不少房企把这种“债转股”当成和境外债权人谈判的救命稻草,试图把债务变成股票来避免清算。但监管态度很坚决:违约失信就别想再用这种工具走捷径。离岸债务重组的旧路被掐断,房企只能老老实实面对真实的债务清算压力。

碧桂园的债,没你想的那么吓人,也没你想的那么简单824亿违约债务,这个
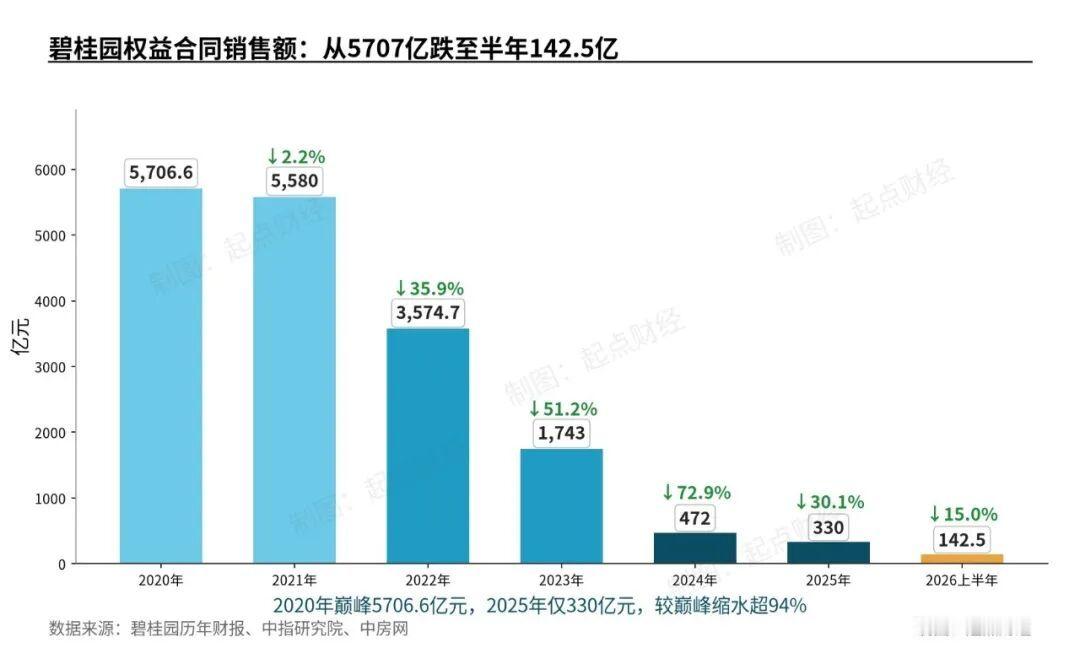
碧桂园的债,没你想的那么吓人,也没你想的那么简单824亿违约债务,这个数字一出来,不少人心里咯噔一下。但别急着慌,这笔账得掰开看。截至6月底,碧桂园确实还有约824亿处于违约或交叉违约状态的债务,可那都是重组之前的老账本了。重组方案落地之后,真正需要用现金硬扛的债务,远没有这个数吓人。第一个关键的偿付节点已经顺利过去了,至少说明眼下没出大乱子。境内债这边,部分境内债券本金得到一定幅度削减,剩余债务摊到2031年分期偿还。未来五年,基本没什么本金兑付压力,喘口气的空间是有的。境外债务重组引入了大量可转股工具,大幅降低了短期现金刚性偿付的压力。这么一看,表内债务的弹性,其实被不少人低估了。但真正的雷,往往埋在看不见的地方。子公司拖欠的工程款、各类非债券类借款,这些经营性负债才是潜在的流动性黑洞。它们不像债券那样有明确的到期日和完善的披露规则,风险点更加分散,防控难度更高。这次重组确实帮碧桂园减了超过900亿的债务,融资成本降了,期限也拉长了,账面上好看不少。可问题的根子不在债务本身,在房子能不能卖出去。上半年销售金额还在往下掉,光靠腾挪债务解决不了根本问题。资产得有人接手,房子得有人买单,这个链条转不起来,再漂亮的重组方案也只是把风险往后推了几年。碧桂园算是喘上了一口气,但离真正站起来,还差着几场硬仗。房子卖不动,说什么都白搭。温馨提示:本文仅为行业事件解读,不构成任何投资建议。
碧桂园和恒大为何能高额负债?上合组织对全球治理有哪些贡献人的一生到底为什么而奋斗义薄云天🌛气象万千
碧桂园和恒大为何能高额负债?上合组织对全球治理有哪些贡献人的一生到底为什么而奋斗义薄云天🌛气象万千信仰重要还是物质重要国产芯片比英伟达整体效率更高吗