DC娱乐网
别说进程了的文章
市场对日本半导体材料和制造设备做了精心的挖掘。[吃瓜]
2026-10-06 00:11
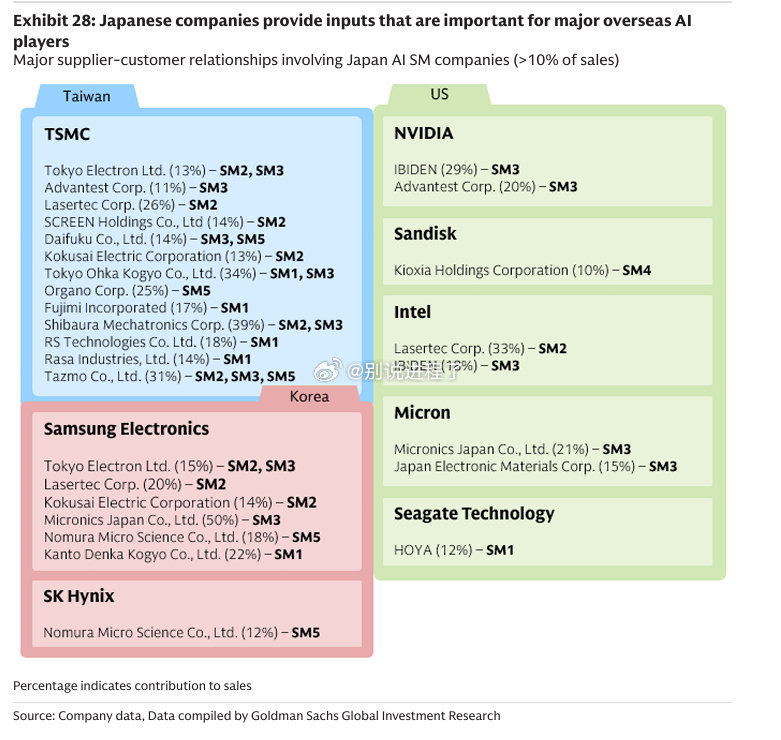
市场对日本半导体材料和制造设备做了精心的挖掘。[吃瓜]
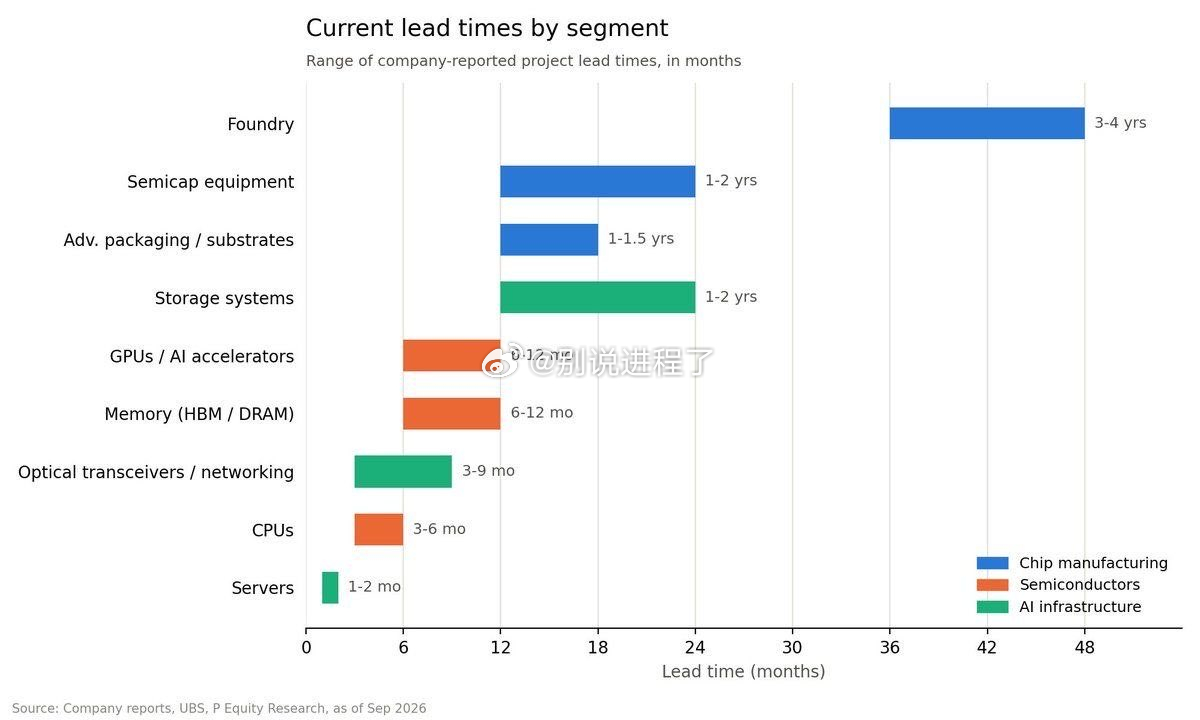
主要 AI 基础设施各部门的交付周期 » 半导体代工厂:3~4年 » 半导体制造设备:1~2年 » 先进封装·半导体基板:1~1.5年 » 数据存储设备·系统:1~2年 » GPU·AI 加速器:6~12个月 » 存储半导体(HBM·DRAM):6~12个月 » 光收发器·网络设备:3~9个月 » CPU:3~6个月 » 服务器:1~2个月 » AI 基础设施供应链
2026-10-06 01:55
主要 AI 基础设施各部门的交付周期 » 半导体代工厂:3~4年 » 半导体制造设备:1~2年 » 先进封装·半导体基板:1~1.5年 » 数据存储设备·系统:1~2年 » GPU·AI 加速器:6~12个月 » 存储半导体(HBM·DRAM):6~12个月 » 光收发器·网络设备:3~9个月 » CPU:3~6个月 » 服务器:1~2个月 » AI 基础设施供应链
MS:“英伟达和博通给出了12个月的展望,预计两者AI收入总和约为8000亿美元。我们认为,由于当前的电力限制,这不会受到风险,但这可能会使上行空间更加困难。英伟达和博通在XPU市场的份额合计约为90%,鉴于它们的规模,它们为AI半导体生态系统的大部分设定了基调。目前,我们认为电力瓶颈不会危及2027
2026-10-06 00:46
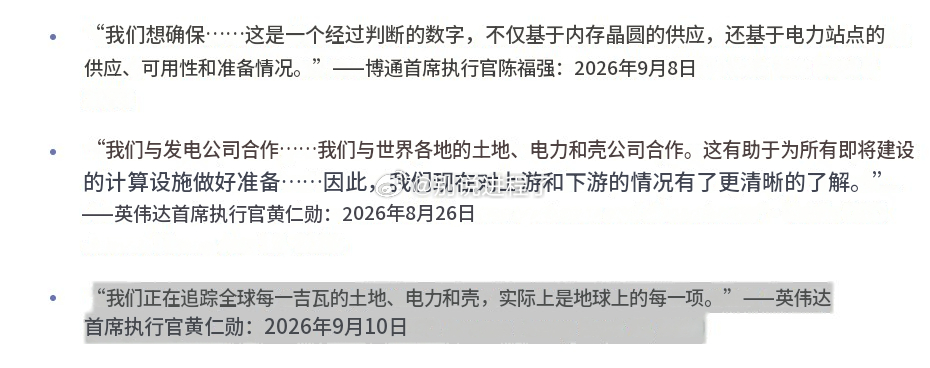
MS:“英伟达和博通给出了12个月的展望,预计两者AI收入总和约为8000亿美元。我们认为,由于当前的电力限制,这不会受到风险,但这可能会使上行空间更加困难。英伟达和博通在XPU市场的份额合计约为90%,鉴于它们的规模,它们为AI半导体生态系统的大部分设定了基调。目前,我们认为电力瓶颈不会危及2027
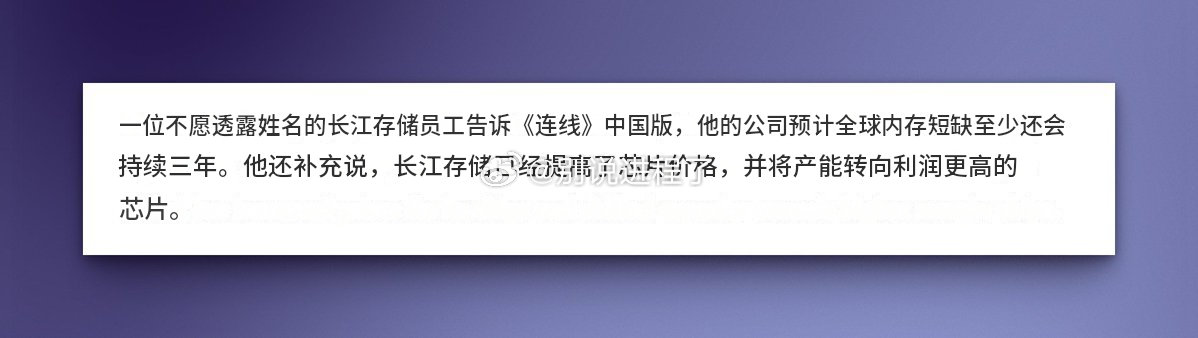
根据《The Wire China》的报道,中国的长江存储(YMTC)预计这次N
2026-10-05 18:57
根据《The Wire China》的报道,中国的长江存储(YMTC)预计这次N
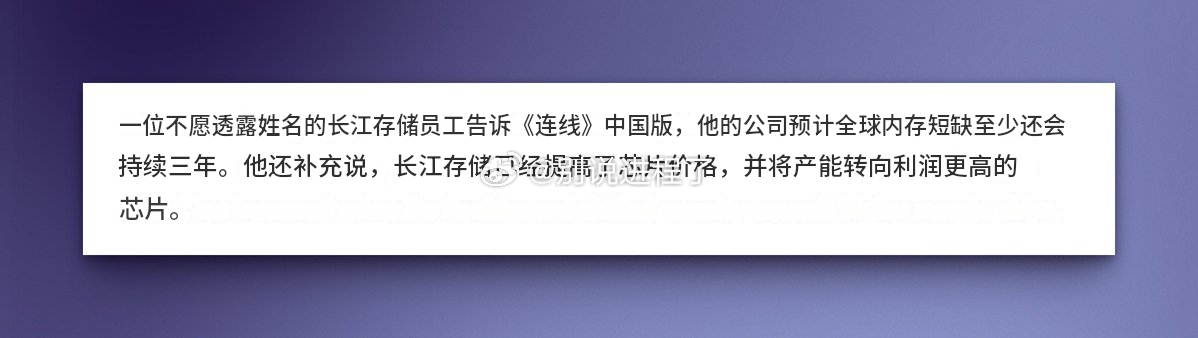
根据《The Wire China》的报道,中国的长江存储(YMTC)预计这次NAND短缺还将持续三年。
2026-10-06 00:41
根据《The Wire China》的报道,中国的长江存储(YMTC)预计这次NAND短缺还将持续三年。
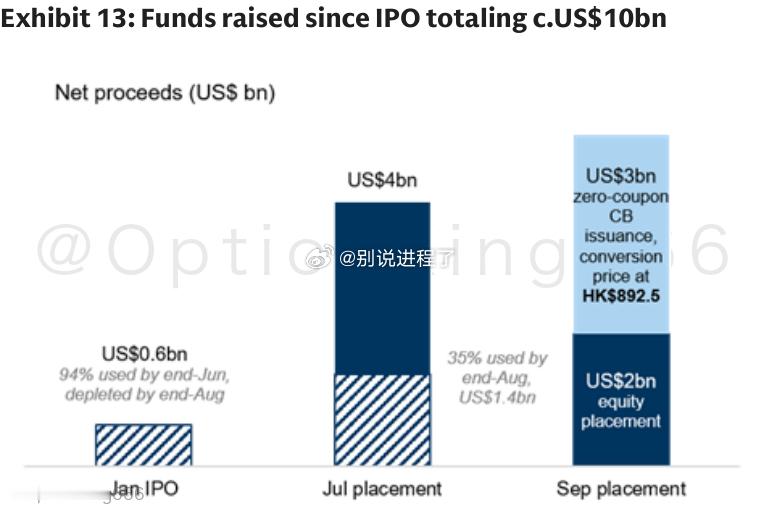
智谱 AI 在 2026 年上半年每月现金支出从 10 亿美元加速至 7 月和
2026-10-05 19:00
智谱 AI 在 2026 年上半年每月现金支出从 10 亿美元加速至 7 月和
智谱 AI 在 2026 年上半年每月现金支出从 10 亿美元加速至 7 月和 8 月的 9 亿美元,据高盛称,这得益于激进的计算资源扩张。该公司到 8 月底已完全耗尽 1 月份 IPO 募集的 6 亿美元资金,并将 7 月份 40 亿美元私募融资的 35% 用于硬件资本支出和集群租赁预付款。9 月份通过 20 亿美元股权融资和 30
2026-10-05 21:12
智谱 AI 在 2026 年上半年每月现金支出从 10 亿美元加速至 7 月和 8 月的 9 亿美元,据高盛称,这得益于激进的计算资源扩张。该公司到 8 月底已完全耗尽 1 月份 IPO 募集的 6 亿美元资金,并将 7 月份 40 亿美元私募融资的 35% 用于硬件资本支出和集群租赁预付款。9 月份通过 20 亿美元股权融资和 30
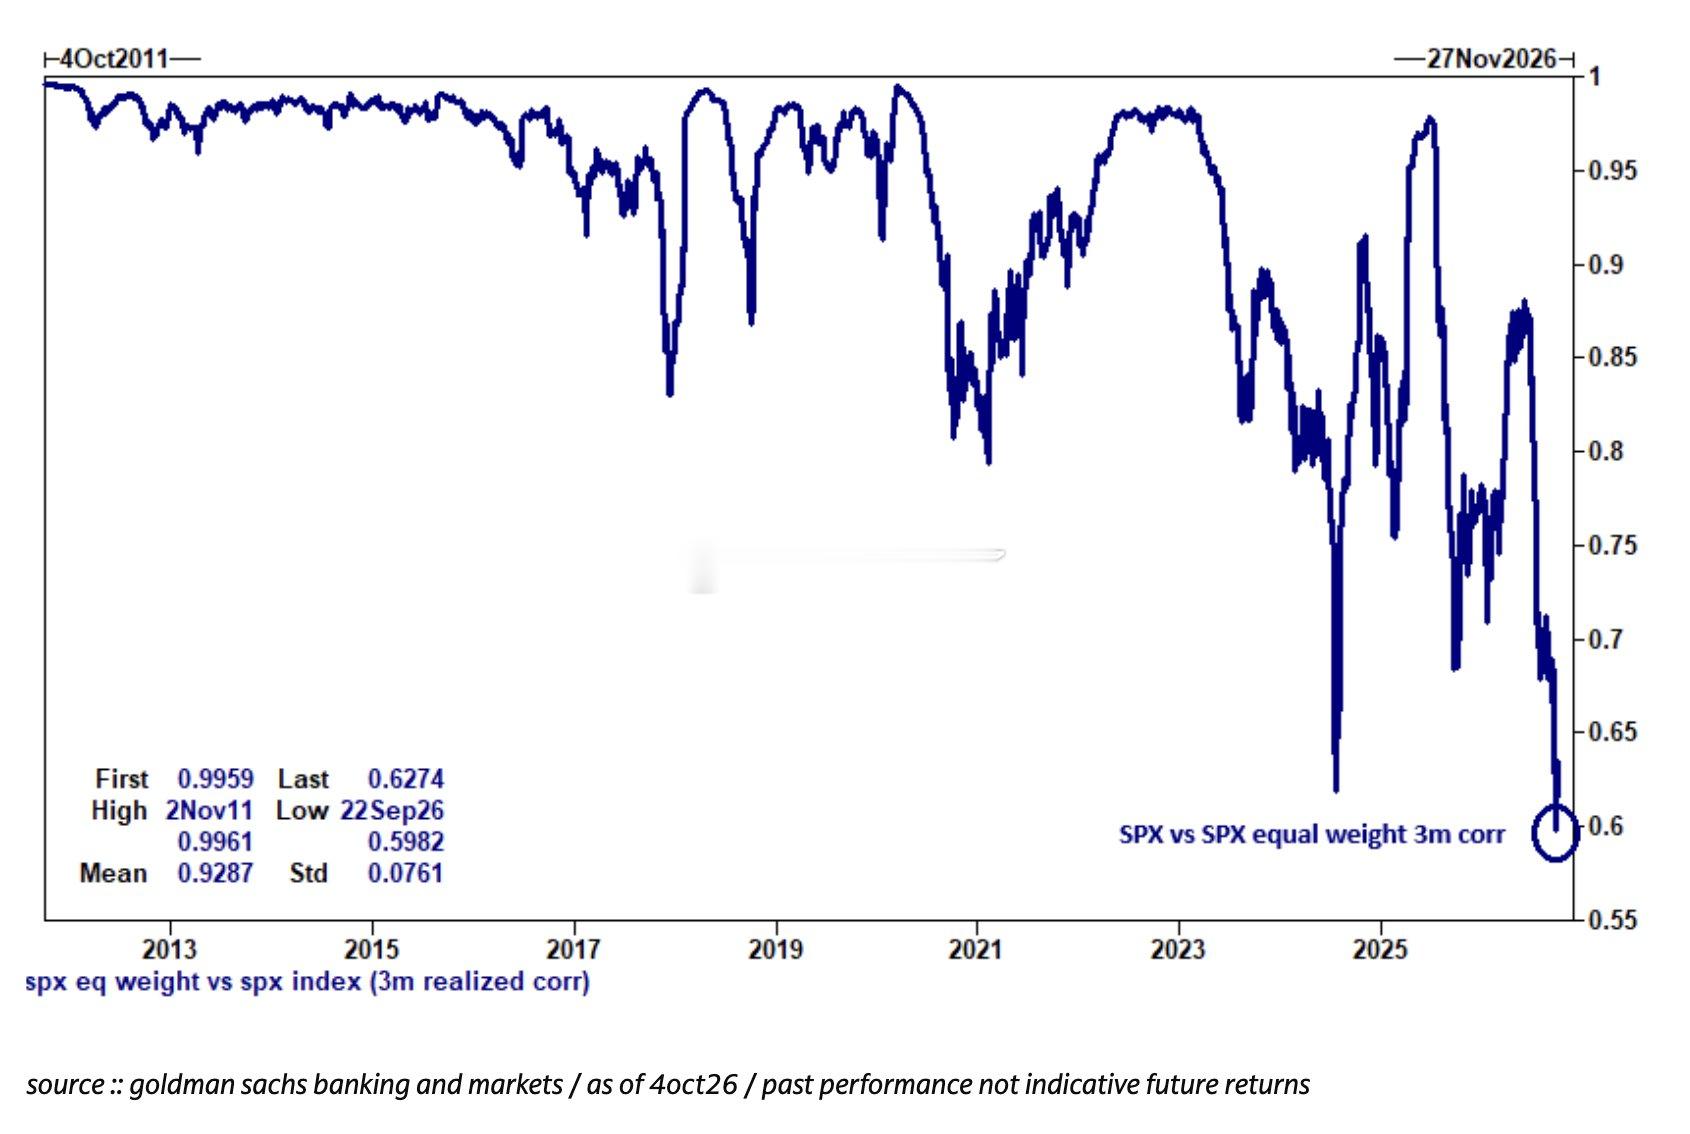
一个指数,两个市场。高盛的Brian Garrett分享了这张引人注目的图表:标
2026-10-05 18:57
一个指数,两个市场。高盛的Brian Garrett分享了这张引人注目的图表:标
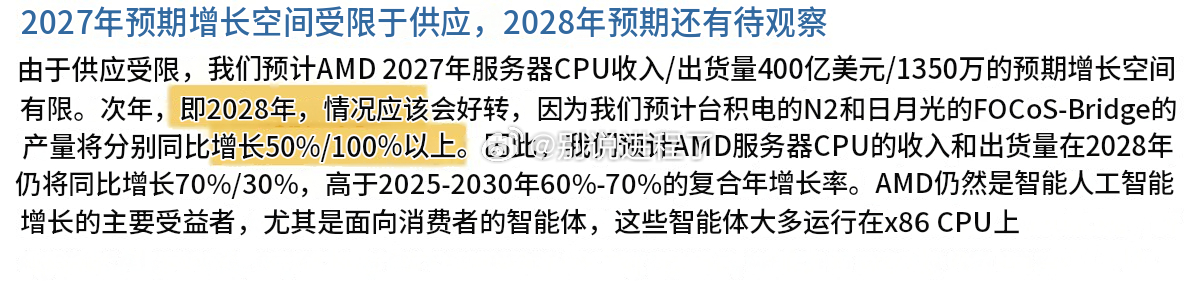
Aletheia 关于 AMD:> 2027E 限制:AMD 的 2027E 服
2026-10-05 11:00
Aletheia 关于 AMD:> 2027E 限制:AMD 的 2027E 服
Aletheia 关于 AMD: > 2027E 限制:AMD 的 2027E 服务器 CPU 收入和出货量(400 亿美元/1350 万单位)由于供应受限,增长空间有限。 > 2028E 增长驱动因素:预计 2028E 年度将有所改善,因为台积电的 N2 和日月光的 FOCoS-Bridge 产量将分别同比增长 50% 和 100% 以上。 > 2028E 预测:AMD 的服务
2026-10-05 12:09
Aletheia 关于 AMD: > 2027E 限制:AMD 的 2027E 服务器 CPU 收入和出货量(400 亿美元/1350 万单位)由于供应受限,增长空间有限。 > 2028E 增长驱动因素:预计 2028E 年度将有所改善,因为台积电的 N2 和日月光的 FOCoS-Bridge 产量将分别同比增长 50% 和 100% 以上。 > 2028E 预测:AMD 的服务
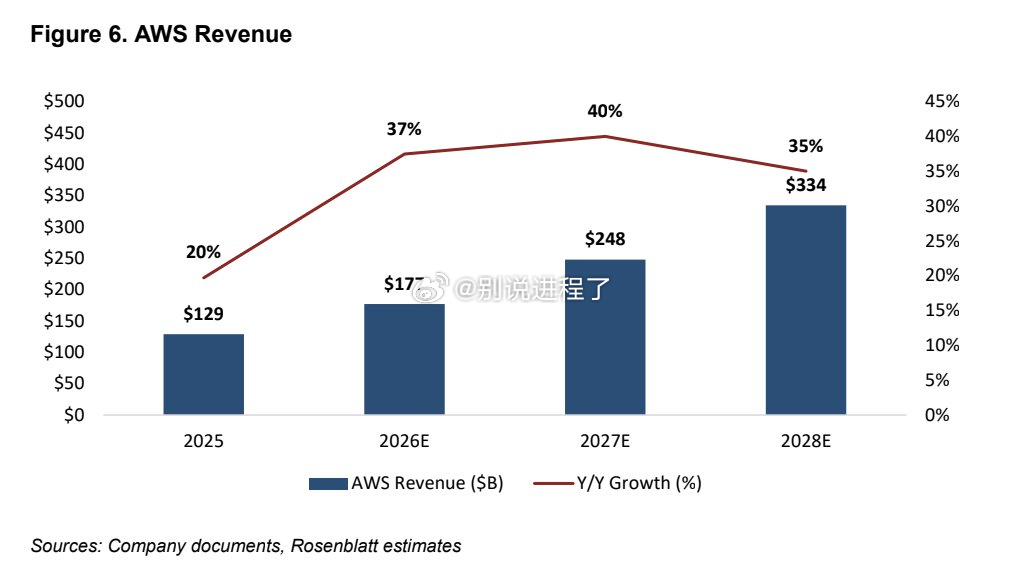
Rosenblatt:亚马逊 AWS 收入预计到 2028 年攀升至 3340
2026-10-05 10:59
Rosenblatt:亚马逊 AWS 收入预计到 2028 年攀升至 3340
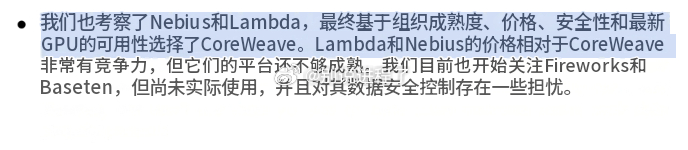
UBS :一位 CoreWeave 的客户表示:“我们还考察了 Nebius 和
2026-10-05 10:59
UBS :一位 CoreWeave 的客户表示:“我们还考察了 Nebius 和
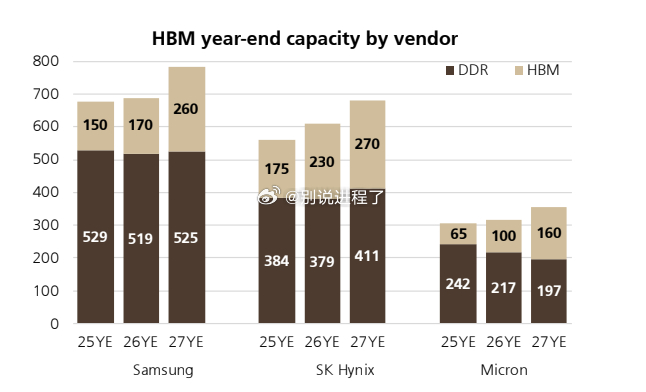
瑞银:各供应商 HBM 年终产能
2026-10-05 10:59
瑞银:各供应商 HBM 年终产能
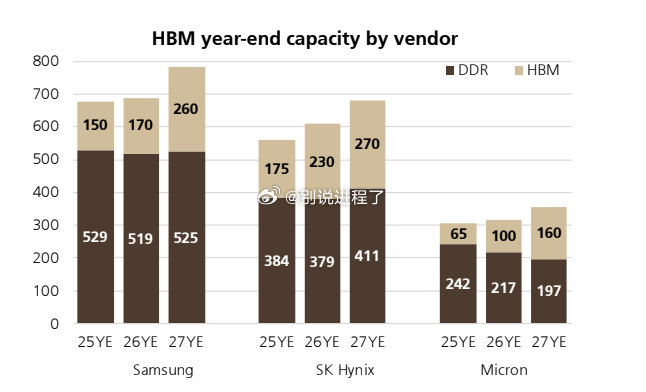
瑞银:各供应商 HBM 年终产能
2026-10-05 13:08
瑞银:各供应商 HBM 年终产能
富士康机器人组装GB300 最终美国国内的生产可能会变成这样Nvidia向富士
2026-10-05 10:59
富士康机器人组装GB300 最终美国国内的生产可能会变成这样Nvidia向富士
富士康机器人组装GB300 最终美国国内的生产可能会变成这样 Nvidia向富士康分享了最新自动化技术的成果,证明在GB300机器人组装中成功率超过95%。 NVIDIA通过与富士康(2317)的联合开发,首次公布了使用机器人的机械制造,并展示了强大的自动化能力。例如,NVIDIA的GB300汇流排和多连接器组装原本
2026-10-05 13:12
富士康机器人组装GB300 最终美国国内的生产可能会变成这样 Nvidia向富士康分享了最新自动化技术的成果,证明在GB300机器人组装中成功率超过95%。 NVIDIA通过与富士康(2317)的联合开发,首次公布了使用机器人的机械制造,并展示了强大的自动化能力。例如,NVIDIA的GB300汇流排和多连接器组装原本
英伟达根据花旗银行的数据,正在将其每吉瓦的收入机会从 Hopper 时代的 18
2026-09-30 22:58
英伟达根据花旗银行的数据,正在将其每吉瓦的收入机会从 Hopper 时代的 18
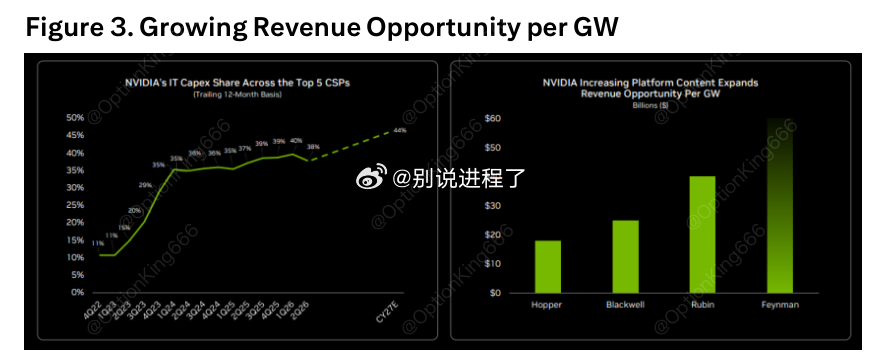
英伟达根据花旗银行的数据,正在将其每吉瓦的收入机会从 Hopper 时代的 180 亿美元扩展到 Blackwell 时代的 250 亿美元,以及 Rubin 时代的 400 亿美元。这种内容扩展将公司从独立的 GPU 供应商转变为涵盖 CPU、LPU、网络和数据中心基础设施的全栈 AI 平台提供商。部署可见性得到前沿 AI 实验室的支持
2026-10-01 08:35
英伟达根据花旗银行的数据,正在将其每吉瓦的收入机会从 Hopper 时代的 180 亿美元扩展到 Blackwell 时代的 250 亿美元,以及 Rubin 时代的 400 亿美元。这种内容扩展将公司从独立的 GPU 供应商转变为涵盖 CPU、LPU、网络和数据中心基础设施的全栈 AI 平台提供商。部署可见性得到前沿 AI 实验室的支持
电力是否可以支持AI热潮。[吃瓜]
2026-09-30 22:58
电力是否可以支持AI热潮。[吃瓜]
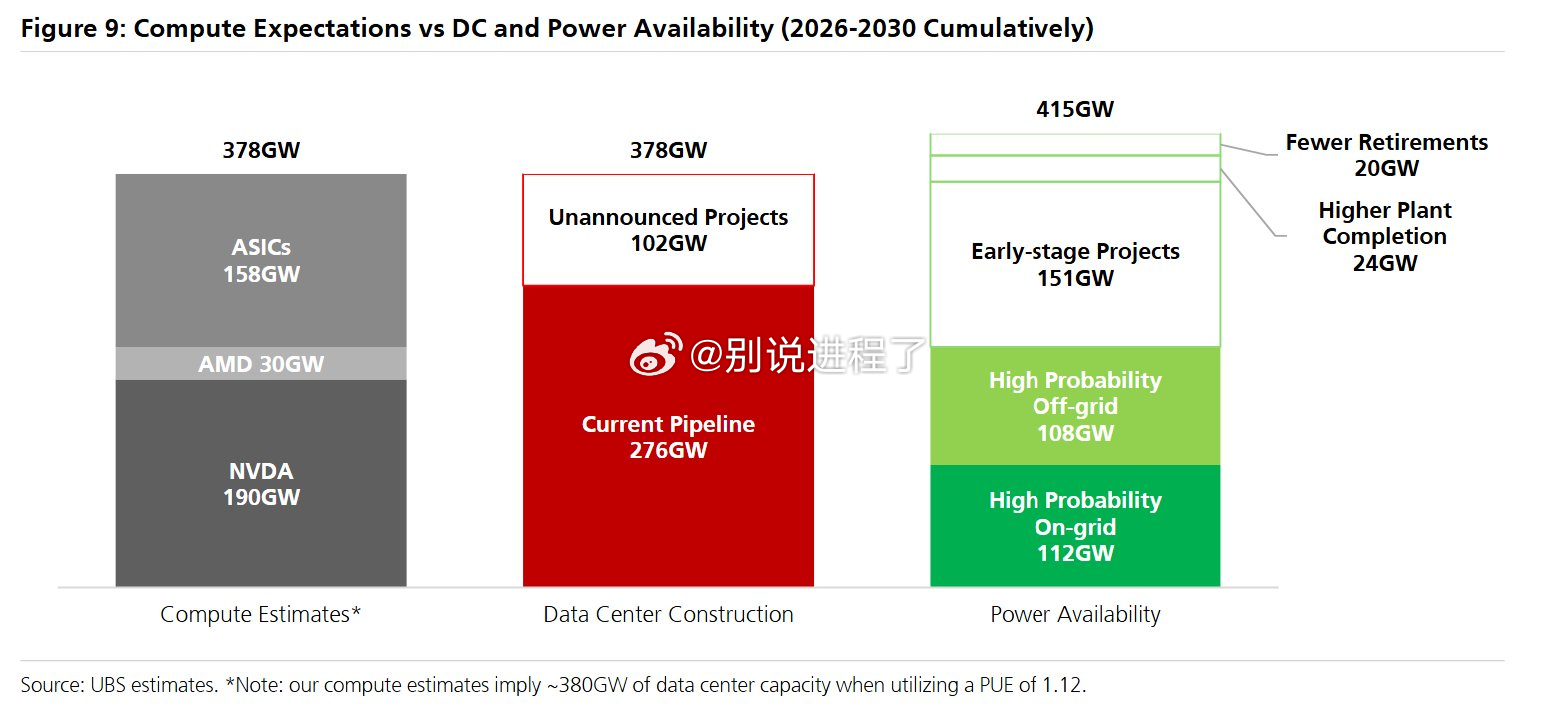
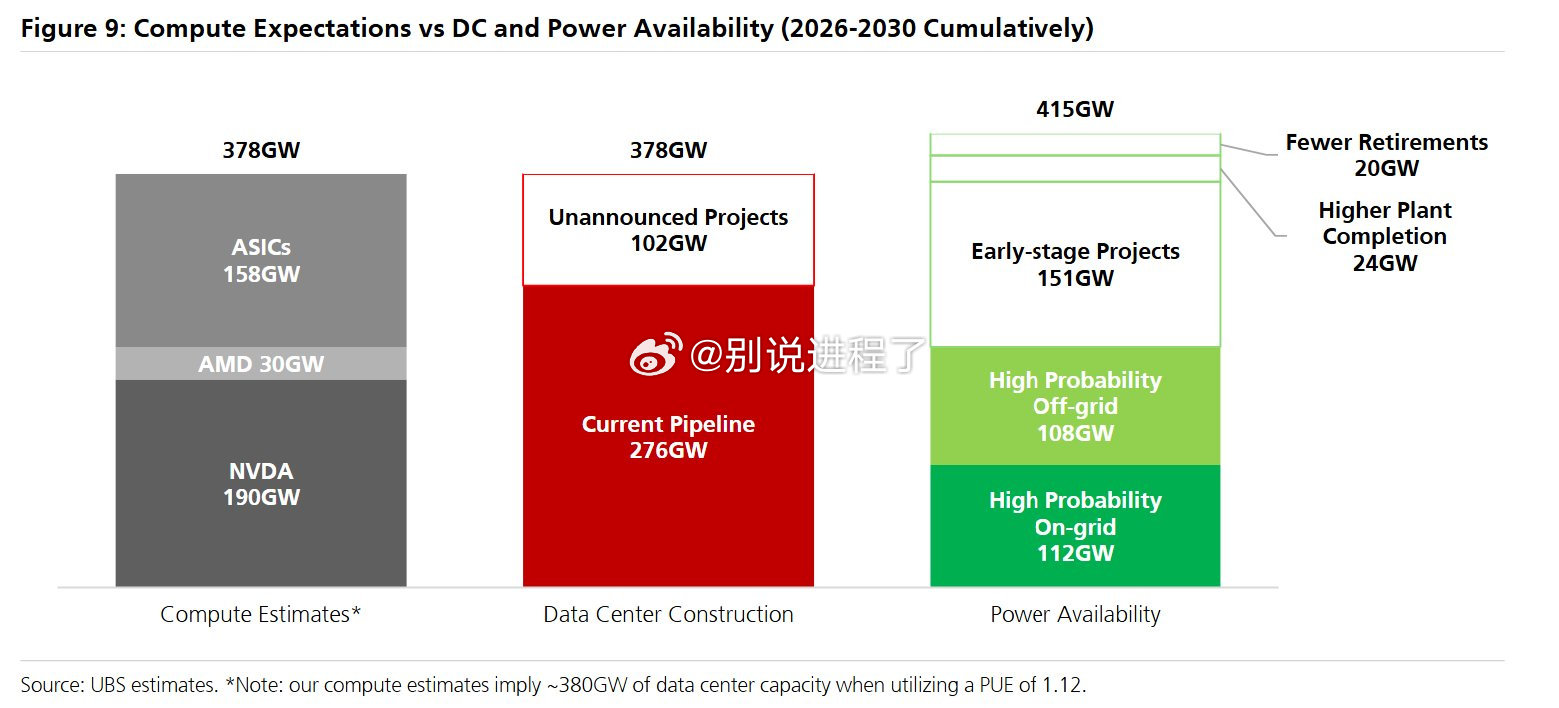
电力是否可以支持AI热潮。[吃瓜]
2026-10-01 08:46
电力是否可以支持AI热潮。[吃瓜]
第一页
下一页
作者信息
别说进程了
感谢大家的关注
分类: 科技
热门分类
推荐
热榜
军事
NBA
体育
社会
明星八卦
娱乐
财经
科技
汽车
历史
国际
游戏
动漫
公益
搞笑
商业
互联网
数码
国际足球
房产
家居
时尚
科学探索
职场
育儿
股票
教育
影视
情感
热点
中国军情
武器
中国南海
中国足球
亚洲杯
科比
综合体育
CBA
投资
楼市
大咖秀
外汇
创业
风口
SUV
豪车
概念车
优惠
新能源
美国
欧洲
朝日韩
俄罗斯
孕期
街拍
恋爱攻略
婚姻
正能量