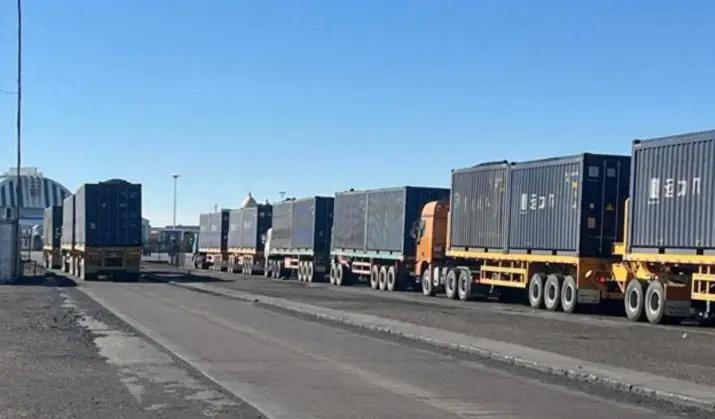
据海关总署数据,2026年8月,中国从蒙古进口煤炭981万吨,单月进口量反超俄罗斯的920万吨,但低于印度尼西亚的1442万吨,蒙古升至中国煤炭第二大供应国的位置。
很多人以为蒙古赢麻了,但事实恰恰相反。当年蒙古单方面调整煤炭贸易规则带来的后遗症,正在彻底显现。从定价权流失、地缘依赖加深,到基础设施上的被动让步,这盘煤炭大棋局,出口量重回高位的蒙古,真的赢了吗?
一、撕毁长协单
蒙古能在短时间内把煤炭卖爆,完全是因为中国庞大的工业需求,但是,就在合作最顺畅的时候,蒙古内部出事了。
2022年年底,蒙古国内爆发了严重的经济案件,调查发现其国有大型煤矿企业长期存在内部人员倒卖煤炭、截留利润的行为,涉案被盗煤炭达38.5万吨,涉案金额估计高达129亿至176亿美元。这本来是蒙古自己的治理问题,但蒙古管理层为了平息事态,做出了一项直接影响外贸格局的动作。
2023年2月,蒙古方面停止与中国采购方签署新的长期直销合同,原有长协在过渡期内仍被部分承认。按照原有的商业模式,中国企业是直接在煤矿坑口拉煤,承担沿途的运输开支,结算价格固定透明。这种模式下,蒙古省心,中国买家也拥有稳定的原料来源。
蒙古叫停新增长协之后,强制推行了一套新的玩法:出口煤炭改为边境价结算,全部拉到中蒙边境口岸交货,且必须上蒙古自建的矿产品交易所进行公开竞拍。2023年6月30日,蒙古国《矿产品交易法》正式实行,自7月1日起全面执行。
这一改,等于强行把原本由买方承担的短途运输利润直接划拉进蒙古自己的账本,同时把煤炭基准价直接盯死国际高位指数。按蒙古国官方公布的口径,坑口价约为71美元/吨,改为边境价后升至129美元/吨。
2023年2月9日首场正式竞拍,试运行竞拍的起拍价一度达到178.6美元/吨,后续实际成交价更高。蒙古当时的算盘打得很响:中国工业生产离不开炼焦煤,而蒙古离中国最近,运费低,中国企业就算捏着鼻子也得承受涨价。
但商业世界从来不是单方面说了算,进入2024年下半年以后,随着国内炼焦煤市场需求减弱、口岸监管区库存持续高位,中国采购企业对高价竞拍的接单意愿明显下降,口岸通关车辆出现明显回落。
据Mysteel统计,2025年一季度甘其毛都口岸共通车61437车,较上年同期减少8093车,降幅达11.64%;日均通车853车/天,同比下降9.26%。
到2026年9月,蒙古国ETT公司蒙5#原煤竞拍起拍价197.5美元/吨,所有场次全部流拍,平台不得不自9月18日起将起拍价下调至181.5美元/吨。
更关键的是,这一举动直接触发了中国能源供应链的全面防御机制。蒙古本以为自己捏住了买家的命门,却忽略了全球大宗商品市场的替代效应。
二、澳洲煤破局
就在蒙古以为中国会妥协的时候,中国市场拿出了最现实的商业回应:引入新的供应方。
当时摆在面前的现实是,中国是全球最大的炼焦煤消费国,钢厂每天都要开工,原料供给不能出现缺口。既然蒙古单方面提价且毁约,寻找可替代的优质货源就成了必然动作。
于是,此前因贸易摩擦而暂停的澳大利亚煤炭,进入了快速解禁流程。
2023年年初,有关部门首先允许宝武、大唐、华能、国能四家大型国企试点恢复采购澳煤。短短几个月之后,针对澳大利亚煤炭的通关限制全面放开。
澳大利亚是全球最大的煤炭出口国之一,年出口规模常年在3亿吨以上。在失去中国市场的几年里,澳大利亚把煤炭分流到了印度、日本、韩国以及越南。
但这些国家不管是工业体量还是消化能力,都无法与中国相提并论。印度虽然买得多,但在压价上非常激进;越南一年的采购量虽然已达到千万吨级别,但仍远不足以吃下澳洲的大产能。
当中国重新向澳煤敞开大门时,澳洲矿商立刻拿出了充足的诚意。更重要的是,澳大利亚产出的主焦煤具有低硫、低灰分、高粘结性的物理指标,在工业炼钢环节属于顶级原料。
澳煤的快速重返,直接砸碎了蒙古的算盘。沿海大型钢厂迅速切换采购路线,大批海运货轮直接靠港卸货。此时的蒙古煤炭不仅在价格上失去了独占优势,在煤质指标上也面临直接竞争。
中国不仅放开了澳煤,还同步扩大了来自俄罗斯的煤炭进口规模。俄罗斯因为西方制裁影响,向东转移能源出口,给出的折扣力度非常大。在动力煤和部分焦煤领域,俄煤迅速抢占了中国内陆与沿海的各大电厂和工业企业。不过,随着大幅折扣在2023年第二季度后逐渐退去,俄罗斯煤炭的价格优势有所收窄,部分中国买家随后转向了其他替代来源。
在这套组合拳之下,中国在2024年的煤炭进口量达到了创纪录的5.43亿吨,2025年则为4.9亿吨,同比下降9.6%,成为近十年来除2022年之外第二个进口量负增长的年份。印尼、俄罗斯、蒙古、澳大利亚四家供应商合计占到了中国煤炭进口总量的95%。
中国完成了煤炭供应渠道的多元化布局,任何单一国家想要借由地缘便利或者资源优势进行单方面要价,在制度和市场层面都已经行不通了。
三、交出定价权
回到2026年,蒙古前8个月对华出口了7839万吨,8月单月达到981万吨,超越了俄罗斯。从吨数上看,蒙古不仅恢复了元气,甚至创下了新高。但这并不代表蒙古回到了以前的舒服日子,相反,蒙古为此付出了永久性的代价。
首先是定价权的彻底丧失,当年蒙古试图用竞拍模式强行吃下超额利润,但现在的竞拍早已不是卖方喊价的时代。在中国拥有印尼、俄罗斯、澳大利亚三条备用管网的情况下,中国买家对蒙古竞拍的态度极其理性。
只要蒙古报价高出合理区间,竞拍现场就会出现大面积流拍。2026年9月,蒙古国ETT公司蒙5#原煤起拍价197.5美元/吨,所有场次全部流拍,平台不得不将起拍价下调至181.5美元/吨,折合口岸价1467元/吨,但下调后挂牌的6.4万吨再次全部流拍。
为了把堆在矿区和口岸的煤炭变现,蒙古不得不连续下调拍卖底价,甚至在实际交易中重新向中国大客户提供量大从优的价格折扣。现在的981万吨,不是蒙古靠高利润换来的,而是不得不靠薄利多销堆出来的数字。
其次是极高的地缘依赖风险,蒙古是一个典型的内陆国,被中国和俄罗斯夹在中间。蒙古曾经尝试过寻找所谓第三方市场,甚至提出过把煤炭运往日韩或者欧美。但现实的物流成本给所有设想浇了冷水:走陆路穿过俄罗斯或者中国,铁路运费和港口换装费用加起来,直接抹平了所有利润。
蒙古全国的煤炭出口,95%以上销往中国。这意味着中国是蒙古煤炭具有商业可行性的核心买家。而在中国这一端,蒙古煤炭只是中国多元供应网络中的重要一环。
2026年8月,中国自蒙古进口煤炭980.61万吨,占当月进口总量的23.30%,位列第二,低于印度尼西亚的34.25%。这种买方市场的绝对倾斜,在澳煤解禁之后变成了长期定式。
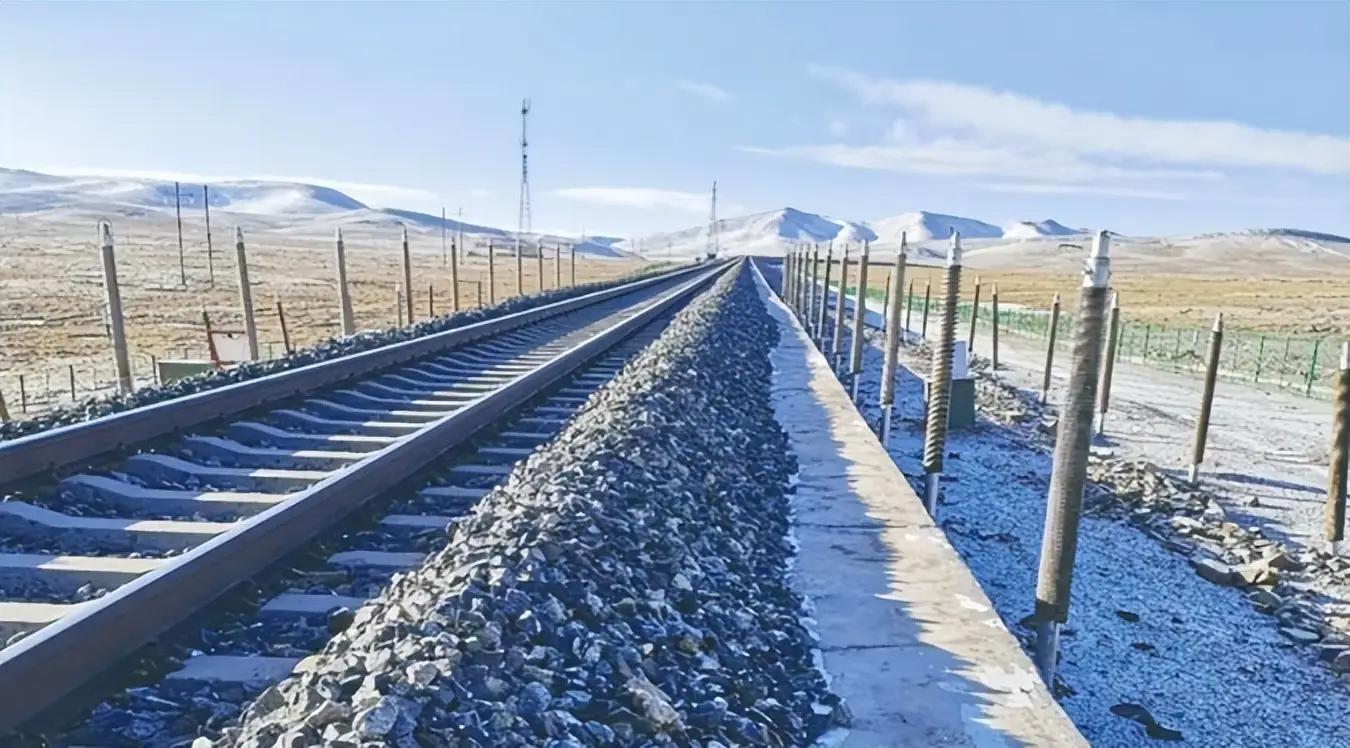
最后是基础设施上的被迫让步。此前,蒙古连接塔本陶勒盖煤矿到中蒙边境的铁路线,因为轨道标准与中国不统一,在边境换装效率上一直卡壳。为了能把煤炭更快运进中国,挽回流失的市场份额,蒙古在近年来的跨境铁路联通、口岸扩能和通关规则上,作出了大量配合与让步。
2025年开工的中蒙甘其毛都至嘎舒苏海图跨境铁路,全线同时铺设1520毫米宽轨与1435毫米标准轨,采用宽轨与标准轨并行方案,中蒙列车可直接过境、无须换轮或换装。该铁路于2026年9月1日开始铺轨施工,预计2026年底前完成全部铺轨任务,计划2027年建成通车。
当年蒙古单方面违约,不仅没有换来预想中的定价话语权,反而让澳大利亚这个全球最强的竞争对手堂堂正正杀回了中国市场,顺便逼着中国建立起了一套坚不可摧的多国煤炭互备体系。
如今蒙古虽然靠着运距短的物理优势,在出货量上重新爬到了第二的位置,但那种想涨就涨、想毁约就毁约的筹码,已经彻底从桌上消失了。大宗商品的规律向来如此:买家拥有替代方案的那一刻,卖家的暴利时代就彻底终结了。