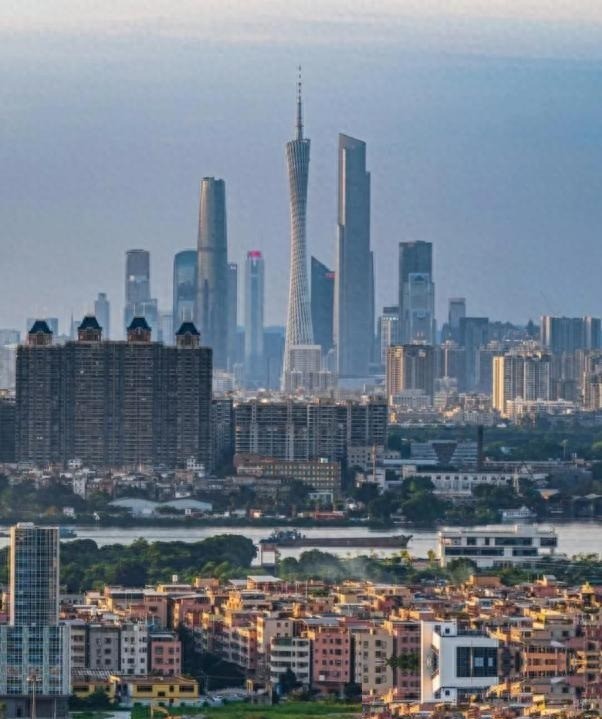
翻开国际货币基金组织和世界银行的账本,按名义汇率换算,中国目前的人均GDP大约在1.25万到1.3万美元之间。放在国际排序中,这是一个典型的"中等生"位置,与墨西哥、泰国相邻。
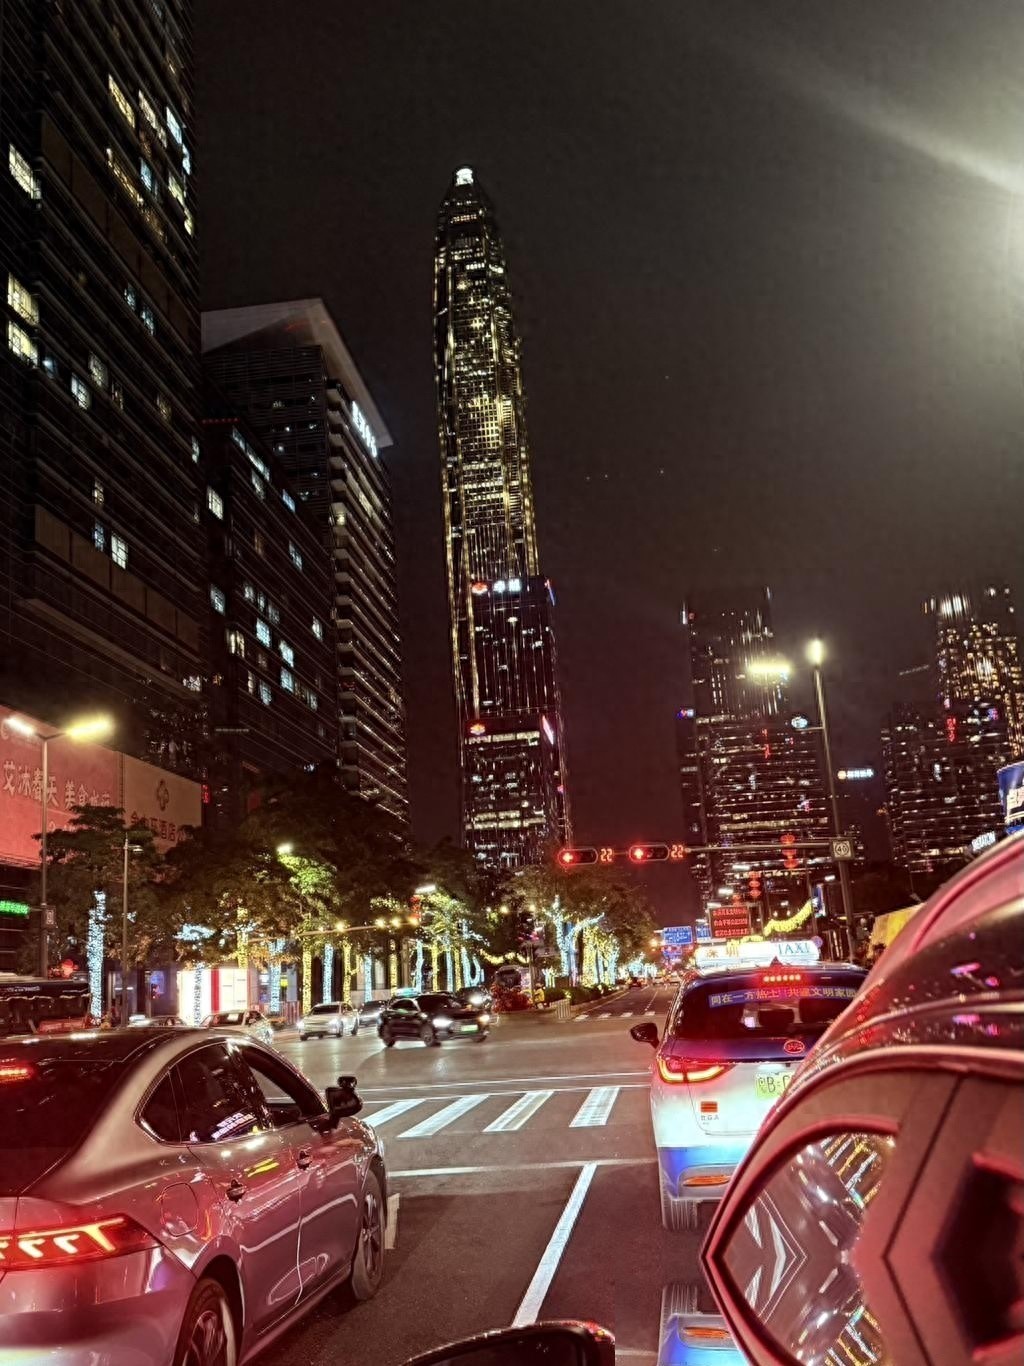
然而,一个外国游客从上海虹桥下了高铁、在深圳的灯火中打一辆新能源网约车,或在成都、杭州街头喝着几块钱一碗的盖碗茶看赛博朋克风格的灯光秀时,往往会产生一种强烈的认知撕裂——这里的硬件设施、生活便捷度、公共安全与商业密度,为什么体感上几乎等同于一个发达国家?
"账面数据"与"真实体感"之间的这道巨大温差,正是理解当下中国经济的关键切口。要追溯这道温差的起点,需要把时间先拨回几年前。
2020年新冠疫情冲击之下,中国大陆当年国内生产总值仍录得2.3%的增长。这一增幅虽然创下改革开放以来四十年的新低,却是当年全球主要经济体中唯一的正增长,也使中国大陆成为那一年全球经济复苏的主要推动力量之一。
总量上,2020年中国大陆GDP首次突破100兆大关,达到101.6兆人民币,约合440兆新台币;在全球经济中的占比由2019年的16%上升至17%。
人均GDP为72447元人民币,换算后连续第二年超过1万美元,首次突破万美元门槛则是在2019年。这是观察此后中国人均GDP迈向1.3万美元区间的真实起点,也是"体感发达"叙事能够成立的宏观底盘。
在这个宏观底盘之上,第一个绕不开的技术名词叫购买力平价(PPP)。按名义汇率算,1美元约兑换7.2元人民币;但如果问"1美元在中国究竟能买到什么",答案便完全不同。
根据IMF和世界银行的测算,中国按PPP计算的人均GDP实际上在2.3万到2.5万国际美元之间,相对名义值形成了约1.8到1.9倍的放大效应。网上一些流传的"相当于美国3.2万美元"的说法,则属于把折算系数夸大了,并不符合官方口径。
真正支撑这种放大效应的,是非贸易品与人工服务的价格差。
在旧金山或纽约,宽带网络坏了、水管堵了,几乎属于灾难级事件——需要在官网上提前三天预约,等一位时薪高达150美元的技术人员上门,哪怕只是顺手换了一个两美元的小配件,账单也可能让人怀疑人生。
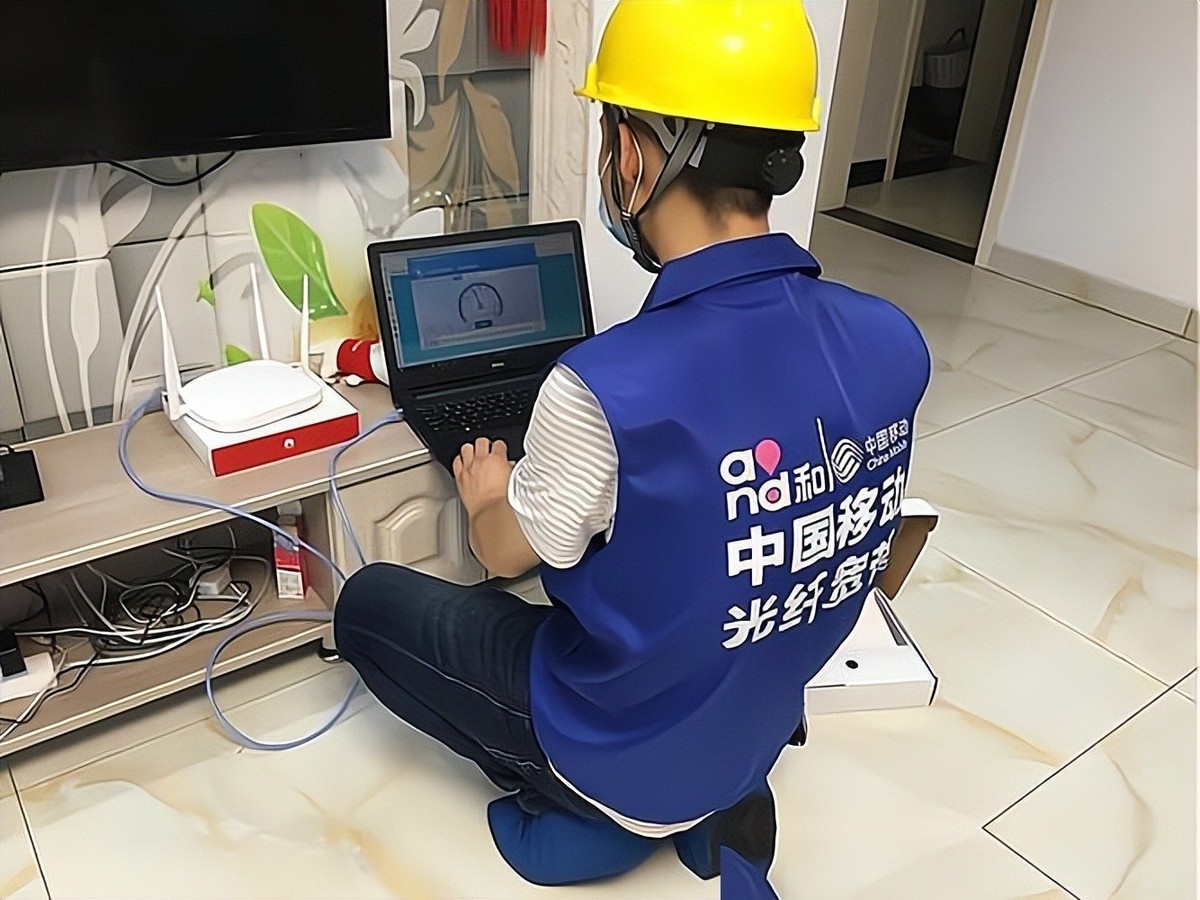
而在中国的二线城市,同样是宽带故障,用户在手机App上报修后,两小时内就会有一位骑着电动车、穿着鞋套的宽带师傅出现在门口;修好网络、测完网速,甚至顺便帮忙带走门口的垃圾,整套服务都包含在每月几十元的套餐里。
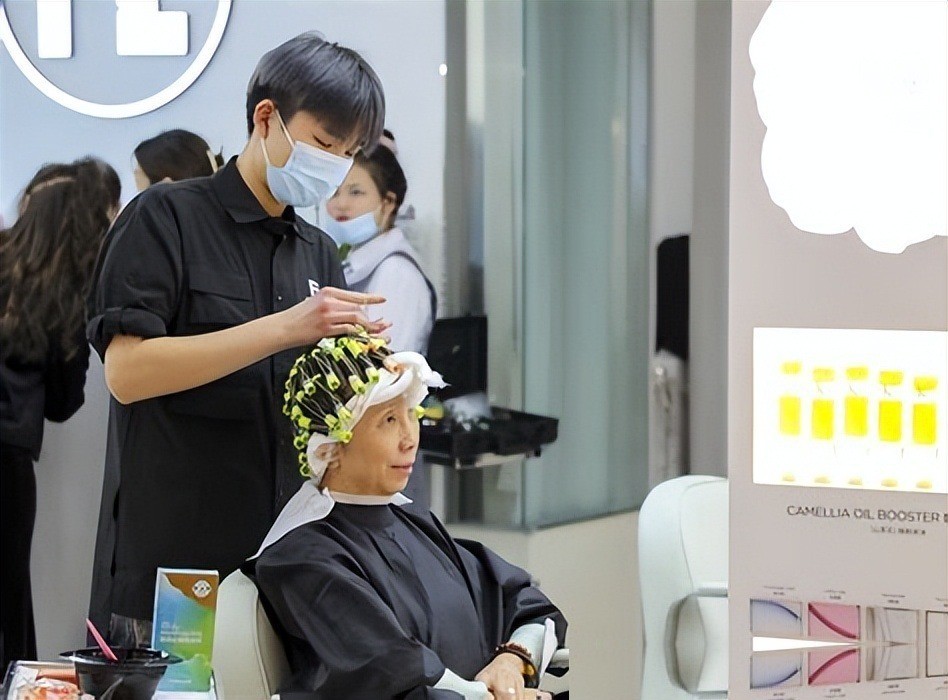
剪发、吃一碗带肉带蛋的拉面、坐几块钱的空调公交、深夜叫一份热腾腾的外卖……这些依赖本地劳动力直接提供的服务,在国内的价格远低于发达国家,正是普通人日常生活中最扎实的"发达感"来源。
如果说PPP解决的是"便宜"的问题,那么城市化与基础设施解决的则是"规模与品质"的问题。中国目前拥有113座人口超过100万的城市,这套庞大的超级城市矩阵里挤下了将近5亿人口,这个数字比美国加上加拿大的全国总人口还要多出近一半。
更关键的是经济地理版图:在东南沿海的苏、浙、粤、鲁、闽以及京津沪等区域,聚集了4亿多人口,这一片区域的名义人均GDP早已跨过1.5万到2.8万美元的门槛,扣除价格因素按PPP计算,其实际生活水平已经逼近欧洲中等发达国家。
庞大的人口密度带来了一个极其惊人的经济学优势——基础设施的边际成本被无限摊薄。在欧洲一些只有几万人口的小镇,铺一条光纤网络或修一条轻轨,财政账本上可能是一笔几十年都收不回成本的巨额亏损。
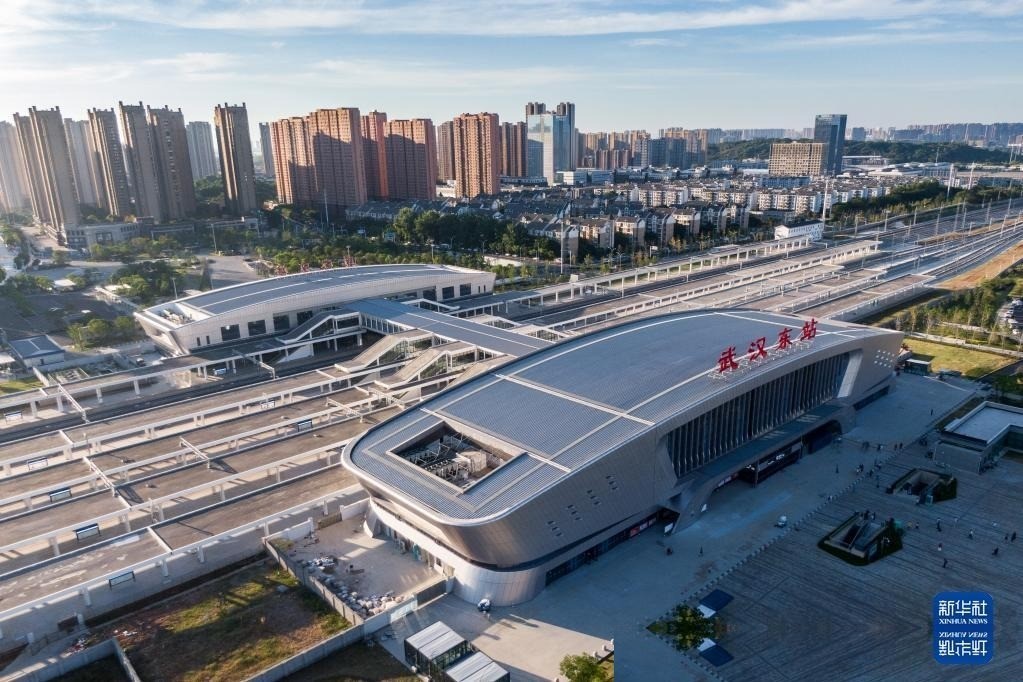
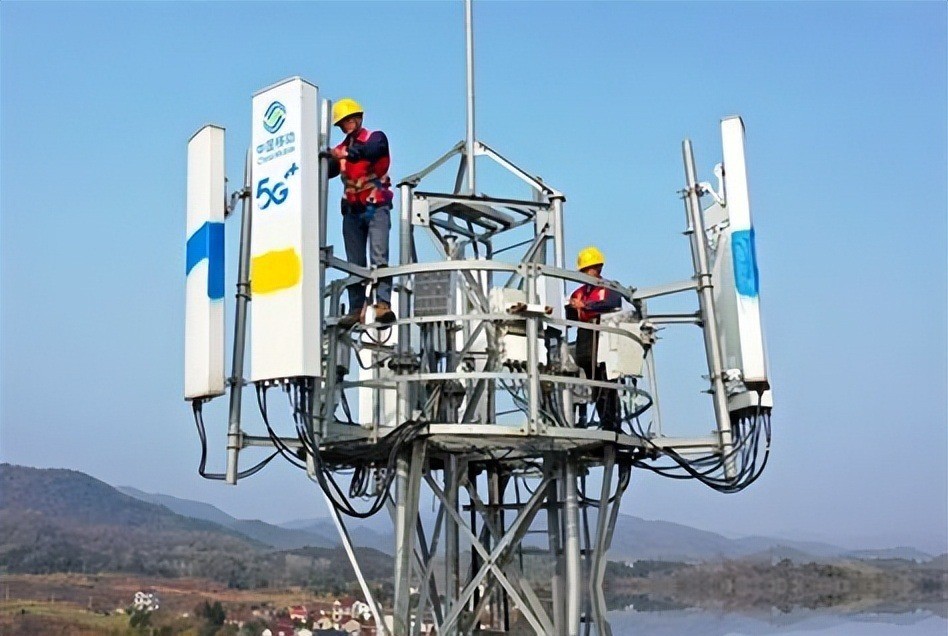
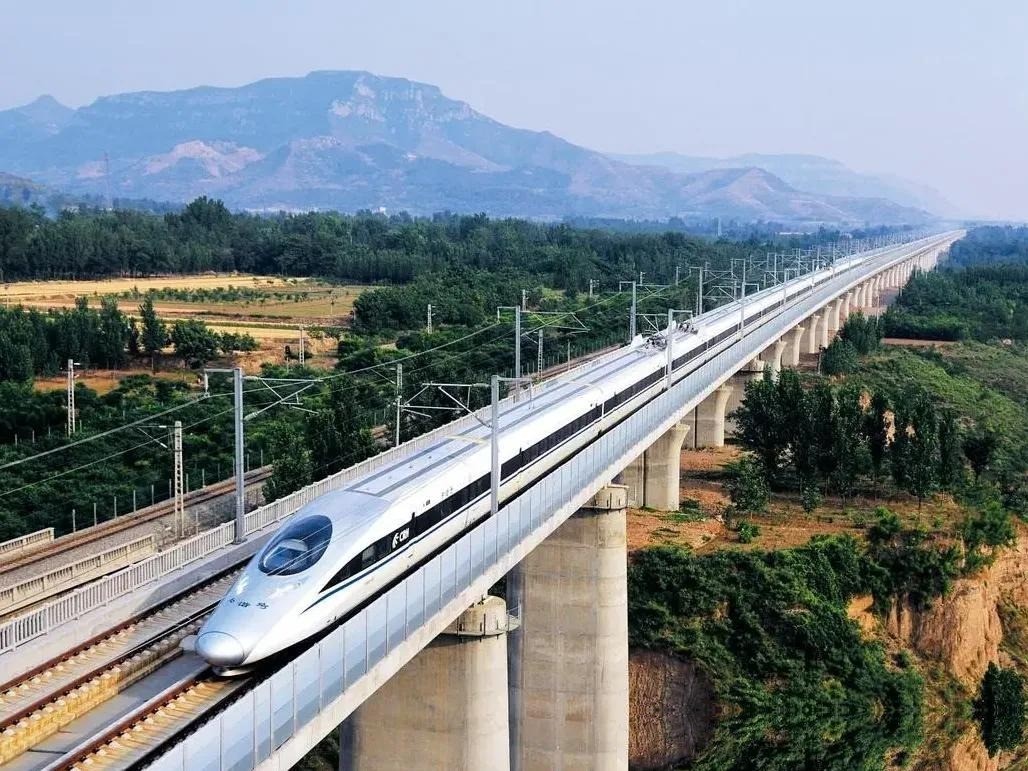
而在中国,哪怕是三四线城市,一旦接入全国近4.6万公里的高铁网和数以百万计的5G基站之中,海量使用人群就能迅速把单位运营成本压到极低的水平。
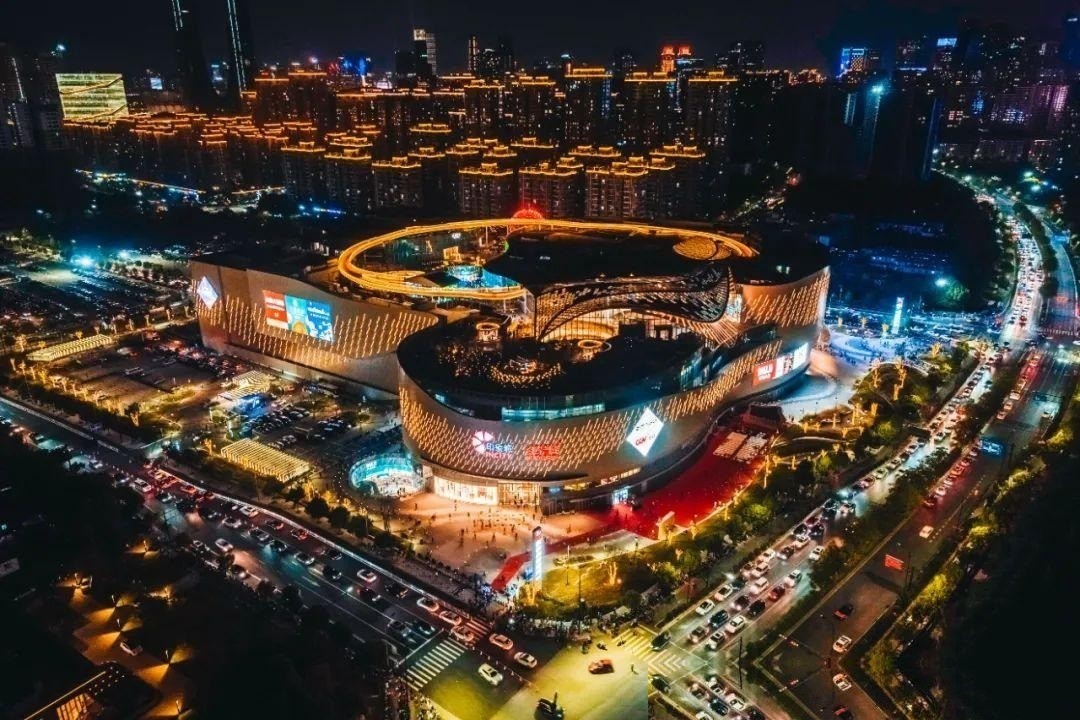
于是便出现了一个奇特现象:即便在一些名义GDP并不顶尖的城市,也能看到规格极高的大剧院、三甲医院、星罗棋布的购物中心和全覆盖的绿色公园,让居民提前享受到了高收入国家才具备的硬件环境。消费端的热闹如果没有工业端支撑,就只会沦为虚假繁荣。
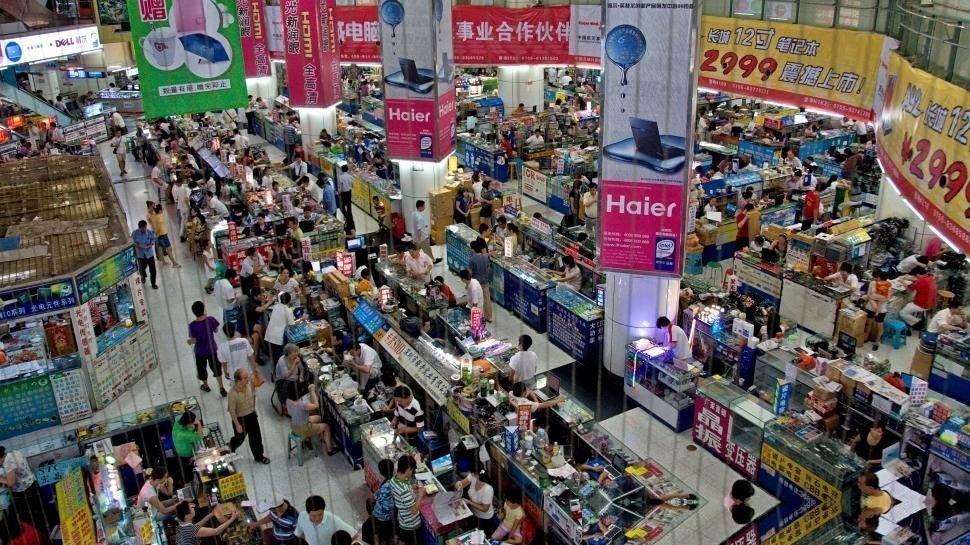
中国体感发达的真正底层支柱,是供应链密度与工程师红利。中国每年培养的STEM(科学、技术、工程、数学)高等教育毕业生数量居全球之冠,庞大的理工科工程师军团与极其密集的产业集群碰撞在一起,造就了被称为"深圳速度"的地理奇迹。
一个硬件创业的对比可以把这种差距具象化。
一家位于美国硅谷的智能硬件初创公司想修改一款无人机电路板的结构设计,在加州的流程是:工程师在CAD上画好图纸,发给几百公里外的样品厂,排队等候3D打印和PCB打样,两周后收到样品,发现某个电阻尺寸不对,再重新修改、重新排队,整个迭代周期耗时一个月,预算消耗数千美元。
而在深圳宝安或东莞长安,同样的需求,创业者只需拿着图纸开车半小时去一趟工厂,在厂长办公室喝一杯普洱茶的时间里,车间工程师已经在现场改好了模具参数;到了深夜十二点,50套修改后的电路板样机就通过同城快递发到了创业者的酒店前台。
研发、打样、量产、物流的时间被压缩到以小时为单位,这种"物理空间上的极致临近"不仅极大降低了创新成本,更构筑起一道西方产业链短期内难以砸钱复制的工程协同壁垒。然而,若仅凭上述景象就得出"已经全面超越发达国家"的结论,很容易跌入认知陷阱。
结构性的挑战与短板同样硬核。第一道硬约束是:硬通货并不认PPP。
15元能在国内吃上一碗美味的牛肉面,但要去买英伟达的高端AI芯片、ASML的光刻机、波音与空客的大飞机,或购买进口原油、大豆、支付子女海外留学的学费,全球市场只认实打实的名义美元。
在国际贸易和硬科技攻坚的战场上,PPP的折扣并不存在,必须依靠名义GDP积累的硬实力去硬碰硬。第二道落差是,GDP总量不等于居民口袋里的可支配收入。
中国的居民可支配收入占GDP的比重大约在43%到45%之间,而绝大多数发达国家这一比例普遍在60%到70%,美国约为70%。
这意味着,巨大的GDP中相当一部分被转化为高铁、公园、治安环境等出色的公共基础设施,但普通居民真正能够自由支配的现钱比例依然偏低——这也是许多人"城市很发达,但自己不敢花钱"这种体感的来源。
这种落差在2020年的收入数据中就已经留下清晰的脚印。当年大陆农民工月均收入较前一年增长2.8%,达到4072元人民币;同期城镇居民人均可支配收入则增加3.5%,达到43834元人民币。
两组数字虽然各自向上,但差距仍在拉大。同样是在2020年,中国大陆完成了第十三个五年规划的收官。
十三五期间,大陆GDP每年平均增加6.5兆人民币,比上一个十二五规划多出1兆人民币;过去八年间,由中央到省、县市层级累计投入的扶贫资金约为1.6兆人民币,宣布完成全面脱贫,使将近一亿农村人口摆脱绝对贫穷。
下一阶段的工作重心则转向振兴农村,国务院直属的扶贫办预计改组为乡村振兴局。宏观层面的向好与微观收入结构层面的鸿沟,同时存在于同一张账本上。
第三道课题则是人口结构与转型阵痛。一些乐观预测曾判断,到2040年中国所有地区都能自动迈入高收入国家行列。
这种线性外推忽视了人口老龄化正在快速逼近的现实,也低估了劳动力红利消退、过去依赖"房地产+高债务"驱动基础设施投资的模式失效之后,产业转型本身所需付出的深刻代价。景气指标也在提醒观察者,这艘巨舰的航速并非永远顺风。
2021年2月,大陆非制造业PMI指数较前一个月回落1个百分点至51.4%,仍处于50%的荣枯线之上。有分析认为,春节假期带来的只是短期影响,相关因素在3月之后基本结束,生产经营活动将进入常态化发展阶段。
建筑业虽同样出现增速放缓,但新订单指数2月回升明显,上升2.2个百分点至53.4%,商业活动指数预计也将大幅增加14.6%,投资对经济平稳增长的拉动作用进一步凸显。
这些细节指向同一个判断:中国经济的扩张从来不是一条平滑曲线,而是在周期波动中艰难前行。把这些线索拼在一起,就会看到中国经济真正的形状——一艘体量极其庞大、且处于深刻转型期中的"双速巨舰"。
它的船头早已开进赛博朋克式的未来,拥有全球最顶尖的工程技术人才、最密集的制造产业链、最便利的数字生活与连通万物的基础设施;而它的船尾仍拖着沉重的历史课业,包括庞大的低收入群体、仍待提高的居民可支配收入占比,以及日益严峻的老龄化课题。
理解了这种双重性,就既不会因为名义GDP数据而妄自菲薄,看不清自己拥有的超级供应链与工程师红利;也不会因为东部沿海的繁华而盲目自大,忽略那些依然需要时间与耐心去填平的结构性鸿沟。
决定这艘巨舰能开多远、走多稳的,从来不是公式里推演出的理想曲线,而是能否在各种挑战交织的周期里,让每一个普通劳动者不仅享受到便利的基础设施,也让口袋里的现钱真正跟上时代前进的脚步。