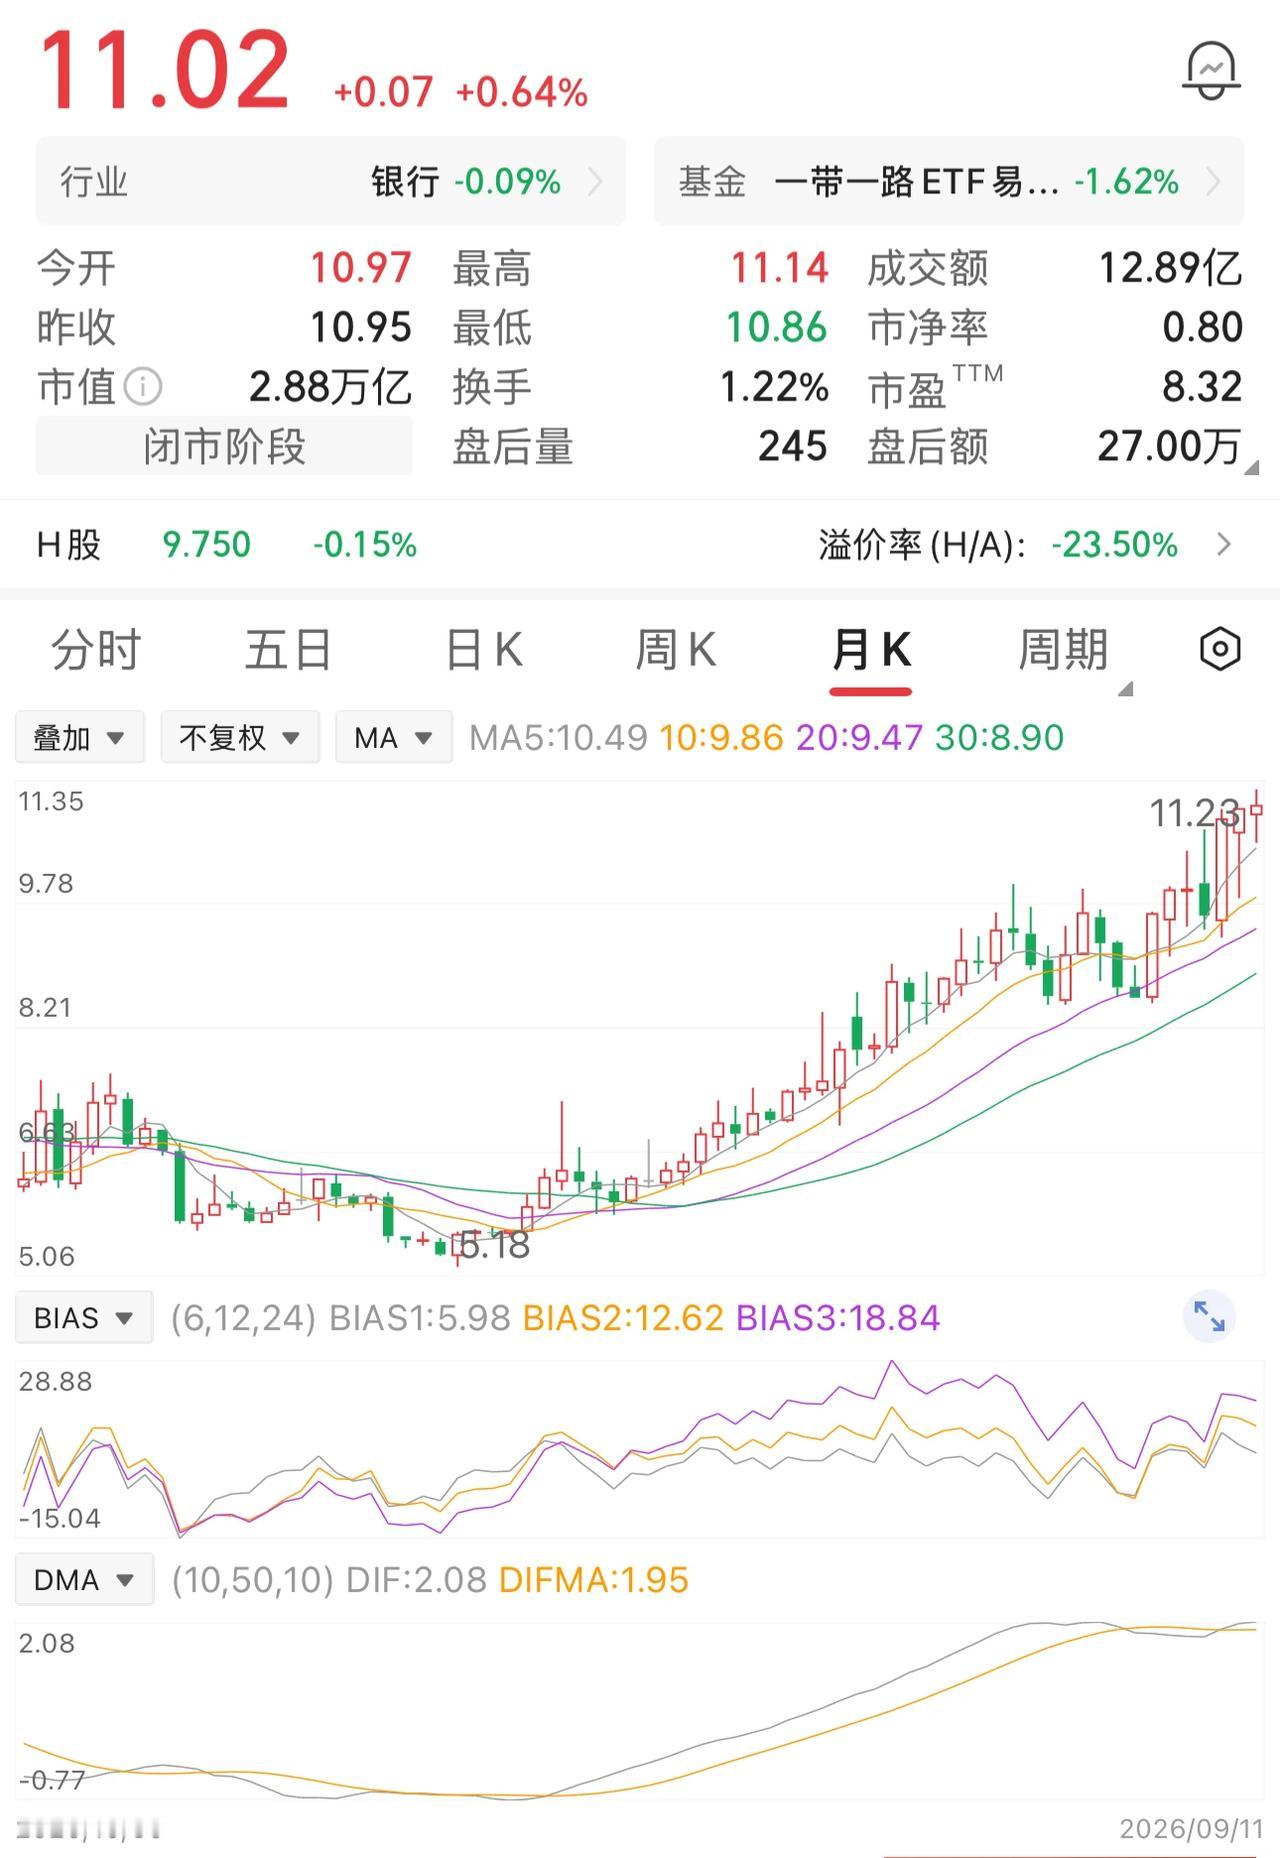
一位股民在6元时买入10万股,投入本金60万元。当年市场很多人不看好银行股,旁人纷纷劝他放弃,可他不为所动,打定主意长期持有。中途股价最低跌到5.1元,账户一度浮亏,他一点不慌,心想就算不涨价,靠着每年股息也能稳住。
我认为,这个故事真正值得聊的,不是“拿住三年就能赚一倍”,而是很多人容易忽略的一件事:长线投资从来不是比谁更能熬,而是看你拿住的东西有没有持续创造现金流的能力。
按故事给出的数字算,他6元买入10万股,本金60万元,股价跌到5.1元时,账面市值只有51万元,浮亏9万元。
换成不少做短线的人,这个阶段最难受的往往不是亏了多少钱,而是每天都会怀疑自己,当初到底有没有买错。
可他没动,一些文章喜欢把这种经历写成“定力战胜市场”,我觉得只说对了一半。
一个人敢扛住15%左右的下跌,光靠脾气硬远远不够,真正能让人坐得住的,应该是他对公司盈利能力、资产质量、分红水平和估值有自己的判断。
证监会这些年一直提倡理性投资、价值投资、长期投资,我理解这里面最值得普通投资者注意的,不是简单盯住“长期”两个字,而是先把基本面看明白。
一家公司的经营逻辑已经发生变化,你还拿着不动,那不叫价值投资,更像是不愿承认判断需要调整。
故事里最吸引人的一笔账,是三年累计拿到大约12万元股息。
10万股拿到12万元,等于三年合计每股分红大约1.2元,平均每年约0.4元。
买入价按6元算,只看这个平均数,对应的年均现金回报大约6.7%。
很多人看到这里可能会觉得,哪怕股价趴着不动,每年收钱也挺舒服。
我更愿意说,分红的吸引力确实存在,可不能把股票分红理解成银行定期利息。
上市公司的现金分红要看盈利情况、现金流、资本支出安排和公司决策,监管部门鼓励上市公司形成持续稳定的分红机制,也明确要求企业兼顾股东回报与自身经营发展。
也就是说,今年分多少、明年还能不能保持,不是股民买进那一刻就已经锁死的数字。
还有个知识点容易被忽略,现金分红也不是凭空从市场里多出来的一笔钱。
上交所现行交易规则里,对除权除息有明确计算办法,只发生现金分红时,除息参考价格会考虑扣除现金红利。
股东账户里拿到了现金,股票价格在规则层面也会作相应调整。
我觉得高分红股票真正值得研究的地方,不是“发一次钱”,而是一家公司分完钱以后还能不能继续挣钱,资产质量能不能守住,下一年还有没有能力继续拿出真金白银回报股东。
这才是持续分红和一次性分红最大的区别,再看三年后的这笔账,假定股价真的来到11元,10万股对应市值110万元。
相较60万元买入本金,单看股票市值就是50万元浮盈,再加上三年累计约12万元现金股息,合计收益约62万元。
62万元除以60万元本金,简单算下来已经超过100%,从纯数学角度看,这组数字没有毛病。
问题也在这里,故事没有提供银行名称、证券代码、具体买入日期,也没有列出三次分红公告,我无法从上市公司正式公告里把“6元、5.1元、11元、12万元”四组关键数据全部对应起来。
这样的材料拿来讲投资逻辑没问题,直接包装成经过证实的真实人物经历,我认为就不够严谨了。
我更在意后面那句,“卖掉一半以后,剩下的一半就成了零成本底仓”。
这句话在股民圈里很常见,可真按经济账算,它并不准确。
按11元卖掉5万股,可以拿回55万元现金,距离最初投入的60万元只差5万元。
若把前三年收到的12万元股息也算进累计现金回流,收回的钱确实已经超过原始本金。
从投资者自己的心理账户来看,他完全可以觉得“本金已经回来了”。
可剩余5万股不是凭空出现的,这5万股在市场上依然价值55万元,它们依旧会涨会跌,公司经营变差时照样可能缩水。
把它叫“零成本仓位”可以帮助一些人调节心态,却不能理解成“这部分钱从此没有风险”。
在我看来,这个故事真正有知识含量的地方,正好就在这里。
一个人的股票收益,不能只看股价涨了多少,一块来自企业经营后真正分给股东的现金,一块来自市场价格变化带来的市值增减。
还有一块往往没人计算,那就是投资者自己有没有在价格波动里反复追涨杀跌,把原来的投资计划折腾坏了。
三块放在一起,才更接近完整的投资结果,不少人看完这种故事,会把全部功劳归结成两个字:死拿,我不太认同。
我的看法是,耐心确实是投资里很稀缺的能力,可耐心前面还得加两个字:研究。
没有研究支撑的坚持,可能只是硬扛;有基本面、有现金流、有持续跟踪的长期持有,才更接近理性投资。
资本市场不存在只涨不跌的承诺,上市公司的分红也不是永久不变的合同。
投资可以有信心,也要留有敬畏,这比一个“长期持有必胜”的故事,更值得长期记住。