银行开始抢存款了!部分利率重回“2字头”,高息时代真的要回来了吗?
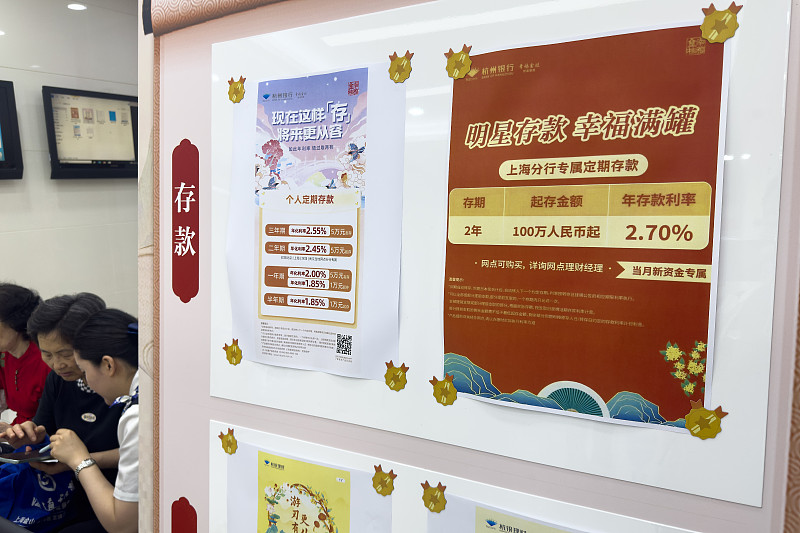
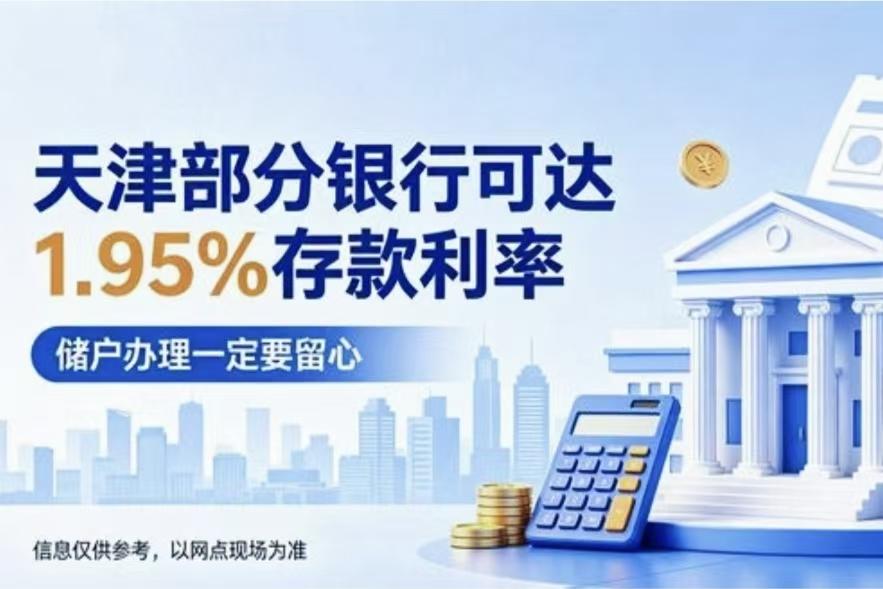
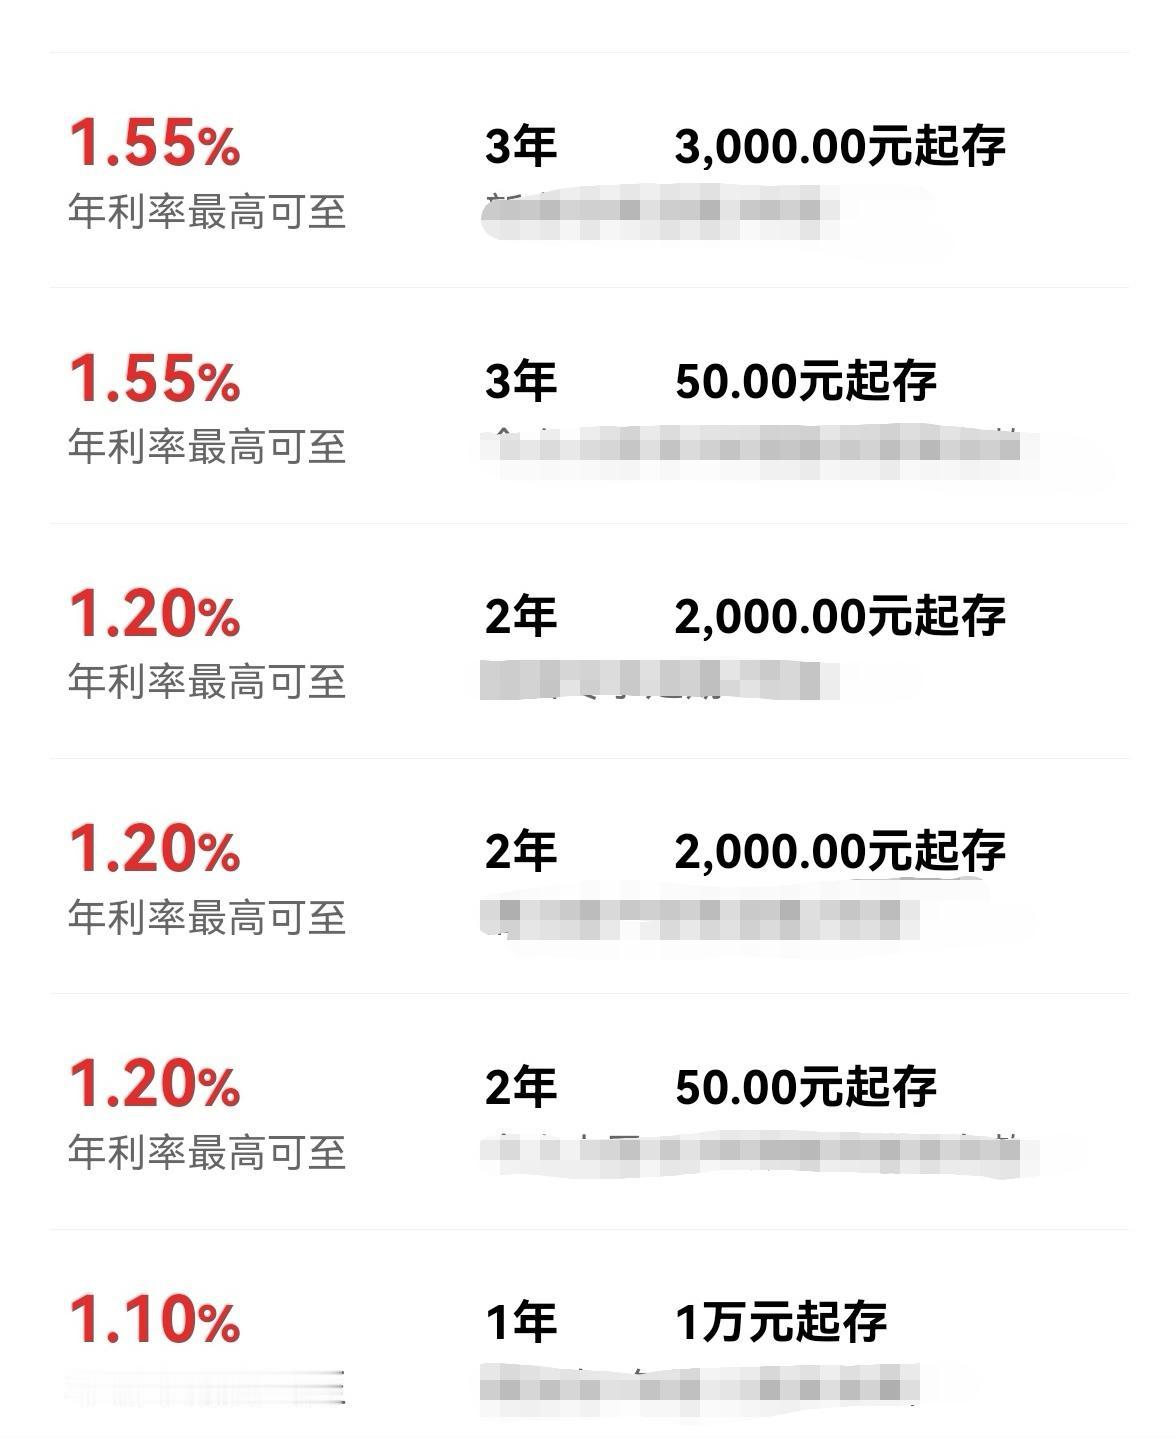
存款市场最近出现一个很有意思的现象。在存款利率连续多年走低、大行定存普遍落入“1字头”之后,不少中小银行、民营银行悄悄上调定期存款、大额存单利率,部分中长期产品收益率重新站上2%,一场无声的揽储大战已经打响 。
很多储户看到消息十分兴奋:是不是存款高息时代要回归?手里的钱要不要抓紧存长期定存?我们把这件事讲透。
一、揽储战打响,少数产品重回“2字头”
最近一段时间,国有大行、全国性股份制银行存款利率整体保持低位,三年期普通定存大多在1.3%‑1.5%区间。
但区域性农商行、村镇银行、部分民营银行开始差异化出招:
- 部分2年期、3年期特色定期、大额存单,年化利率回升至2.0%‑2.15%区间,重新回到“2字头”阵营 。
- 加息产品大多设置额度限制、起存门槛、活动期限,并不是全品类挂牌利率全面上调。不少高息存单限时发售、售完即止 。
- 部分银行出现利率倒挂:两年期利率高于三年期,短期存款性价比反超长期存款。
为什么银行突然抢存款?
第一,临近季度、年末考核,银行需要稳定核心存款,保障信贷业务有充足资金。
第二,居民储蓄意愿居高不下,资金在不同银行之间流动,中小银行想要留住本地储户、吸引外部资金,只能拿出利率作为竞争筹码。
第三,不少老一批高息存款集中到期,银行需要推出有吸引力的产品承接到期资金。
二、重点提醒:这不是全行业加息,只是局部“促销”
很多人产生一个巨大误区:个别银行利率回升=存款利率整体反转、利率要大涨。
这里一定要分清两个关键点。
1. 国有大行几乎没有加息动作
六大行存款定价整体保持平稳低位,不会轻易抬高付息成本。高息产品基本集中在地方中小银行、民营银行,属于区域性、阶段性营销手段,并不是全国统一政策转向。
2. 高息很难长期维持
目前银行业整体净息差压力较大,如果长期大面积推行2%以上的长期存款,银行的资金成本会明显抬升,经营压力会变大。
业内普遍判断:这一轮小幅加息更多是短期揽储手段,等到存款任务完成、资金压力缓解,高息产品大概率会下架、利率回落,很难形成长期趋势 。
三、高息存款时代,还回得来吗?
结论很明确:过去三年期定存3%、4%的黄金时代,基本很难重现。
从宏观环境看:
市场整体资金供给充裕,实体经济贷款利率维持低位。如果存款利息长期偏高,银行放贷收益覆盖不住存款成本,整个金融体系很难良性运转。
未来存款市场大概率是这样的格局:
1. 利率分化常态化:大行利率偏低、稳定;中小银行阶段性放出略高的存款产品,储户可以货比三家。
2. 短期产品更吃香。越来越多银行不愿意长期锁定高成本资金,五年期高息产品会越来越稀缺,甚至部分银行直接下架五年期定存。
3. “利率倒挂”变得常见。两年期、一年期利率,有可能高于三年期、五年期。存的时间越长,收益不一定越高。
四、普通储户,现在应该怎么操作?
给大家三个务实建议:
1. 看到2字头存款,不要盲目一把锁5年
优先看清产品期限、起存金额、是否可提前支取、有没有额度限制。可以适度锁定短期、中期产品,但不要一口气把全部资金押在超长周期存款上。
2. 分清银行类型,兼顾收益与安全
优先选择正规持牌银行。不要只盯着利率,分散存放,避免大额资金全部集中到单家小型机构。
3. 不要把全部身家放在存款里
低利率大环境下,单一存款很难跑赢通胀。可以根据自己的风险承受能力,少量配置稳健理财、债券类产品,平衡整体收益。
结尾总结
一句话概括:局部存款利率回暖是短期揽储现象,并非利率大反转。高息时代不会归来,但阶段性的好存款机会确实出现了。
储户可以抓住合适的产品,但切忌冲动、盲目长期锁仓。
提示:本文内容仅供财经科普,不构成任何存款、理财投资建议。