标签: 银行

伊朗总统联大期间接受采访表示:用卖石油换来的人民币采购中国商品,伊朗没有问题;但
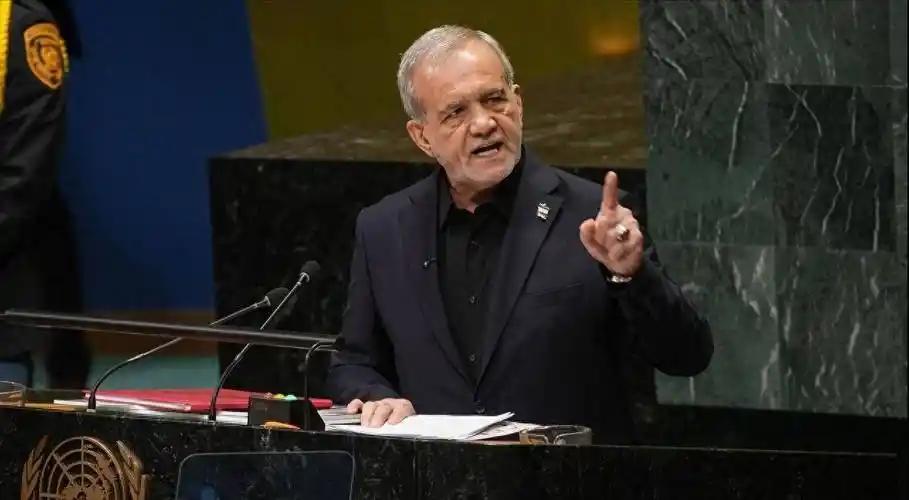
伊朗总统联大期间接受采访表示:用卖石油换来的人民币采购中国商品,伊朗没有问题;但要把这些人民币兑换成美元、欧元等货币,再转移到第三国使用,却十分困难。这句话在2026年9月底从纽约传出来时,西方媒体的第一反应是如获至宝,标题被剪辑成“中国扣了伊朗的钱”,通稿铺天盖地发出去。但翻完整版采访就会发现,佩泽希齐扬用的词是“阻滞”,不是“扣押”,这两个词之间的差别,就是整个故事的钥匙。那是在联合国大会的间隙,他坐进福克斯新闻的演播室。主持人布雷特·拜尔的第一个问题就带着火药味,追问伊朗是否还在资助中东武装团体。佩泽希齐扬没有绕弯子,把话题引到了钱上,说伊朗的资金在中国被阻滞了,连自己的油款都转不出去。这番话听着像是在抱怨中国,实际上矛头对准的是另一套东西。先把账理清楚。伊朗八成以上的石油卖给中国,从2026年起,这笔买卖百分之百用人民币结算。油轮从哈尔克岛出发,穿过霍尔木兹海峡,航程二十多天抵达山东港口,卸完油,炼厂签收货单,人民币打进伊朗在中国银行开立的账户。钱的所有权明明白白归伊朗,中国既没冻结也没挪用。伊朗拿着这笔钱,可以顺畅采购中国的工业设备、精密零件、汽车和各类工业原料,双边贸易闭环运转了好几年。问题出在钱要“动”的时候。伊朗想把人民币换成美元或欧元,汇回德黑兰国库,或者付给欧洲、东南亚的供应商,这一步撞上了一堵看不见的墙。这堵墙不是中国砌的,是美国的金融制裁砌的。任何一家银行,只要经手涉伊资金的美元清算,就可能被美国财政部列入制裁名单,被踢出美元结算体系。这意味着什么?意味着这家银行不能再做任何美元业务,国际贸易、外汇交易、代理行关系全部断掉。全球大部分商业银行不会为承接伊朗这笔资金去冒失去美元业务的风险。伊朗不是没有别的路子。第一条路,走昆仑银行的“石油换商品”闭环。这家银行2012年就被美国列入制裁清单,与美元体系彻底切割,专门做中伊之间的人民币结算。伊朗卖油拿人民币,再用人民币买中国的工业品,额度核销,闭环运转。这条路能保住买卖,但钱出不了这个圈,想拿去买欧洲的药品、韩国的电子产品,门都没有。第二条路,走土耳其、阿联酋的影子银行。在当地注册空壳公司,把人民币转过去,偷偷换成美元现金或者黄金,抽成一度高达百分之十五。肉疼归肉疼,至少能把钱弄出来。但2026年9月初,美国财政部直接制裁了土耳其的金环球银行,这家银行干的正是把伊朗在华石油收入转到土耳其换现金和黄金的买卖。制裁一出,暗道也被堵了。三条路堵了两条半,剩下的半条还是只能在中国国内花的闭环。约九百六十亿美元的出口外汇收入没能回流国内,不是钱没赚到,是赚到了拿不回来。外汇市场缺美元,本币里亚尔承压,物价跟着涨,老百姓的日子一天比一天紧。佩泽希齐扬当着美媒的面说这番话,用意很直白,你们不是说我到处撒钱资助代理人吗?我连自己的油款都汇不回去,哪来的美元往外送。但更深一层看,这件事戳破了一个很多人不愿意面对的现实:去美元化喊了这么多年,真正落地的时候才发现,绕开美元结算只是第一步,让结算货币真正“自由可用”才是最难的那一步。人民币在伊朗外汇储备中的占比已经达到百分之二十二到二十五,成了第一大储备货币。可储备货币和硬通货之间,还隔着一道全球流动性的鸿沟。美元之所以是美元,不光因为美国经济体量大,更因为它能在全世界任何一个角落随时花出去、随时转走。伊朗的处境,本质上也是所有被美国制裁国家的共同困境。你可以不用美元,但你很难不用美元体系。你可以收人民币,但你很难让人民币像美元那样在全球自由流动。中伊25年全面合作协议签了五年多,到2025年协议框架下实际落地的投资大概只有400亿美元,而中国从2007年算起对伊朗的总投资累计还不到50亿,差距摆在那里。2026年3月,伊朗外长阿拉格齐还在强调要“加快落实”25年协议,伊朗议长卡利巴夫也公开放话,双边合作不能老停在备忘录和意向书层面。钱在账上,是伊朗的,买中国商品可以,付工程款可以,中国的承包商在伊朗修机场、建炼油厂,应得的工程款可以从这笔人民币额度里划转。但伊朗想把钱变成能在全球自由调动的资产,这道坎目前还迈不过去。这不是人民币不够努力的问题,全球金融基础设施的路径依赖是几十年积累出来的,跨境兑换、保险、清算这些环节仍然与美元体系挂钩。只要这个挂钩存在,美国的制裁杠杆就依然锋利。伊朗的困境摆在那里,去美元化走到最后一公里,换掉了结算货币,不等于换掉了清算体系。这盘棋,还远没到终局。
我的个老天,赔惨了。去年把16万元人民币换成了美元,存了一年期定单,觉得年利率
我的个老天,赔惨了。去年把16万元人民币换成了美元,存了一年期定单,觉得年利率百分之三真是太香了。前两天,银行通知我,说今天存单到期,可以转存了。国庆期间,他们十点才上班。所以,我今天十点钟去了银行,把本金加利息全又存了一年期,年利率还是百分之三。账面上多了几百美金。回到家,我看了一下今天的美元汇率,己经降到1:6.7了。这账一算,心口像被门夹了。去年16万人民币换美元,按那时候汇率大概7.1上下,能换两万二千多刀。一年利息3%,到手多六百多刀,账面确实好看。可人民币一硬起来,美元软到6.7,把那点利息一折回人民币,本金反而缩了——汇率吃掉的肉,比利息给的那点零头狠十倍。好多人一听说“美元定存3%”“港漂银行给4%”,腿就痒。他们光盯利率,不盯汇差。你又不是美国人,终归要回国内买房、看病、给娃交学费,美元再香也得换回人民币花。汇率从7.1蹦到6.7,每刀少赚四毛多,两万多刀就是小一万人民币没了。那几百刀利息,像捡了根冰棍,转头丢了整只羊。这事儿怪不着银行。柜员巴不得你存美元,拉存款有任务,3%是美国那边加息尾巴上的残羹,不是白送钱。真懂行的,换汇前先问自己:我后面用不用人民币?人民币是在升值通道还是贬值通道?美国降息周期来了,美元资产价格晃,汇率比利息野得多。散户拿自己血汗钱去跟宏观博弈,像拿苍蝇拍跟台风对扇,拍断了都没声响。也别听短视频里那些“美元霸权完蛋快抄底”的喊单。一边喊美元崩,一边劝你换美元存息,脑子长在俩头上。普通老百姓最稳的活法:本币收入、本币理财、别碰看不懂的币种。真有孩子留学、境外买房那种硬需求,再按用款时间锁汇,不赌方向。这大哥回家一看6.7,肠子悔青也晚了。存单白纸黑字,明年再到期,万一美元再软到6.5,账面又一层皮。说白了,贪那3%的甜头,忘了汇率才是大刀。银行笑眯眯收你存款,市场笑眯眯割你汇差,两头你都当韭菜还帮人数钱。钱这东西,不懂的规则比看的利率要命。下次再有人跟你说“美元定存太香”,先回他一句:香的是银行,苦的是我。各位读者你们怎么看?欢迎在评论区讨论。美元汇率分析美元行情国际汇率分析人民币兑换率1美元兑换美金定存利率外币兑换人民币

当地时间2026年9月16日,美联储结束9月议息会议,宣布把联邦基金利率目标区间
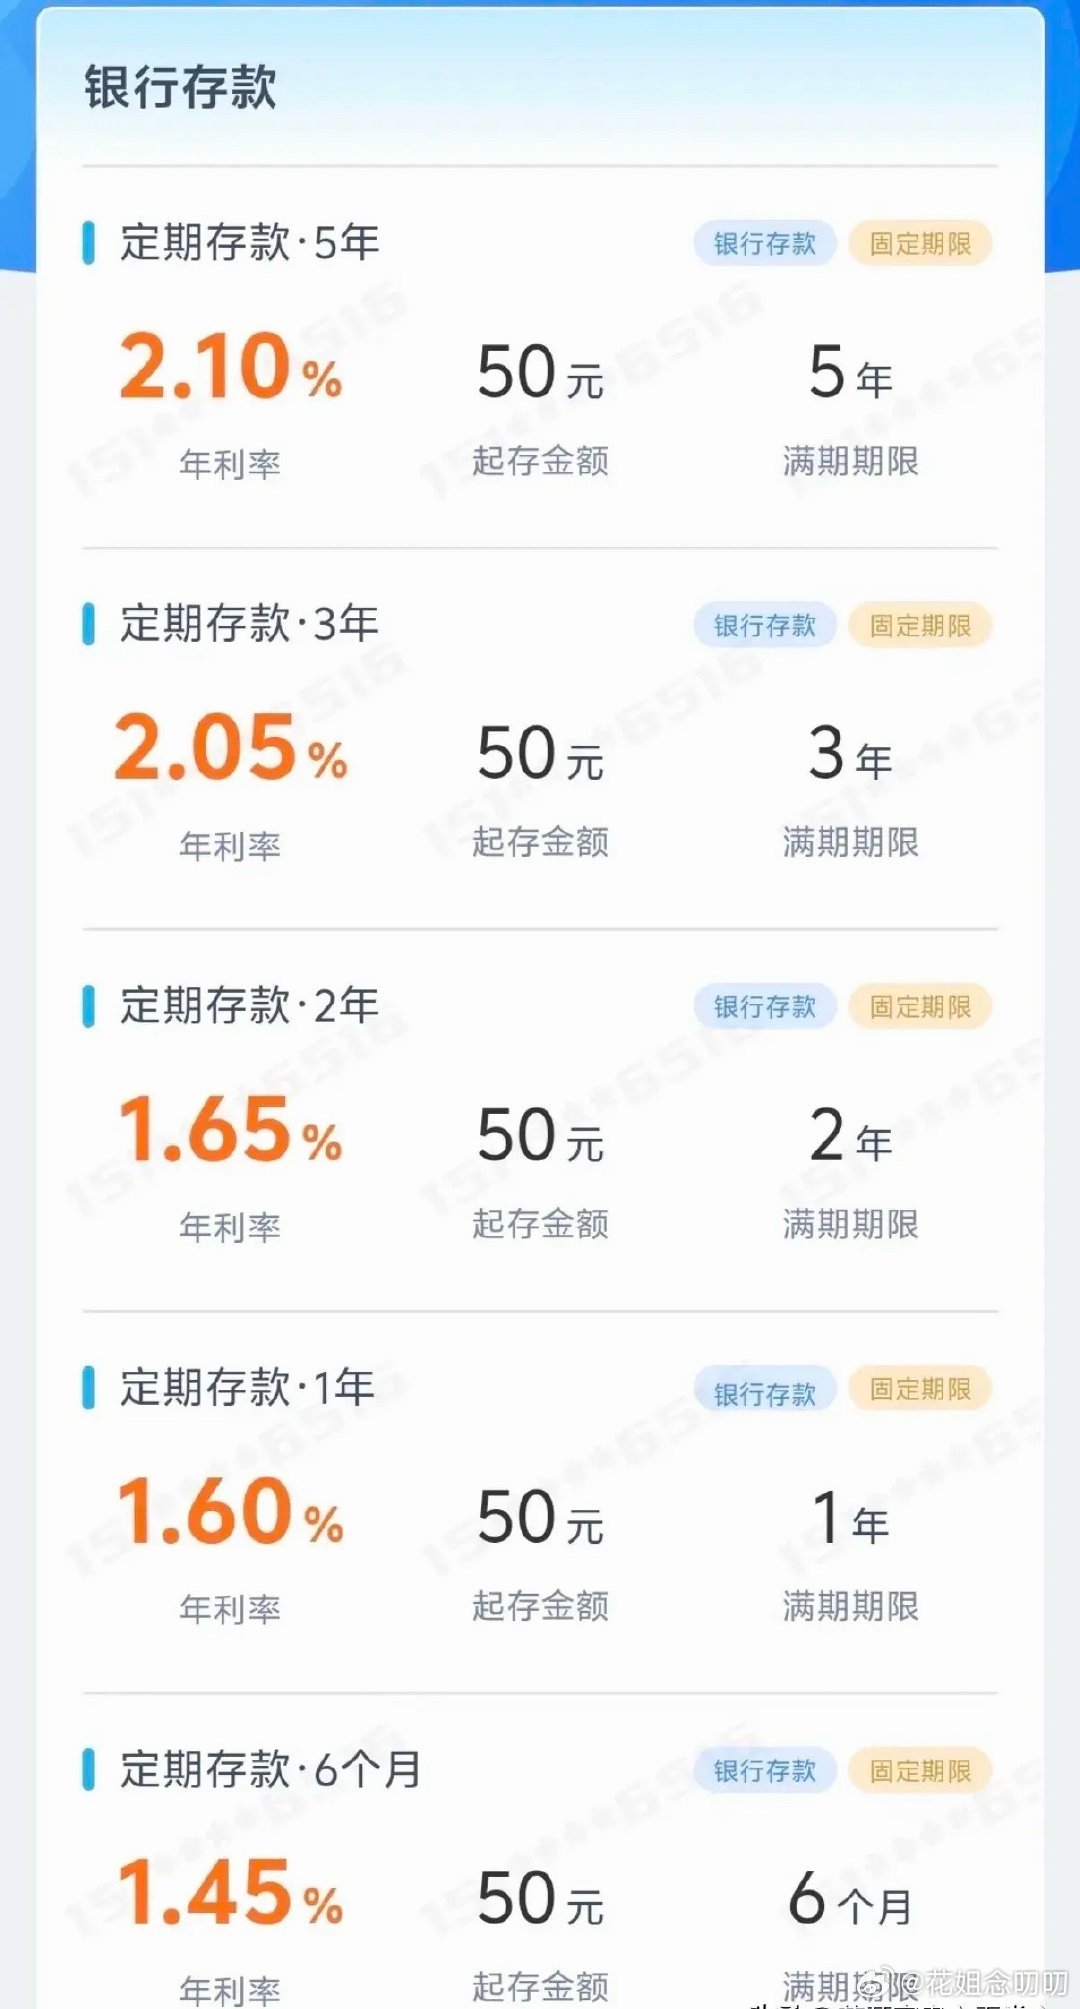
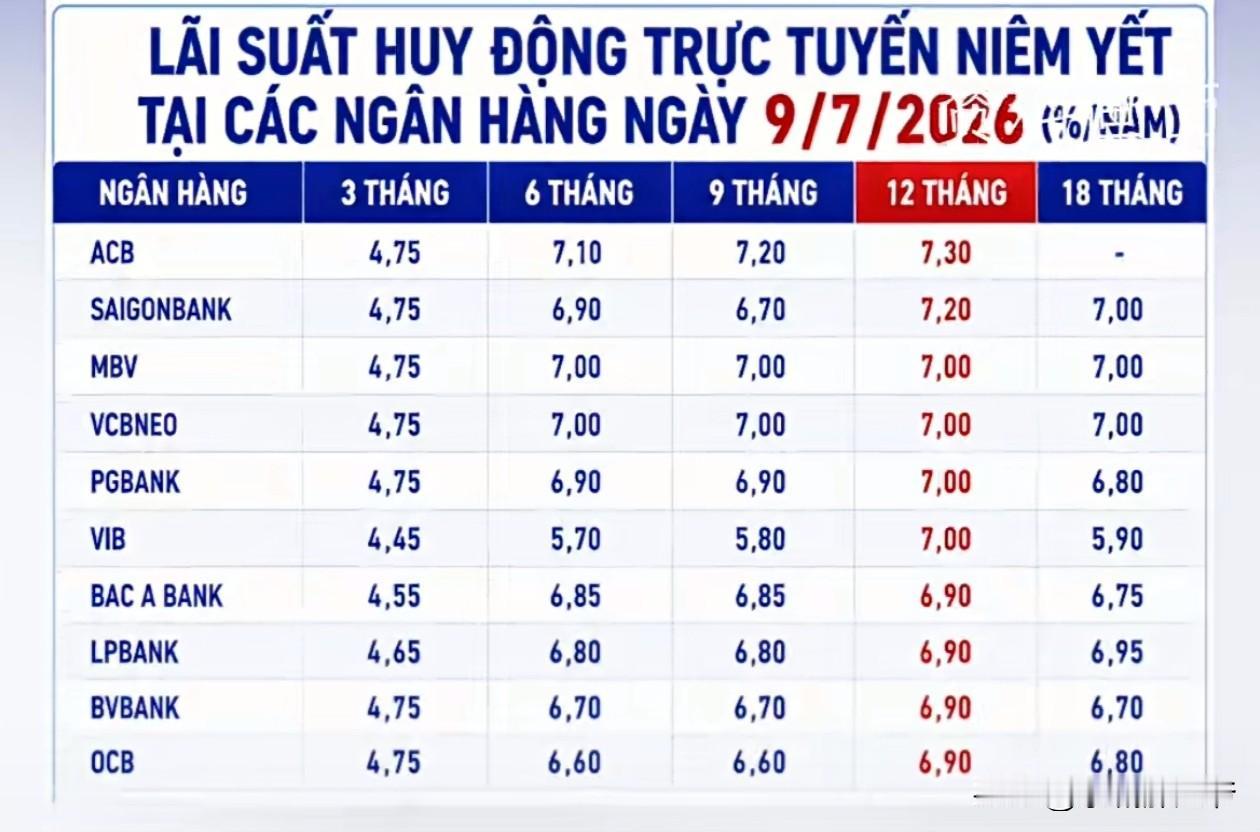
当地时间2026年9月16日,美联储结束9月议息会议,宣布把联邦基金利率目标区间上调25个基点,落到3.75%到4%这一档。这是时隔三年多头一次加息,投票结果12比0,全场一致。截至9月28日,联邦基金实际利率报在3.88%。原帖那笔账,咱们先一笔笔算清楚。基准利率摸到4%之后,一些境外银行给出的美元一年期定期报价,确实能到5%上下,个别大行的大额存单甚至摸到6%。按5%算,存100万美元,一年利息5万美元,折合人民币差不多36万,摊到每个月三万。原帖说的是100万人民币本金、一年7万利息、月均6000块,那是按换汇成美元之后的口径,数字本身没算错。真正的问题不在这串数字上,而在门槛。第一,你得先有合规的换汇额度。咱们国家个人每年便利化购汇额度是5万美元,折成人民币三十多万。想凑够100万人民币换美元,一个人一年的额度根本不够,得动用好几个身份证,还得说清资金来源。第二,钱出去了怎么存。内地居民直接开境外银行账户,绝大多数银行要求人到场、要有当地地址证明,有的还要填税务居民声明。第三,汇率风险。今天6块8换出去,明年要是回到7块3,利息赚了5个点,汇率亏回去7个点,倒贴。第四,存款保险。内地的存款保险只保内地银行,境外那套不在这个框里,真出了事没人给你兜底。再看一眼国内。现在大行一年期人民币定期挂牌价,才1%出头。100万存一年,利息一万出头,一个月不到一千块。难怪有人盯着那串美元数字眼睛发亮。可高息这东西,从来不是白给的。就好比小区门口两家包子铺,一家菜包两块五,另一家同样大小的菜包挂价一块钱,你第一反应不会是捡着便宜了,得先琢磨那家是不是肉不新鲜、还是马上要关门跑路。美元存款报价5%以上,背后是美国财政部每天要还四十多亿美元利息、30年期美债收益率刚破5.6%那笔账。利率越高,说明借钱的人越急,急的代价最后总要有人扛。我认识一位在银行做了十几年的朋友,他跟我说,真要配置点外币资产,别把它当躺平靠利息过日子的退路,最多拿家庭金融资产的一两成去做个对冲。剩下的大头,还是得落在自己看得懂、用得上的地方。说到底,那串让人馋的数字,是给有美元收入、有境外用款需求、能承受汇率波动的人准备的。普通上班族盯着6000块月利息就热血上头,先得问问自己三句话:换汇额度够不够、钱出不出得去、汇率跌了扛不扛得住。这三关过不了,再高的利息也是橱窗里的蛋糕,看着香,吃不着。
海牙这法院真横,专抓总统总理!真正让华盛顿紧张的,未必是海牙多签一张逮捕令,而
海牙这法院真横,专抓总统总理!真正让华盛顿紧张的,未必是海牙多签一张逮捕令,而是一个先例:一个国家明明没有加入《罗马规约》,它的军人、官员甚至盟友领导人,却可能因为行为发生在缔约国领土上,被国际刑事法院纳入管辖。国际刑事法院明确主张,只要有关行为发生在缔约国境内,就可能获得属地管辖权,这才是美方与海牙长期冲突最硬的一层。这也解释了一个看似矛盾的现象。美国并没有加入国际刑事法院,却比很多缔约国更在乎这家法院的一举一动。特朗普9月22日在联合国大会上直接要求成员退出国际刑事法院,称其已经“失控”,几天后又公开把它称为“流氓机构”。这种火力已经不是一般外交批评,而是在挑战这套司法机制本身。海牙眼下遇到的麻烦,也早已不是口水战。10月1日,国际刑事法院与法国保险巨头安盛的合作结束,路透社报道,美国制裁风险是重要背景。保险只是一个口子,一旦银行、云服务、软件、薪资结算乃至商业保险公司都担心被美国制裁,法院即使还能开庭,运行成本也会明显上升。国际刑事法院显然预料到了这种压力。9月25日,其副检察官透露,法院过去一年已经提前做准备,包括从微软产品转向德国开源办公平台openDesk,寻找替代银行和保险服务,并提前支付部分人员薪酬。美国打的是金融和技术体系牌,海牙则在尝试降低对美国商业基础设施的依赖。所以把这件事简单理解成“美国怕自己人被抓”,还不够准确。美国真正不能接受的是:一个自己没有批准的国际司法机制,能够依据另一国的缔约身份,对美国人员主张刑事司法权。美国历届政府在国际刑事法院问题上立场强硬,背后首先是主权和司法权边界,而特朗普政府只是把这种冲突推到了更激烈的程度。把时间拨到今天,冲突对象又扩大了。2026年8月19日,美国对国际刑事法院院长赤根智子和高级审判律师AbdoulayeSeye实施制裁。国际刑事法院当天披露,18名法官中已有9人遭到美国制裁,两名副检察官、前检察官和一名工作人员也在名单之中。对一家法院而言,这已经不是象征性施压。但海牙也有自己的法律逻辑。法院并不声称全球任何人都自动受其管辖,而是认为,如果犯罪行为发生在缔约国领土,或者联合国安理会移交有关局势,就可能产生司法管辖。问题恰恰在这里:一方讲“没有签字就不受约束”,另一方讲“进入缔约国领土就要承担法律后果”,冲突天然存在。总统、总理为什么频频进入逮捕名单,也不是因为法院专门盯着国家领导人。国际刑事法院处理的是灭绝种族罪、危害人类罪、战争罪和侵略罪,调查对象是个人。只是到了国家领导人这一层,军事指挥权、政策责任和国家主权全部叠在一起,因此任何案件都会迅速从刑事司法问题升级为国际政治事件。可到了2026年,国际刑事法院面临的另一条压力线也越来越清楚:成员开始流失。7月,布基纳法索、马里和尼日尔启动退出程序;9月底,瑙鲁也采取退出《罗马规约》的步骤。法院目前仍列有125个缔约国,但连续出现退出动作,对其政治号召力并不是好消息。特朗普在联合国号召各国退出之后,瑙鲁成为最受关注的响应者,但并没有出现大规模退约潮。德国反而在9月28日派外长到海牙公开表达支持,欧盟和荷兰还在讨论如何利用欧洲的阻断法规,降低美国制裁对法院人员和商业服务的冲击。这场争端正在把美欧司法理念差异公开化。从中国角度观察,这里面最值得警惕的是另一件事:国际规则不能只解决弱国的问题,也不能由某一个力量中心决定什么案件可以查、什么案件不能查。中国没有加入《罗马规约》,长期重视国家主权和司法主权,因此对国际刑事法院跨越缔约关系扩大管辖始终保持谨慎,这与美国反对法院的具体政治动机并不是一回事。同样也不能忽略另一面。如果任何大国只要不喜欢某个国际司法机构,就能够凭借金融制裁迫使银行、保险公司和软件企业与其断开联系,那么争论就从“法院有没有越权”变成了“谁掌握国际金融基础设施,谁就能影响司法机构生存”。这是2026年10月这场风波比过去更值得关注的新变化。
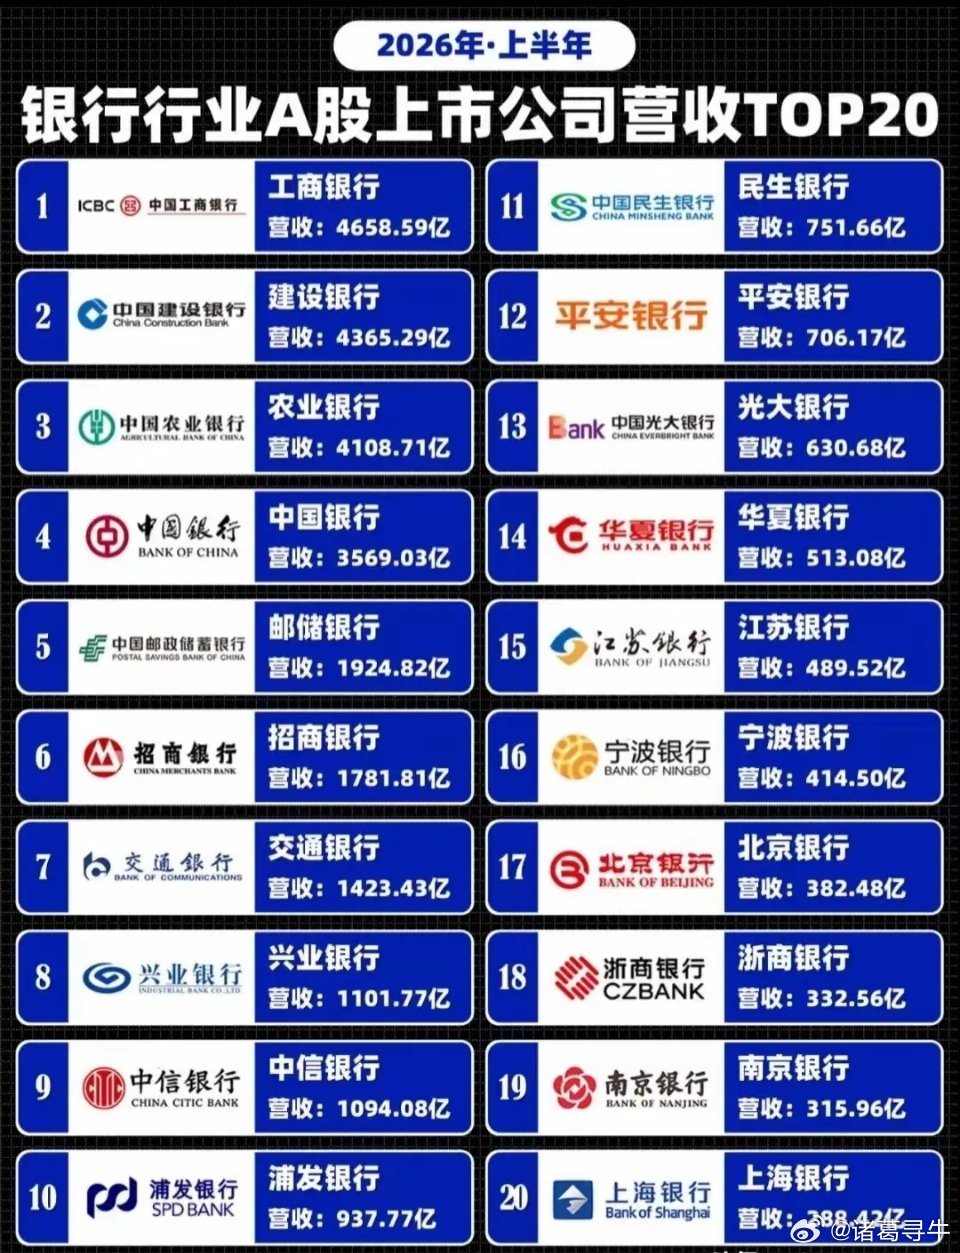
大家看看全国最好的零售银行,招商银行有多牛?我明明只欠了6.7元,招商银行告诉
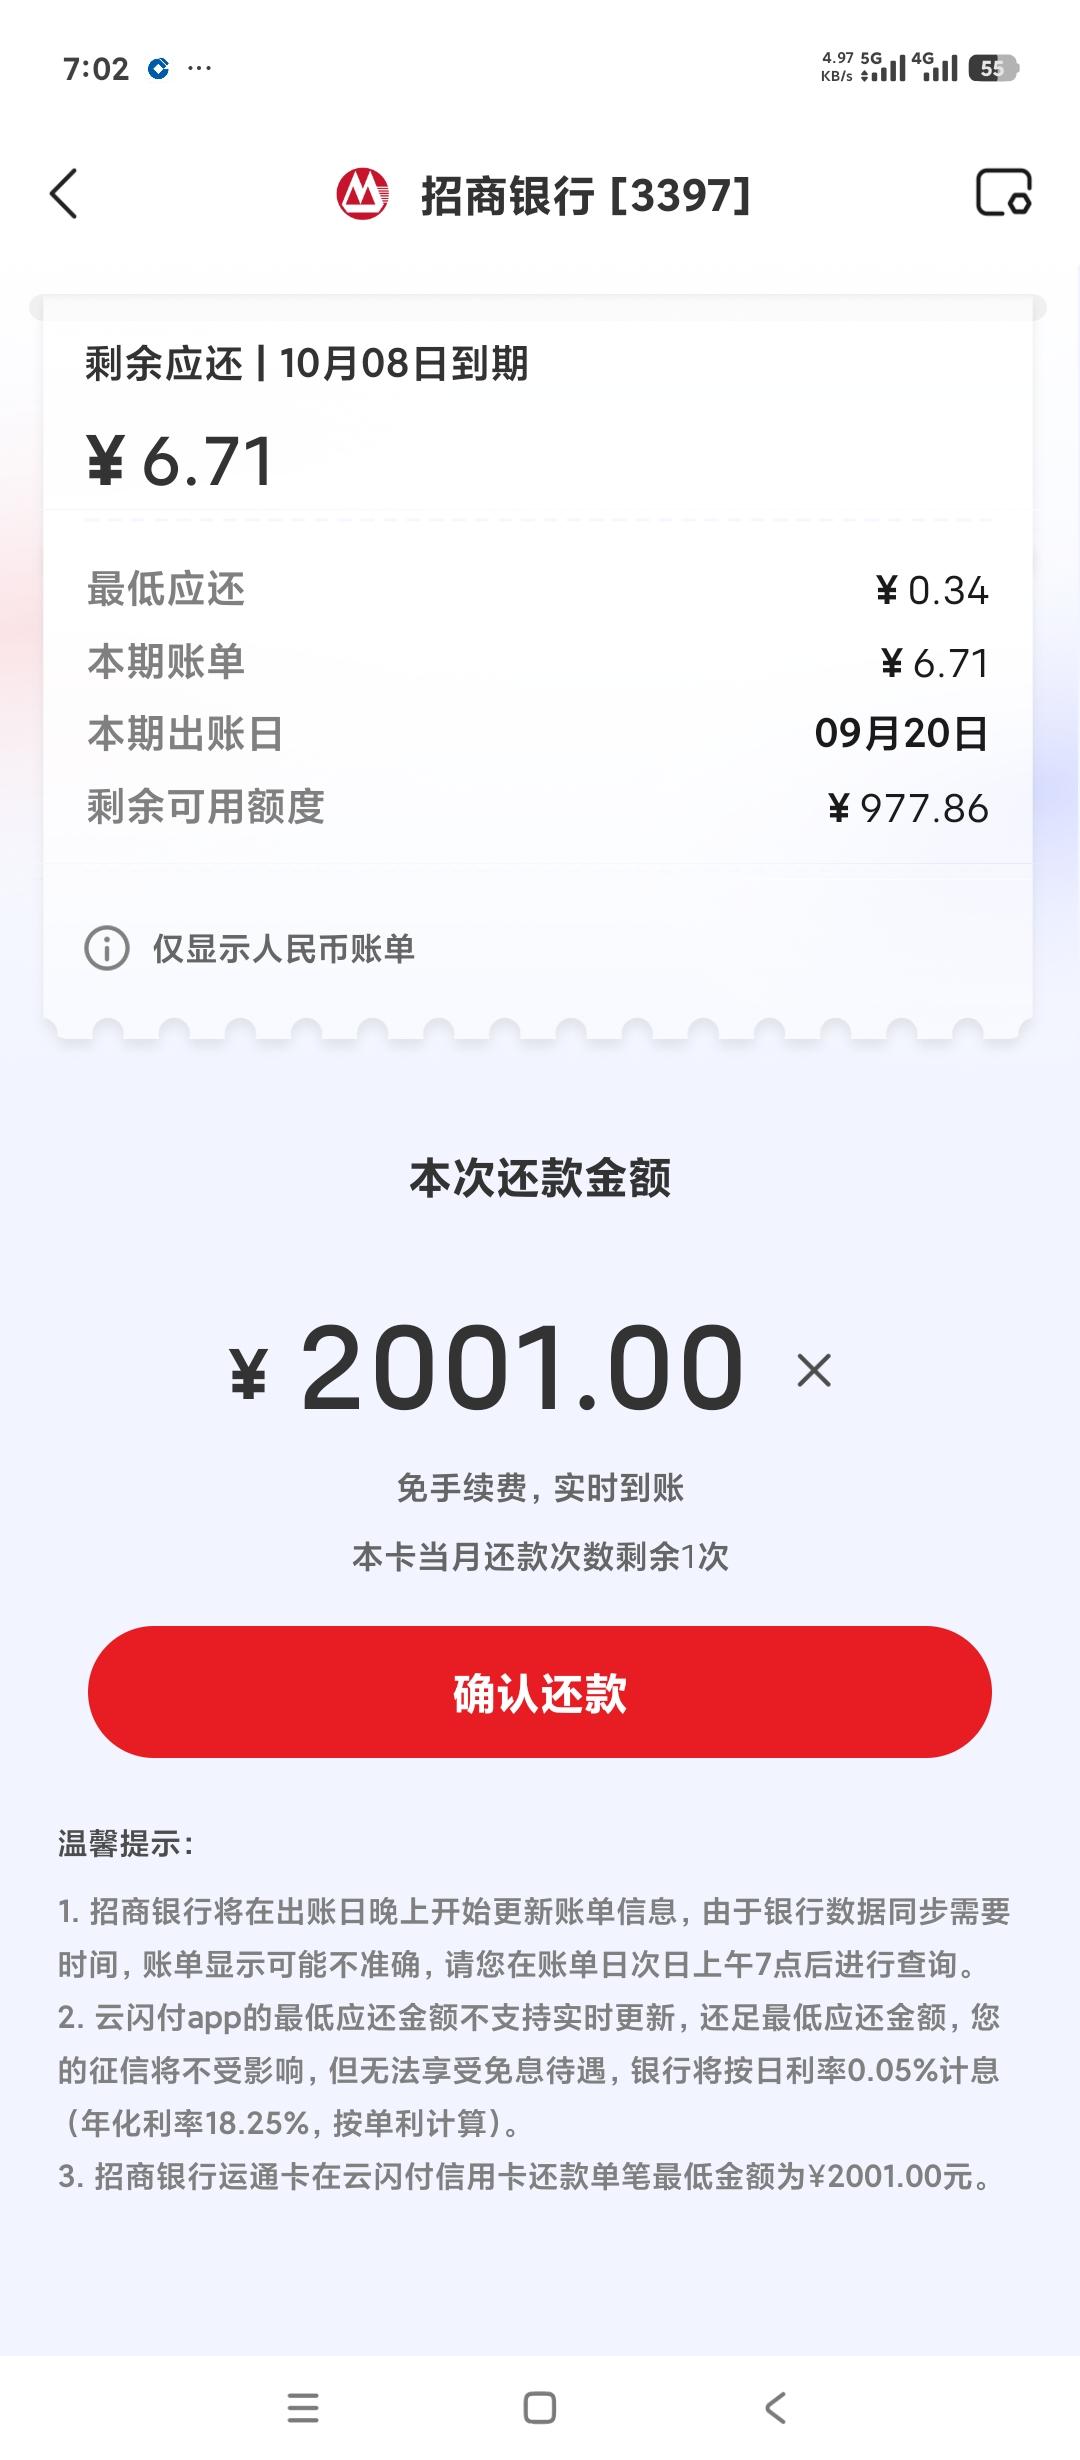
大家看看全国最好的零售银行,招商银行有多牛?我明明只欠了6.7元,招商银行告诉我最低要还2001元。所以千万不要相信什么最好的银行。乌龟王八都差不多,大王八也是王八。你们遇到过这种情况吗?
华尔街最抓狂的事发生了!他们那套无往不利的金融绞肉机,撞上了一座钢铁长城。截至
华尔街最抓狂的事发生了!他们那套无往不利的金融绞肉机,撞上了一座钢铁长城。截至2026年9月,人民币在全球贸易融资中排名靠前,CIPS系统间接参与者突破1600家,连卢旺达、乌兹别克斯坦的银行都挤破头加入。这可不仅仅是支付方式的改变,而是一盘布局了30年的大棋,192个国家和地区的清算网络,就是插进全球贸易节点的毛细血管。不用美元照样买中国货,不用SWIFT照样能结算。这种温和的基建铺设,是最致命的釜底抽薪。等华尔街反应过来,全球支付系统早就换了套底层逻辑。这事儿的门道,华尔街那帮西装革履的精英平时是怎么玩割韭菜的。一种货币想被大玩家看得起,前提是得让他们能下嘴。几十倍杠杆一加,半夜三点的电子盘里随便搅动,普通市场参与者的利润就被收割得干干净净。可偏偏出了个人民币。这货币明明国际地位越来越高,全球央行都往储备篮子里塞,但那些身经百战的对冲基金拿它一点脾气都没有。想空找不到敞开的门,想联手绞杀连筹码都凑不齐。这种你上桌但别想玩老套路的憋屈感,让欧美大行的资深交易员天天对着屏幕直摇头。这几年最反常识的一幕,实实在在发生在无数谈判桌上。过去跟欧洲客户提一嘴人民币结算,人家大多客气地岔开话题,觉得平白增加换汇流程纯属多此一举。现在情况彻底反转。越来越多的欧洲进口商在谈判一开始就主动要求用人民币报价。不是他们特意给中国供应商行方便,完全是被美元这几年的上窜下跳折腾怕了。欧元换美元再换人民币,两遍汇兑折腾下来,到手的订单利润薄得跟纸一样。干脆一步到位,用欧元直接换人民币,省掉中间商赚差价。对中国出口商来说更踏实,报价单上写多少最后就落袋多少,不用天天盯着离岸盘的红绿数字心惊肉跳。华尔街最绝望的地方就在这。人民币的行情不是金融圈几个交易员敲键盘敲出来的,是港口起重机一箱一箱掉出来的。几十万个集装箱真金白银的往来,形成的是实打实的人民币需求。国际炒家习惯了靠杠杆薅差价,面对这套打法就像拳头打在棉花上。资本项目没有完全放开,热钱想大规模涌进来炒作没门路。想趁机狙击汇率,监管层面有的是成熟工具等你爆仓。最终人民币的价格波动主要由真实贸易需求推动,而不是对冲基金的投机盘。你说它完全开放,它处处有金融安全的底线守护。你说它封闭保守,它的流通足迹已经踏踏实实跑遍了全球绝大多数贸易节点。这种看似分裂的状态,恰恰是它最有韧性的地方。现在欧美银行的心情特别矛盾。一边清楚绕不开人民币结算,拒绝就等于把中国市场的订单往外推。一边又放不下靠操纵汇率收割市场的老路子,对着这个波动有限基本面扎实的货币,像老虎啃刺猬一样想咬又下不去嘴。但大势不可逆,越来越多的海外金融机构已经主动选择上车。南非第一兰特银行的资金部负责人都公开坦言,成为CIPS直接参与行之后,跨境人民币支付服务更快更透明,对中间环节的依赖大幅减少。这套依托实体经济搭建的新规则,最终给全球产业链上所有做实业的企业提供了一份过去稀缺的踏实感。当金融空转撞上实体长城,胜负早就注定了。