银行变脸了!
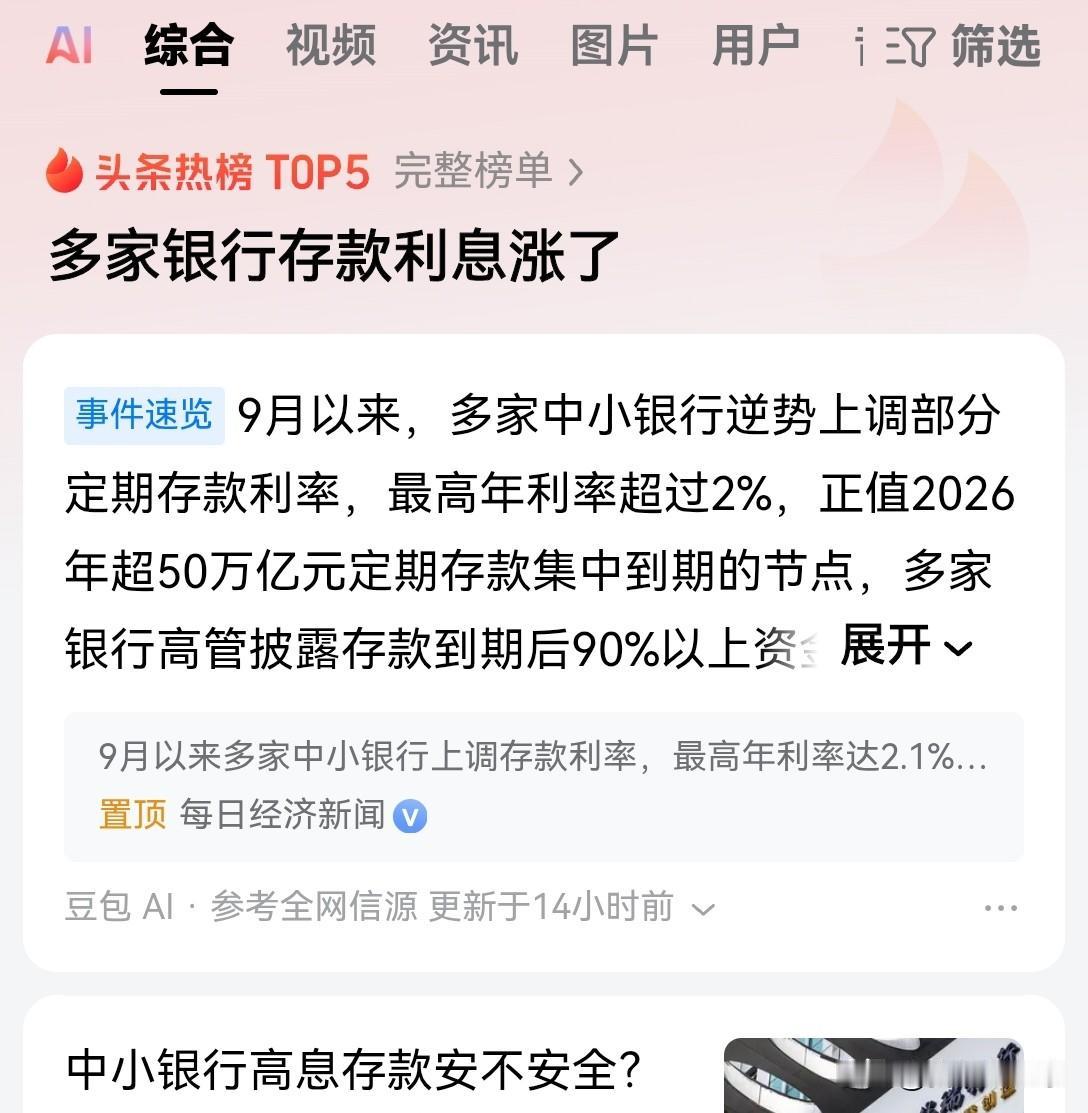
存款利率跌了整整两年,微众银行突然把3年期定存利率从1.6%拉回1.75%,一口气上调15个基点。湖北监利农商行紧随其后,1年期利率从1.15%跳到1.30%。降息潮里逆势加息,这不是发善心。
央行数据摆在那里:2026年4月和5月,全国居民存款合计缩水2.05万亿元,创下近十年最大规模的“两连降”。
前几年接近3%的老定存集中到期,储户一看续存只有1.3%,扭头就走。中小银行的个人存款正在加速流失。
存款跑哪儿去了?中金测算一季度流入寿险1.5万亿、私募基金5836亿、股票保证金4510亿。钱没消失,是换了地方。保险、基金、股市把储户的钱一点点搬走,中小银行眼睁睁看着负债端漏水。
更要命的是大行也来抢人,2026年7月起,中国银行、农业银行、建设银行率先重启5年期大额存单,工商银行8月跟进。大行牌子硬、网点多,利率给到1.6%,中小银行拿什么留客?
招联首席研究员董希淼说得直白:这轮逆势上调是“基于阶段性资金缺口驱动的负债维稳,而非长期战略转向”。翻译成大白话,不是想加息,是快留不住人了。
值得注意的是利率倒挂,微众银行3年期1.75%,5年期反而只有1.60%。银行宁可多付短期利息,也不愿锁死长期负债。这说明它们自己也不信高利率能撑太久。
苏商银行5年期大额存单利率1.85%,华通银行5年期定存直接干到2.1%。看着诱人,但都是限时、限额、限客群的防御性动作。银行不会盲目放量,大多控制规模。
南开大学金融学教授田利辉提醒,单一存款很难同时满足安全、流动和增值需求,居民配置思路应从“单一储蓄”转向“分层配置”。10万块存三年,多拿的利息也就450到1050块,为这点钱把身家塞进某家村镇银行,不值当。
行业整体利率仍在低位,工、农、中、建、交五大行1年期定存挂牌利率0.95%,二季度末行业净息差仅1.41%。资产端贷款收益持续走低,负债端再高息揽储,利差就快没了。
这轮加息能撑多久?曾刚认为压降长期高息负债仍是行业主线,博通咨询分析师王蓬博判断“很难出现大量银行集中跟进发行长期大额存单”。中小银行的加息窗口,大概率是阶段性的。
存款保险只保50万本息,与其纠结哪家银行多给10个基点,不如想想自己的钱什么时候用、能承受多大波动。
银行变脸背后,变的是策略,没变的是,靠存款利息躺赚的日子,真的一去不返了。