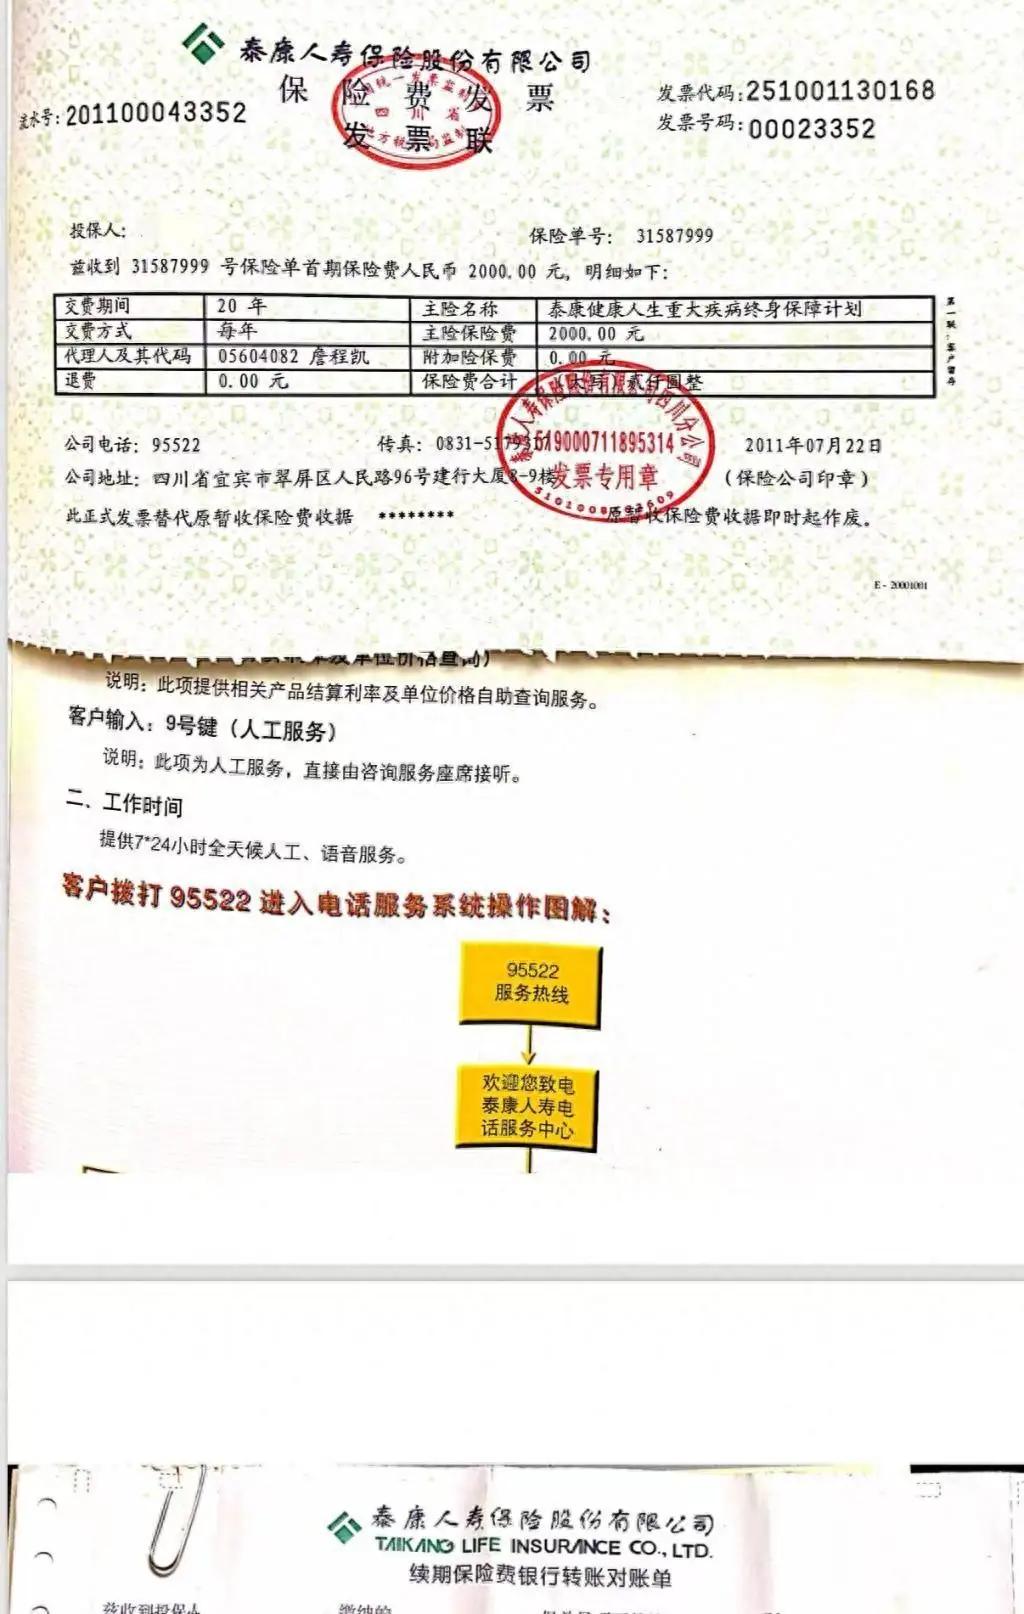
四川成都,一男子母亲在他 18 岁时,给他买了份终身重疾险。保险缴费期 20 年,每年保费 2000 元,保额 86320 元。15 年后,男子被确诊结肠恶性肿瘤、家族性息肉病。他向保险公司申请 86320 元的重疾理赔,竟然被拒赔。
当年做母亲的,想法其实特别朴素。
2011 年 7 月盛夏,肖先生刚过完 18 岁生日,母亲拉着他签下这份保单时,嘴里念叨的无非是 “给你买个一辈子的平安”。
对一个普通工薪家庭来说,一年拿出 2000 块钱不算一笔小数目,但母亲觉得咬咬牙也就省出来了。
往后的日子里,银行账户每年固定扣款,这一扣就是整整 15 个年头。期间经历成家、立业、生活琐碎,哪怕日子最紧巴的时候,肖先生也从没想过把这份承载着母亲心意的保单给断了。
谁能料到,到了 2026 年 8 月,平静的生活被一张薄薄的检查单彻底击碎。
肖先生连续好几个星期肚子隐隐作痛,原本以为只是普通的肠胃炎,去医院做了肠镜和病理切片后,医生神情严肃地递过来诊断书:降结肠恶性肿瘤,同时伴有家族性息肉病。
三十出头的年纪,正顶着整个家的顶梁柱,突如其来的癌症把一家人砸得发懵。
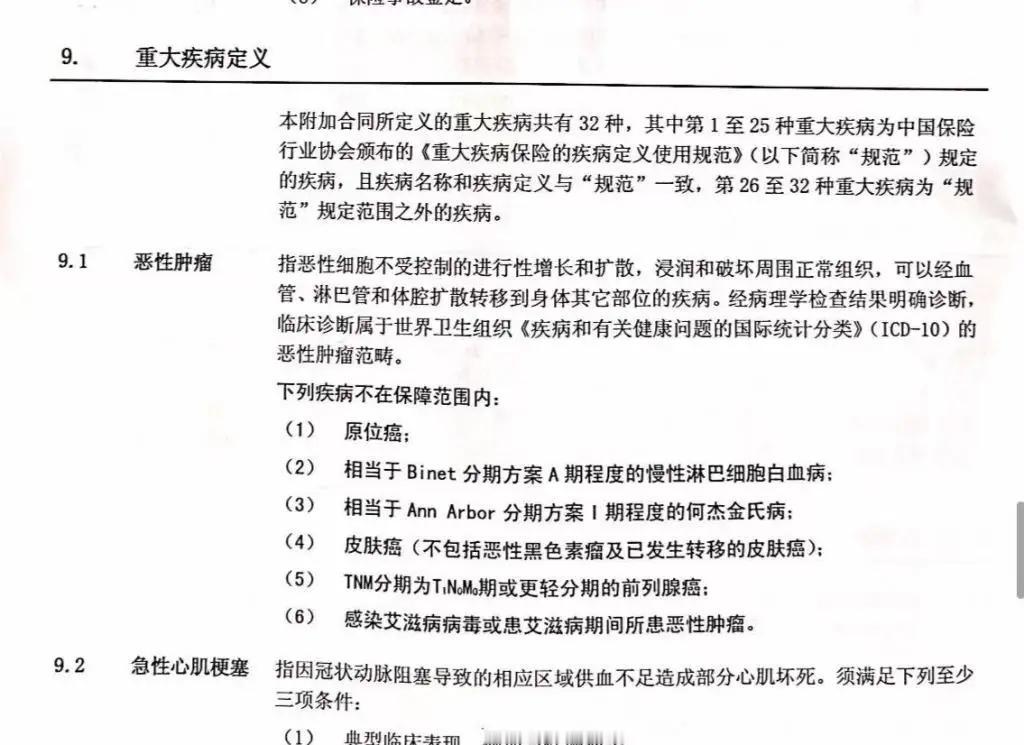
在住院准备手术的那几天,肖先生翻箱倒柜找出了母亲当年锁在铁盒里的老保单。泛黄的合同纸上,恶性肿瘤几个字明明白白列在重大疾病保障栏里。
看着保额写着的 86320 元,肖先生心里多少泛起了一丝安慰,觉得母亲当年的远见总算能帮家里挡一挡眼前的暴风雨。
他把病历本、出院小结、病理报告整理得整整齐齐,满怀希望地提交给了保险公司。可等来的不是救急的赔偿款,而是一通冷冰冰的电话和一份拒赔通知。
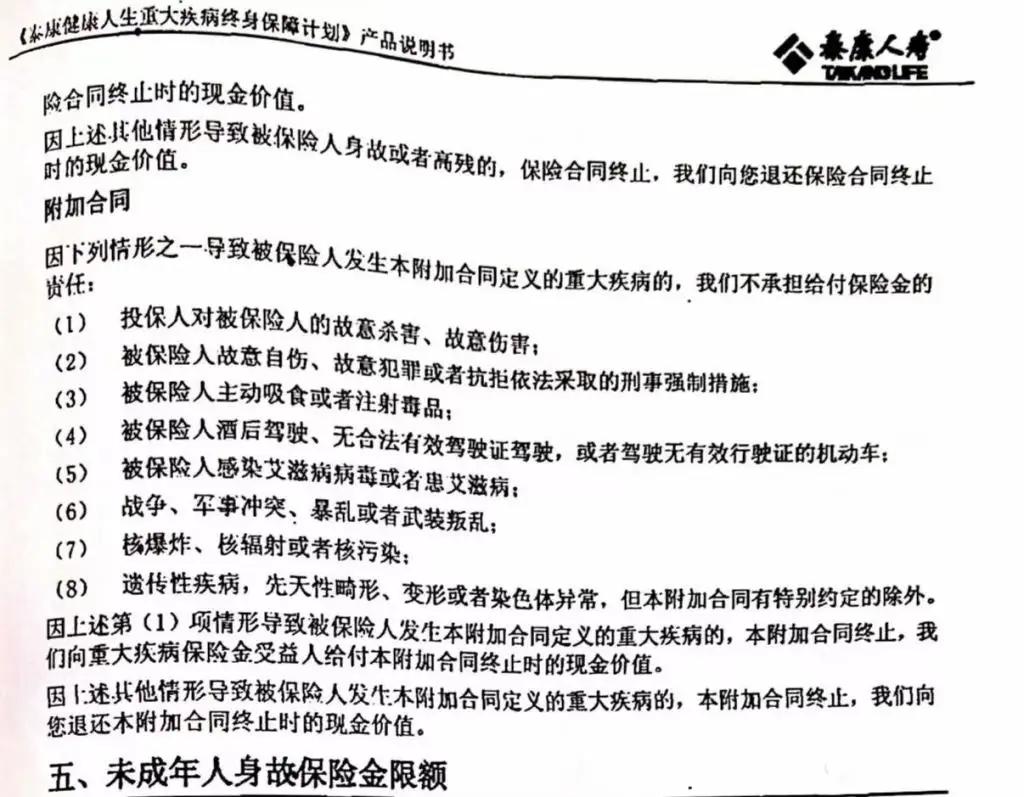
理赔人员在电话里问起肖先生的家庭情况,听说他父亲早些年也查出过恶性肿瘤,立刻抓住这一点不放,当场认定肖先生的息肉和肠癌属于家族遗传,直接归进了合同免责条款里的遗传性疾病范围。
肖先生拿着拒赔单,在理赔柜台前只觉得荒唐又无力。他当面质问经办人员,自己的主治医生明确讲过,结肠恶性肿瘤在临床上有遗传性的,也有后天饮食、环境引发的散发性病变。
要想定性为遗传病,必须做全套精密的靶向基因测序,在染色体层面找到确凿的致病突变证据。保险公司既没有要求他做基因检测,手里也没有任何医学报告,光凭一句长辈当年也生过病,就把这顶遗传病的帽子硬扣在他头上。
更让肖先生难以接受的是,他逐字逐句翻遍了当年签下的保险条款。合同里确实写了恶性肿瘤属于赔付范围,根本没有哪一条明确约定家族性息肉病诱发的恶性肿瘤不赔。
老老实实交了 15 年保费,临到躺在病床上需要这笔钱救命时,保险公司却靠着主观臆测来省这笔支出。
几番交涉无果,2026 年 9 月 15 日,肖先生坐着轮椅,正式向当地法院递交了民事起诉状,**本案目前尚在法院审理阶段,最终结果以法院判决为准**。
事实上,这种投保时笑脸相迎、理赔时百般挑刺的纠纷在司法实践中并不罕见。另有同类参考判例,此前曾有一位投保人按年缴费多年后不幸查出甲状腺癌,保险公司翻出其早年的体检记录,咬定患者曾有甲状腺结节却未如实告知,直接拒绝赔偿。
到了法庭上,保险公司根本拿不出任何证据证明早期的良性结节必然会演变成恶性肿瘤。
法院审理后明确指出,保险公司没有履行免责条款的明确告知义务,且无法提供直接因果关系的医学证据,最终判决全额支付保险金,并承担全部案件受理费。
《保险法》第 17 条早有红线规定,合同中免除保险人责任的条款,保险公司在签单时必须向投保人做出足以引起注意的提示和口头说明,否则该条款对投保人根本不产生法律效力。
同时,法庭上讲求谁主张谁举证,既然保险公司主张属于免责遗传病,就必须拿出实打实的医学鉴定,而不是坐在办公室里凭空联想。
老百姓买一份重疾险,买的不仅是一张纸,更是对未知风险的一份托底信任。
一个家庭风雨无阻履约 15 年,如果到了兑现承诺的时候,保险公司仅凭一句单方面的主观推测就能把责任推得一干二净,伤害的不仅是病榻上的投保人,更是整个商业保险赖以生存的契约基石。法庭的审判终究会给出一个讲求证据与公道的答案。
参考来源:澎湃新闻,2026-09-23,成都男子投保 15 年后确诊结肠癌,保险公司以遗传性疾病拒赔被诉