为什么利润增长的公司,经营现金流可能为负?
利润涨了,现金流却是负的。这事放在一家公司身上,利润表上明明写着赚钱,而且利润还在涨,但经营现金流是负的。
你第一反应是什么?很多人第一反应是,这公司是不是造假了?是不是虚增利润?是不是要暴雷了?
利润和现金流本来就是两回事。利润是账本上算出来的,现金流是银行账户里实际进出的钱。
两者脱节,不代表公司一定有问题,关键要看钱卡在哪一环。
利润是怎么算出来的?
会计上有个词叫“权责发生制”,大白话就是:货卖出去了,合同签了,发票开了,这笔收入就算记上了,哪怕客户还没打钱。
所以利润表上的收入,不等于真金白银进了口袋。成本费用呢?采购要付钱,工资要发,税要交,这些是实打实要掏出去的。
于是就会出现一个局面:账上利润增长,但钱没回来,成本却垫出去了,现金流自然就负了。
最常见的情况是应收账款。你把货卖给客户,客户说先欠着,三个月后结款。
货出了,收入记上了,利润也算了,但钱在客户口袋里。
你这边呢?原材料要付钱,工人要发工资,厂房要交租金,税要照交。
钱一分没少往外掏,进账要等三个月。
这三个月里,利润表是好看的,银行账户是空的。这就是典型的利润增长、现金流为负。
还有一种情况,是上游太强势。供应商说不付款不发货,你只能先付钱。
货到了,还没加工成成品卖出去,钱已经出去了。这时候利润可能还没产生,现金流先负了。
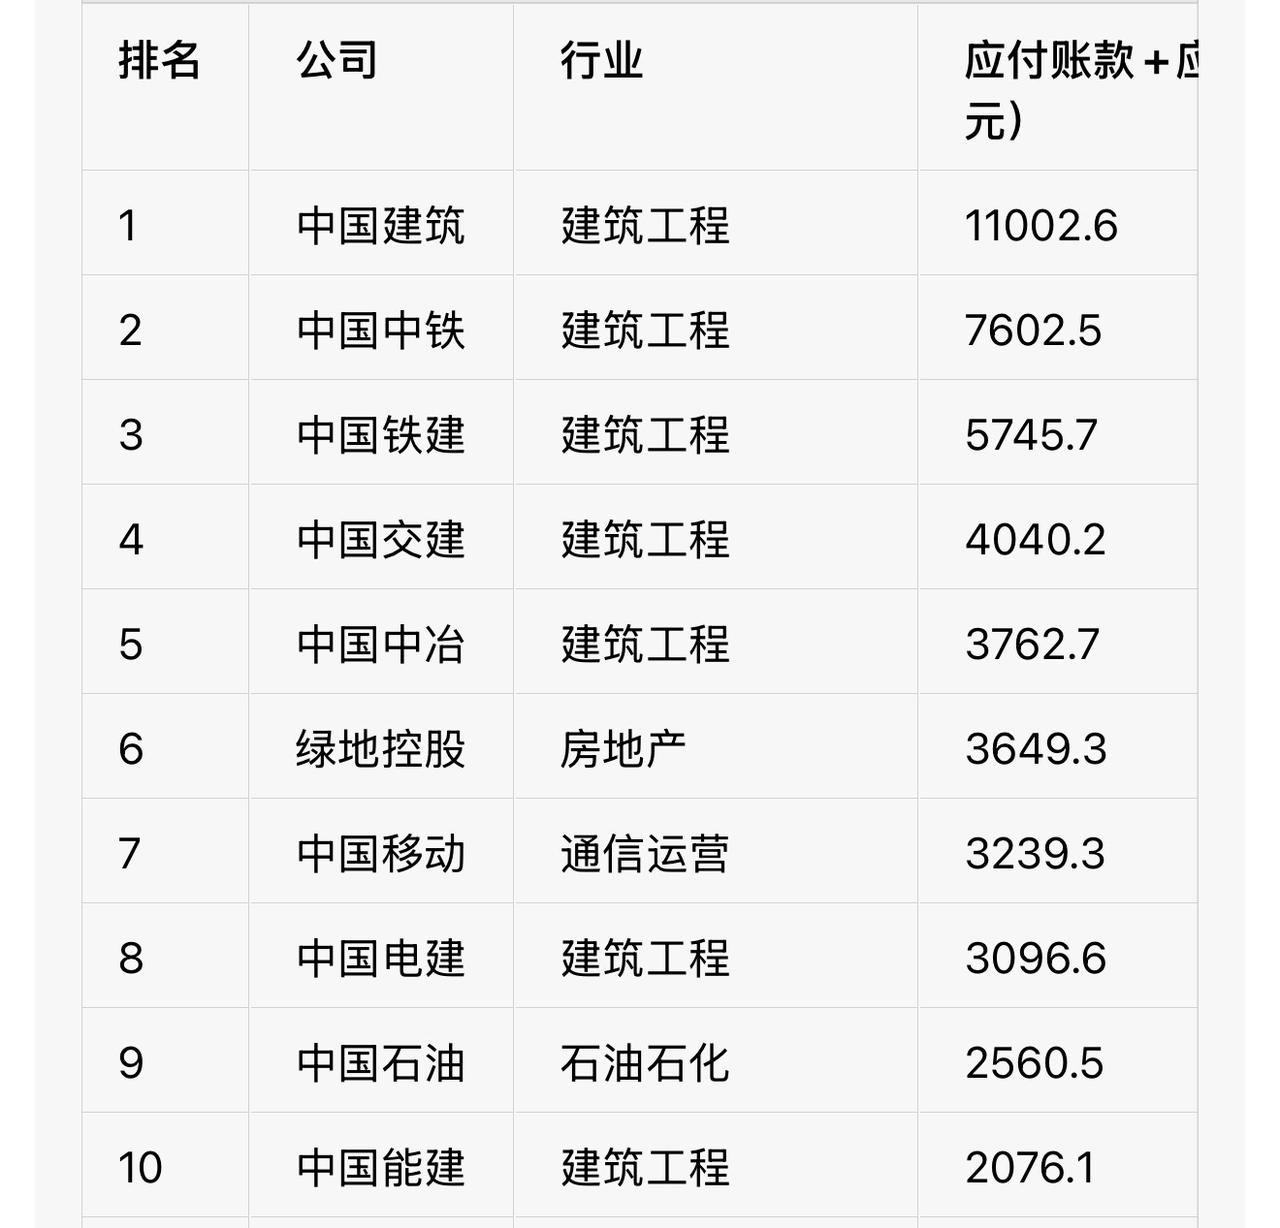
这种情况一般是行业属性决定的,比如制造业、建筑业,前期垫资大,回款周期长,现金流天然就紧。
更麻烦的一种,是上下游都不行了。下游客户赊账,货卖了收不回钱;上游供应商也紧张,要求现款现货。
你夹在中间,为了维持生产,只能赊销给下游,硬撑着等市场回暖。
这种情况最危险,因为一旦下游扛不住倒了,应收账款就变成坏账,整个链条上的企业谁都别想好过。
还有一种情况,是初创企业和研发型企业。产品还没上市,没有收入,但研发要投钱,人员要发工资,设备要采购。
这种企业现金流为负,是投入期的正常现象,不能简单用经营不善来评判。
关键看它烧钱的方向对不对,有没有可能在现金烧完之前,把产品做出来、把市场打开。
所以,利润增长但现金流为负,不能一概而论。可能是扩张期的正常垫资,也可能是应收账款暴雷的前兆。怎么区分?
看三个东西:应收账款占总营收的比例高不高,账龄长不长,客户集中度大不大。
如果应收账款占比越来越高,账龄越来越长,客户就那么两三家,那就要小心了——利润可能只是账面上的,钱根本收不回来。
再往深一层说,利润和现金流的脱节,本质上是时间差的问题。收入确认了,但钱没到账;成本支出了,但货没卖出去。
这个时间差,短则一个月,长则一年。时间差越长,资金链就越紧。
很多公司不是不赚钱,而是赚的钱都在别人口袋里,自己垫了一屁股成本,最后资金链断了,倒在了回款的前夜。
所以,看一家公司,别只看利润表。利润表是面子,现金流量表是里子。面子可以化妆,里子骗不了人。
一家公司连续三年利润增长、现金流为负,那它赚的钱去哪了?
要么在应收账款里躺着,要么在存货里堆着,要么被上下游占着。
这些钱,短期看是资产,长期看可能就是坏账和减值。