“买保险时说保重疾,真得了病却还不够‘严重’?”武汉一位母亲怎么也没想到,当年给刚出生的女儿买下一份50万元保额的终身重疾险,保费一年3950元,一交就是20年。几年后,孩子确诊1型糖尿病伴酮症酸中毒,从此需要长期依赖胰岛素。本以为这份保险终于能派上用场,申请理赔后却被告知,确诊还不够,除非孩子出现视网膜病变、糖尿病肾病,或者因病严重到需要截肢,否则50万元一分不赔。母亲看着合同里的这道门槛,最终没有继续和保险公司争论,而是一纸诉状递进了法院。
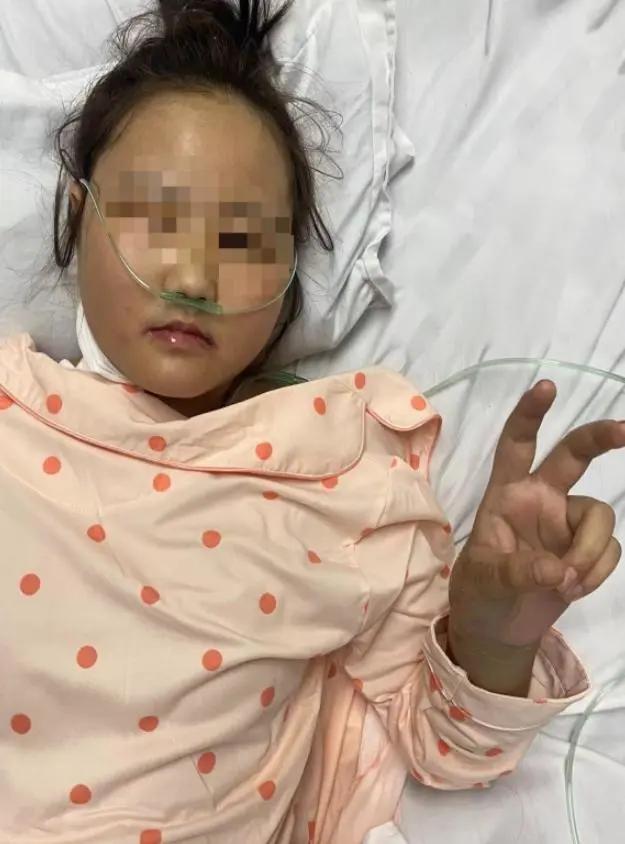
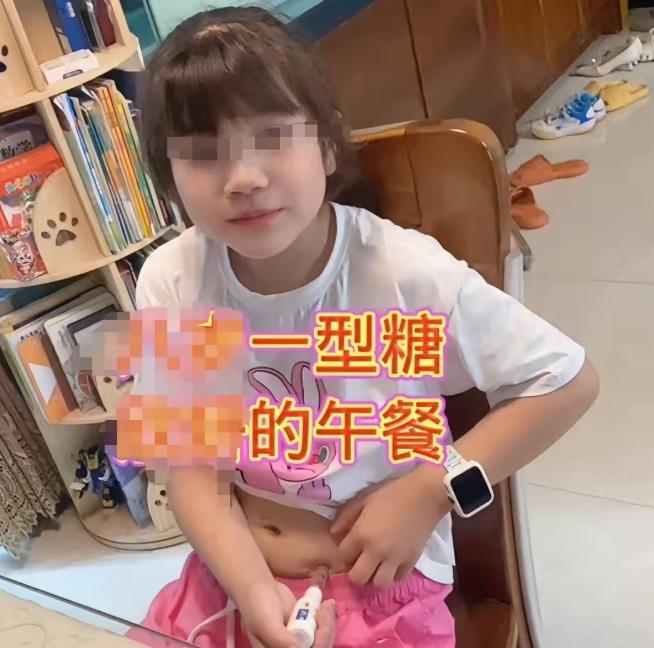
这份保险其实买得很早。2017年,女儿刚出生不久,母亲杜莉便替孩子投保了终身重大疾病保险,每年缴费3950元,缴费期限20年。很多父母给孩子买保险时想法都差不多,平时宁愿这笔钱永远用不上,真遇到大病时,至少还能多一道保障。谁也没有料到,2020年,孩子突然被诊断为1型糖尿病伴酮症酸中毒。这个结果意味着,以后的生活很难再像普通孩子一样省心,血糖管理和胰岛素治疗将长期伴随她。
几年过去,母亲重新翻出那份厚厚的保险合同时,很快发现了一个让她看到希望的地方。合同的重大疾病保障范围里,确实写着“严重的胰岛素依赖型糖尿病”,也就是1型糖尿病。到了2026年3月,她拿着材料向保险公司申请50万元保险金。按普通人的理解,孩子已经明确患病,又需要长期依赖胰岛素,这张保单似乎终于到了兑现承诺的时候。可真正决定赔不赔的,并不是疾病名称前面的几个字,而是藏在后面的具体条件。
保险公司给出的回复是,孩子虽然患有1型糖尿病,却没有达到合同约定的给付标准。条款要求患者还必须满足至少一项条件,包括出现增殖性糖尿病视网膜病变,出现符合约定程度的糖尿病肾病,或者因为糖尿病足趾坏疽而进行了足趾、下肢截断手术。换句话说,孩子现在积极治疗、没有发展到这些严重后果,反而成了拿不到赔偿的原因。也正是这一点,让母亲彻底无法接受。既然合同把1型糖尿病列进重大疾病范围,为何真正确诊以后,还要等病情恶化到如此程度才能启动保障?
双方的争议最终摆到了武汉市江汉区人民法院面前。法院审理后关注的重点,也落在了这几个附加条件上。案涉保险合同有44页,而投保人签字确认的投保单只有4页,保险公司又没能证明,当初投保时已经对这些会明显限制理赔的内容进行了特别提示和明确说明。法院认为,并不是每一名1型糖尿病患者都会出现合同列出的几种严重并发症,把这些后果全部变成理赔前提,实际上缩小了保险责任。如果保险公司没有依法把这样的限制讲清楚,相应附加条件不能直接拿来挡住理赔。最终,法院判决保险公司向女孩支付50万元重大疾病保险金。
这场纠纷之所以迅速引发讨论,最扎眼的地方恰恰不是50万元,而是那个让普通人看了都容易愣住的反差。父母买保险,本就是担心孩子哪天突然遭遇疾病,可真正出险后,一份几十页的合同里,疾病名称和赔付标准之间还能隔着一道完全不同的门槛。幸运的是,这一次,母亲没有等到孩子出现更严重的并发症,而是选择把争议交给法院。那张从孩子出生时就开始缴费的保单,也终于在多年以后有了结果。
如今女孩仍需要面对漫长的治疗和血糖管理,50万元当然无法让疾病消失,却至少兑现了这份保险最初被买下时承载的那份期待。对这个家庭而言,这场持续多年的保险风波,也终于在法院判决落下后告一段落。
(信源:济报鲁中)

评论列表