存款利率从十到不及一,挥别无风险套利时代,迎资产配置硬核考验
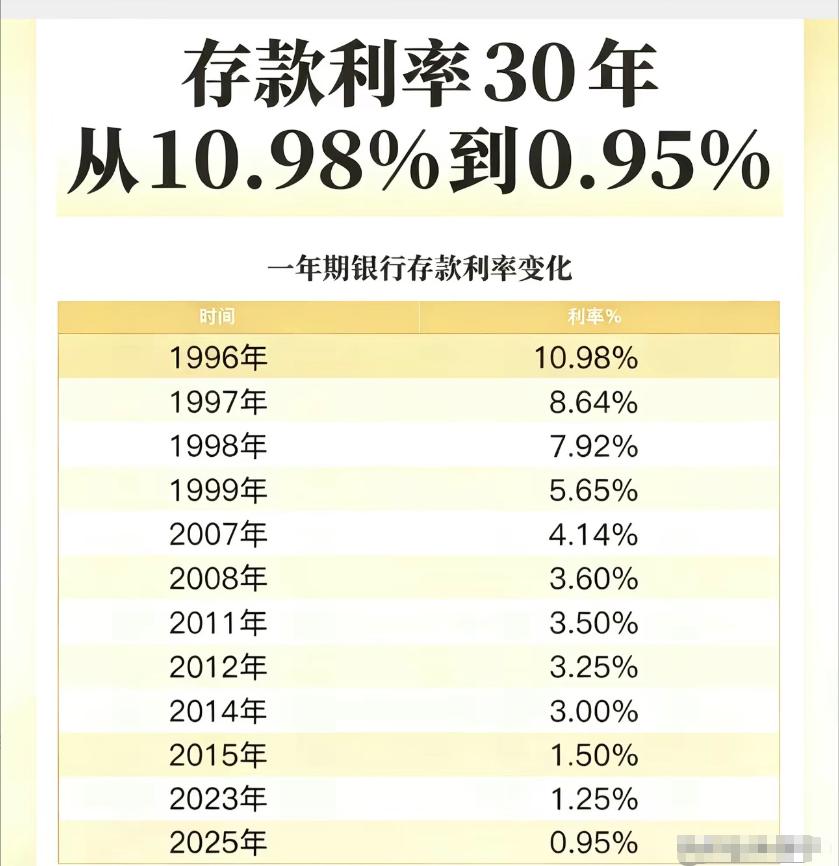
透过一张反映利率下行的图表,我们仿佛看到我国家庭财富逻辑重构的诊断书。面对约45万亿2年期以上定存集中到期的节点,如何兼顾安全端与进攻端,在下半年乃至未来几年寻找新出路,是每个家庭必须面对的课题。
一年期存款利率从1996年的10.98%一路降至2025年的0.95%。30年前100万一年利息近11万,月均9150元,如今只剩9500元,月均800元。这不仅是购买力的缩水,更是被动收入现金流的枯竭。
2015年前后利率步入1时代时,大众没有痛感,是因为当时有房地产这个巨大的蓄水池(2015-2019年70城新房均价上涨34.6%)。过去我国家庭的财富逻辑是:工资赚钱 + 房子增值 + 存款兜底。但今天,房子失去了普遍增值能力,存款无法提供现金流。安全、高收益(3-4%)、高流动性三者兼得的资产在市场上已基本消失,这就是当前45万亿到期资金面临的资产荒焦虑。
面对旧时代的财富答案解不了今天的题,高盛给出了长期方向:房产降至30-35%,储蓄降至20%,股票基金提高至18%,保险提高至10%。这实质上是引导家庭资产从超配实物资产和储蓄向金融资产和保障资产转移。
普通家庭落地执行,可以遵循杠铃策略,大部分资源放在极度安全资产,少部分博取高风险高回报,坚决避开平庸资产(如低效的非核心房产、高风险的类固收理财等)。
我们可以用五年以上不用的闲钱少部分配置增长型资产,用于对抗通胀和享受时代红利。在增长账户中,当前最大的宏观叙事无疑是AI带来的史诗级财富机会。
AI浪潮将从基础设施(算力、大模型)向应用端(AI+办公、AI+医疗、AI+制造、自动驾驶)扩散。下半年如果出现科技板块的回调,正是分批、分散建仓的良机。但需警惕2028年临界点前的波动,需设定止盈止损线。
在利率下行周期(0.95%时代),能够提供稳定现金分红的资产(如红利指数、公用事业、核心央企)将成为存款的平替。这部分资产可以作为增长账户中的底仓,提供相对稳定的现金流。
利率下行大趋势下,长期国债仍有配置价值,但短期需注意回调风险。纯债基金或“固收+”产品(少量权益+大部分债券)可以用来替代部分到期的定存,但要降低收益预期。
审视手中即将到期的存单,不要盲目追逐过去的高息幻影。接受无风险利率跌破1%的现实。如果依然想要3%以上的收益,就必须承担相应的净值波动,哪怕是债券基金也会有短期回撤。
不断提升认知,做好拉长周期准备,房产的黄金时代结束了,股权和科技的时代正在开启。存款利率从10.98%到0.95%,挥别的是无风险套利的时代,迎来的是资产配置的硬核考验。不要试图寻找完美平替,而是通过充足的安全垫 + 适当的保险兜底 + 纪律性的科技/权益定投,在不确定的时代中构建属于自己家庭的财富方舟。