黄金定价逻辑变了,别再问涨不涨
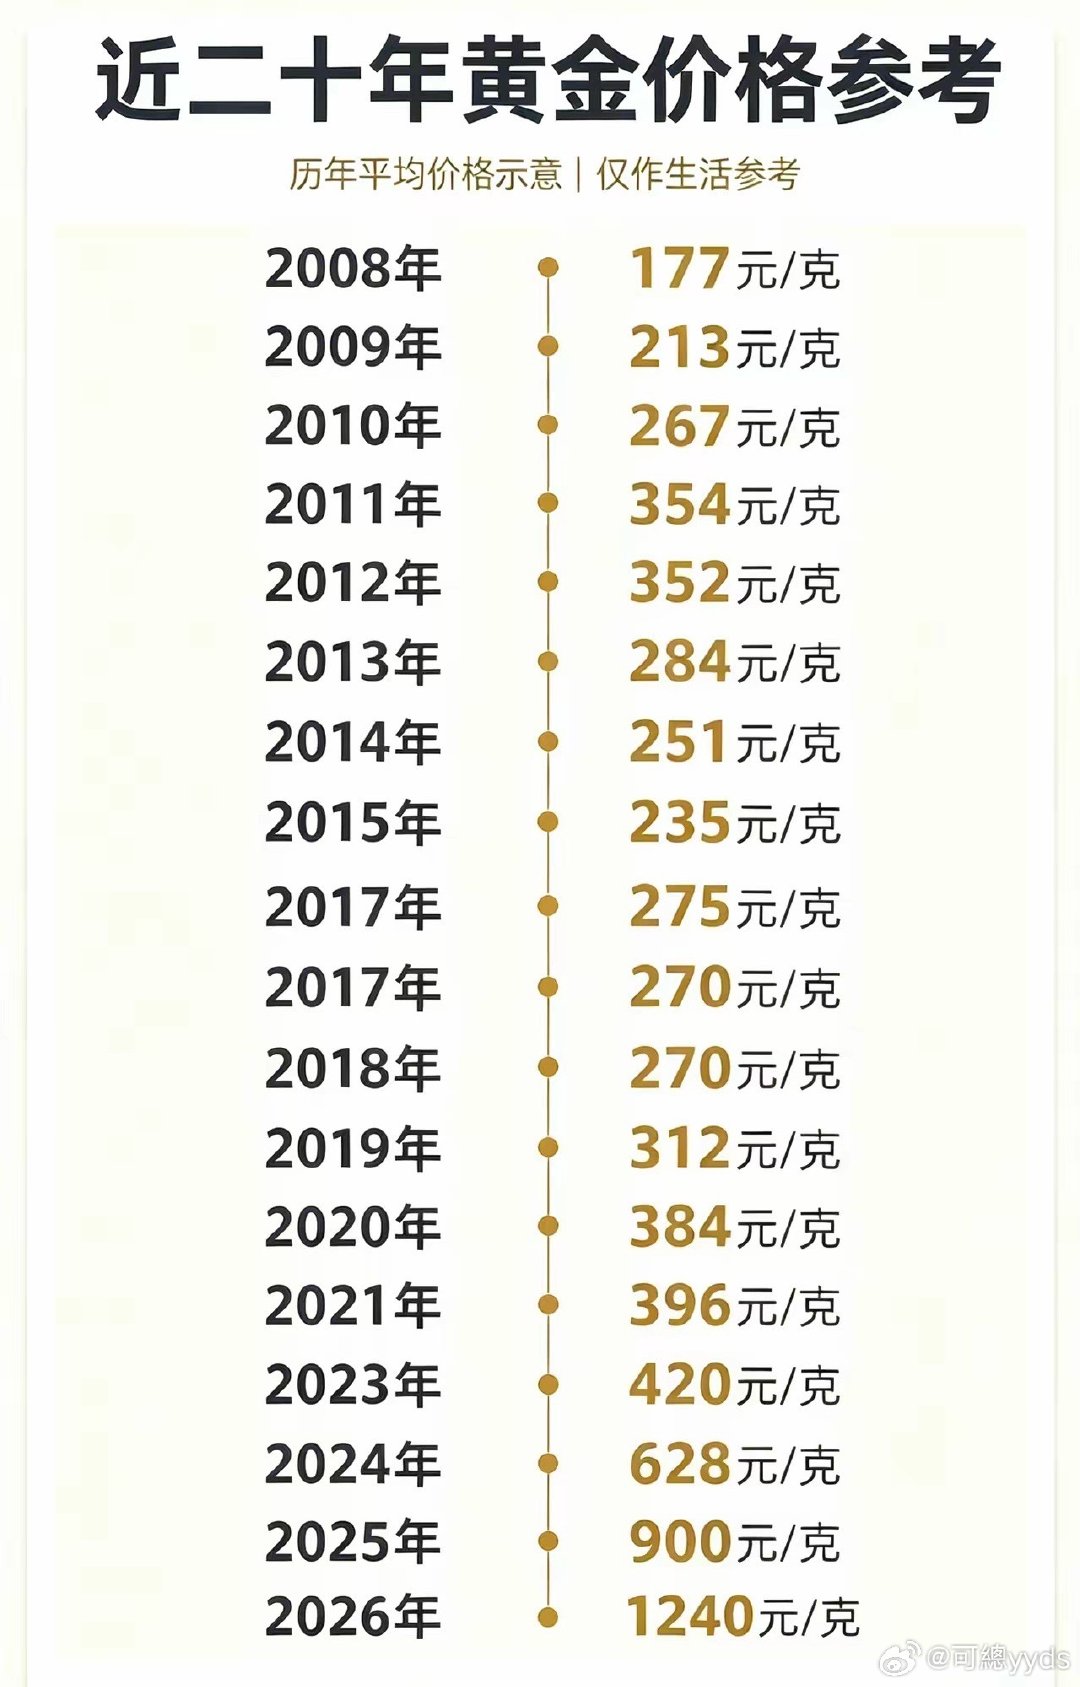
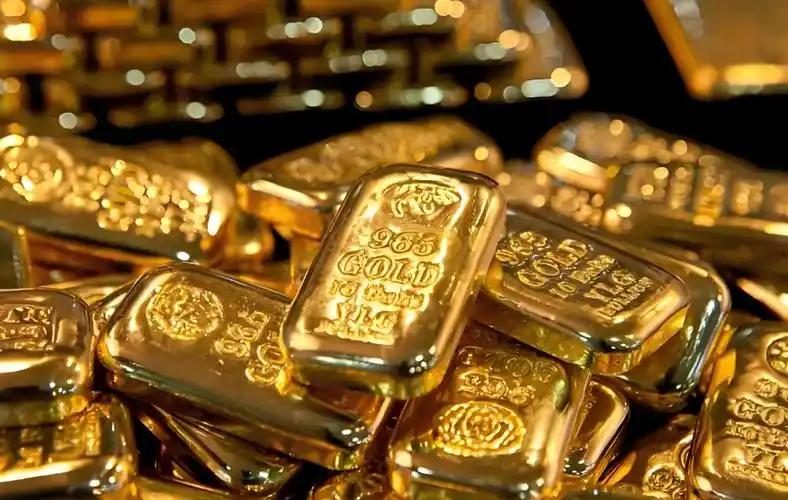
2026 年国庆后,黄金市场值得重点思考的,不是金价短期涨跌,而是定价逻辑本身正在发生变化。9 月 30 日,沪金 Au99.99 收盘 907.32 元每克。国内市场休市期间,国际市场美元、美债收益率、美联储加息预期轮番波动。节后开盘,黄金的驱动逻辑出现三个明显转向。过去 “跌就抄、涨就追” 的简单交易思路,已经很难奏效。核心问题不是黄金还能不能配置,而是在入手前,先想清楚三件事:购买目的、持有周期、可承受的波动幅度。
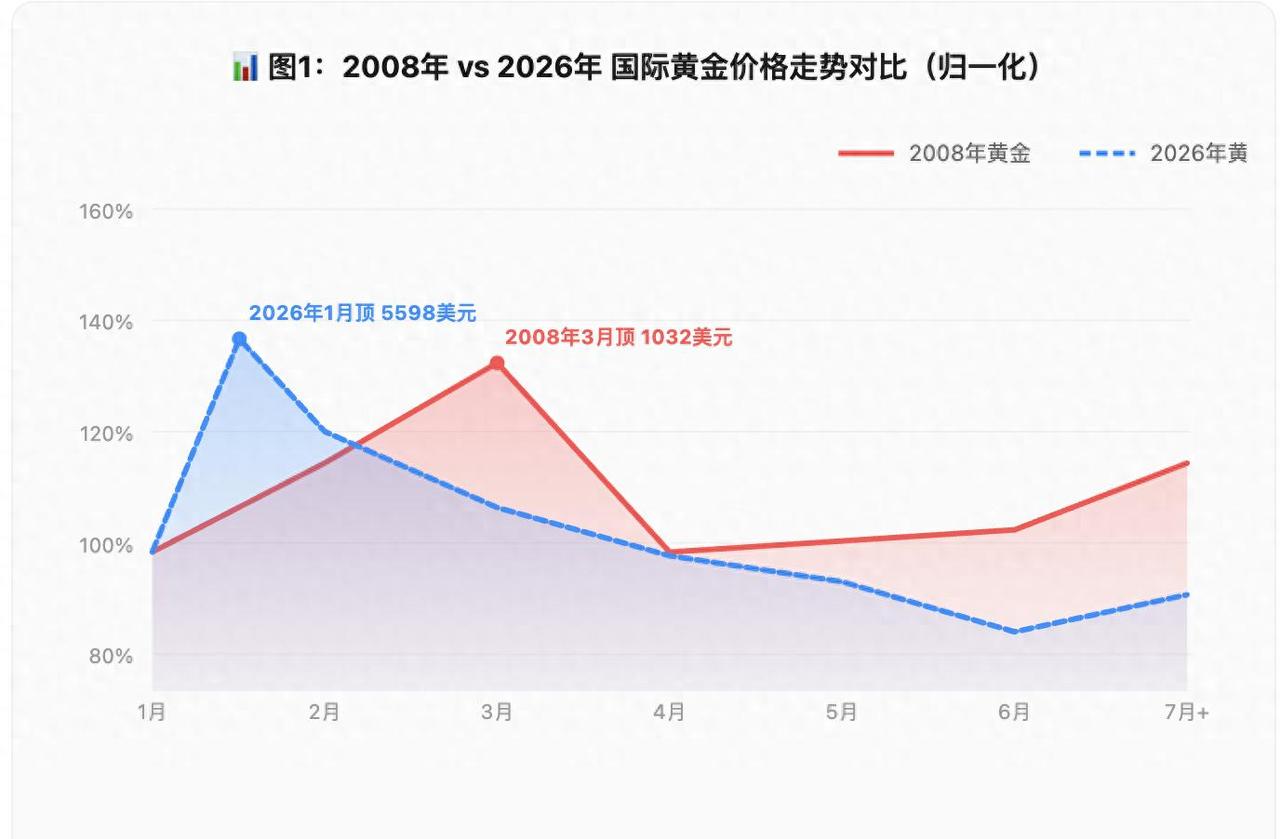
第一个转向,金价不再由单一逻辑驱动。过去黄金定价主要参考美元和利率,美元走弱、利率下行,金价往往上行。如今多方力量互相拉扯:高利率压制黄金价格,通胀预期形成支撑;美元走强利空金价,地缘风险又带来避险买盘。多重因素博弈之下,价格波动更复杂。金价位置越高,对买入节奏、仓位管理、持有周期的要求也越高,想依靠单一指标判断短期涨跌,难度越来越大。
第二个转向,黄金消费需求与投资需求正在分化。上半年国内黄金首饰消费量同比下降约 30%,但首饰消费总额逆势上涨。呈现量跌价涨的特点:消费者选购的金饰克重更小,但单价更高,小克重精品金饰热销,线下金店热度不减。但金店消费火热,不等于金价必然上涨。购买黄金首饰属于消费行为,配置金条属于资产投资,二者底层动机完全不同。把首饰消费热度当成金价上涨信号,很容易造成误判;反过来,投资需求旺盛,也不代表金价只会单边上涨。
第三个转向,央行购金是金价长期支撑底座,并非短线保本底线。截至 8 月末,我国央行已连续 22 个月增持黄金,全球央行购金意愿维持高位,为金价构筑长期支撑。但央行购金属于国家外汇储备战略配置,着眼十年、二十年维度的全球货币格局,不会参考两三个月的短期价格波动。央行持续增持,不代表金价不会回调,更不代表个人买入后短期不会出现浮亏。如果把央行购金当成保本承诺,就是明显误读。
这三大转向指向同一个结论:黄金的市场角色已经改变。它不再是简单的避险工具或是短线投机标的,而是资产配置组合里的长期配置选项。考虑配置黄金前,可以先问自己三个问题:第一,配置黄金,是博取短期价差,还是长期资产保值?第二,这笔资金的持有周期多久,是一年还是五年?第三,如果买入之后金价下跌 10%,能否坚持持有?想清楚这三点,远比预判次日金价涨跌更重要。
节后开盘,金价会消化假期国际市场带来的各类变动。美元、美债收益率、美联储政策表态,都会影响短期行情。中长期来看,支撑黄金的底层逻辑没有消失,只是影响因素变得更加复杂。不必反复追问金价会不会涨,先理清自身配置目标。答案不在行情报价里,而在你自己的资产规划之中。
免责声明:本文仅为黄金市场逻辑分析,不构成任何投资建议。贵金属价格波动风险较高,投资需谨慎。