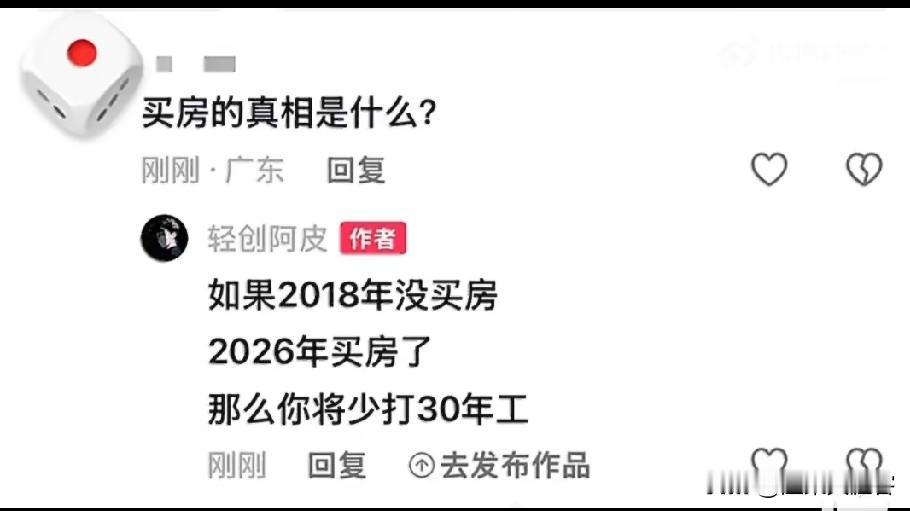
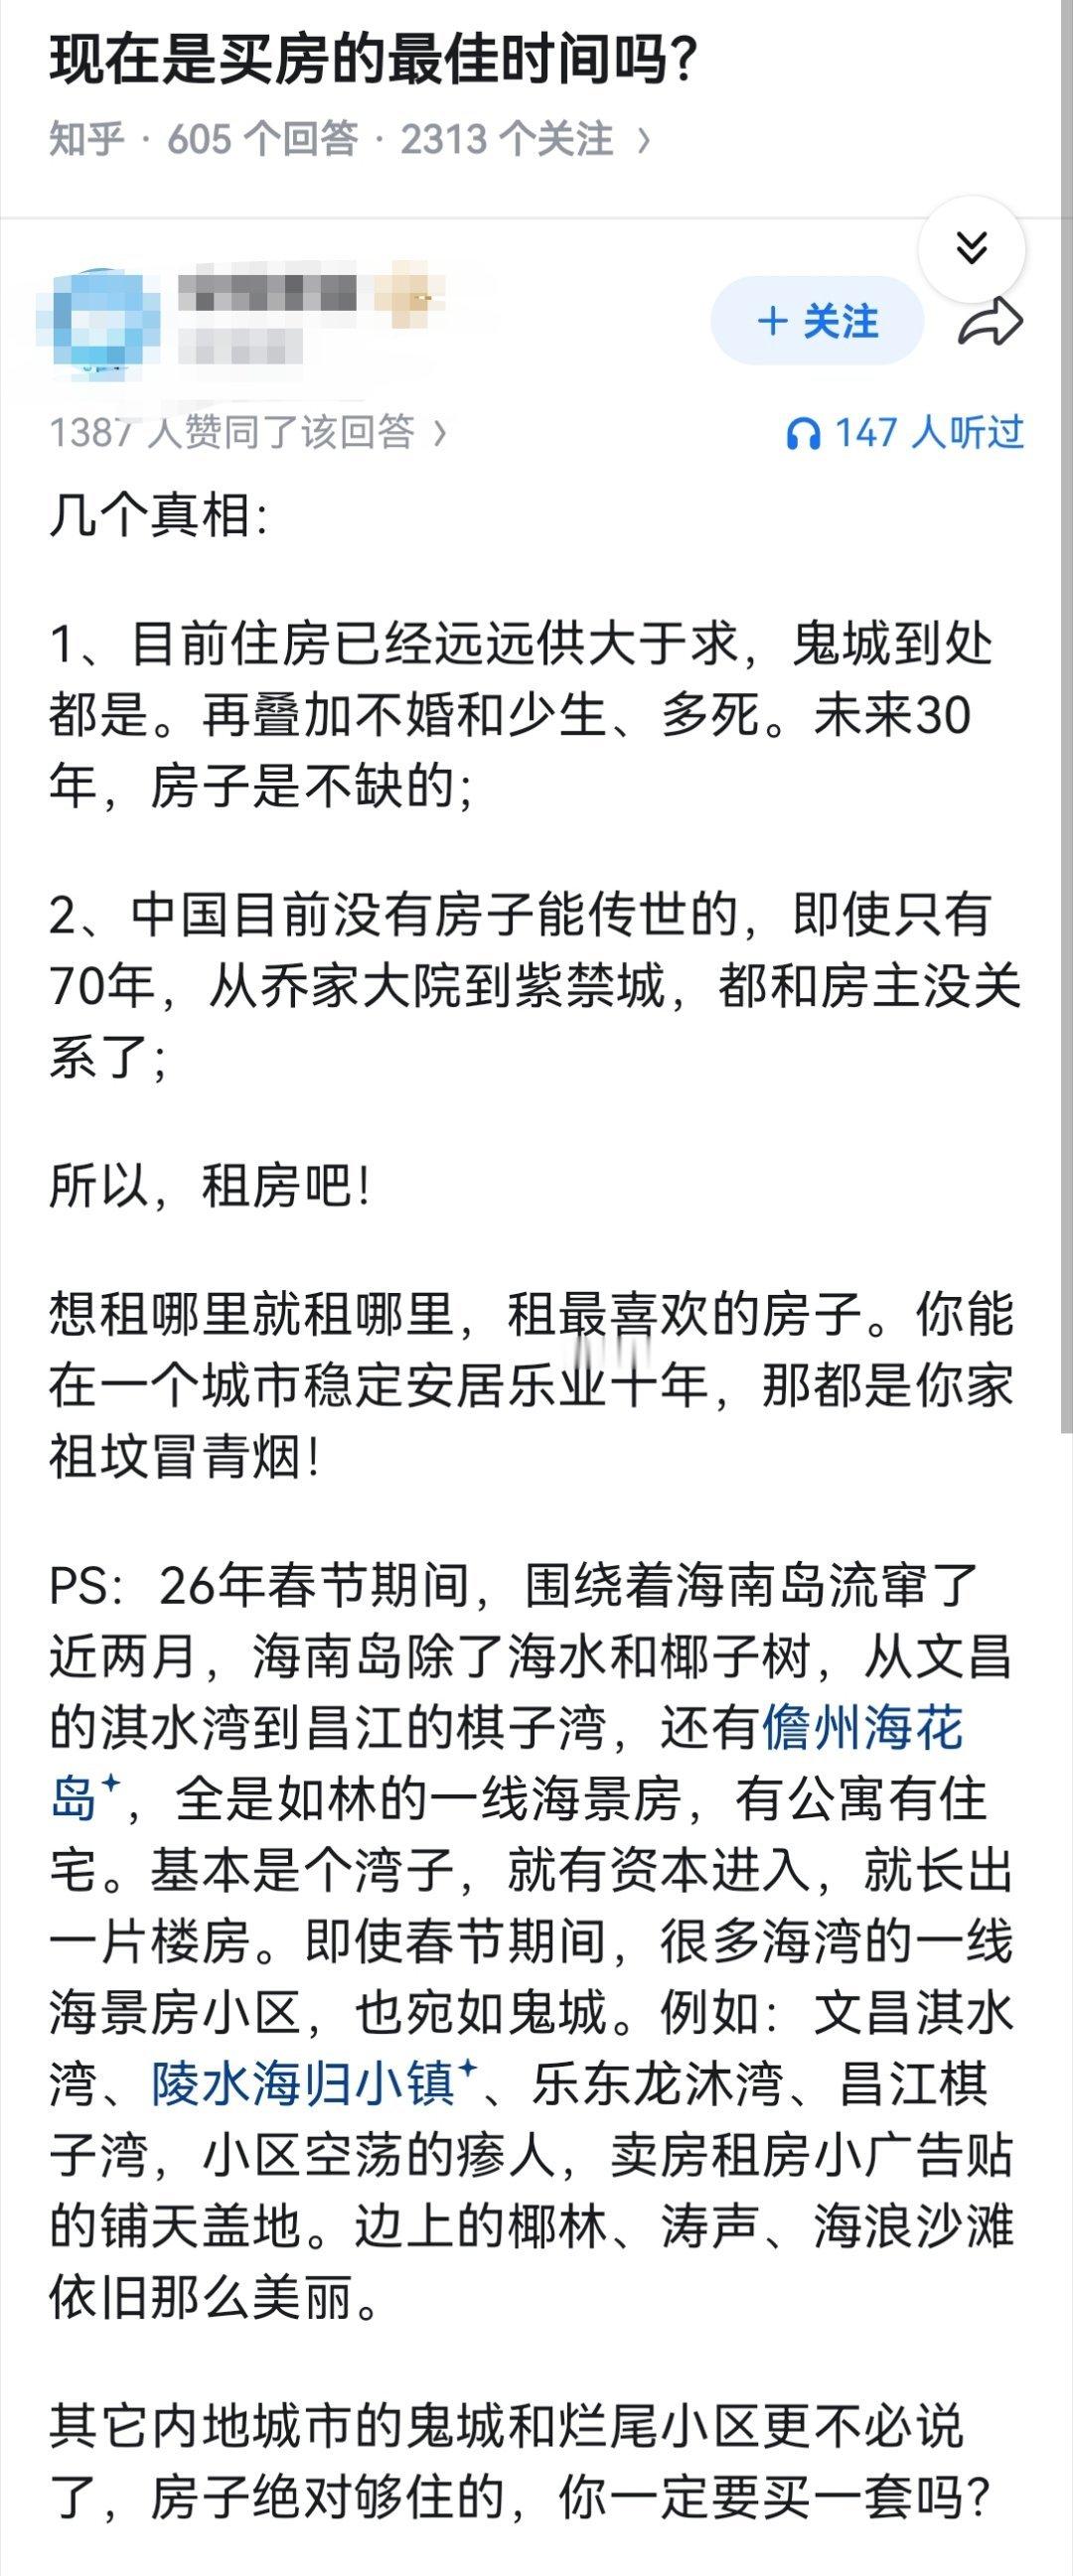
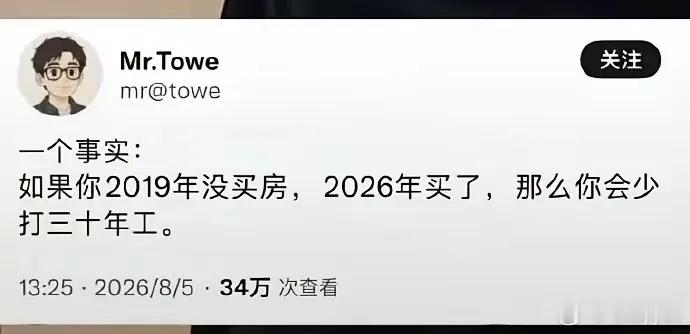
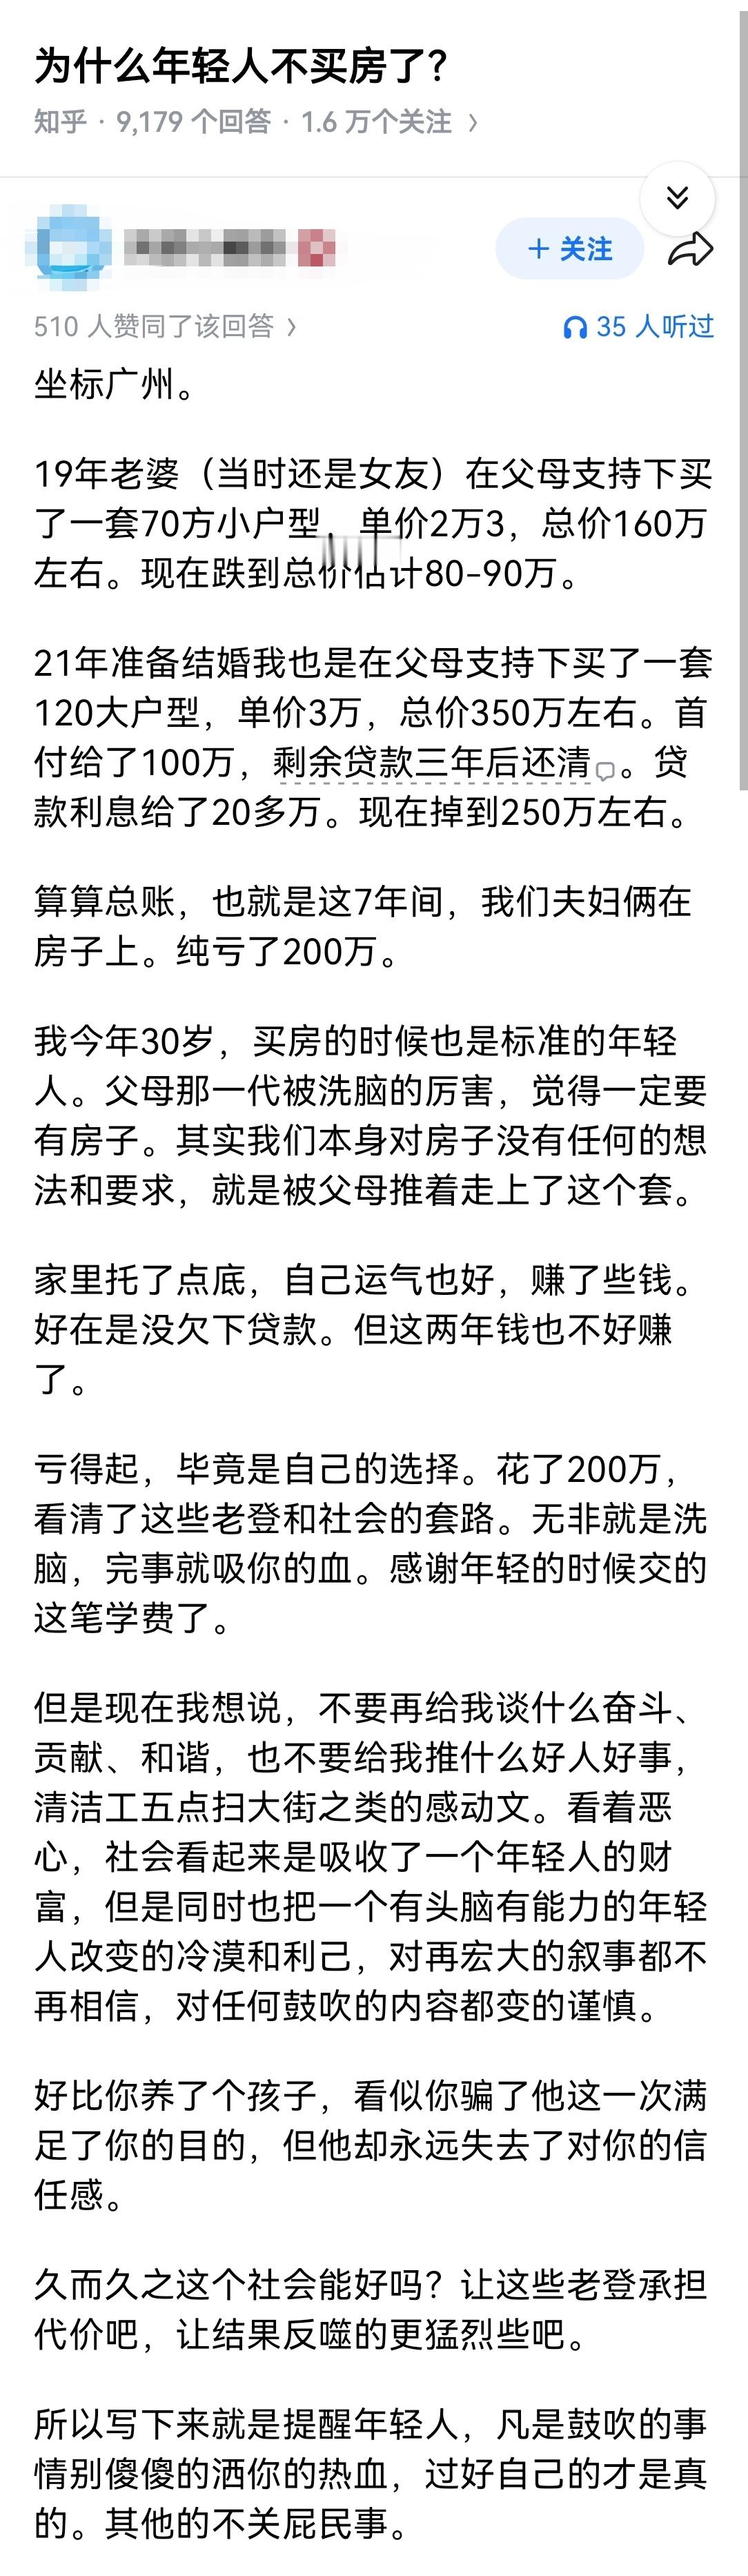
最近网上有一句很火的话:2018年要是没买房,等到2026年再入手,就可以少打三十年工,这个说法一下子在网上传开,听着确实非常诱人。
很多朋友看到房价回落,心里就蠢蠢欲动,想着趁着价格下降抓紧上车,以为这下就能省下几十年辛苦打拼。但是大家千万要冷静,买房这件事,可不能盲目跟风,这里面藏着不少现实问题。
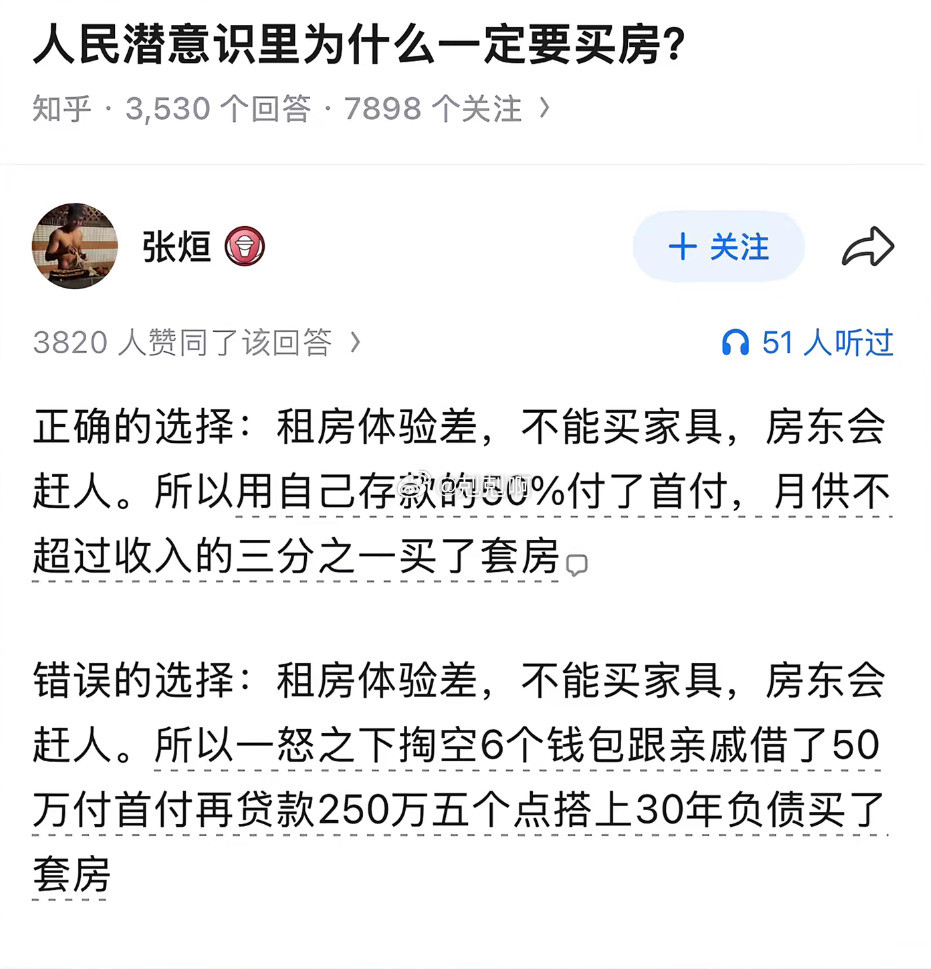
现实里就有不少活生生的例子,当初咬咬牙贷款买房,收入高的时候,月供看着轻轻松松。谁料后面岗位调整、工作变动,收入一下子缩水,房贷瞬间就压得喘不过气。每个月还款日一到,这笔钱是硬性支出,一分都不能拖欠,到处想办法凑钱还贷,生活质量大打折扣。
买房可不是只掏首付就万事大吉,首付交完,后面长达二三十年的月供,每年的物业费,房屋后期的维修开销,一笔一笔,全都是长期要持续支出的成本。现在楼市早就不是当年闭眼买房就能升值的时候了,最大的风险,就是咱们普通人收入不稳定。一旦工作变动,收入下滑,房贷立马就会变成压在身上沉重的枷锁。
所谓少打三十年工,它是建立在很多理想条件之上,并不是所有人都适合。是抓住一次置业机会,还是背上几十年甩不开的债务,每个人的情况不一样,答案也就不一样。买房不是冲动消费,一定要掂量掂量自己手里的家底,考虑未来收入稳不稳定,千万不要轻易赌一把。
大家觉得,现阶段到底适不适合入手买房?评论区一起聊聊你的看法。