标签: 房贷
央行新锚1.25%落地!LPR却按兵不动,你的房贷、存款利率到底变没变?
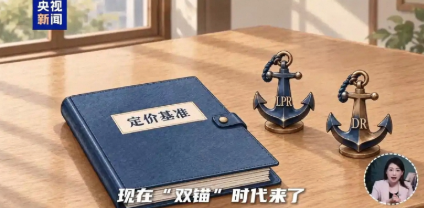
央行政策利率换锚至隔夜1.25%,贷款定价进入"LPR+DR"双锚时代。LPR连续17个月报价3.0%/3.5%未变,存量房贷合同不受换锚影响。[[3]][[24]][[5]]
房贷利率降至3.05%! 叠加1%贴息, 5年能省3.4万
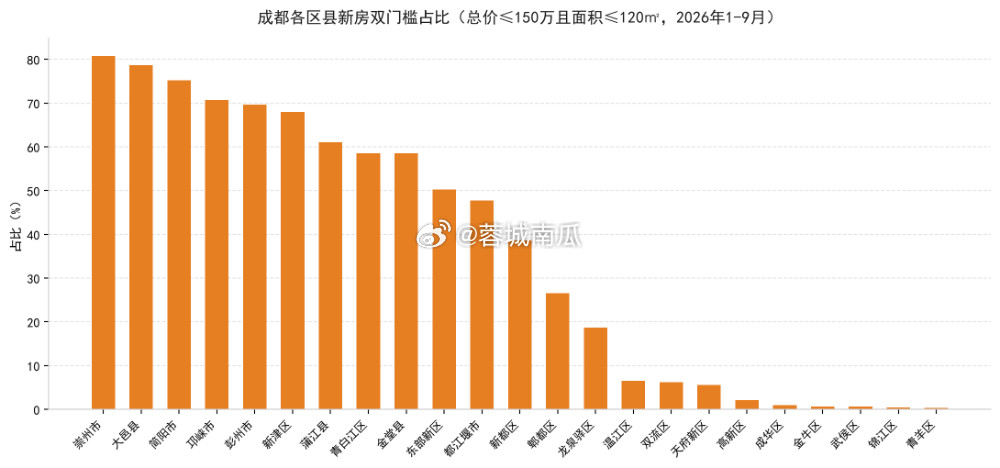
三季度全国新发房贷加权平均利率降至3.05%。若叠加年化1个百分点、最长5年的财政贴息,符合条件的首套购房者实际付息成本可降到约2.05%,但受益前提是“首套+新发放+120㎡以内+总价150万元以内+贴息本金上限100万元”同时满足。
央行官宣利率换锚!新锚1.25%低15bp,房贷降息空间打开
10月19日,央行行长潘功胜在金融街论坛宣布,将研究择机把公开市场操作期限切换为隔夜,政策利率锚由7天换为DR001。这是中国货币政策框架的重大转型,直接影响LPR定价基准,并为后续房贷、存款利率变动打开空间。
年终奖87万我存基金, 骗老公只发5千9, 他转头就给他姐付24万首付
我三十四岁, 在一家做医疗器械的公司负责财务。年终奖到账那天, 手机在桌面上震了两下, 我点开银行短信, 看到税后金额时, 整个人停了几秒。 874216.38元。 我把数字看了三遍, 确认不是系统把小数点放错了, 才把手机扣在桌面上。 这笔钱是我熬了两年换来的。公司去年换了项目, 我连续四个月加班到晚上十一点, 周末也常常坐在家里核账。奖金不是凭空掉下来的, 是我一份份报表、一场场会议挣来的。
历史性的拐点静悄悄地来了。今年1至8月,国内居民新增贷款直接跌到了负1030
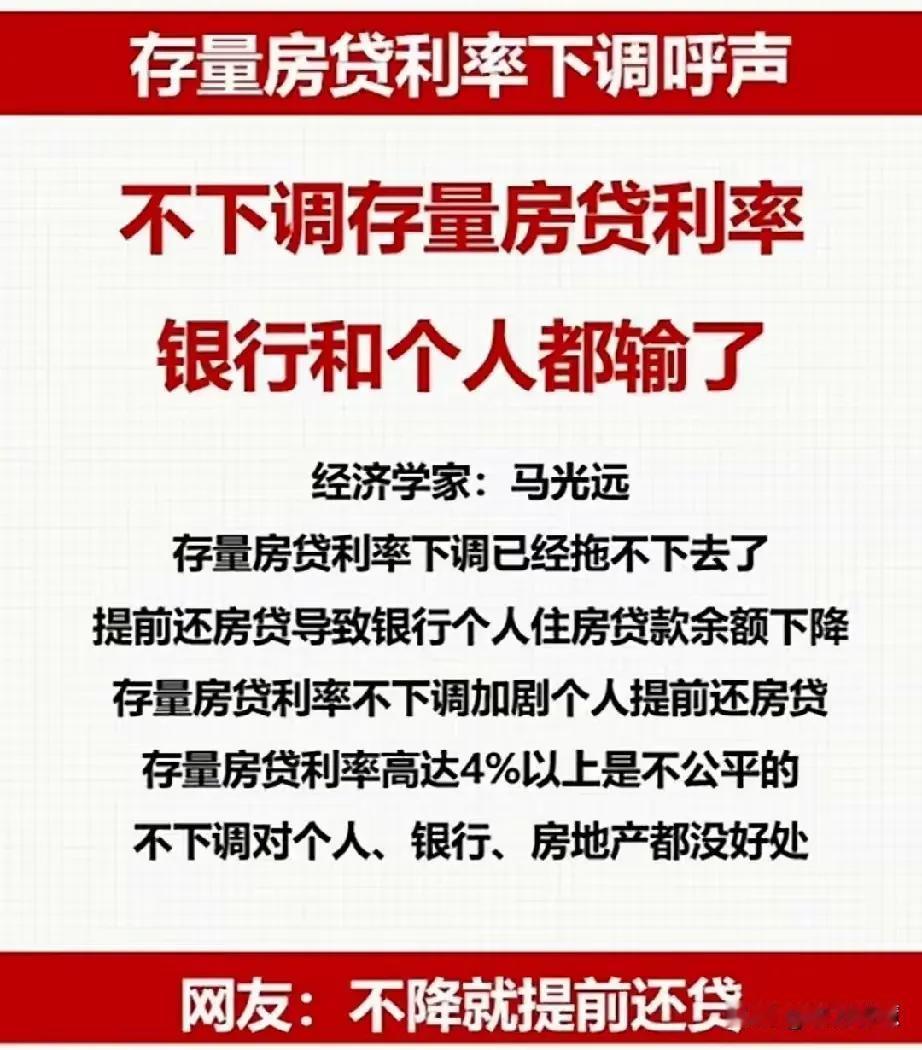
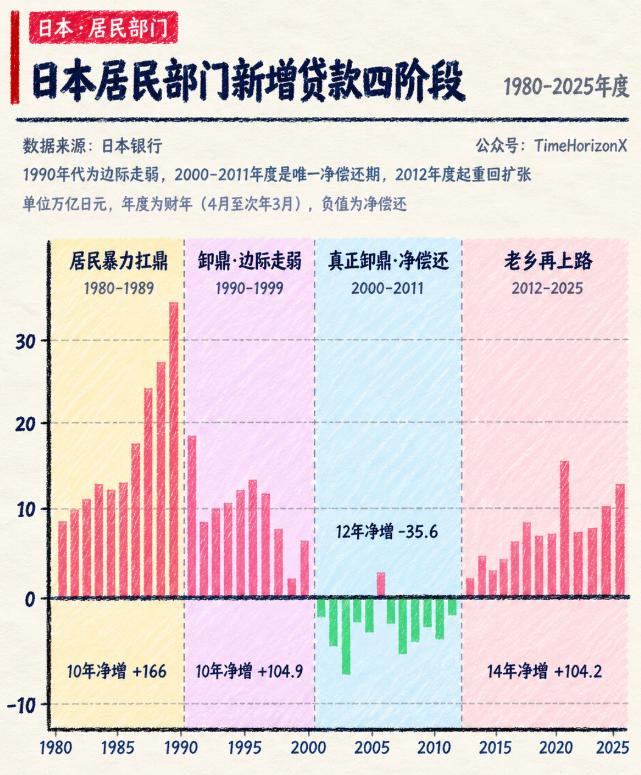
历史性的拐点静悄悄地来了。今年1至8月,国内居民新增贷款直接跌到了负10300亿元,这是这几年第一次由正转负!对比去年同期的7110亿元,同比少增17410亿元;要是比起2021年同期55614亿元的巅峰时刻,落差更是高达6万多亿元。以前大家还在讨论少借点钱,现在普通人直接摊牌:不借钱了,手里有钱优先拿去还债。如果说过去几年所谓的卸鼎,还只是借钱速度放慢,从大口吃肉变成小口打嗝,那么今年则是真正切换到了实质性卸鼎的硬核模式。咱们可以想象一个普通家庭的样子。十年前,不少家庭的思路很简单:能贷款就多贷,买房上车,资产会跟着涨,月供咬咬牙扛过去就行。那时候大家愿意放大杠杆,敢借钱,信贷数据自然一路走高。但是世道变了。不少人发现,房子不再是稳赚不赔的资产,工作收入的稳定性也不像从前那样有保障。一边是每月固定的房贷要还,一边是收入预期心里没底,手里但凡攒下一点余钱,第一反应不是去消费、投资,而是冲到银行申请提前还贷。存钱还债,变成很多家庭的第一选择。这也是为什么一边居民贷款在减少,另一边住户存款还在持续往上走。大家不再愿意把钱变成负债,而是把现金攥在手里,优先卸掉身上的债务包袱。很多人会问,企业贷款还在往上走,居民贷款却反向收缩,这反差怎么理解?道理不难懂。政策层面持续给企业端提供信贷支持,拉动项目、制造业投资,企业拿到资金去搞生产。但企业端的信贷扩张,暂时没有传导到普通人身上。企业拿到钱建厂、扩产,可居民不敢借钱消费买房,两头节奏明显错开。不少人总喜欢拿短期刺激政策,幻想能快速把买房、消费的热情拉回2021年那种火爆场面。现在这份信贷数据,就是一盆实实在在的冷水。居民加杠杆的意愿一旦回落,并不是靠几句口号、几次降息就能立刻反转。这里我谈下我的看法。很多分析喜欢把这件事说得轻飘飘,当成短期现象,说等信心回暖,大家马上就会重新借钱买房。我不认同这个判断。这次居民信贷由正转负,不是一时冲动,是无数家庭基于自身现实做出的长期财务决策。过去二十年,居民部门持续加杠杆买房,本质上是一场集体押注。大家赌房价持续上涨,收入稳步提升,扛住长期房贷。当底层预期发生改变,整个行为逻辑就彻底翻转。普通人现在优先考虑的,不是怎么借钱放大资产,而是怎么降低风险,把家庭负债降到安全线以内。这是资产负债表的被动修复,不是短暂情绪波动。有人会觉得,提前还贷吃亏,存款利率很低,没必要急着还。但算账不能只看账面利率。对于背负房贷的普通人来说,稳定、无负债,本身就是一笔很重要的安全垫。在收入不确定性增加的时候,减少每月刚性支出,就是降低家庭破产风险。这笔安全账,很多老百姓已经算明白了。还有一点要拎清楚:居民主动降杠杆本身不是坏事,家庭债务压力减轻,长远看能增强抗风险能力。但问题在于,过去很长一段时间,经济循环高度依赖居民信贷拉动。当居民不再借钱买房消费,旧的增长引擎就明显乏力。旧引擎熄火,新的增长动力还需要时间培育,中间这段过渡期,注定不会轻松。放到全球视角看,这一类居民集体降杠杆的阶段,在别的经济体历史上也出现过。整个社会的重心,会从扩张负债转向清理债务。在这个阶段,刺激政策的效果会大打折扣。不是政策没用,是老百姓的首要目标已经变了。以前是想办法多借钱,现在是想尽办法少欠债。也别指望靠简单的降息,就能立刻扭转这个大趋势。利率调整能降低新增贷款成本,但很难改变普通人对未来收入、资产价格的判断。预期一旦扭转,修复周期往往很长。我们现在正在经历的,就是一轮漫长的资产负债表调整周期。数据冷冰冰,但背后是千万个普通家庭的取舍。大家不再追逐杠杆带来的收益,转而优先规避风险。拐点已经出现,时代的底层逻辑,悄悄换了一套玩法。
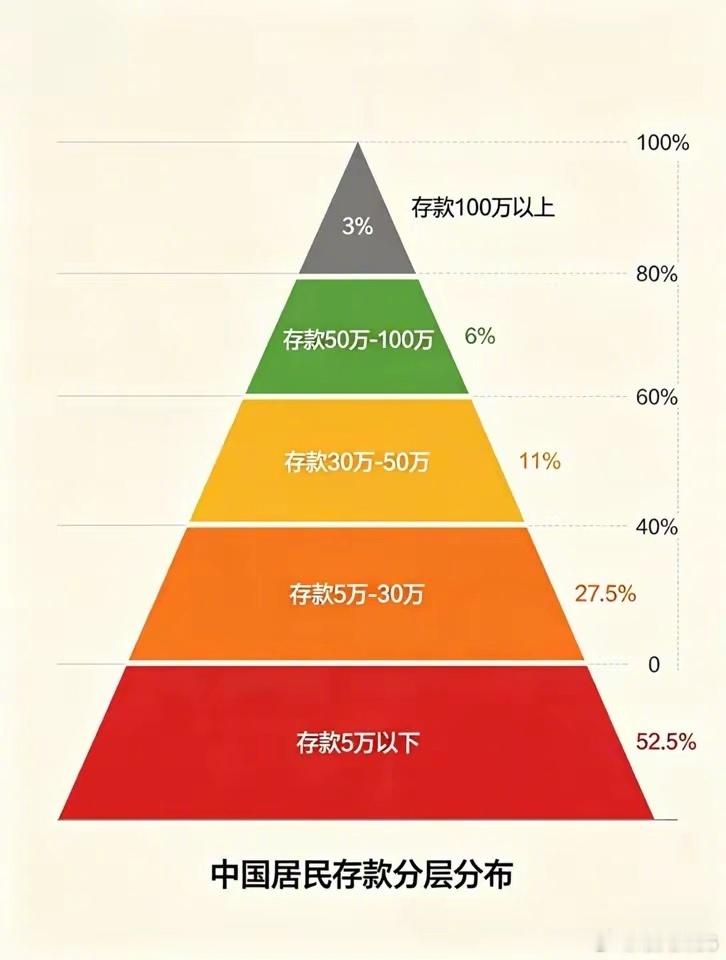
79年,属羊,今年46岁了农村出来的普通人目前有房有车无房贷存款加股票黄金
79年,属羊,今年46岁了农村出来的普通人目前有房有车无房贷存款加股票黄金有25万结婚多年,和老公感情还好一家三口,女儿上大学了老妈有自己的房子和存款,身体尚可可以自己照顾自己开店20多年了一直坚持着这一个小小的店面挣钱的够女儿的生活费比打工的强一些但有一件事我挺庆幸,有社保意识,到现在社保自己交了29年了,医疗保险也交了23年了,在社保和医保上为国家做了贡献,一共交了30多万了现在我就盼着50岁退休了。到了这个年纪,还有一份自己选择并且多少还能赚点钱的小店。有压力,有烦恼,但一家人平平安安,自己也还有事情可以折腾。这么一想47岁的现状,好像也还不错。70后80后的朋友们,你们现在过得怎么样?