大额存单利率腰斩,45 万亿定存到期,低利率正在改写存钱逻辑
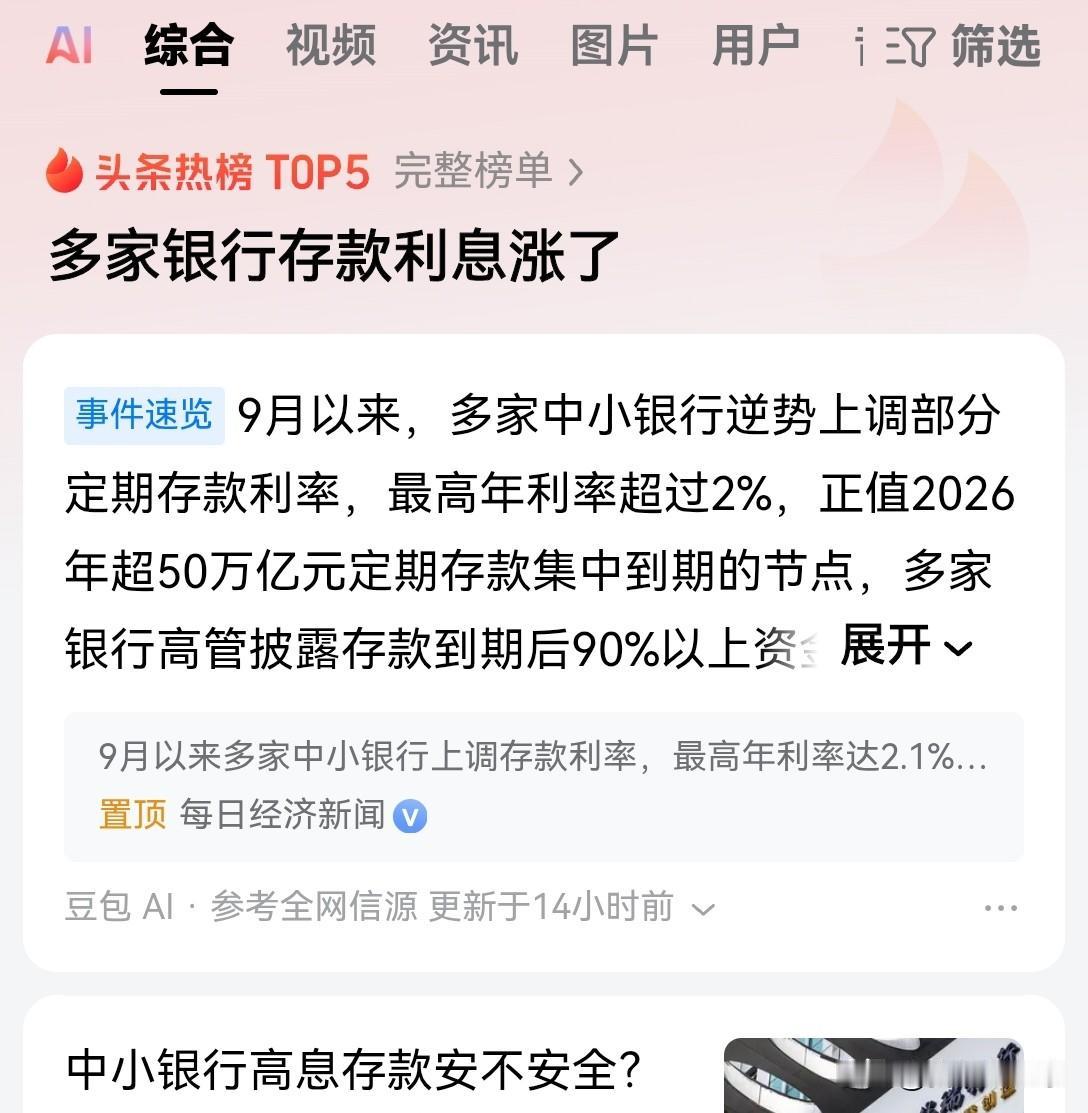
2023 年,部分银行三年期大额存单还可以达到 3.10% 的利率,不少居民把存款当作稳健的资产选择。时至 2026 年,类似产品到期续存,部分银行同期限产品利率仅 1.55%,储户实际利息近乎减半。更值得关注的是,多家机构测算,2026 年将有规模约 45 万亿元的两年及以上期限定期存款集中到期,储户续存就要面对利率大幅下行的现实。银行理财、储蓄国债收益整体走低,黄金同样会出现阶段性大幅回调。安全性强的产品收益变薄,追求收益的品类又自带波动风险。当存款 “高息时代” 落幕,普通人手里的资金该如何规划?
过去几年,存款是很多家庭资产配置里的安全选项。随着市场利率持续下行,这套旧的理财逻辑正在发生改变。45 万亿仅是机构测算的到期规模,意味着有巨量资金需要重新做资产安排。选择续存定期,就要接受收益缩水;如果不续存,又担忧其他品类存在风险。程女士的经历正是不少储户的缩影:3.10% 变为 1.55%,同等本金,每年到手利息近乎减半。银行理财不再保本保收益,储蓄国债供给额度有限,黄金也存在明显短期波动。对普通储户来说,想要同时兼顾高安全性与高收益的产品已经很难找到。
核心矛盾已经不是要不要存钱,而是资金如何做分配。市场上一种比较通用的思路,是按照资金使用用途把家庭资金划分为三部分。短期要用的钱,可以配置货币基金或是活期存款,取用灵活,只是收益水平偏低;用于兜底保障的资金,可以通过保险对冲大病、意外等极端事件冲击,重点作用在于抵御家庭突发风险,不宜对投资收益抱有过高期待;用于增值的资金可以进一步分层配置,以债券基金这类偏稳健的品种为主,做好回撤控制;真正长期闲置的资金,才可以适度考虑权益类资产,但要注意权益类资产存在亏损波动风险,并非持有时间长就一定盈利。以上划分比例需要结合每个家庭自身情况调整,不存在统一标准答案。
如果资金全部放在定期存款,虽然本金相对安全,但实际收益有可能跑输物价涨幅;倘若全部投入高波动资产,则有可能出现本金回撤,甚至亏损掉多年积累的收益。对普通居民而言,优先备足家庭应急备用金,再考虑资产增值会更加稳妥。
在利率维持低位的环境下,存款搬家现象可能会更加多见,理财、债基的净值波动也会更加常态化。提前理清不同资金的用途,分清短期开销、兜底保障、长期增值三部分,能够帮助储户在利率下行周期减少被动。
风险提示:本文仅为市场现象客观梳理,不构成任何理财投资建议,不同产品均存在对应风险,理财有风险,决策需结合自身情况。