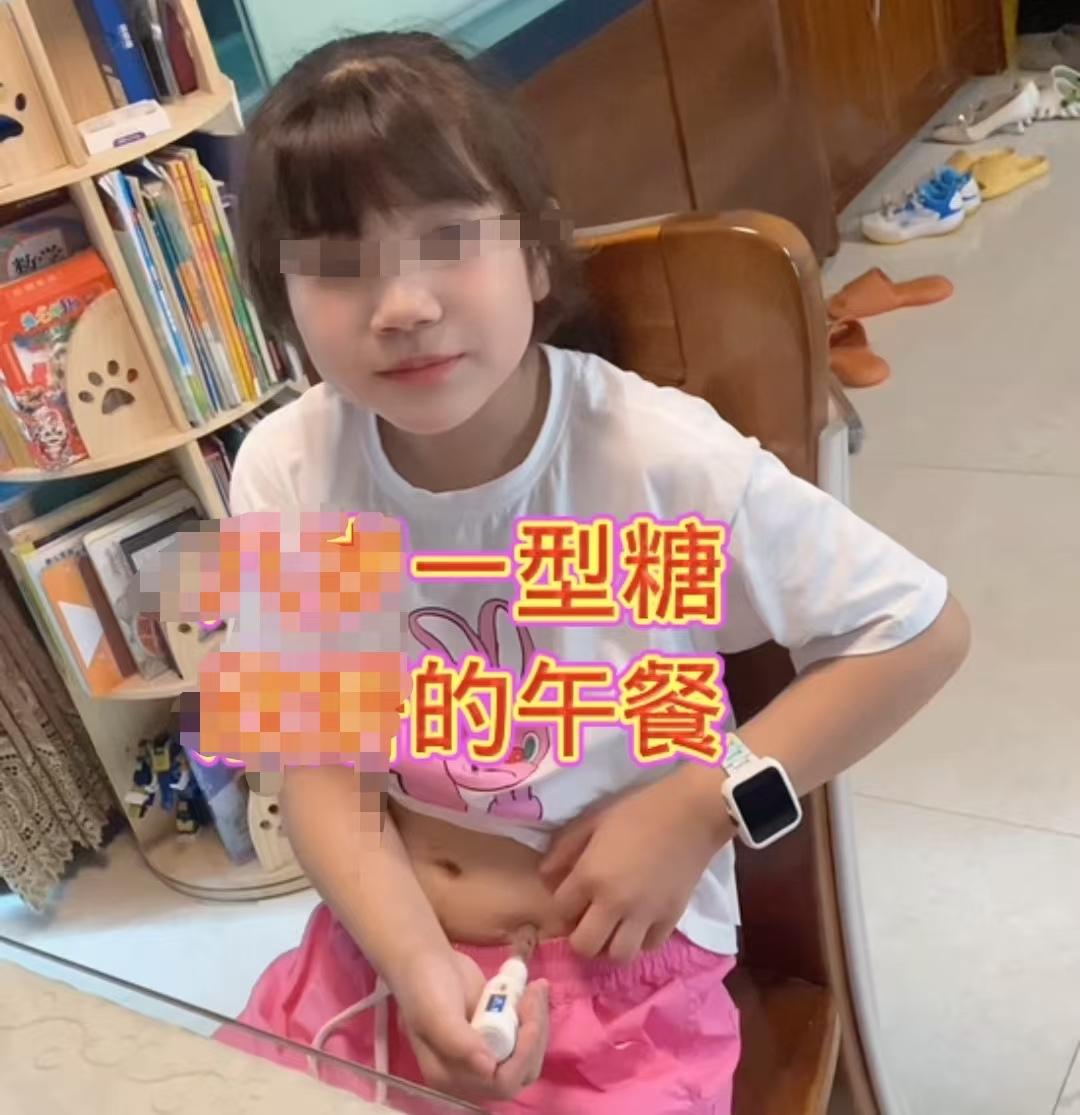
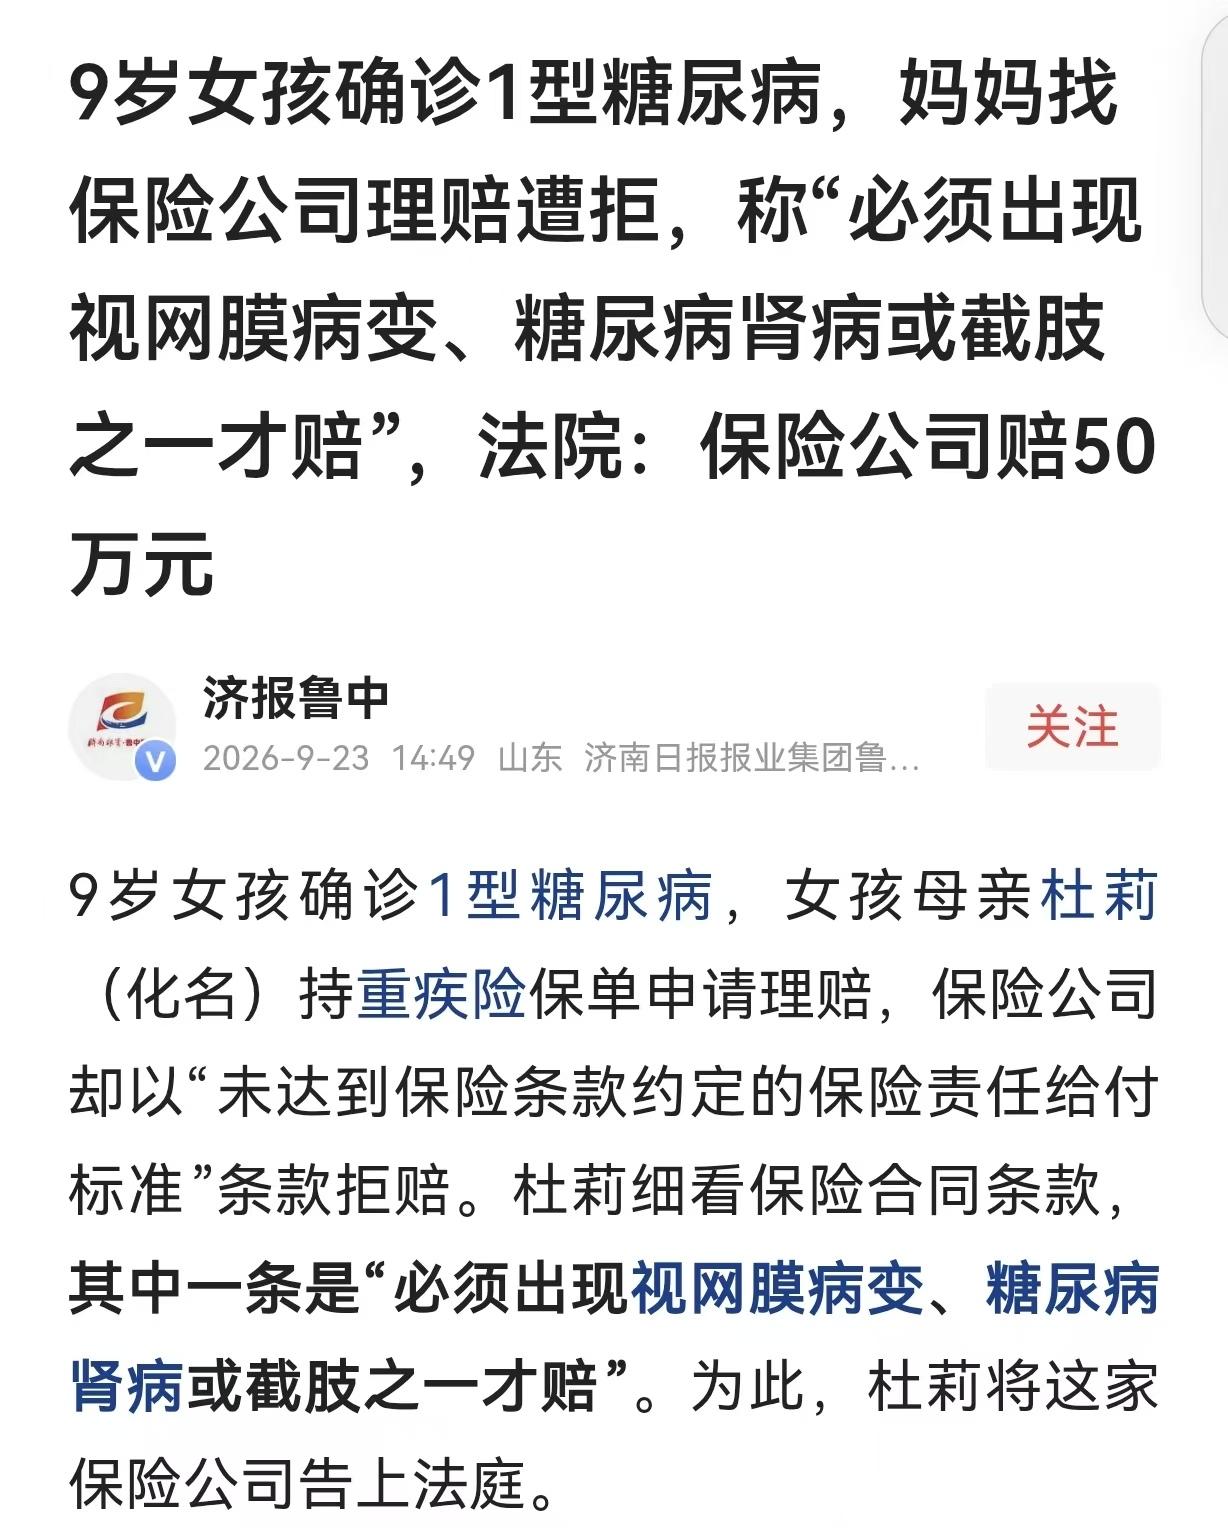
湖北武汉,一女子给刚出生的女儿,买了一份终身重疾险,保额50万,每年保费3950元,缴费期20年。孩子9岁时,不幸确诊1型糖尿病并酮症酸中毒,需要终身打胰岛素。女子跟保险公司申请理赔。保险公司竟拿出合同,一口咬定,虽然保障1型糖尿病,但想要拿到赔款,必须要等到出现视网膜病变、糖尿病肾病、下肢截肢这3类并发症其中1项才行。她女儿目前没有出现并发症,达不到标准,因此拒赔。女子彻底傻眼了,她一怒之下告上法庭。
无独有偶,类似的糟心事在福建福州也发生过。2019年12月,吴女士给女儿小琪投保了一份保额50万的重疾险,保障期从2019年一直到2035年,条款里明确写着涵盖胰岛素依赖型糖尿病。
谁承想2022年2月,小琪真被确诊了1型糖尿病和糖尿病性酮症,一家人从此离不开胰岛素针剂。
吴女士满心以为理赔能顺顺利利,去申请的时候却被告知,条款里藏着一条附加规定,必须同时满足视网膜病变、心脏起搏器植入、脚趾截肢手术这三种情形之一,才算达到理赔标准。小琪当时刚确诊不久,哪来的这些并发症,理赔申请就这么被卡住了。
吴女士不服气,把保险公司告到了福州市鼓楼区人民法院。法院审理后认为,保险公司给1型糖尿病硬加上这些附加条件,明显不符合国家金融监督管理总局关于疾病诊断标准应当符合通行医学标准的规定,实际上是变相缩小了保障范围。
而且这些附加条件写在条款深处,保险公司并没有像对待重要免责条款那样做出显著提示,也没有专门向投保人解释清楚。按照保险法第十七条的规定,这种没有尽到提示说明义务的条款,是不能拿来当拒赔理由的。
无棣县那边也有一起几乎一模一样的官司。做保险销售的付某霞,2020年给自己不满周岁的女儿投了一份30万保额的重疾险,年交保费900元。
2025年2月,女儿被确诊1型糖尿病和酮症酸中毒。作为业内人士的付某霞万万没想到,自己签的合同居然也埋着同样的坑,理赔时同样被要求满足并发症条件。她把公司告上法庭,法院同样认定条款不合理,不能约束投保人。
大连中院审理的一起二审案件里,保险公司还辩称这类条款只是对疾病的定义解释,不算免责条款,不用特别提示。
二审法院没有采纳这个说法,指出保险公司只给疾病名称加粗提示,却没对具体附加条件同样标注清楚,这种做法站不住脚。
回到武汉的案子,杜女士从女儿出生就开始缴费,近十年没断过。女儿确诊后,杜女士整理好病历材料去申请理赔,遭拒后一纸诉状递到法院。武汉市江汉区人民法院审理后,最终判决保险公司全额赔付50万元保险金。
当然也要看到,这只是司法实践当中的部分个案,不同重疾险产品的疾病定义并不完全一样,投保时务必仔细研读条款。