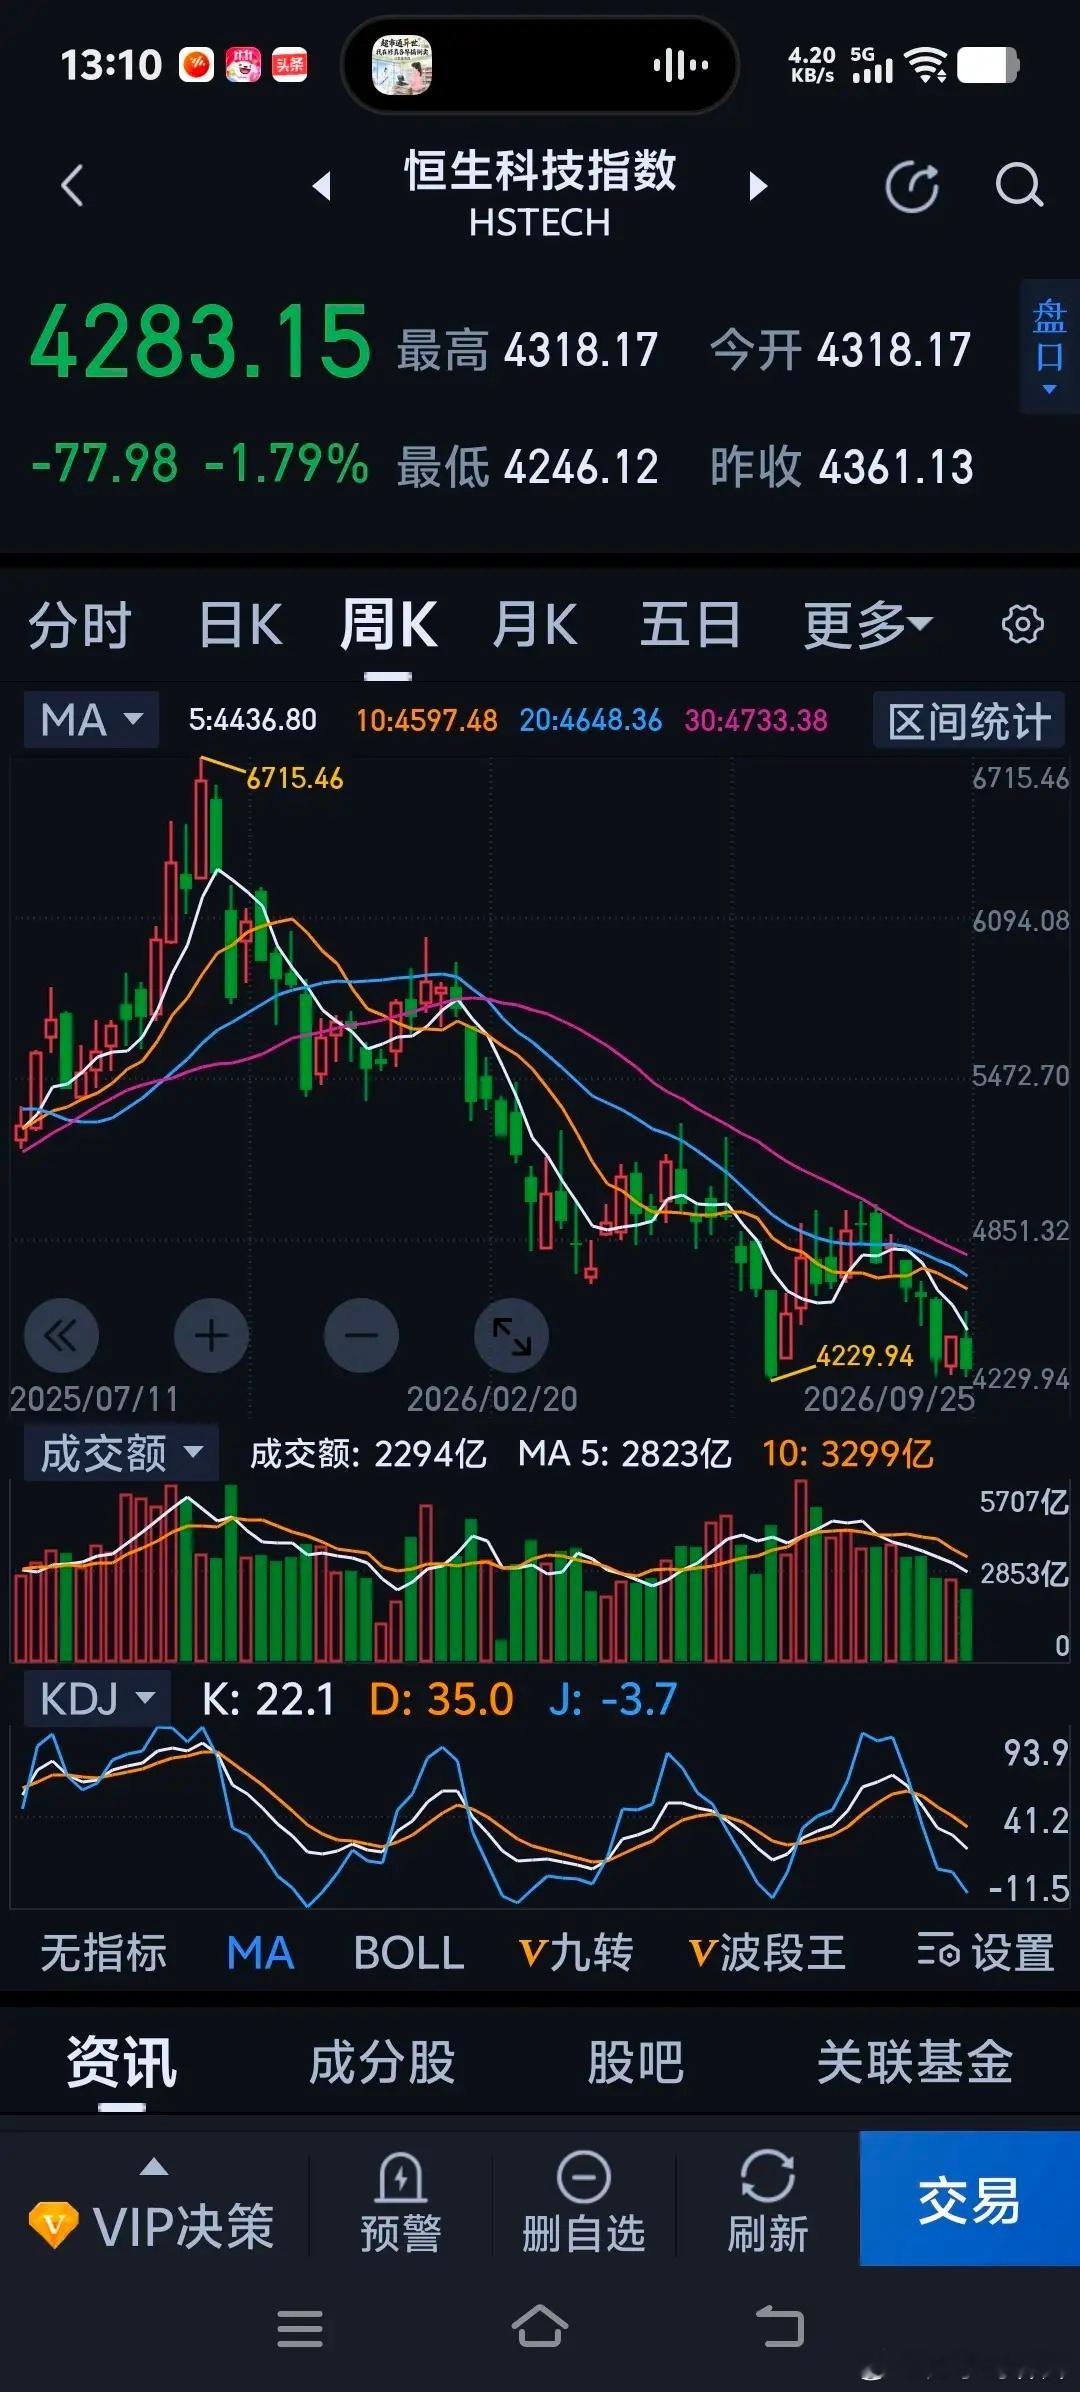
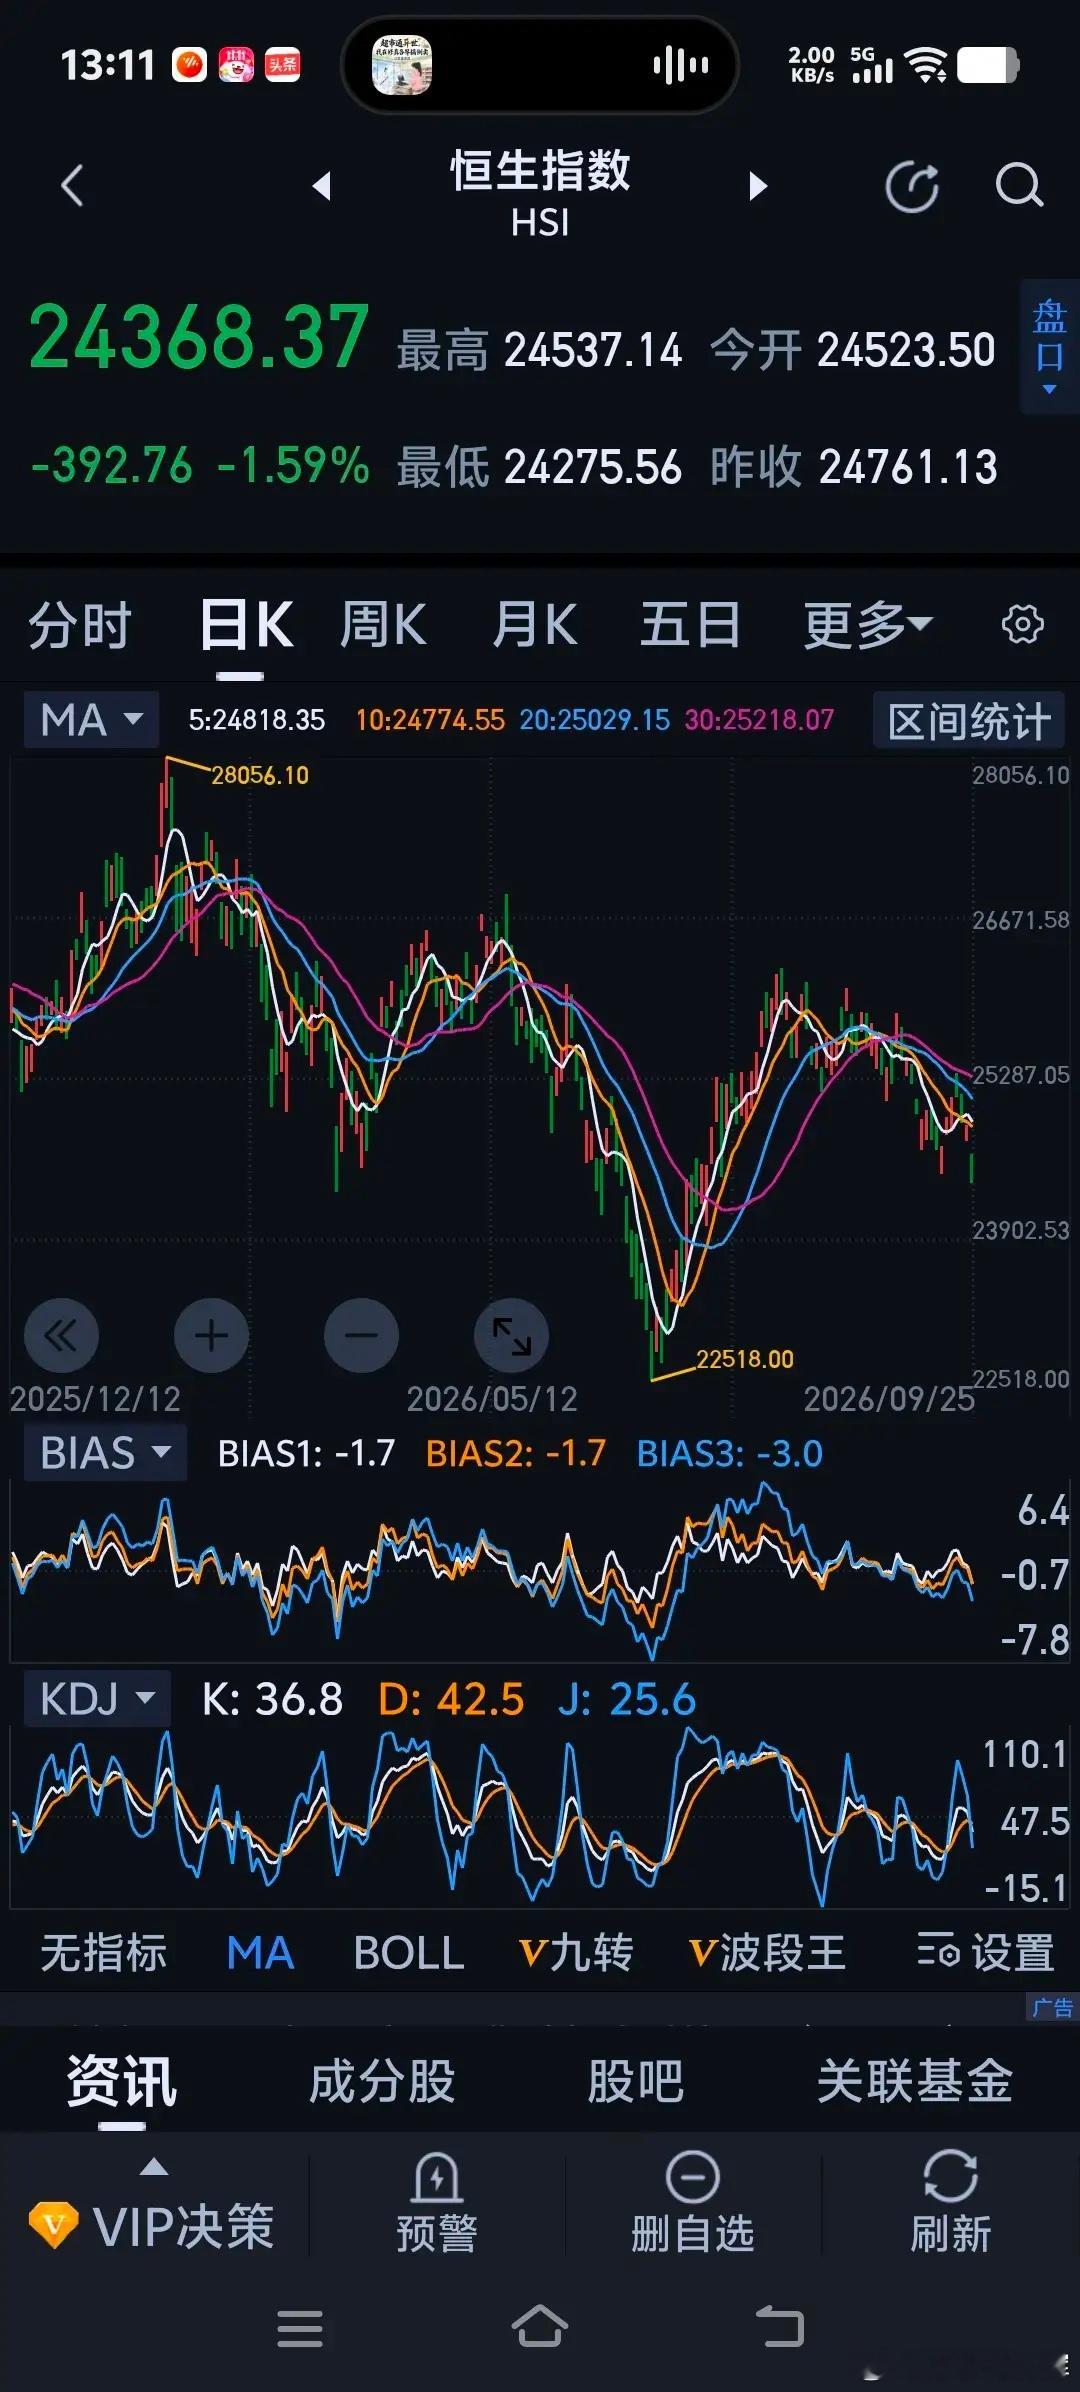
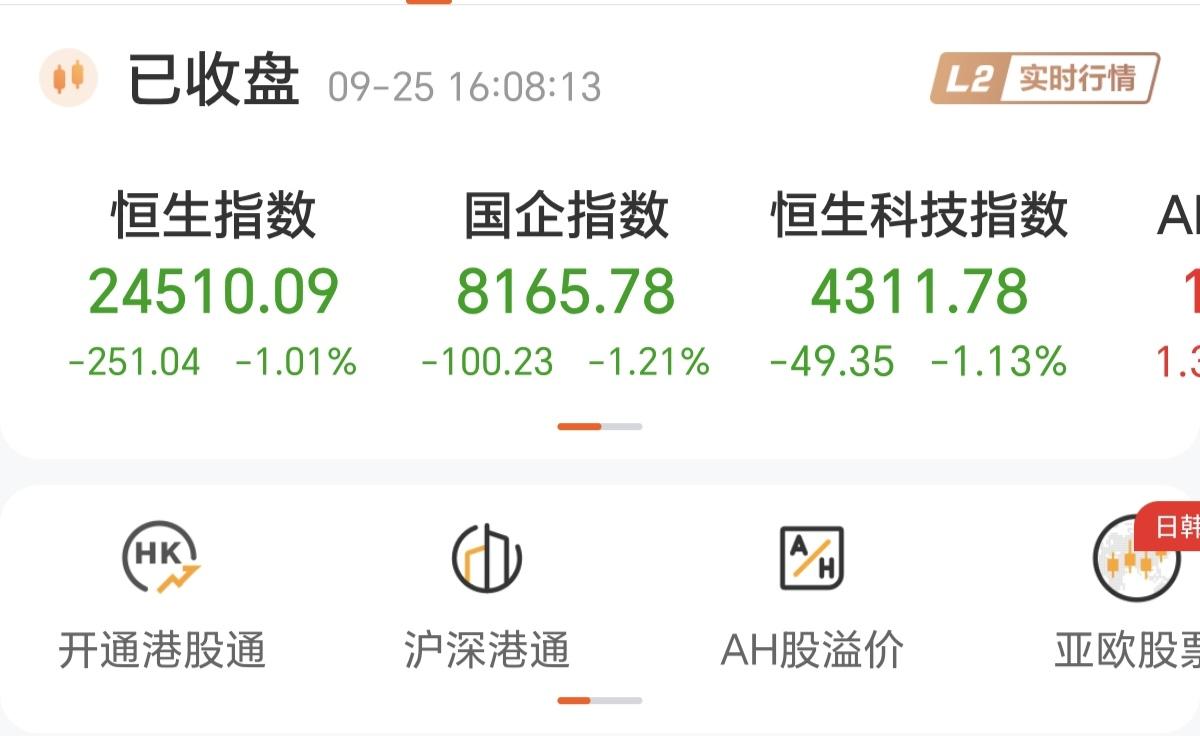
大多数股票市场都在进化,港股市场却是在退化。不但从全球有影响力的市场亚洲金融中心比较优秀的股票市场退化为长期低迷不振,只顾超发新股全球而不管市场长期折价而且被全球主要股市给边缘化。股票市场也遵循不进则退的发展,何况又是真正的大幅退步呢?不敬畏市场,大多数投资者长期不能从中获利。最后就是流动性枯竭,新资金不愿再入老资金不断流出。
港股的问题不是“暂时没涨”,而是“融资端扩张太快、回报端跟不上”,叠加离岸市场属性,导致它越来越像A股化后的融资市。
港股确实在“退化”
2026年前三季度港股IPO融资约3879亿港元,全年可能接近4800亿港元,德勤甚至认为有望创历史新高;同时2026年全年限售股解禁规模预计达1.6万亿至1.7万亿港元,9月单月压力最大。 而港股日均成交额只有2000多亿港元水平,A股日均成交在万亿级别。 用这么少的成交量,承接全球前列的IPO、再融资和巨量解禁,二级市场自然会被持续抽血。
港交所“赚钱至上”是核心矛盾
港交所近年不断降低特专科技、未盈利生物科技公司上市门槛,扩大保密递交范围,优化发行分配机制,吸引更多企业来港上市。 从交易所角度看,IPO越多、交易越多、上市费越多,业绩越好。但从投资者角度看,如果新股供给、解禁减持、再融资折让配售没有硬约束,市场就会变成“企业融资便利、股东退出便利、投资者承担折价”的结构。
更麻烦的是,港股首日涨幅看起来不错,但拉长看破发率很高;少数AI、硬科技新股被资金抱团,大量中小盘股长期零成交,已经出现明显的“僵尸化”。
为什么港股比A股更脆弱
A股至少还有庞大本土资金池和资金出境限制,港股是离岸市场,资金说走就走。 美元高利率、美债收益率高企时,外资会优先减配港股这类离岸中资资产;而南向资金体量有限,只能托住部分龙头,救不了整体流动性。 所以港股现在不是单纯估值低的问题,而是低估值 + 高供给 + 低流动性 + 弱回报叠在一起。
港股要止跌,不能只靠“便宜”
真正需要的是几件事:
1. IPO和再融资节奏必须和流动性匹配,不能市场越弱越急着扩容。2. 解禁和减持要更透明、更慢、更与分红回购绑定。3. 上市公司要从“融资导向”转向“股东回报导向”,回购、分红、注销要成为常态。4. 港交所考核不能只看融资规模,也要看投资者长期回报和市场流动性质量。5. 南向资金需要更稳定地引入长线资金,而不是只靠短线交易撑场面。
港股最大的悲剧在于:它曾经有国际化、法治化、资金自由流动的优势,但如果这些优势只服务于融资效率,而不服务于投资者回报,那它就会从“亚洲金融中心的市场”退化成“全球折价最深的融资通道”。 长期折价不可怕,可怕的是市场机制让投资者长期没有留下理由。