【深度】10月加息定价过头了?瑞银:核心PCE下修叠加基数效应,美联储不太可能连续加息
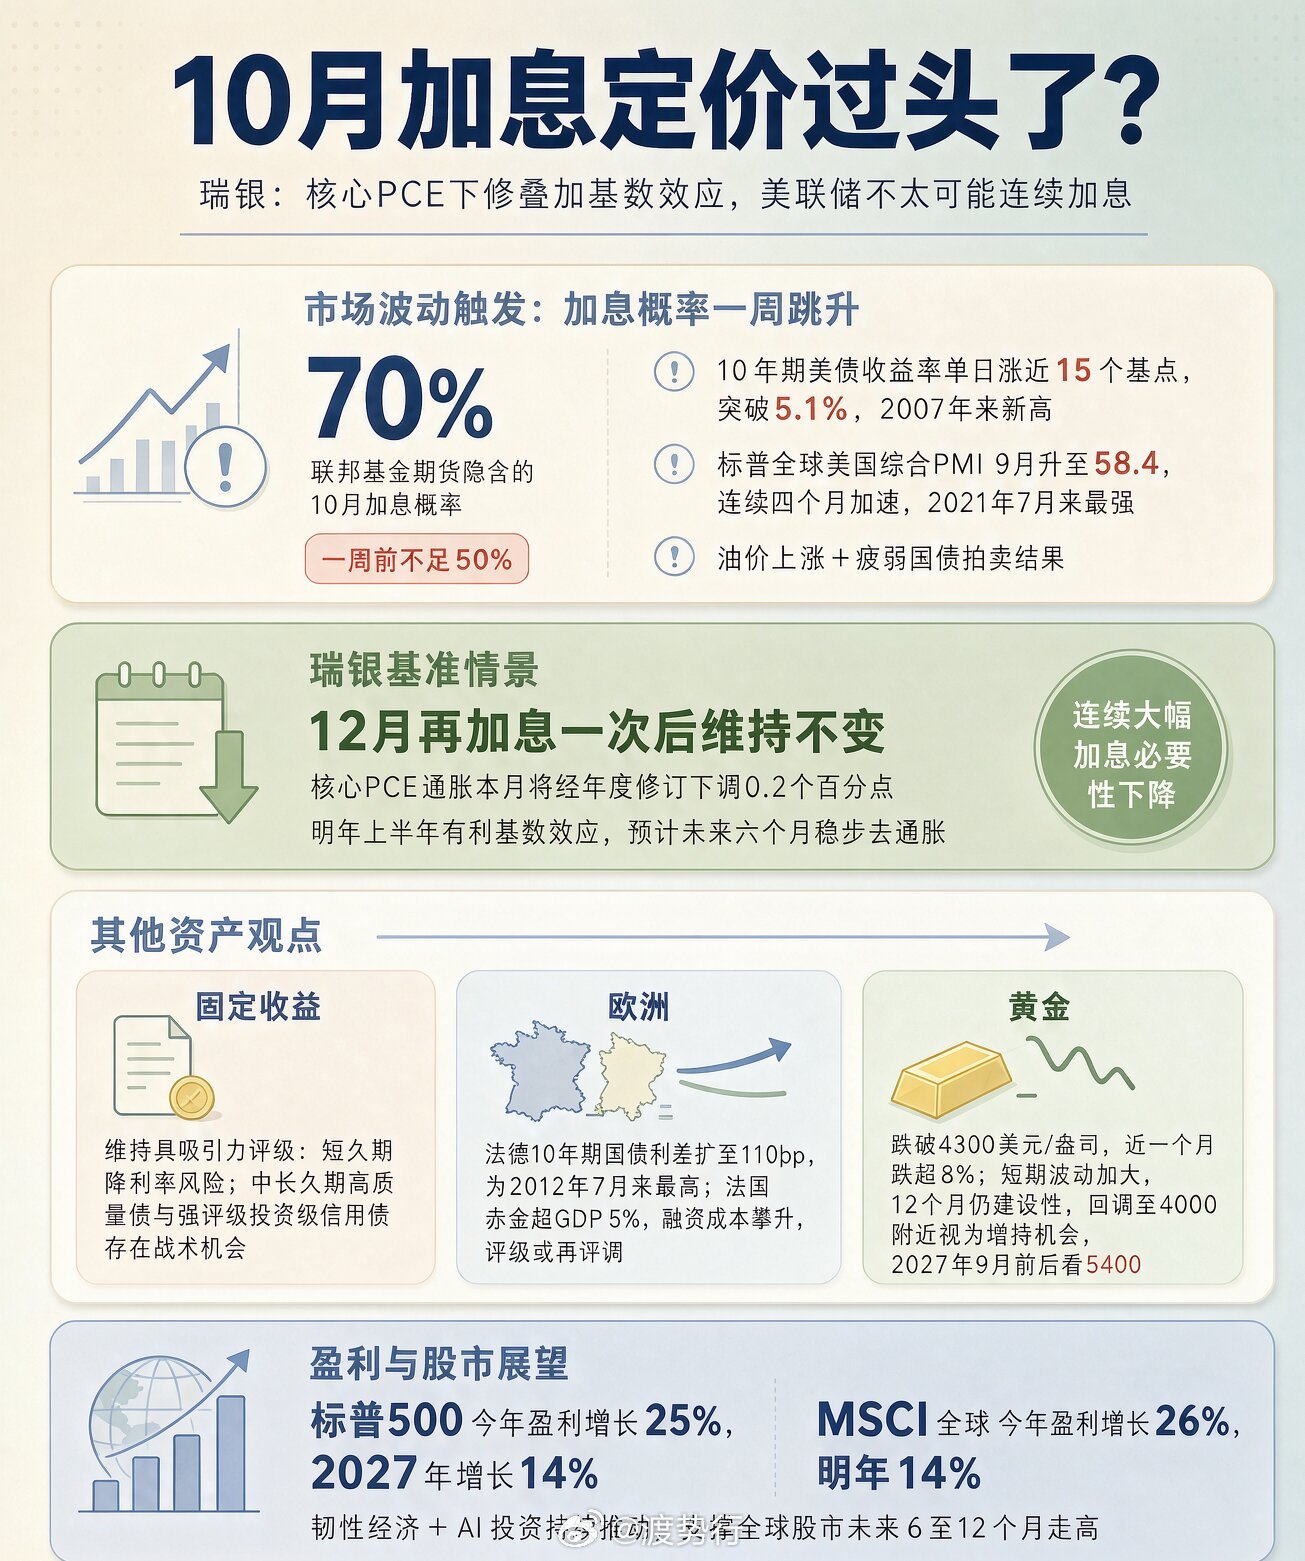
最值得警惕的不是收益率有多高,而是市场给10月定价70%的锚,恰好踩在"一周前不足50%"的位置上。
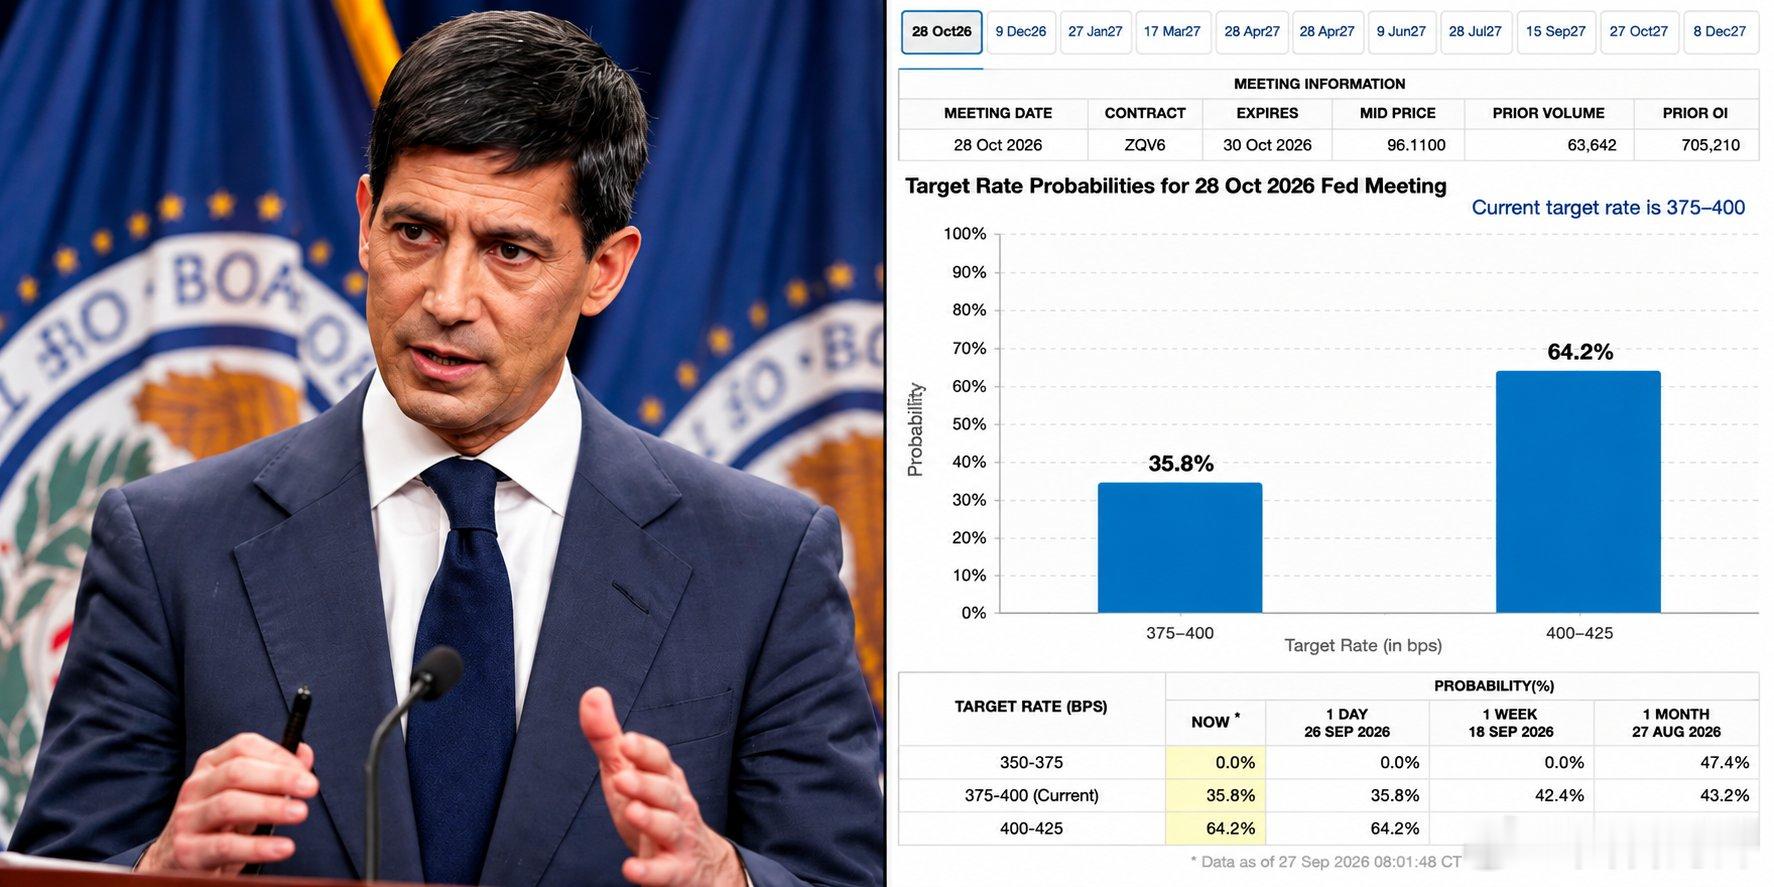
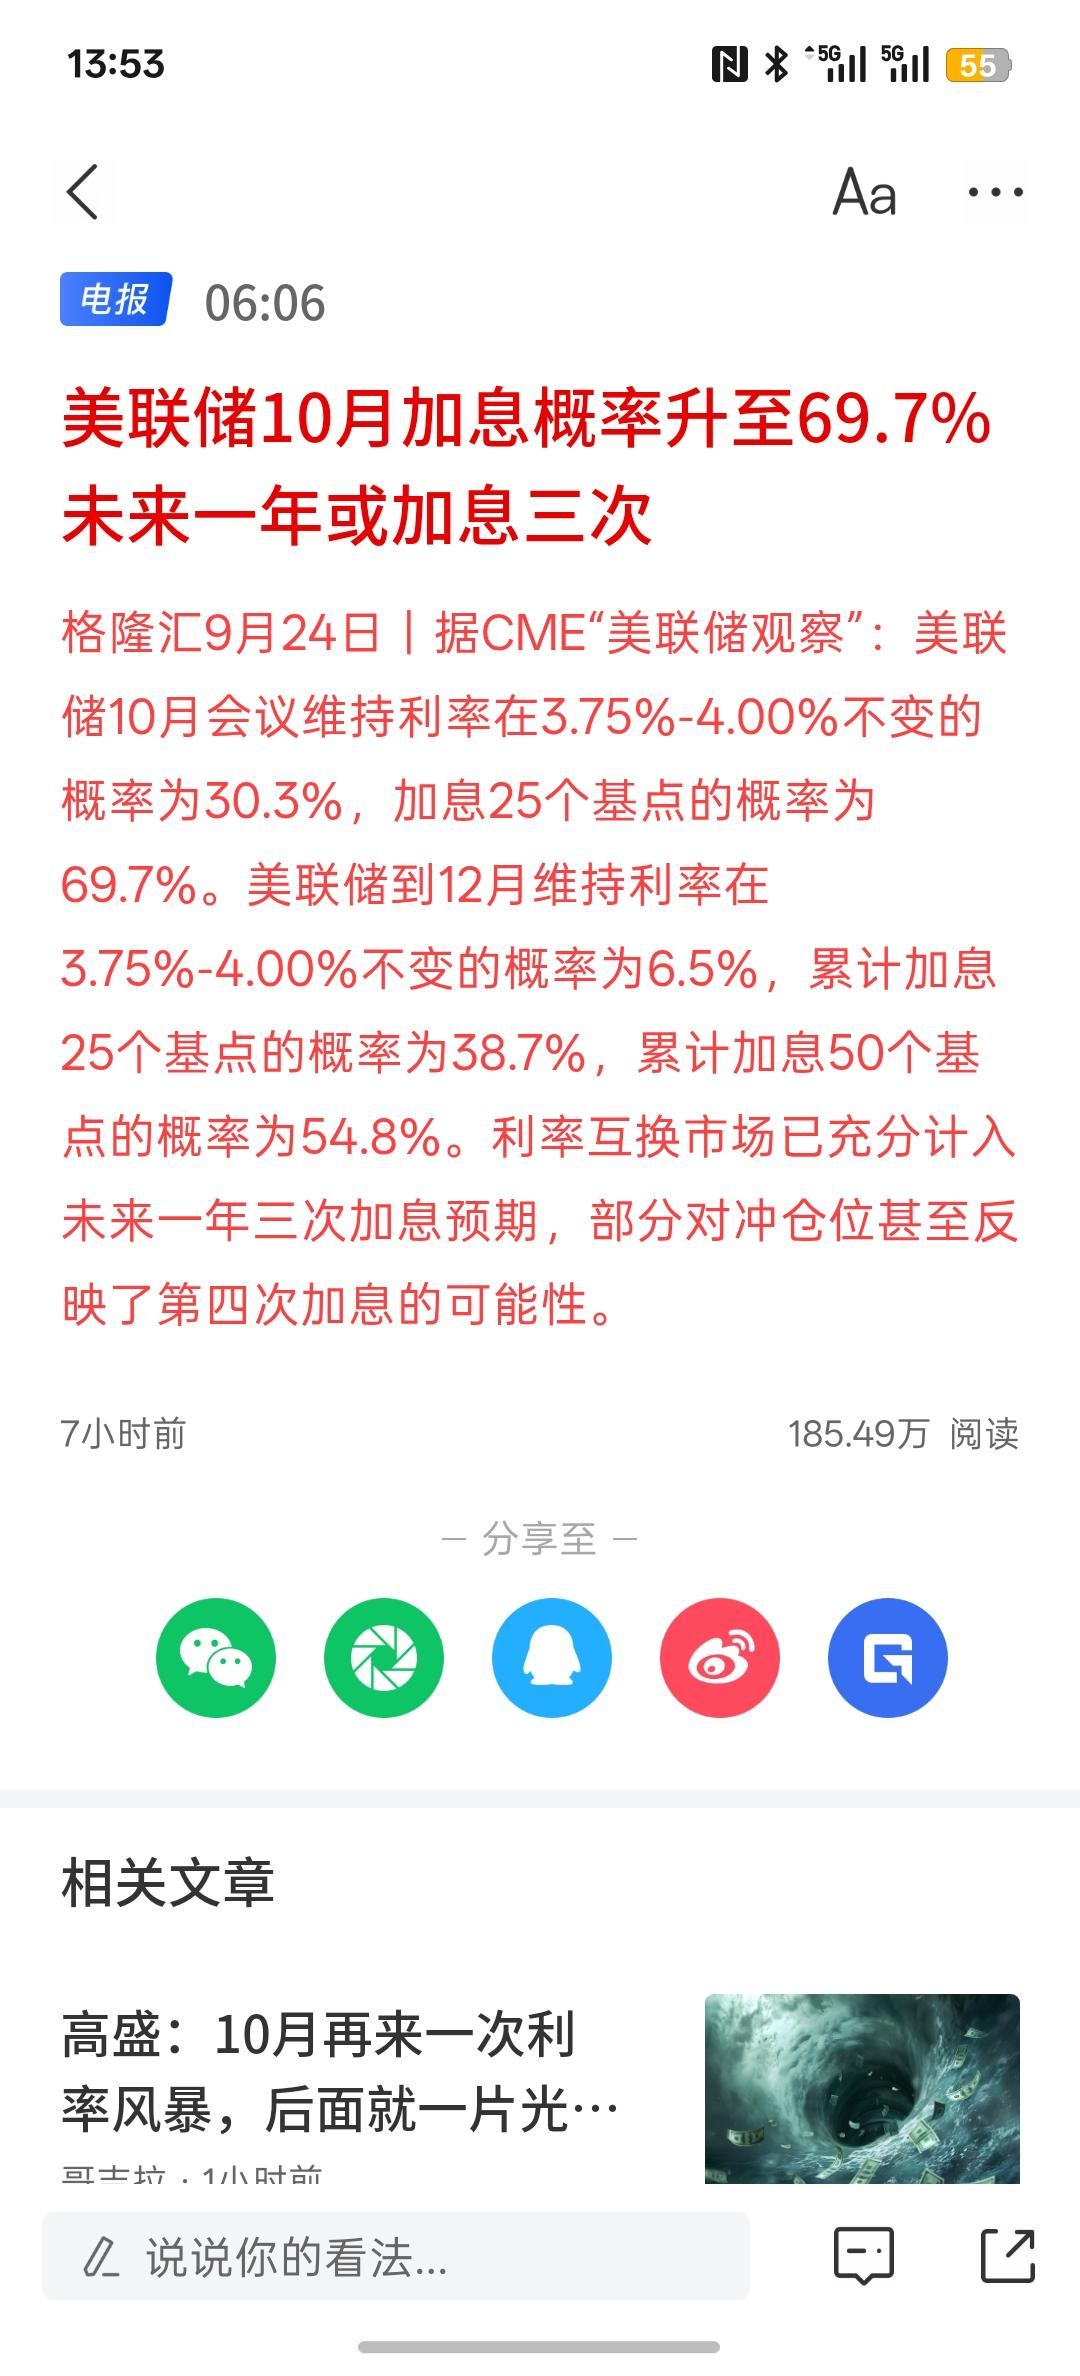
一、市场波动触发:加息概率一周跳升近日10年期美债收益率单日上涨近15个基点,突破5.1%,创2007年以来新高,标普500指数下跌0.8%。联邦基金期货隐含的10月加息概率升至70%,较一周前不足50%的水平大幅跳升。
触发这轮波动的三个因素:• 油价上涨• 强劲经济数据:标普全球美国综合PMI 9月升至58.4,连续四个月加速扩张,为2021年7月以来最强劲的私营部门活动扩张• 疲弱的国债拍卖结果
二、瑞银基准情景:12月再加一次后维持不变瑞银首席投资官Mark Haefele团队的核心判断是——美联储政策收紧的实际幅度,很可能低于当前市场定价所暗示的水平。
三条理由:① 核心PCE将下调0.2个百分点美国经济分析局即将进行的年度修订,预计将把核心PCE通胀下调0.2个百分点。这一数据修正有望缓和市场对通胀顽固性的担忧。② 明年上半年基数效应有利瑞银预计未来六个月将呈现稳步去通胀态势。③ 政策利率路径不支持连续加息美联储政策制定者的利率预测中值显示2027年全年维持利率不变,核心PCE的向下修订将进一步压缩连续加息的空间。综合来看:美联储于12月再加息一次后维持利率不变,连续大幅加息的基础正在削弱。
三、经济韧性是支撑,不是紧缩理由瑞银特别指出,触发本轮收益率上行的经济数据同样具有正面含义。• 韧性十足的经济活动为企业收入和利润增长提供有利环境• 叠加人工智能投资持续带来的额外推动力• 预计标普500今年盈利增长25%,2027年增长14%• MSCI全球指数今年盈利增长26%,明年增长14%• 盈利周期整体向好,应能支撑全球股市在未来6至12个月继续走高
四、其他资产观点固定收益:维持"具吸引力"评级• 较高的初始收益率为投资组合提供稳健的收入基础• 短久期债券可有效降低利率风险• 中长久期高质量债券与评级较强的投资级发行人中期信用债,存在战术性机会• 瑞银建议投资者把握当前收益率水平布局
欧洲:法德利差走阔是财政问题,不是全球利率问题• 法德10年期国债利差周三扩大6个基点至110个基点,为2012年7月以来最高——彼时时任欧洲央行行长德拉吉曾誓言"不惜一切代价"捍卫欧元• 法国10年期国债收益率上涨15个基点至4.66%,涨幅明显高于德国• 法国财政赤字超过GDP的5%,2.7万亿欧元政府债务的融资成本大幅攀升,可能导致信用评级进一步下调• 目前法国国债收益率甚至高于BBB级意大利国债,市场已将其定位为利率敏感型高贝塔资产• 瑞银不认为严重财政危机迫在眉睫,并维持对欧元区股市的正面看法
五、关于债务的提醒瑞银认为,债务规模担忧是本轮债券收益率上行的因素之一,但高债务水平并不自动意味着较差的投资回报,具体影响取决于各国政府的债务管理方式。
美联储 加息 美债收益率 核心PCE 瑞银 标普500 法德利差 黄金 a股