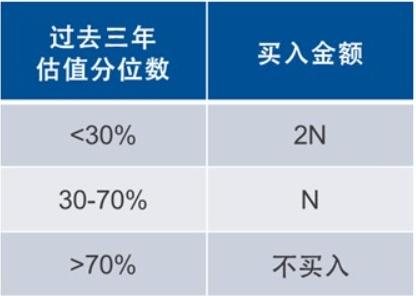
有人问,我有一套定投策略,每月投工资的20%,配置是股44%、债36%、金12%、现金8%,半年再平衡一次,3年只买不卖,收益到15%—20%就减仓一半股票。这策略行不行?
先说定投解决的是什么问题?定投解决的是“我猜不准低点”的焦虑,用时间换空间。
你每月固定投一笔,跌了买得便宜,涨了买得贵,长期下来成本被摊平。
但如果你怕“股债金都高”,说明你心里其实想的是“等跌了再买”,这跟定投的底层逻辑是冲突的。
定投的假设是“我不知道什么时候低”,你的焦虑是“我知道现在高”。
定投摊薄的是“买贵的难受”,不是“买贵的风险”。
如果你怕高位,说明你心里想的是“等跌了再买”,这跟定投的底层逻辑是冲突的。
那我等跌了再买不行吗?
你怕的不是“现在高”,是“万一跌了,我还在定投,成本越摊越高”。
但定投的纪律就是“跌了也买”,如果你做不到,说明你配的不是“平衡型”,是“择时型”。
你怕的不是高位,是“高位之后没钱补”的无力感。很多人不是不懂定投,是做不到“跌了还买”。
跌了30%,你看着账户浮亏,工资还在往里扣,那种感觉不是“摊低成本”,是“往火坑里跳”。
所以你不是怕高位,你是怕“高位之后没钱补”。
那落到“这策略到底行不行”?
行,但有个前提,你得拿得住。
结构上,中证A100与沪深300重合,中证A100的成份股大部分包含在沪深300内,区分度不高。
美股部分,纳指100和标普500大部分重合,选择一个即可,稳健点就标普500。
纯债基金注意波动,你说的“无信用风险”指的是利率债,比如国债,不是纯债,它虽不违约,但价格会随市场利率波动。
这些都是“术”的层面,可以调。真正的“道”是:3年只买不卖,跌了继续买,半年再平衡,你做得到吗?
策略可以改,纪律不能丢。你缺的不是更好的组合,是“跌了还敢买”的定力。
所以,股债金都高,可能是高位,也可能是半山腰。定投不预测,只应对。
你问“现在开始行不行”,其实你心里已经有答案了,你怕的不是“策略不行”,是“自己拿不住”。
如果明年沪深300跌到3500,你的定投还在扣款,那你是信“纪律”,还是信“我早知道该等”?