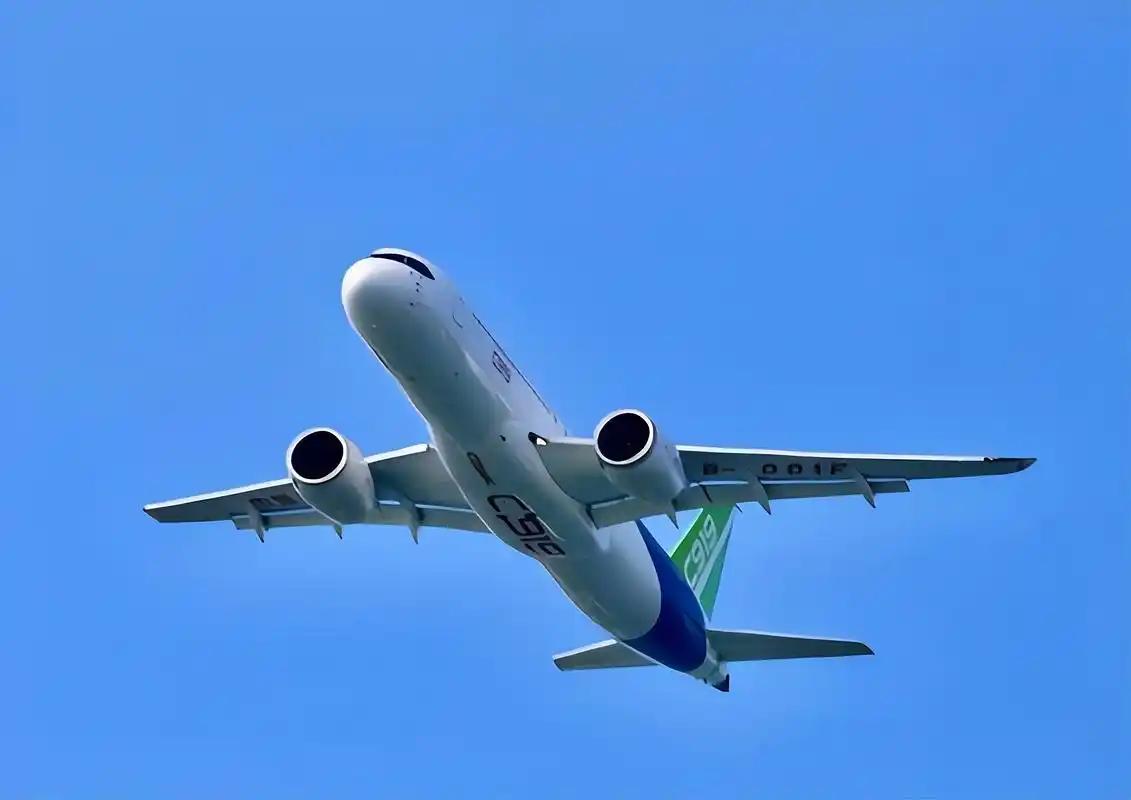
欧美如果真的联手卡死不给C919国际适航证,后果就是一句话:我们的国产大飞机技术再硬,也飞不出国门,根本进不了欧美市场,更别提和波音空客正面硬刚。
这话听起来挺唬人,但我仔细研究了一下2026年的最新局面,发现事情远没有这么简单。
先说个基本事实。C919目前确实只拿到了中国民航局颁发的型号合格证,美国FAA和欧洲EASA的认证都还没到手。
如果欧美真的联手把门焊死,最直接的后果就是C919没法在欧美机场降落,不能在欧美空域搞商业客运。
但关键在于,“飞不出国门”这个前提本身就不成立。
据我了解,2026年8月12日,国航的C919已经正式执飞北京往返乌兰巴托的定期国际商业航线了,蒙古国交通部长亲自到场站台。这条航线靠的是什么?是中蒙两国签署的双边适航互认协议。
按照《国际民航公约》的基本规则,只要两个国家的民航管理部门签了互认协议,其中一国颁发的适航资质就天然具备跨境飞行的法定效力,根本不需要第三方机构点头。
我认为,这里面的战略逻辑非常清晰:中国不是在等欧美开门,而是在另起一扇更大的门。
截至目前,C919已经获得42个国家与中国签署的双边适航协议,不需要欧美认证就可以飞越南、蒙古、东盟、中东、非洲等市场。
文莱直接把中国适航标准写进了本国法律,签下15架意向订单;越南航空签了30架意向;尼日利亚民航局局长公开表态正在考虑为C919进行适航认证,还愿意成为中国商飞进入非洲市场的基地;非洲航空公司协会秘书长也表达了合作意愿。
说白了,全球大部分中小国家根本没有独立的适航审定能力,长期照搬欧美标准。但如果越来越多的国家开始直接认可中国民航局的认证,EASA那张证书就不再是唯一的通行证了。我觉得这个趋势一旦形成,欧美卡证的筹码价值会急剧贬值。
再来说发动机这个核心问题。C919现在用的是美法合资CFM公司的LEAP-1C发动机,出口许可受美国审查控制。2025年就因为这个原因导致C919交付远不及预期,全年只交了15架。
但据我了解,国产替代发动机CJ-1000A(长江1000)已经在2026年完成了技术评审,计划第三季度开始搭载验证机进行航线测试,整体国产化率达到了91.4%,推力、推重比等核心指标全面对标甚至局部反超进口的LEAP-1C。
这意味着什么呢?等C919换上“中国心”,欧美能卡的就只剩下“市场准入”这一张牌了。而这张牌的分量,和当年卡发动机相比,完全不是一个量级。
还有一个很多人没注意到的反制筹码。据多家媒体报道,2026年中国民航局已经连续数月放慢空客飞机在华交付审批,近20架A320neo滞留中国,这就是对欧洲拖延C919适航认证的对等反制。
空客CEO傅里自己都承认,A320系列的目标是2027年底月产70到75架,而中国是全球最大的单一航空市场,空客丢掉中国市场的代价,远比不给C919发证要大得多。
另外我还想提一点,欧美自己的日子也没那么好过。波音777X的认证已经延后了近7年,787因为生产质量反复多次暂停交付,上半年净亏损虽然收窄但仍然是负的。空客虽然盈利不错,但交付仍然不均衡,多个项目尚未达到稳定的运营水平。
说白了,全球航空供应链都在承压,欧美真有精力和意愿去打一场全面的航空产业战吗?我持怀疑态度。
C919的订单总量已经突破1500架,确认订单总额近千亿美元,三大航司的百架级订单支撑着交付量持续释放。2026年全年计划交付28架以上,产能还在爬坡,商飞明确提出2029年实现年产能200架的目标。
所以回到那个问题:欧美联手卡死适航证,后果是什么?
我的判断是,短期确实会延缓C919进入欧美市场的节奏,但根本挡不住C919飞向全球。因为中国手里的牌已经足够硬——全球最大的单一航空市场、越来越大的双边适航互认网络、即将就位的国产发动机、以及空客在华交付这张反制底牌。
欧洲每拖一年,他们在全球航空规则制定中的话语权就流失一分。
当C919在非洲、东南亚、中亚积累足够多的运营数据,当越来越多国家认可中国民航局的认证,那张欧美适航证的“圣杯”光环,迟早会褪色。规则从来都是实力的影子,当实力转移的那一刻,旧规则就只是一张纸。