我今年46岁,我和老公两个人,这么多年一直都没有交社保。最近总有人打电话、上门找到我,劝我们赶紧参保。我心里就一句话:找到我又有什么用?我们手里没钱。他们能替我掏钱交吗?还是能给我们免除缴费年限,或者打折少交点?
我先把话说透,这三个问题,答案全都是:不可能。
很多上门推销、打电话的人,嘴上说得天花乱坠,好像专门给我们这种没交社保的中年人开了绿色通道。可现实的政策摆在这,谁都没有特权。
第一,没有人会替你出钱交社保。不管是职工养老,还是城乡居民养老,费用都要自己承担。国家有补贴,但补贴不是直接帮你把全部保费交完。只有低保、重度残疾、特困这类符合认定的困难人群,才有部分代缴帮扶。咱们普通老百姓,没有这个待遇。中介、代办更不可能掏钱帮你缴费,他们找你,目的就是赚你的服务费、介绍费。
第二,不能随便免除15年最低缴费年限。领取养老金硬性门槛,就是养老保险累计交满15年,到退休年龄才能按月领钱,这条是国家法律规定的,谁都改不了。
我46岁,如果现在开始交职工养老保险,女性职工一般50或者55岁退休,男性60岁退休。咱们算一笔账:我46岁开始交,交到55岁,只交9年,不够15年。到退休的时候年限不够,不能直接领退休金,只能继续逐年往后延长缴费,一直交到满15年,才能领养老金。不存在找人托关系,直接免掉几年年限的好事,凡是跟你说可以免年限、少交几年就办退休领钱,百分百是骗局。
第三,社保缴费也不存在私人打折。社保的缴费基数、缴费金额,全部由税务、人社部门统一核算。多少钱就是多少钱,没有内部折扣、没有优惠价。有人跟你说,找他代办,可以打折缴费,那都是挖坑骗你钱。
那为什么这些人,专门盯上我们40多岁,从来没参保的人?
核心就两点。一是全民参保的宣传,社区、街道会上门通知,普及社保的好处,这是正规的政策宣传,不强制,只是告诉你有这个选择。二是一些中介、骗子,借着参保的名义,专门找咱们这个年龄段的人下手,抓住我们担心老来没有保障的心理,画大饼忽悠。
正规社区工作人员,只会跟你客观讲政策,不会承诺“一次性补缴15年”“内部名额”“打折缴费”。只要对方说,花钱可以一次性补齐以前十几年的职工养老保险,马上提高警惕,这就是经典社保骗局。
国家早在2016年就明确规定:灵活就业的个人,不能事后追补缴费增加养老保险年限。以前没交的年份,不能一次性掏钱补回来,只能从参保当年往后逐年缴费。只有一种特殊情况,以前单位上班,单位漏缴社保,凭劳动合同、工资流水,由单位出面补缴,咱们这种一直没有上班参保的普通人,没有这个资格。
很多中介抓住咱们不懂政策的弱点,跟你许诺:交一笔钱,帮你挂靠到某个公司,虚构劳动关系,一次性补缴多年职工社保,等到年龄就能领退休金。
这里风险巨大。挂靠参保本身属于违规行为,一旦后期被核查出来,补缴记录直接清零,已经交出去的钱很难追回。严重的还会涉及伪造材料,承担法律责任。不少地方已经曝光大量同类案件,很多中年人被骗十几万,最后社保没办下来,中介直接卷钱跑路。
我也认真琢磨过,像我们夫妻这种,46岁、手头不宽裕,到底还有两条合规路可以选,没有捷径,但是稳妥。
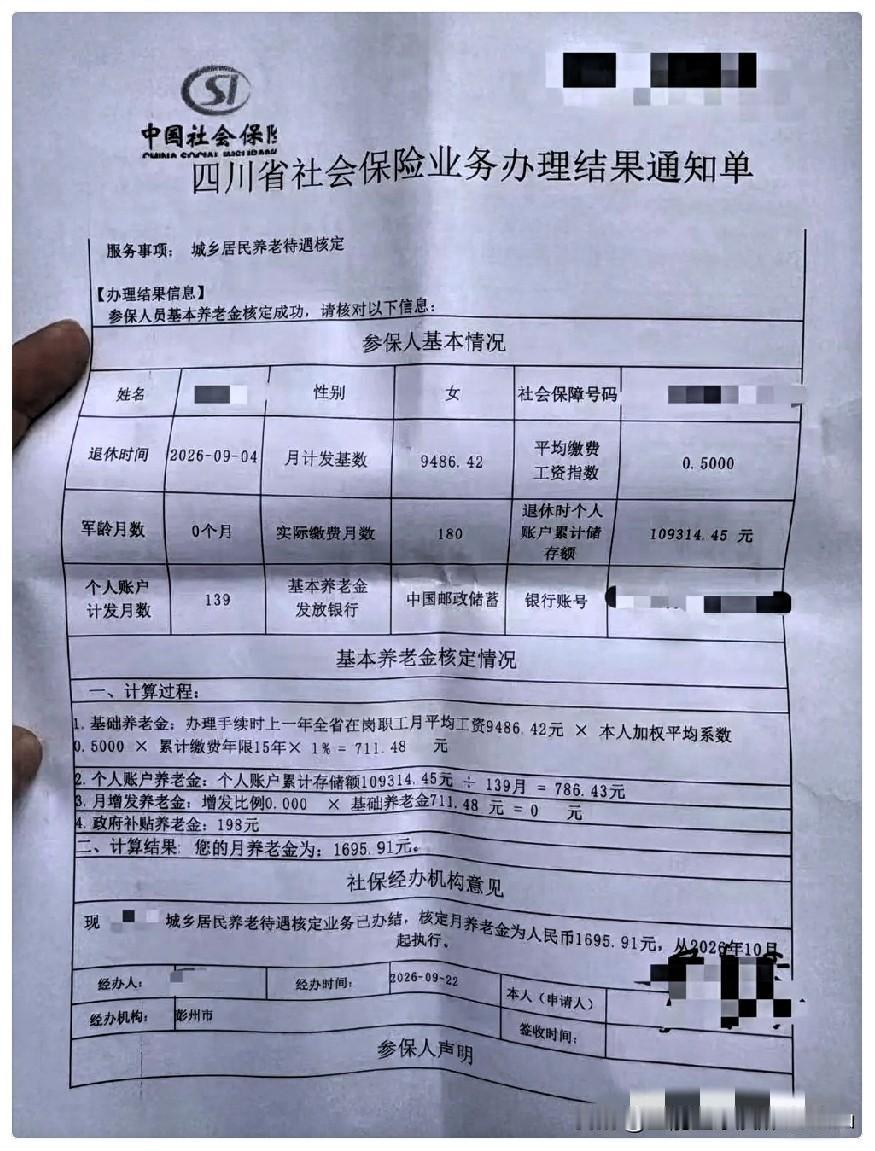
第一条:城乡居民养老保险。门槛低,每年几百到几千元档次自己随便选,压力小。男女都是60岁开始领养老金。46岁参保,交到60岁,刚好14年,差1年,到60岁的时候,可以一次性补齐剩下1年,凑够15年,直接领居民养老金。钱不多,但到老了每个月有一笔基础养老金,医保搭配城乡居民医保,每年几百块,看病可以报销,优先守住大病风险。适合收入不高、手里积蓄不多的家庭。
第二条:灵活就业职工养老保险。待遇更高,退休金更多,但费用也贵。每年大几千甚至上万。46岁女性,如果选择这个,交到55岁只有9年,不能办退休,只能继续逐年交到满15年,也就是61岁才能开始领养老金。如果经济压力大,不建议硬扛,每年持续的缴费,会压得家里喘不过气。
这里一定要分清,居民养老和职工养老,没有好坏,只看自家经济实力。有钱有余力,可以选职工养老;收入紧张,优先居民养老,再配上居民医保。医保比养老更紧急,一旦生病住院,没有医保,一场病就能掏空全家积蓄。
很多人跟我一样,心里最大的疑问:我没钱,到底要不要硬上社保?
没有人逼你必须参保。社保不是强制,是自愿选择。但是要提前想明白,年老之后,没有养老金,看病没有医保,全部开销都要靠存款或者子女。如果存款不多,子女负担重,晚年生活会很难。
我现在的想法很简单,先把城乡居民医保交上,这个是底线,防止大病拖垮家庭。养老保险,看家里每年结余多少钱,有余力就选低档居民养老慢慢交;如果日子紧张,就先存钱,不盲目跟风。