日本衰落的速度,恐怕连日本人自己都没想到!
日本工业霸主地位正在改写:半导体全球份额从昔日超过50%跌至约9%,2026年又押注人工智能和芯片投资,日元与通胀压力仍在加大,曾经横扫世界的日本制造还能夺回多少产业主导权?
如果把全球半导体市场过去四十年的变化画成一张图,日本人恐怕最不愿意看到的,就是那条不断向下延伸的曲线。1980年代末,日本企业在全球半导体市场的份额一度超过50%,到了2023年,只剩下约9%。这不是某一家企业经营失误造成的,而是一场延续数十年的产业地位变化。日本经济最值得警惕的地方,恰恰是曾经握在手里的优势,未必能在下一轮技术竞争中继续保住。
更令人深思的是,日本当年失去半导体主导地位,并不是因为突然不会制造芯片。当时日本拥有NEC、东芝、日立等一批实力雄厚的企业,产品质量、生产工艺和工业配套都具有竞争力。问题出在产业竞争环境改变之后,原来的成功模式受到挑战。一个国家即使把某项技术做到世界领先,也不代表它能长期掌握整个行业的发展方向。
1986年的日美半导体协议,就是一个值得重新研究的历史节点。当年美国以贸易争端为由,推动日本接受有关市场准入和芯片价格的安排,随后又在1987年采取关税措施。日本企业面临外部政策压力,同时还要应对技术升级和商业模式变化。这段历史说明,工业竞争从来不只是生产线上谁的技术好,还涉及市场规则、贸易政策和产业组织能力。
但把日本半导体产业后来的退步全部归咎于美国,也不符合事实。韩国企业持续加大存储芯片投资,美国企业在芯片设计等领域保持竞争力,产业分工方式也逐渐改变。日本过去依靠大型企业同时承担研发、设计和制造的模式,在新环境中受到考验。外部压力可以改变竞争条件,能否及时调整自身体系,同样决定一个国家的产业命运。
日本经济产业研究所2025年发布的研究提供了一个相当直观的对照。按照其引用的国际统计口径,日本企业全球半导体市场份额在1980年代末超过一半,2023年约为9%。需要强调的是,这不代表日本失去了全部半导体能力,材料、设备等领域仍有重要企业。但从广泛掌握芯片产品市场,到更多依靠特定环节参与全球竞争,日本所处的位置确实发生了重大变化。
如今日本又站到了新的产业路口。人工智能快速发展,推动全球对芯片、服务器、电子设备和数据中心的需求增长。日本当然不愿意错过这轮机会。2026年10月8日,日本央行发布的经济情况分析显示,人工智能相关需求正在推动电子设备、机械和数据中心投资。这意味着,日本并非没有新机会,而是正在争取重新进入更具增长潜力的产业环节。
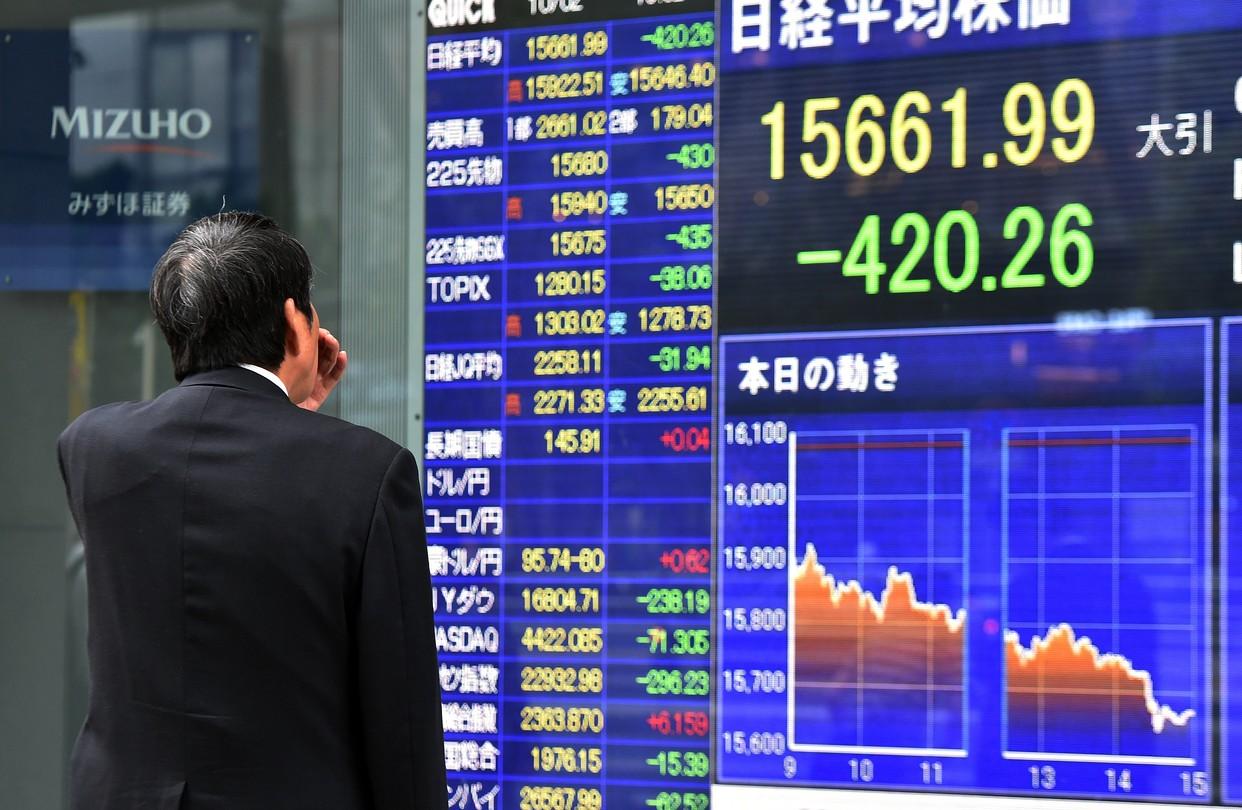
10月1日公布的日本央行短观调查也给出了积极数字。日本大型制造企业景气判断指数升至24,达到2018年3月以来较高水平。至少从企业信心来看,日本工业并未全面衰退。但景气指数改善不等于国际市场份额已经收复,更不代表日本重新掌握先进芯片产业的核心规则。对于一个曾经拥有全球半导体领先地位的国家而言,订单恢复只是第一步。
新的难题在于,半导体产业早已形成高度国际化的分工体系。美国企业在芯片设计和相关技术生态方面具有优势,韩国企业拥有成熟的存储芯片产业,其他亚洲经济体也在不同制造环节建立了竞争能力。日本即使扩大投资,也必须面对已经形成的全球供应链格局。想重新获得主导权,难度远大于新建几座工厂。
美国在这场竞争中的作用尤其值得关注。日美虽然保持密切的经济和安全合作,但在高技术产业领域,美国首先考虑的仍是自身产业利益。1986年半导体贸易摩擦留下的经验表明,盟友关系并不能消除商业竞争。日本今天既希望借助美国市场和技术合作,又要维护本国企业的发展空间,这种双重目标并不总是容易协调。
与此同时,其他经济体也在加快追赶。世界银行2026年10月将印度2026—2027财年经济增长预测提高到7.1%。印度与日本的产业结构不同,不能仅凭增长率判断谁的综合实力更强,但这一变化说明,国际经济增量正在更多地出现在新兴市场。日本既要争取新技术产业机会,还要维持在全球市场中的相对位置,竞争环境已经不同于昔日。
日本国内政策同样承受压力。10月9日,日本首相高市早苗表示,政府将密切关注日元汇率和通胀变化。此前一天,日本央行指出,原材料成本和汇率变化正在扩大部分行业的价格压力。对高度依赖进口能源和原材料的日本而言,汇率问题不仅关系金融市场,也影响制造企业的成本安排,经济政策难免受到多方面牵制。
这里还有一个容易被忽视的问题:产业补贴能够推动投资,却无法替代技术积累和商业竞争。日本希望扩大先进制造业布局,需要的不只是资金,还包括研发人才、稳定订单、技术突破以及长期经营能力。如果投入很大,形成的产业却缺乏持续盈利能力,经济回报就可能低于预期。日本能否借助新技术周期改变产业地位,仍需要实际经营成果检验。