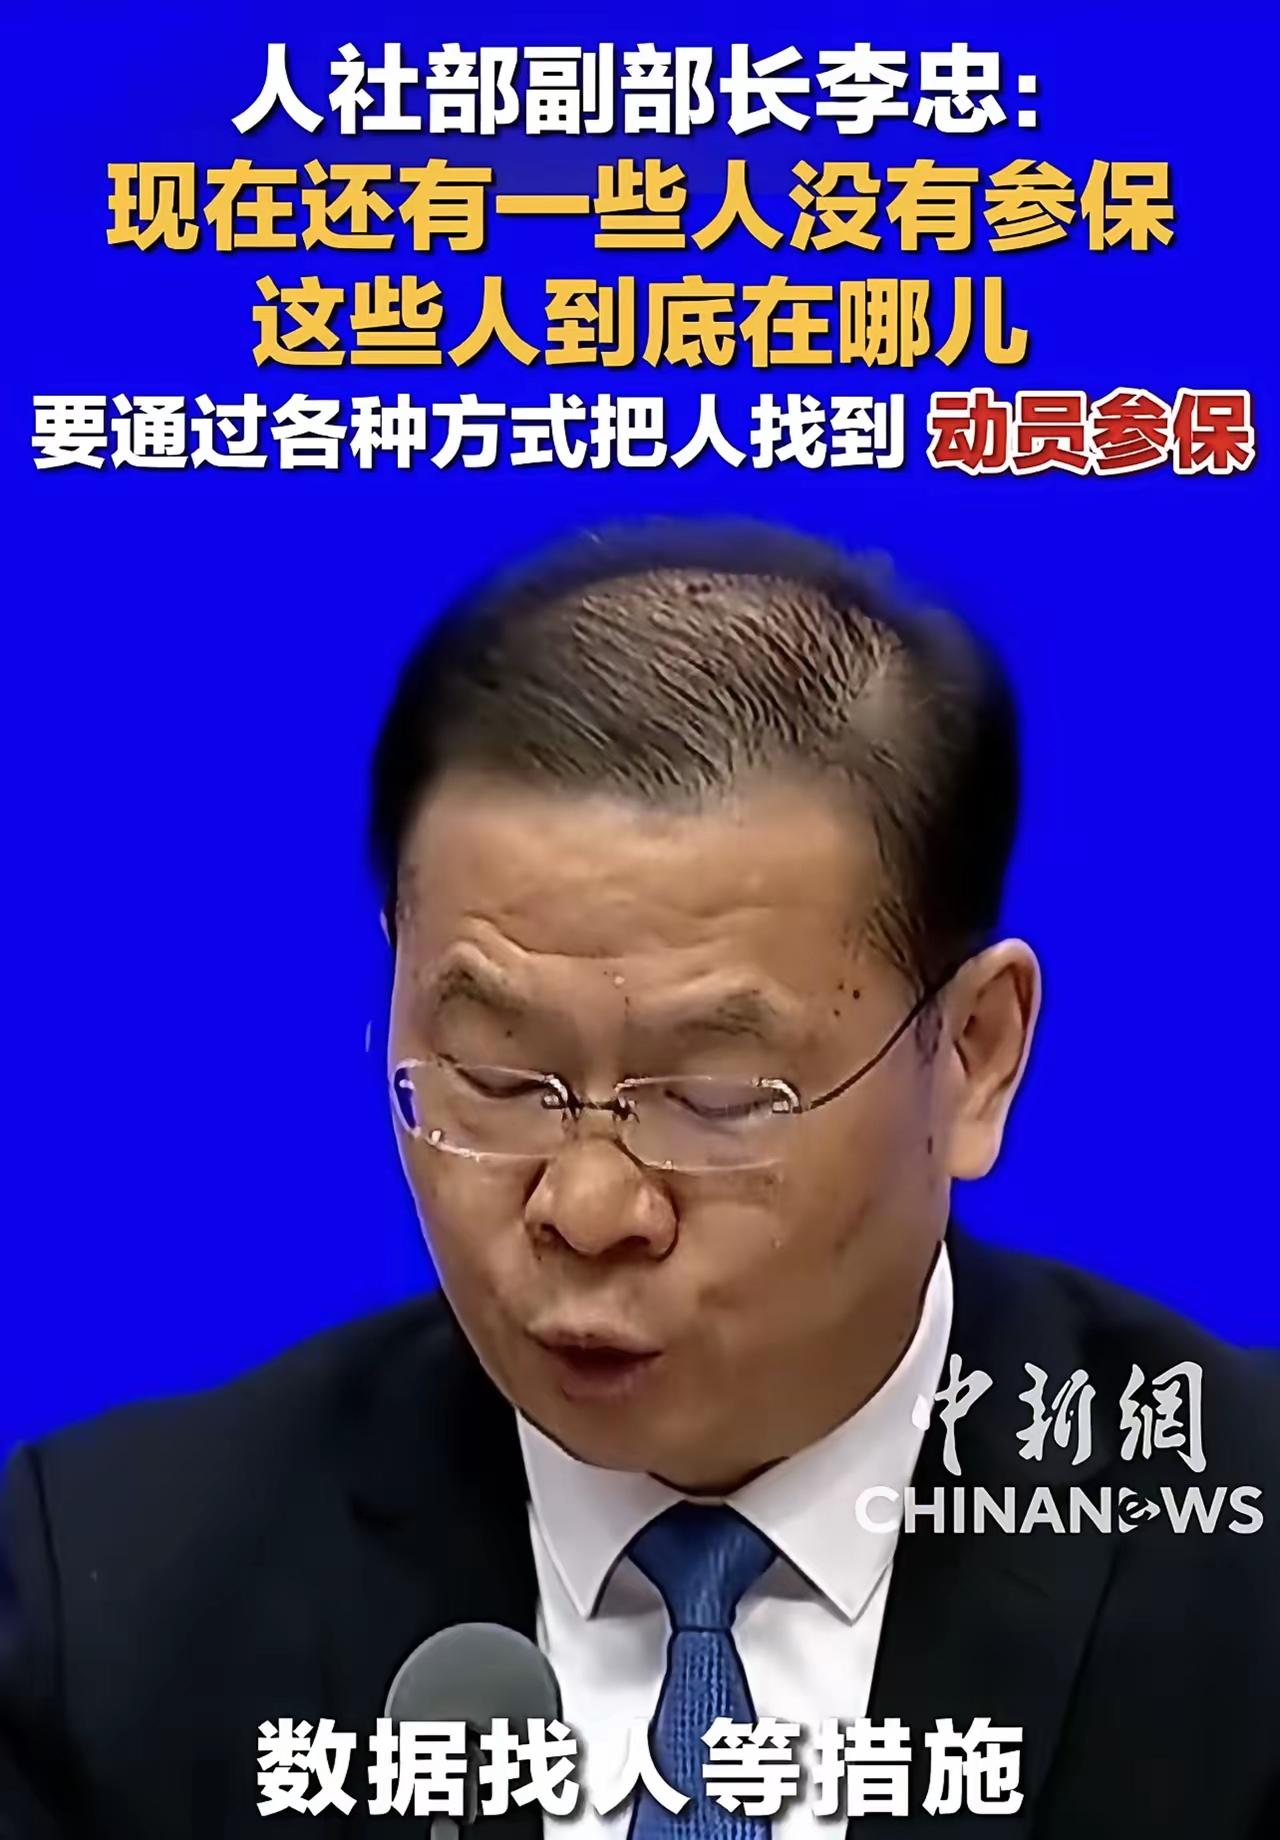
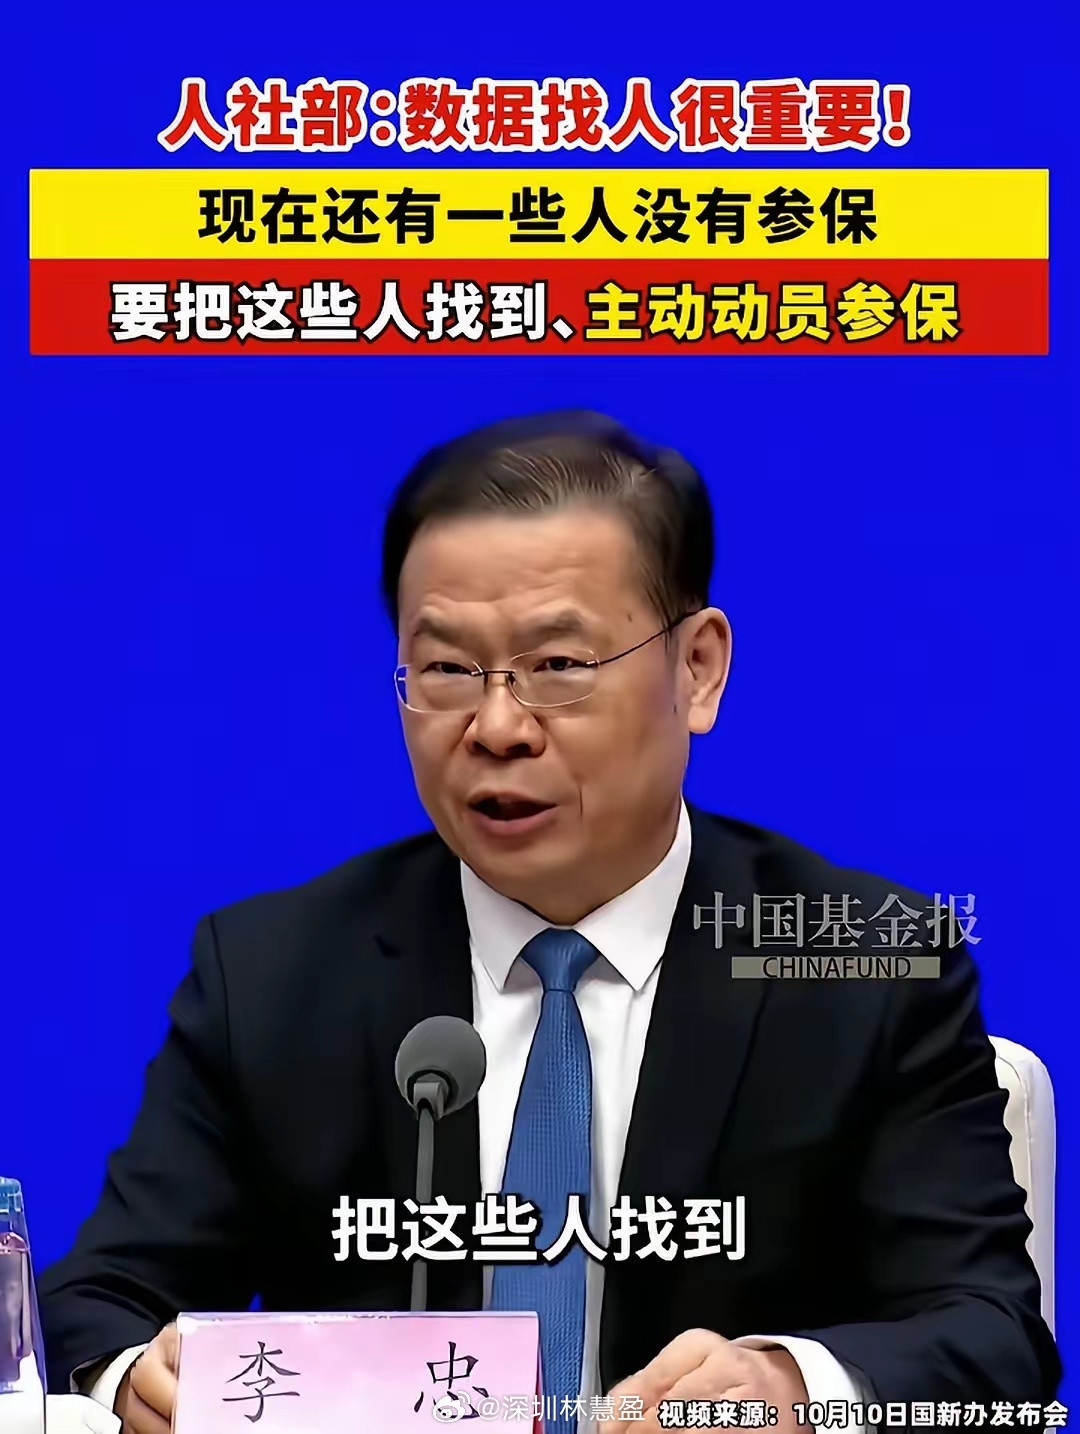
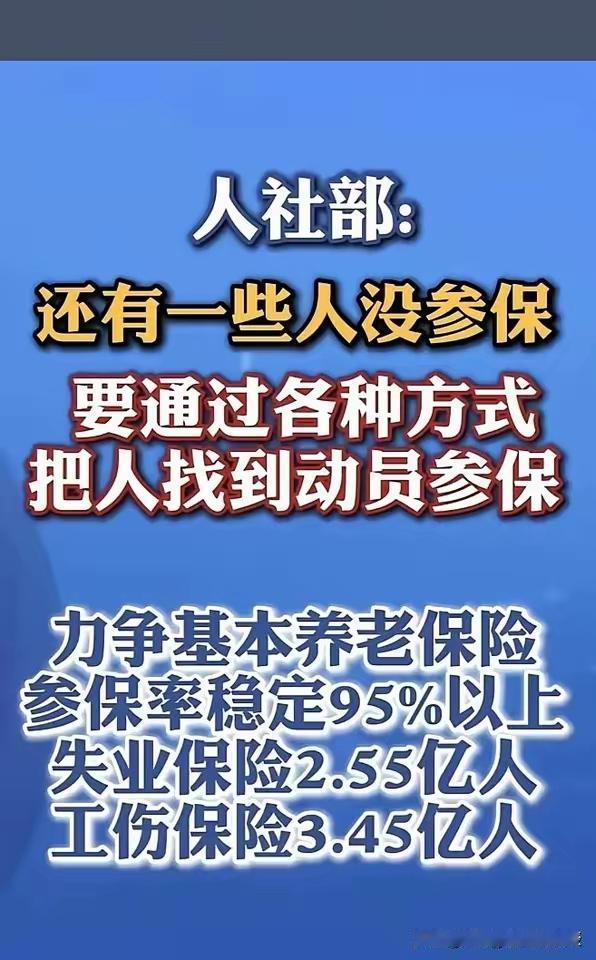
难怪现在一直在动员灵活就业人员参保,很大一部分原因就是咱们马上就要迎来一波规模庞大的退休潮。
很多人最近发现一个变化,身边关于养老保险的宣传越来越多了。以前大家觉得社保是单位职工的事情,自己做生意、跑运输、接单赚钱,离退休还早,没必要着急。
可如今,随着人口结构变化,一批规模庞大的劳动者正在逐渐靠近退休年龄。养老这件事,已经从“以后考虑”,变成了很多家庭必须提前规划的问题。
为什么近年来各地不断提醒灵活就业人员参加养老保险?背后的原因并不复杂。随着老龄化程度不断加深,如何让更多劳动者拥有稳定养老保障,成为社会发展必须面对的重要课题。
中国正在迎来人口年龄结构转变带来的新挑战,而扩大养老保险覆盖面,就是提前做好制度准备。
过去几十年,中国经历了快速工业化和城镇化,大量劳动者进入就业市场。其中,一些出生人口较多年代的人群,如今正在陆续进入退休阶段。
这意味着,未来一段时间,退休人员数量会持续增加,养老保障体系需要面对更大的服务需求。国家统计数据显示,我国60岁及以上人口规模不断扩大,人口老龄化趋势持续发展。与此同时,基本养老保险参保人数也持续增长,目前已经达到较大规模。
很多人把养老金比作一个“蓄水池”。这个比喻虽然简单,但有一定道理。
年轻劳动者缴费,是养老金制度运行的重要基础;退休人员领取养老金,则是保障劳动者老年生活的重要体现。当人口结构发生变化,领取待遇的人增加,扩大参保覆盖面、完善制度运行,就显得更加重要。
这也是为什么近年来灵活就业人员成为养老保险扩面的重点群体。
随着经济发展,就业方式越来越多样化。过去,一个人大多依靠固定单位工作,单位和个人共同缴纳社保。如今,个体经营者、自由职业者、网络平台就业人员等群体数量增加,他们没有传统单位作为缴费主体,但同样需要养老保障。
因此,相关部门持续推动灵活就业人员参加职工养老保险,让更多劳动者能够在退休后获得基本生活保障。人力资源和社会保障部门也多次提出,要鼓励支持灵活就业人员、新就业形态人员参加社会保险。
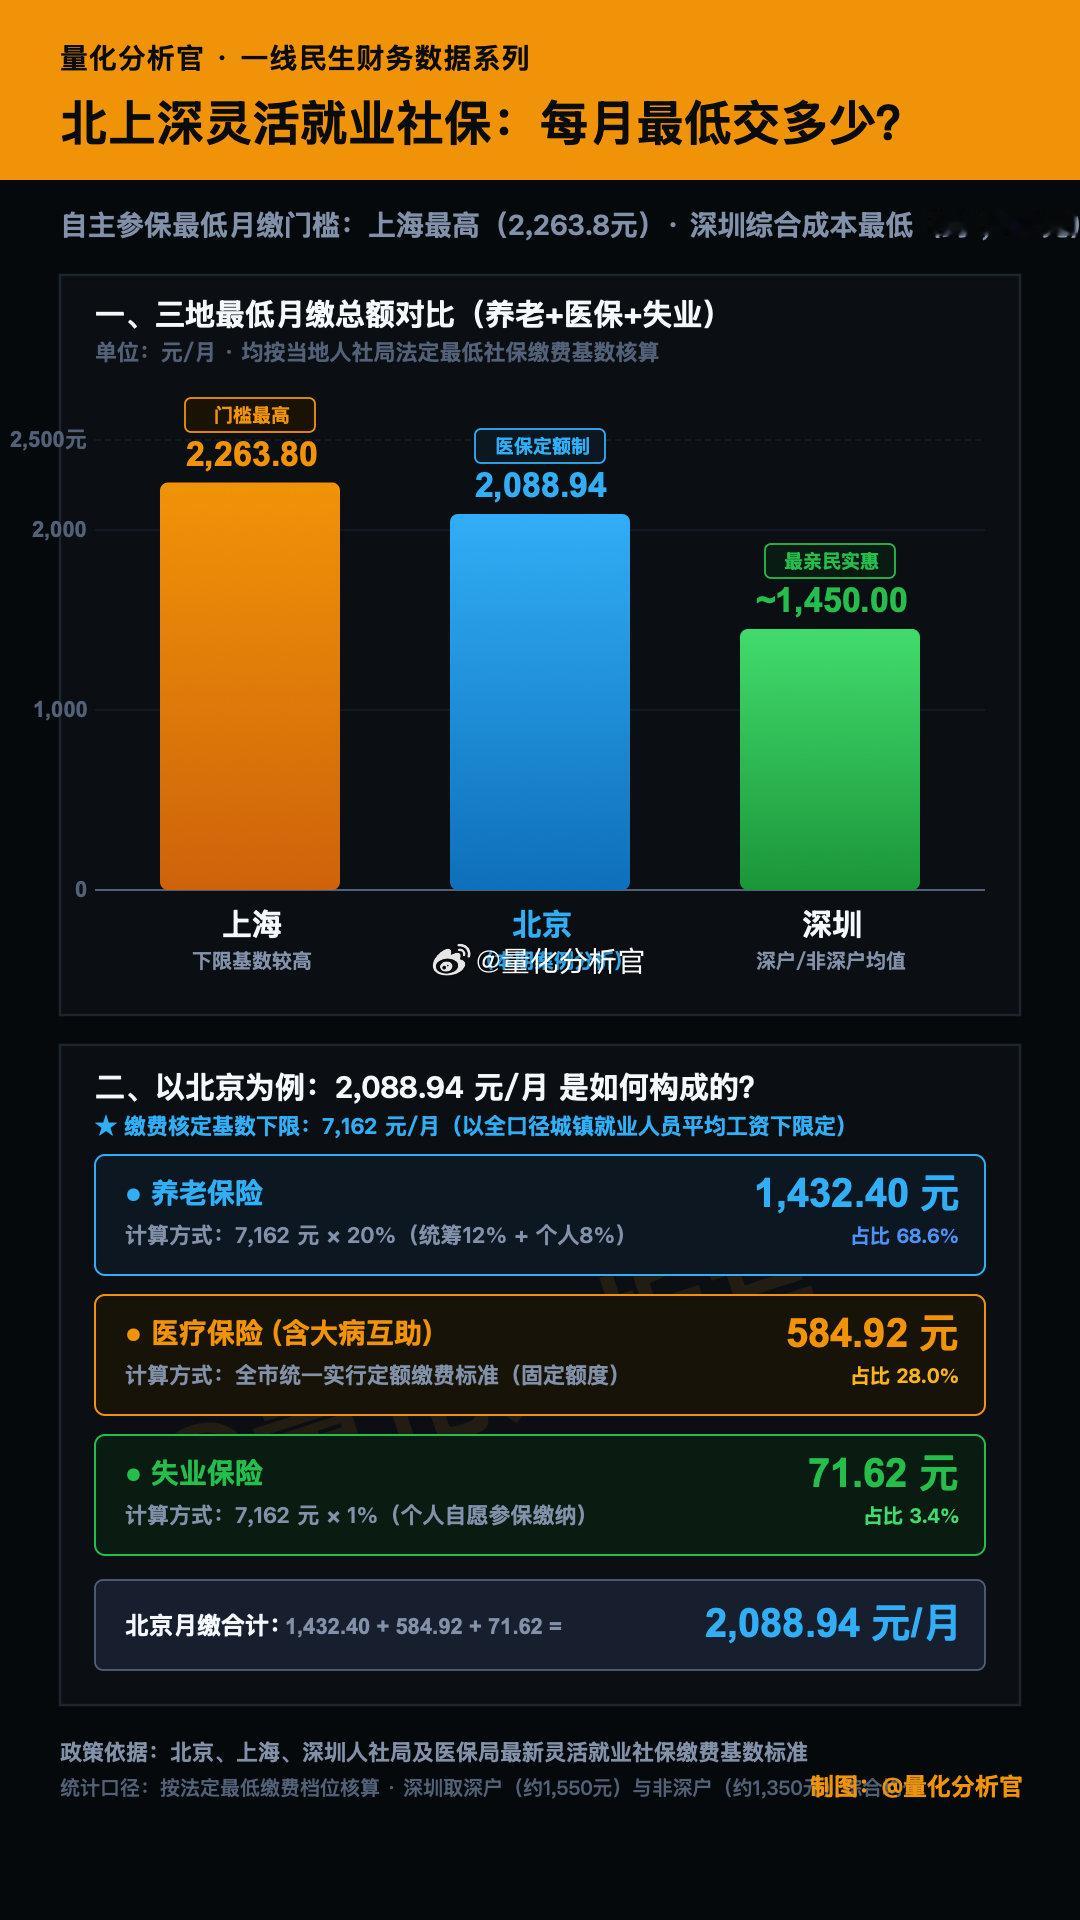
当然,灵活就业人员参保,也确实存在现实压力。
对于有固定工资的人来说,每个月缴纳社保已经形成习惯。但对于收入波动较大的灵活就业群体,一边承担生活开支,一边长期缴纳养老保险,需要更强的资金规划能力。
有人会算账,缴纳多年养老保险,需要投入不少资金,将来领取养老金是否划算?
其实,养老保险并不是简单的储蓄行为。它不仅包含个人缴费,也体现社会保障制度的互助功能。参保人员达到规定条件后,可以依法享受养老金待遇,并根据相关政策进行调整。
更重要的是,养老保险提供的是一种长期稳定保障。
年轻时收入可能不错,但随着年龄增长,劳动能力下降,医疗、生活照护等方面的支出可能增加。如果提前建立养老保障,未来面对生活变化时,就会多一份安全感。
近年来,我国也在不断完善养老保障体系。企业职工基本养老保险全国统筹持续推进,养老保险制度运行的稳定性不断增强。同时,个人养老金制度逐步发展,多层次养老保障体系正在形成。
面对人口老龄化趋势,国家也实施了渐进式延迟法定退休年龄改革。相关政策按照小步调整、弹性实施、分类推进的原则逐步落实,让养老制度能够更好适应人口变化和经济社会发展需要。
这背后反映出一个现实:养老问题不能只靠某一个群体解决,而需要整个社会共同参与。
对于个人来说,是否参保,需要结合自身收入情况、家庭负担和未来规划进行判断。但从长期角度看,拥有养老保障,是应对未来不确定性的重要方式。
养老制度的发展,实际上也是社会进步的体现。从过去很多农村老人依靠家庭养老,到如今覆盖城乡的社会保障体系不断完善,中国养老保障网络正在一步步扩大。
退休潮的到来,并不是简单意味着压力增加,更意味着一个国家进入新的发展阶段后,需要用更完善的制度回应人民对美好生活的期待。
未来,随着政策不断完善、养老服务体系持续建设,中国将继续探索更加符合自身国情的养老道路。让劳动者老有所养、生活更有保障,不仅关系千家万户,也关系社会长期稳定发展。