前序
干细胞作为再生医学核心赛道,各国监管框架直接决定行业创新速度、临床转化节奏与商业化路径。弗若斯特沙利文《2026年全球干细胞行业发展蓝皮书》完整梳理美国、欧盟、日本、中国四大经济体干细胞监管顶层设计、分级逻辑、审批通道与落地规则,四大体系分为药品强监管(美/欧)、双轨并行(日本)、术药分治(中国)三条截然不同路线,背后是各国医疗需求、伦理约束、产业阶段的底层差异。
美国:单一药品化强监管,风险分级+多重加速通道
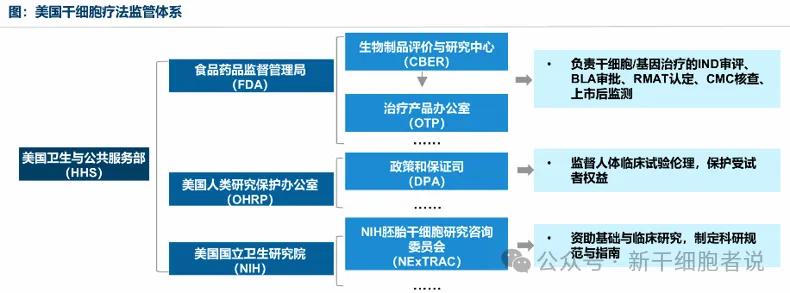
1.监管架构
统筹主体:美国卫生与公共服务部HHS;核心审批机构FDA-CBER(生物制品评价与研究中心),配套NIH负责科研伦理、OHRP保护受试者。
法律底层:《食品药品化妆品法案》《公共卫生服务法案》,把所有人体细胞组织产品(HCT/P)按操作强度划分为两类:
低风险(最小操作、同源自体):仅企业登记,无需IND/BLA;高风险(异体、体外扩增、非同源使用、基因修饰):严格按生物制品申报,必须走完IND临床试验→B上市许可全流程。2.核心特色:全球最完善再生医学加速审批体系
独创RMAT再生医学先进疗法认定,优先级高于突破性疗法、快速通道,专为干细胞/iPSC产品设计。
3.监管利弊
优势:标准统一、全球认可度高,海外企业可同步申报;分层管控兼顾基础细胞存储与创新细胞药;上市后药物警戒体系完善,长期患者随访强制要求。
短板:门槛极高,中小机构研发成本巨大;自体定制细胞产品也需完整新药流程,商业化周期长。
欧盟:统一ATMP法规,集中审评+PRIME快速通道
1.监管架构
顶层法规《先进治疗医学产品法规(EC)1394/2007》,将干细胞、基因、组织工程产品统一归类为ATMP先进治疗产品,由《欧洲药品管理局》下属《先进治疗产品委员会》(CAT)专业审评,最终《人用药品委员会》出具意见、欧盟统一授予上市许可,全欧盟市场通用。
各国仅负责本土临床试验审批,上市许可全欧互通,实现“一次审批、27国流通”。
2.核心规则
全品类干细胞统一按药品管理,无 “ 医疗技术豁免 ” 路径,不存在院内免申报临床转化;基于风险分级 GMP 体系,低风险细胞可简化质控流程;
两大加速机制:PRIME 优先药物计划,针对突破性干细胞疗法,全程一对一审评辅导;有条件上市许可 CMA :早期积极临床数据即可获批,上市后限期补齐长期疗效证据。
日本:独创“双轨制”,平衡创新速度与药品规范
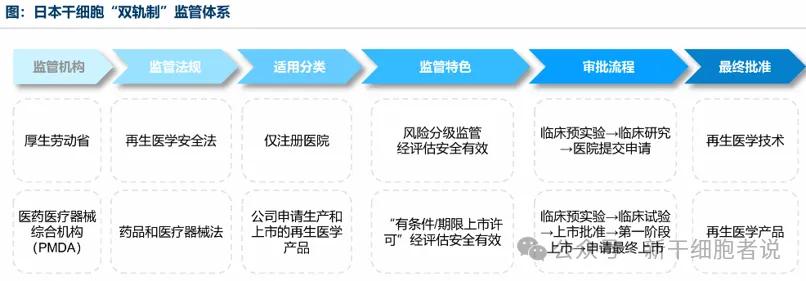
1.监管双轨顶层设计(全球独有)
2013《再生医学促进法》+2014《再生医学安全法》《药械法》(PMD Act))搭建两套完全独立路径,分开监管、互不互通:
路径1:再生医疗技术路径(厚生劳动省管控)
适用:自体细胞、小规模院内制备、难以标准化的干细胞技术,实行三级风险金字塔分级
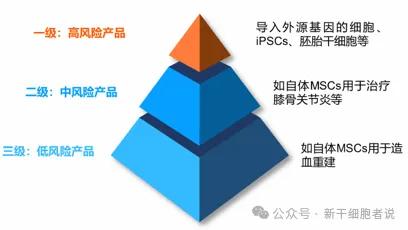 Ⅲ级低风险:自体同源MSCs,机构内部伦理备案即可开展;Ⅱ级中风险:自体非同源、简单扩增细胞,提交计划备案;Ⅰ级高风险:iPSC、胚胎、基因编辑干细胞,需国家专项90天审批。
特点:不用走新药漫长流程,中低风险项目快速落地临床,早期即可惠及患者。
路径2:新药路径(PMDA审批)
适用:异体通用型、规模化量产现货干细胞制剂,完全按照生物制品开展IND-NDA注册;
独创7年附条件限期批准制度,小规模Ⅰ/Ⅱ期有效数据即可获批商业化,上市7年内补充长期临床数据;叠加SAKIGA先驱认证,审评周期从12个月缩至6个月。
2.产业落地成果(核心案例)
这套宽松前置临床+标准化新药双轨体系,直接让日本成为全球iPSC商业化先行者:2026年全球两款iPSC药品(帕金森Amchepry、心衰ReHeart)均在日本附条件获批上市,依托快速临床通道积累人体长期数据。
3.监管利弊
优势:分层弹性最强,兼顾院内早期临床探索与工业化现货产品;iPSC、多能干细胞政策友好,再生医学国家战略扶持力度大;附条件审批大幅降低创新商业化门槛。
短板:两套监管体系分割,技术路径数据难以直接转化为新药申报;高风险iPSC项目仍需严格审查;自体细胞治疗商业化边界模糊,监管区分难度高。
中国:“术药分治”双轨协同,818/828两大行政法规定调
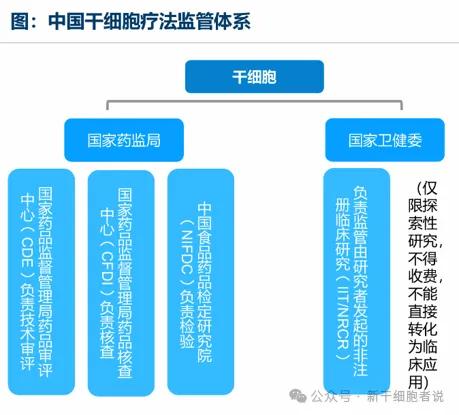
1.顶层监管分工(2026年全新闭环体系)
两大主管部门权责清晰,通过国务院818、828号令划分边界,彻底区分“临床研究技术”与“上市细胞药品”:
卫健委( 818 号令, 2026.5 实施):生物医学新技术路径
针对个体化、难以规模化的干细胞临床研究:
规则:三甲医院机构 + 项目双备案,研究阶段严禁收费;
转化:完成临床验证后单独申请转化审批,获批后方可合规收费开展医疗服务;
约束:全流程 30 年数据留存,强伦理、强受试者保护。
NMPA ( 828 条例):干细胞药品注册路径
针对可标准化、规模化现货干细胞制剂(如脐带异体MSCs):
按照治疗用生物制品管理,开放突破性、附条件、优先、特别审批四大加速通道;2025年国内首款脐带MSC“艾米迈托赛注射液”附条件上市,即走此路径。
2.配套细分规则
造血干细胞移植单独归类为限制类医疗技术,独立监管;
博鳌乐城先行区开辟转化特例,合规干细胞技术实现短期临床落地;
出台 MSC 、多能干细胞药学 / 临床 / 非临床专项指导原则,填补国内细分质控空白;
政策衔接:卫健委备案临床(IIT)数据可作为NMPA药品注册支撑数据,实现“术转药”互通。
3.监管利弊
优势:适配国内产业发展阶段,前期备案制降低科研机构研发门槛;药品路径对标国际GMP标准,鼓励通用异体干细胞工业化;自贸区开放外资准入,吸引全球产业资源;两条路径数据打通,形成完整转化链路。
短板:2025年首款干细胞药品才落地,商业化起步晚;早期灰色机构清退阵痛;iPSC、胚胎干细胞临床审批相对审慎,管线推进速度慢于日本。
四大监管体系核心维度对比表
维度
美国
欧盟
日本
中国
核心监管模式
单一药品分级监管
全品类统一ATMP药品监管
医疗技术+新药双轨制
临床技术(卫健委)+细胞药(NMPA)分治
顶层法律
FD&C法案、21CFR1271
ATMP法规1394/2007
再生医学安全法、药械法
818号令、828条例
加速核心机制
RMAT再生医学疗法认定
PRIME、有条件上市
7年附条件批准、SAKIGA认证
附条件批准、突破性治疗通道
临床前置通道
无院内豁免,全部需IND
无院内豁免,统一临床试验
中低风险自体细胞仅备案
三甲备案临床(禁收费)
首款上市干细胞药
2024年Ryoncil
2018年Alofisel
2015年Temcell;2026两款iPSC
2025年艾米迈托赛
结语
监管体系没有绝对优劣,完全适配各国医疗资源、产业基础与伦理环境:美欧追求统一药品标准,日本追求创新转化速度,中国兼顾临床科研与规范化产业落地。对于国内干细胞企业而言,读懂全球监管差异,既能找准国内“术转药”转化路径,也能对标日美审批规则规划海外管线布局,是把握再生医学产业窗口期的关键前提。
— END —

新干细胞者说
- 科普 情怀 责任 -