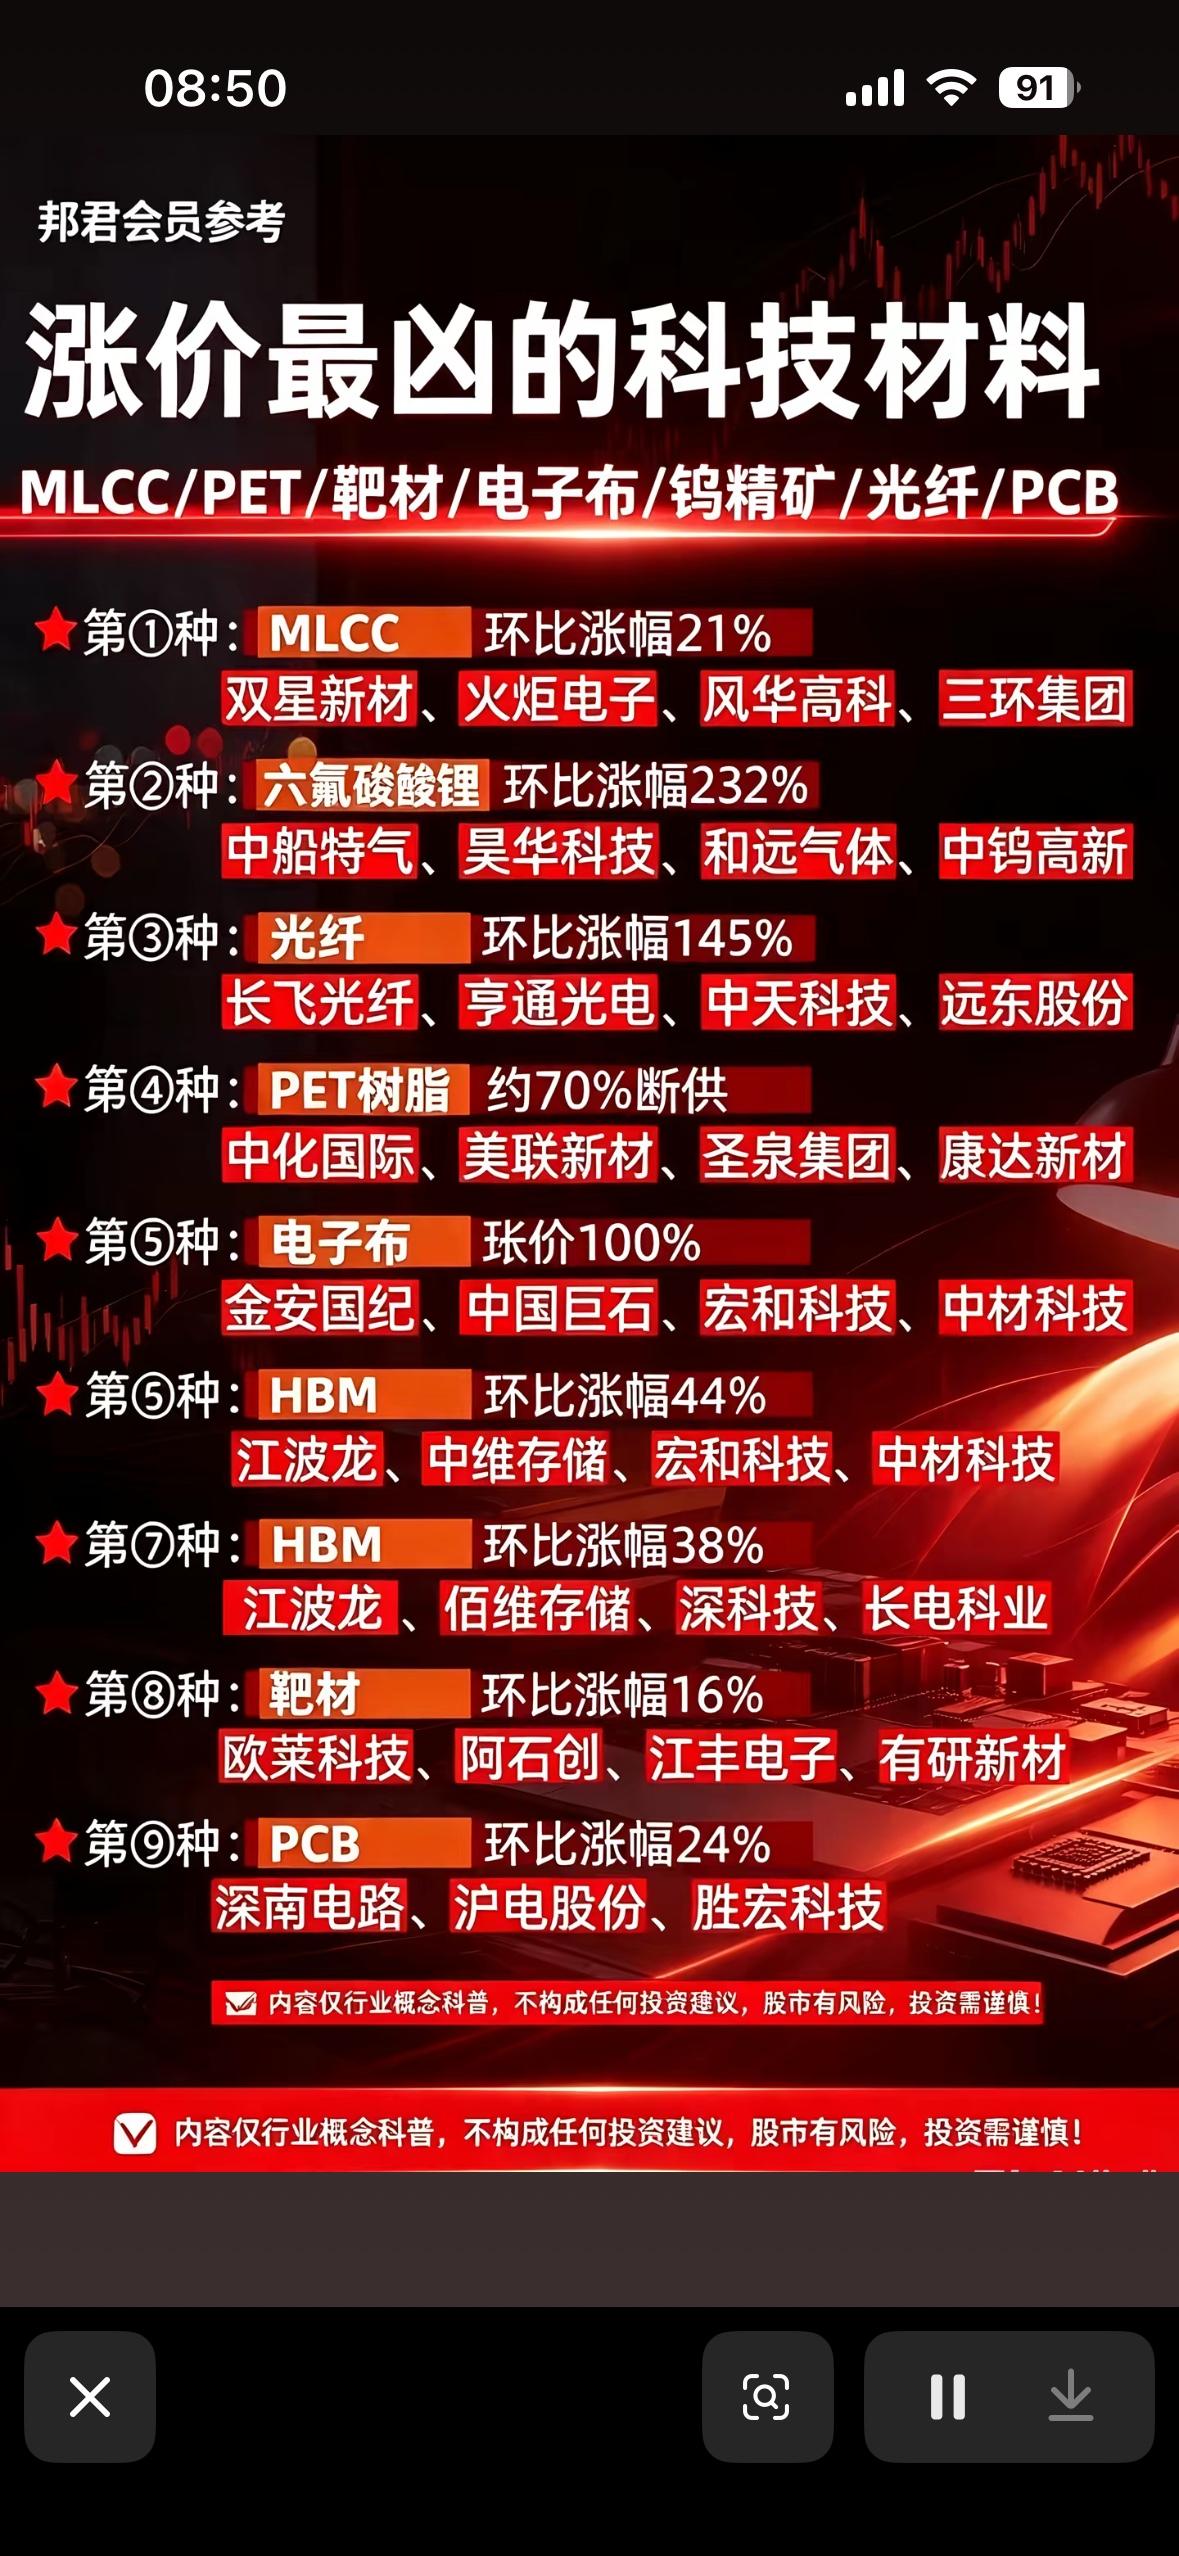
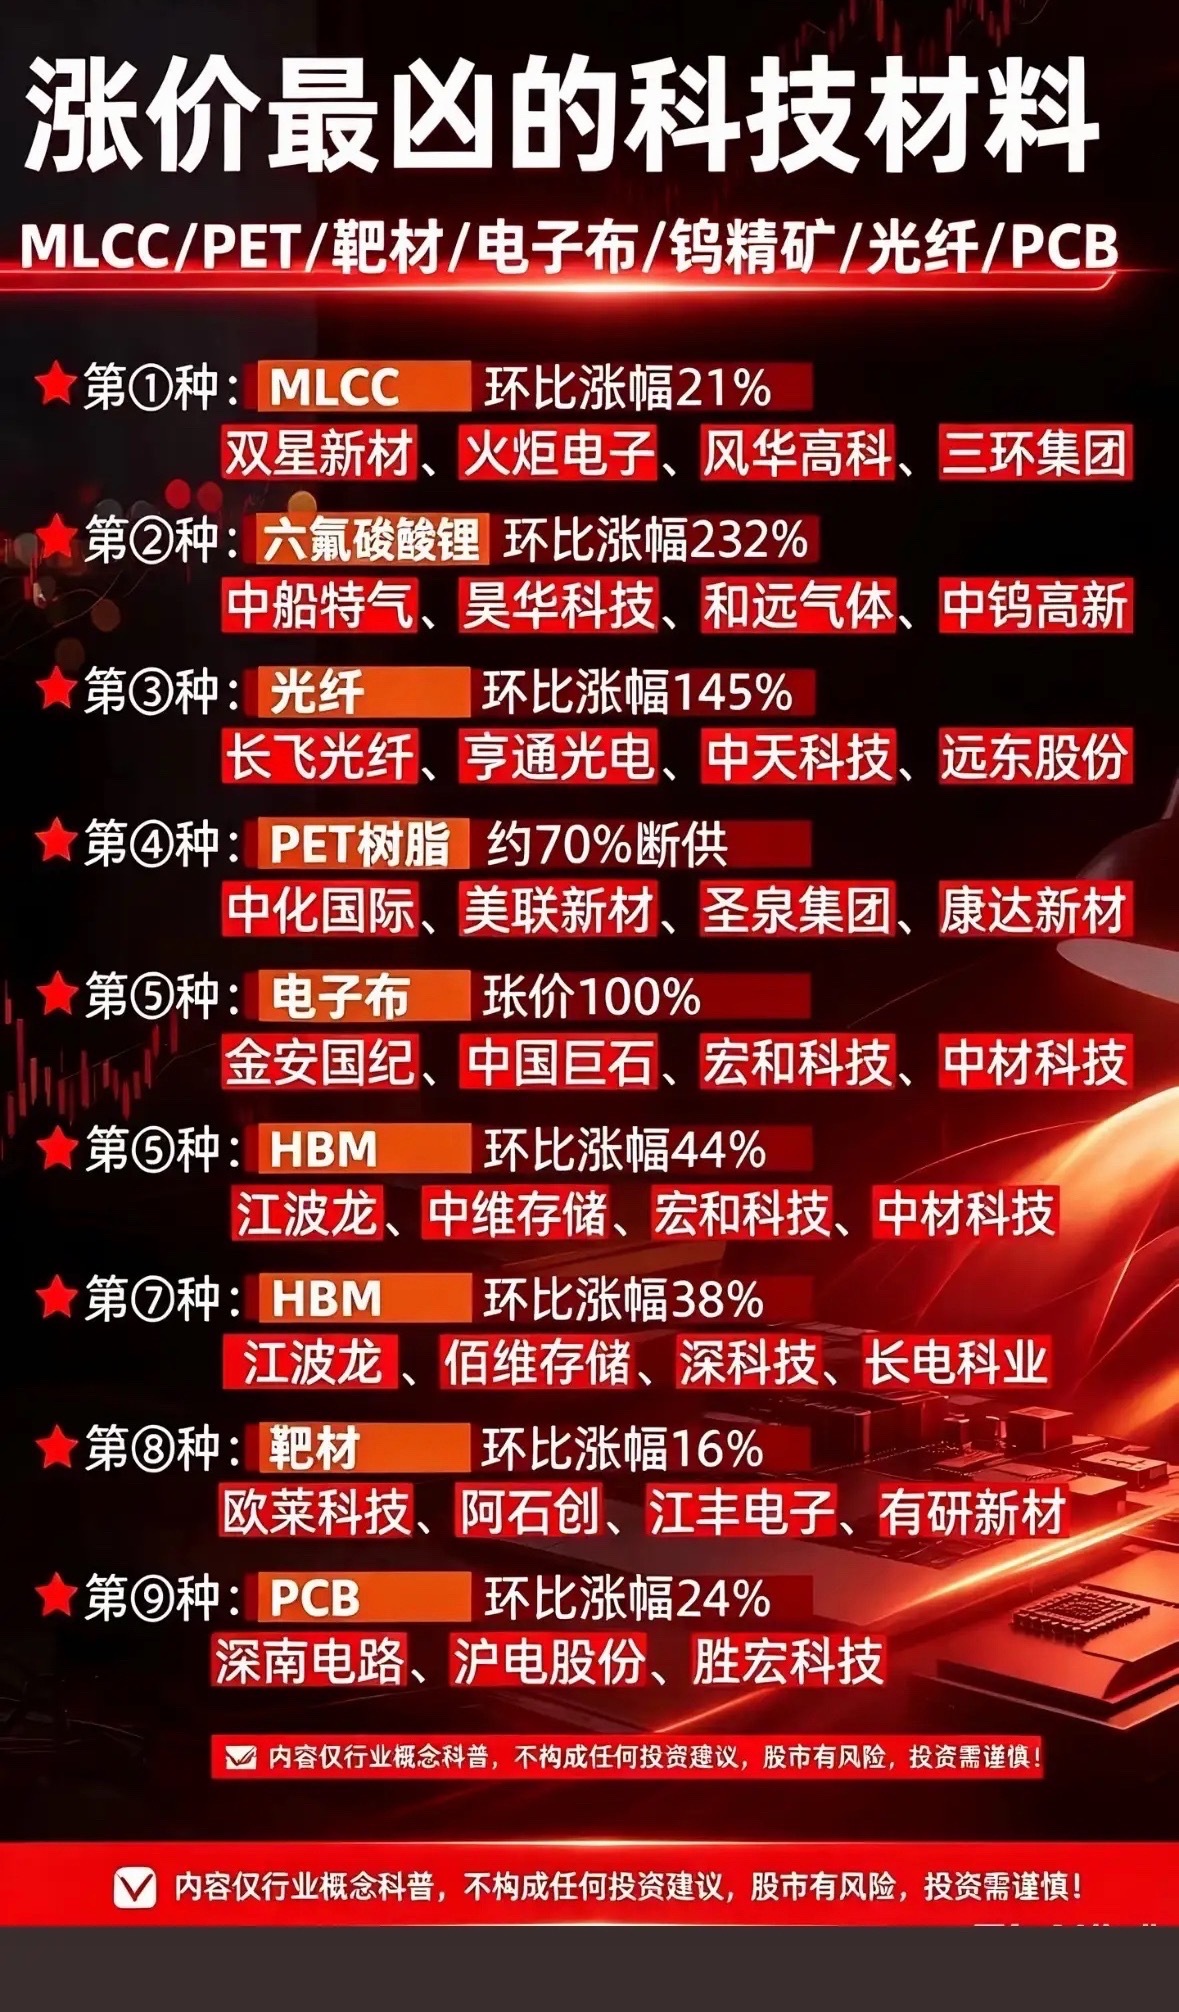
电子树脂和气凝胶,详细分析10家有代表性的企业:
1. 东材科技:国内高速高频电子树脂龙头,M9级碳氢树脂已批量稳定供货,是国内唯一、全球仅两家通过英伟达相关认证的产品。2026年Q1归母净利润同比增长103.35%,眉山2万吨项目预计2026年6月试车,新增碳氢树脂产能3500吨,深度受益AI算力需求爆发,业绩弹性充足,是电子树脂赛道确定性最高的标的之一。
2. 圣泉集团:国产PPO树脂龙头,国内市占率约70%,覆盖M6至M9全系列改性聚苯醚树脂,现有1500吨电子级PPO产能满产满销,订单锁定全年。2026年Q4预计新增2000吨PPO产能,产品已通过英伟达、华为、英特尔认证,打破海外厂商垄断,在高速树脂赛道具备差异化优势,成长空间广阔。
3. 生益科技:全球高端PCB覆铜板龙头,自研PPE高频树脂,完整打通"树脂-覆铜板-PCB"全产业链。M9级板材已批量供货英伟达、华为,PTFE路线M10规格板材2026年5月末通过英伟达阶段性测试。2026年上半年归母净利润同比增长130.42%,充分享受AI算力需求爆发带来的量价齐升红利,业绩兑现能力强。
4. 宏昌电子:国内电子级环氧树脂龙头,珠海基地总产能达37.5万吨/年,高频高速覆铜板GA-686系列进入Intel、AMD终端材料库。2026年Q1营收同比增长76.81%,同步布局电子级环氧树脂与高端覆铜板,上下游协同优势突出,高端产能落地将持续优化产品结构,拉升整体盈利水平。
5. 中国化学:旗下华陆新材拥有30万方/年硅基纳米气凝胶复合材料产能,采用超临界CO₂干燥法,在大型工业保温项目具备成本优势。依托常压干燥全套自主装备,在粉体与工业毡场景具备核心竞争力,是国内气凝胶第一梯队企业,深度受益石化管道、工业节能等领域需求,业绩增长稳健。
6. 泛亚微透:SiO₂气凝胶隔热垫配套宁德时代等头部电池厂,将气凝胶与ePTFE膜复合,克服传统气凝胶易碎、掉粉问题,极大拓宽应用领域。完成某新能源头部客户验证及项目定点,深度受益动力电池热失控防护刚需,是气凝胶在新能源领域应用的核心标的,成长确定性强。
7. 晨光新材:构建"硅烷—气凝胶"一体化产业链,宁夏30万吨硅基及气凝胶新材料项目已投产,铜陵项目规划气凝胶产能5000吨。凭借正硅酸乙酯等硅源自给能力,把竞争锚点放在一体化降本,在硅烷价格波动中具备更强抗风险能力,是气凝胶上游材料核心标的。
8. 宏柏新材:硅基新材料龙头,规划功能性气凝胶生产基地,实现"原料-成品"一体化布局,气凝胶产能用于电池领域,已通过头部电池企业验证。受益于动力电池新国标强制实施带来的热防护增量需求,产品从单一绝热向薄型化、阻燃、绝缘复合功能升级,成长潜力大。
9. 江瀚新材:全球硅烷行业龙头,新建年产6万吨三氯氢硅项目解决原料配套,布局气凝胶复合材料项目。作为气凝胶上游核心硅源供应商,直接受益于气凝胶行业规模化商用加速,硅烷价格波动传导至中游毛利,公司一体化优势凸显,是气凝胶产业链上游核心标的。
10. 鲁阳节能:拥有气凝胶绝热复合材料专利,陶瓷纤维基材可用于复合产品,借原有渠道快速切进动力电池PACK与石化管道细分市场。作为原保温材料企业向气凝胶赛道延伸,具备场景定制化研发及成本控制综合壁垒,在工业节能与新能源热防护双轮驱动下,业绩弹性显著。
注意:以上都是根据公开信息整理,不代表任何投资建议!