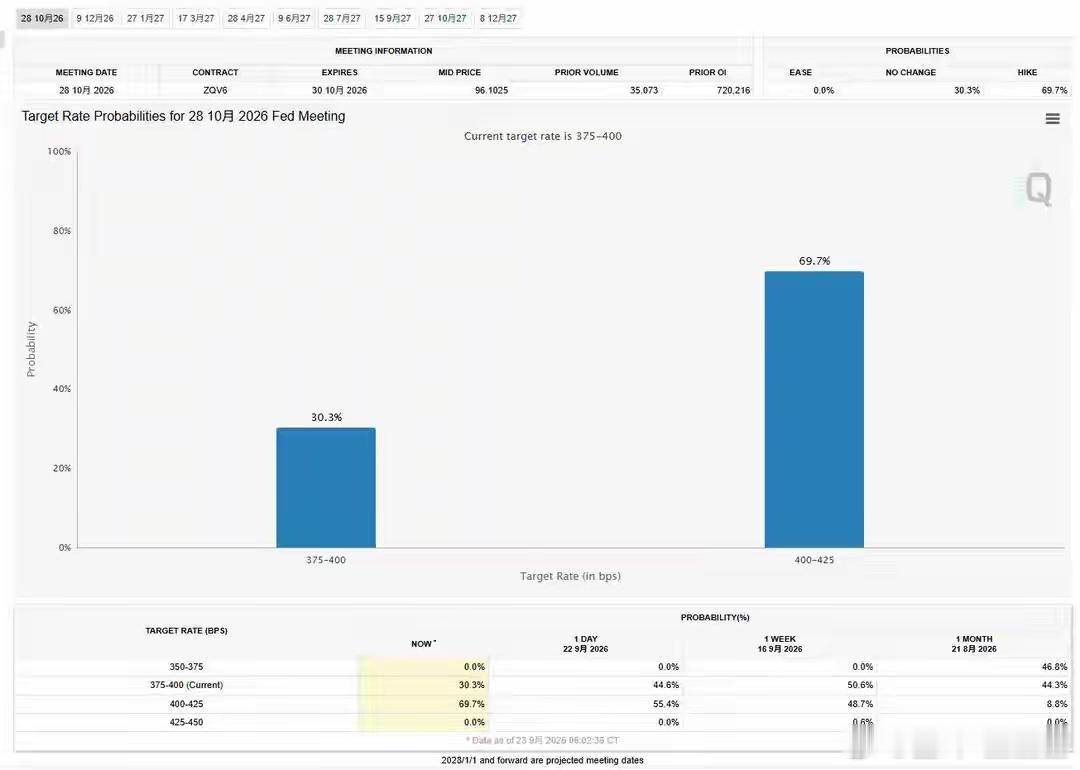
美联储暂停加息三年后再度启动加息操作,将联邦基金利率的目标区间上调至3.75%-4.00%。
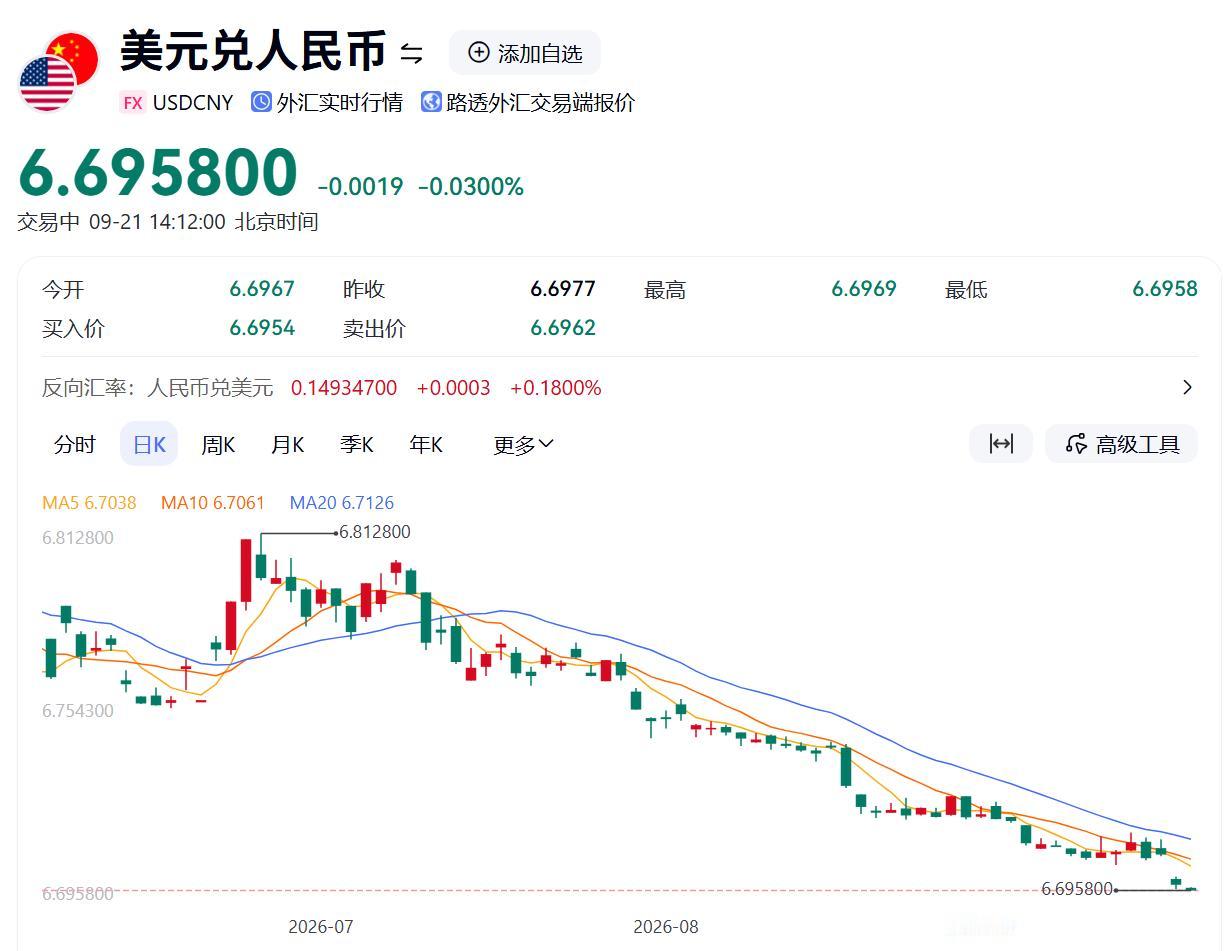
但美元并未出现大幅走强的行情,人民币对美元汇率反而反向走高,逆势升破了6.70关口。
这让部分单纯奔着美元定存高息去的投资者,在汇率波动的过程中面临本金亏损的潜在风险。
此前市场普遍认知的「美元加息就会走强」的传统逻辑,在本轮相关周期当中已经出现了偏离。
美国当前面临超过40万亿美元规模的国债压力,加息本质上是对冲内部通胀和维系债务信用的防御性举措,且市场提前消化了紧缩预期,导致政策落地后缺乏新的上行动能。
和前述情况不同的是,人民币汇率持续走强的最核心支撑,来自于表现十分亮眼的经常账户。
相关统计数据表明,今年前八个月我国货物贸易进出口总规模为34.78万亿元,同比提升17.6%,其中8月机电产品出口创下单月历史最高纪录。依托实体产业链优势获取的贸易顺差,为人民币汇率筑牢了十分稳固的运行支撑底座。
在货币政策分化的背景下,外部关于汇率的博弈也在加剧。
近来国际上出现不少炒作人民币汇率被低估的论调,企图施压中国接受类似1985年针对日本的“新广场协议”。
这种施压的深层逻辑,并非为了追求良性的市场双向波动,而是意图剥夺中国的货币调节自主权,逼迫汇率在短期内被动暴升,从而削弱中国制造业在全球的出口竞争优势。
当年日本被迫作出妥协交出汇率主权,最终引发国内资产泡沫急剧膨胀并走向破裂。
中国当前具备抵御此类外部干预的系统性能力。中国人民银行清晰表态,我国不存在货币发行权旁落的情况,始终秉持“以我为主”的立场保障货币主权与政策独立性。
落到实体维度上,中国拥有覆盖联合国全部工业门类的完备产业体系,能够有效吸收输入性风险。
本文信息来源于新华网、澎湃新闻、光明日报