高志凯提出了一个反向设问:俄罗斯既然觉得经蒙古向中国输气是一条好路,也可以让俄气先进入中国,再借中国管网送往印度。印度愿意吗?答案其实并不难猜。
这问法真正戳中的,不是印度会不会点头,而是谁愿意把长期能源通道交给第三国,买卖可以讲交情,能源命脉却不能只靠相信,阀门隔着一道院墙,心里总要多算一层。
印度的经历就是现成例子,伊朗经巴基斯坦到印度的管道谈了多年,印度在2009年退出,原因不只一条,既有价格和过境费分歧,也有管道安全和印巴互信不足。
另一条从土库曼斯坦穿过阿富汗和巴基斯坦的管道,协议签了不少,工程却长期推进艰难,融资和安全始终绕不开,这说明跨境管道不是画条线那么简单,沿途任何一环掉链子,全线都要受影响。
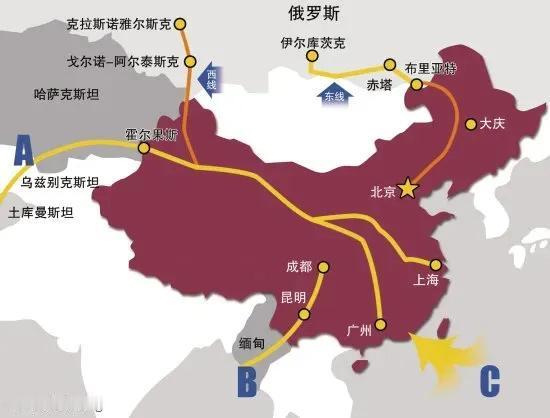
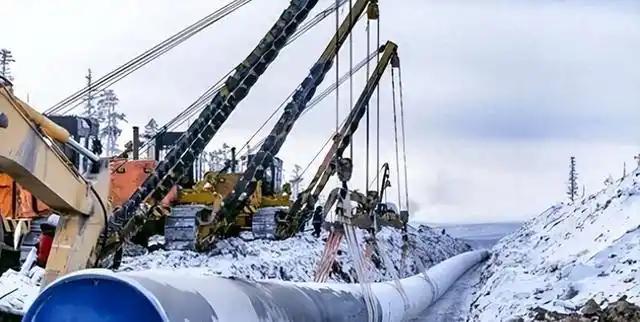
把这个道理放回中俄项目,事情就明白了,西伯利亚力量2号在2026年9月被俄方改称贝加尔力量,规划经蒙古向中国供气,每年规模可达500亿立方米,这当然是一桩大生意。
可改了名字,不等于拧开阀门,2025年俄气宣布与中方签署推进项目的备忘录,到了2026年9月,公开报道仍显示价格分歧没有消失,购销合同,投资安排和明确工期也未全部敲定。
俄罗斯着急有现实原因,西西伯利亚和亚马尔一带的气过去主要朝欧洲走,欧洲市场大幅收缩以后,这批资源需要新的长期买家,管道如果向东打通,俄方就能把沉重资产重新盘活。
咱们国家也不是没有好处,陆上管道一旦稳定运行,供气连续,运输成本可控,还能增加北方气源,蒙古路线若能缩短施工距离,省下来的钱就不该只落进卖方口袋。
问题在于,经过第三国就多了一道门槛,过境费怎么调,维修谁负责,政策变化怎么办,供应中断如何赔偿,都得白纸黑字写清楚,不能只看地图上那条线短,就当风险也跟着变短。
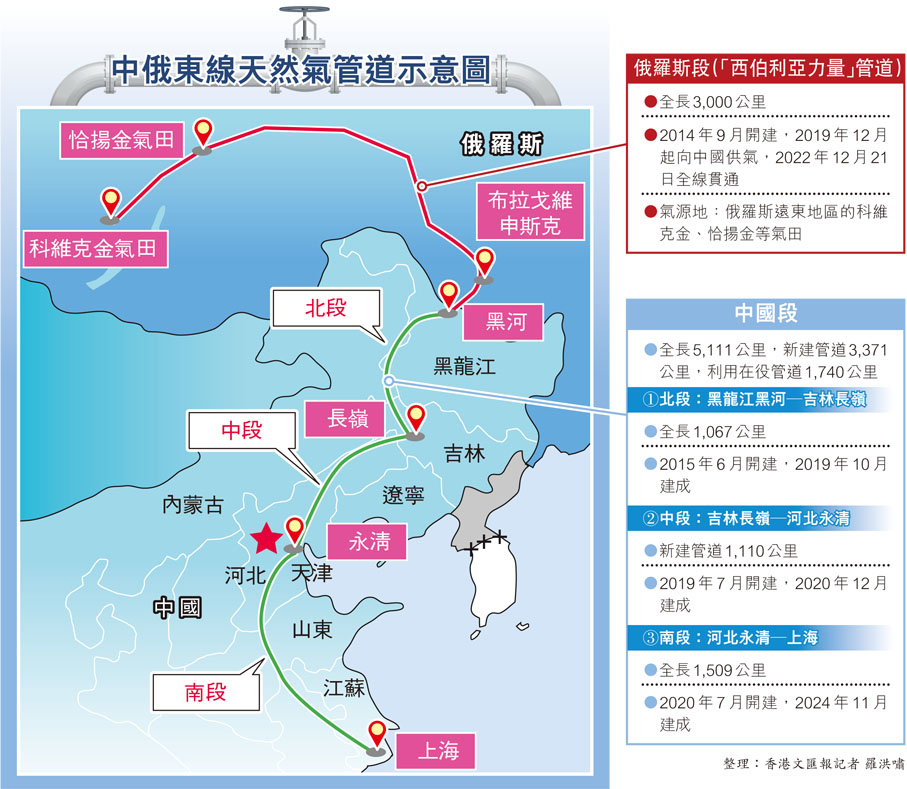
中俄东线提供了另一把尺子,这条管道从俄罗斯直接进入黑河,中国境内线路在2024年全线贯通,设计年输量380亿立方米,入口到国内主干网由咱们自己掌握,安全感自然不同。
更重要的是,咱们手里不止一张牌,中亚管道气,海运液化天然气,中缅通道和国内增产共同托底,2025年国内天然气产量超过2600亿立方米,买家选择多了,谈价才不会被牵着鼻子走。
液化天然气通常比管道气贵,可船能换港,货能换卖家,市场紧张时还能调度,管道则像铺好的铁轨,方向定了就难转弯,所以便宜只是入场券,灵活性和安全保障也要算进总账。
风电,光伏,核电和电动车持续发展,也在改变这场谈判,咱们并非明天就不用天然气,但新增需求不再只有一条路可走,鸡蛋分在几个篮子里,遇上风浪才不至于手忙脚乱。
对咱们老百姓来说,气价谈判看着离灶台很远,实际上会进入国家用能成本和保供安排,俄方省下的建设成本,中国有理由分享,新增的过境费用和风险,也不能全塞给下游买家。
还有一个容易被忽视的条款,就是长期承购责任,大管道往往要求买方按约定量付款,哪怕阶段性用不完也可能要付钱,未来需求若变化,就像房子还没住满,几十年的月供已经锁死。
这条管道客观上还能加强俄罗斯同蒙古的经济联系,蒙古也能获得过境收入和用气机会,但这些额外收益不能让中国埋单,咱们买的是有竞争力的气,不是替别人承担战略成本。
这并不意味着中国拒绝合作,中俄东线已经证明,只要价格合适,责任清楚,线路可靠,几十年的合同完全可以做成,真正牢靠的伙伴关系,不是谁催得响谁占便宜,而是账本经得起翻。
对俄罗斯来说,最务实的办法不是反复强调项目多重要,而是拿出让市场信服的条件,价格要反映新的供求格局,过境风险要有硬保障,违约补偿也不能写成一张空头支票。
对中国来说,也没必要为了显示关系好就抢着开工,能源合作不是赶集抢头彩,今天多谈一轮,可能换来未来几十年的成本下降和风险减少,这笔耐心账,怎么算都比仓促拍板划算。
所以,高志凯这句反问的分量,不在于要跟印度较劲,而在于提醒所有卖家,别把买方的安全关切当成小题大做,贝加尔力量能否落地,最后看的不是名字多响,而是价格,责任和安全能否对上账。
对此大家有什么想说的呢?欢迎在评论区留言讨论,说出您的想法!