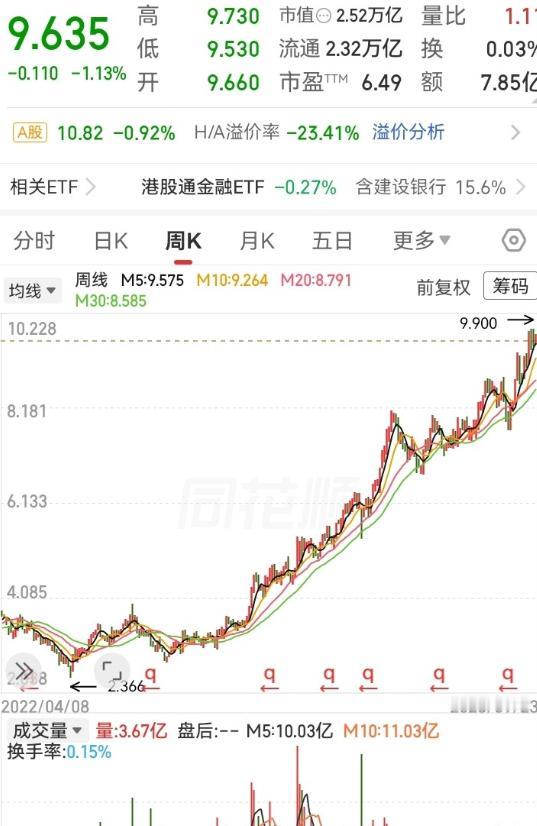
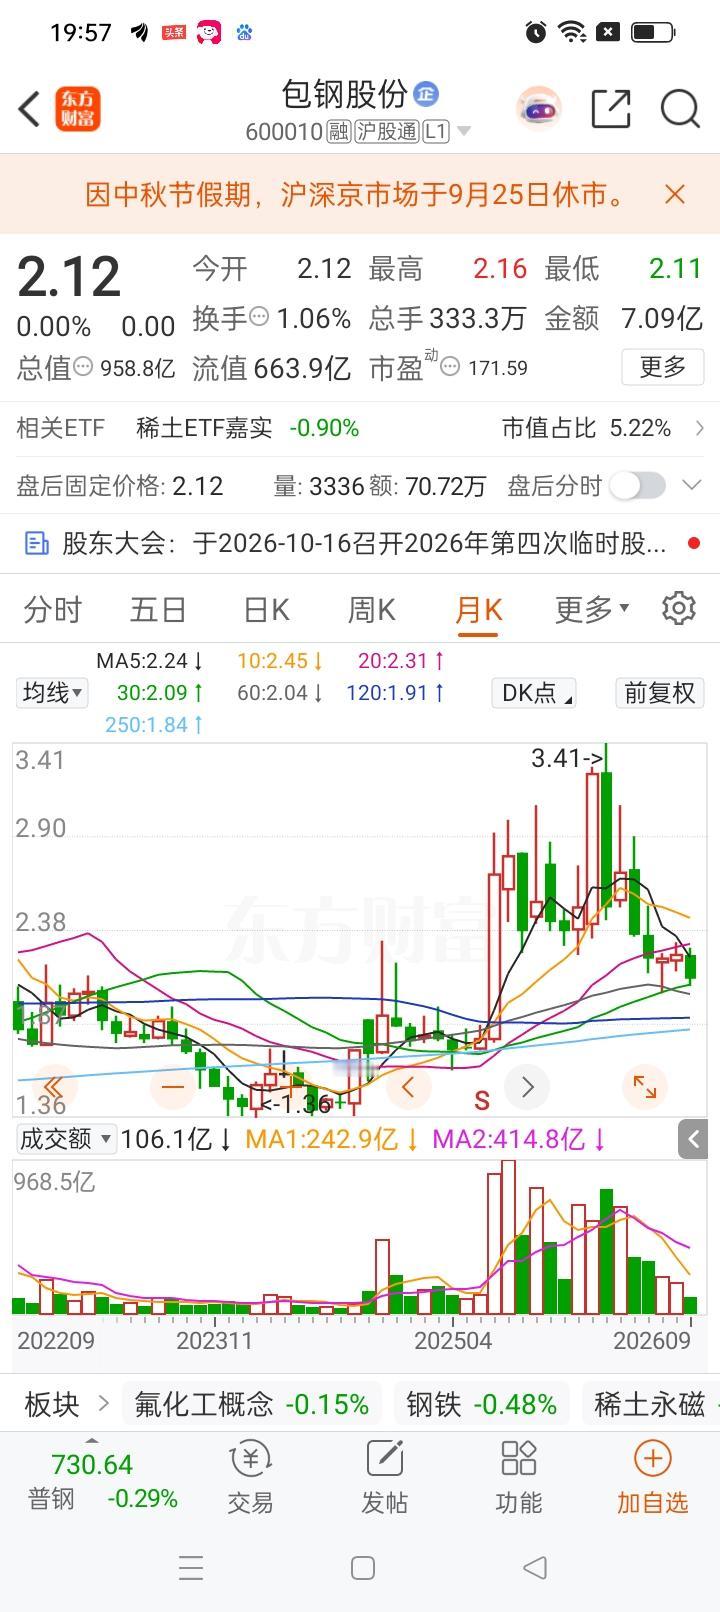
没想到一个银行票,居然能跑得这么强势。走势一路向上攀登,从2块多涨到了10块。各条均线往上扩散,纷纷托举着走势在持续上涨,一步步走出了新高。
我认为,这种银行股真正值得看的,不是“它怎么还在涨”,而是它为什么能在上涨途中不断把前面的压力消化掉。
很多人看到股价从低位一路抬高,第一反应是涨得慢,没什么爆发力,可市场里最容易让人忽略的,恰恰就是这种不抢镜的走势。
快涨很容易吸引注意,慢涨更考验基本面的承接能力,也更考验资金愿不愿意在一次次回撤里继续接住。
我更愿意说,均线向上只能说明过去一段时间的平均交易价格在抬高,它能帮人观察趋势,却不能替代对未来的判断。
深交所投教资料对技术分析的解释,本身就是通过市场行为的历史记录去研究价格走势。
既然观察对象来自已经发生的行情,它能给出的更多是一种分析框架,不是一张未来走势图。
把“均线多头排列”直接等同于“后面还会继续上涨”,这一步其实跨得有点大。
很多人喜欢一句话:有时候快就是慢,慢也是快。
我觉得这句话放在股市里有点意思,可不能理解成“慢涨就一定安全”。
一只票连续快速拉高,短期获利盘越来越多,市场预期也会越来越一致,一旦后续资金接力能力下降,波动很可能跟着放大。
可一只票慢慢走高,也不意味着它永远不会改变节奏。
走势到底扎不扎实,不能只看K线漂不漂亮,还得看盈利能力、资产质量、分红能力、估值水平,再看看市场愿意给这家公司多少价格。
这一点放到银行股上更明显,银行不是靠一个爆款产品讲故事的行业,净息差、资产质量、信用成本、资本水平、利润和分红能力,都会影响投资者怎么给它估值。
新华网刊发的报道提到,多家银行净息差降幅收窄,信用成本稳中有降,持续稳定的分红也被市场视为银行板块估值修复的重要支撑因素。
这就解释了一个挺有意思的现象,有些银行股每天看着涨得不多,一段时间回头看,位置却已经完全不一样了。
它不一定靠连续大阳线吸引眼球,可能只是估值一点点修复,分红价值一点点被重新认识,经营数据一点点被市场重新定价。
在我看来,这反倒比单纯讨论“主力拉升”更值得研究。
一些文章把这种上涨全部归结成“基本面决定走势”,我觉得也写得太绝对。
中国证监会投教资料讲得很清楚,股票市场价格由股票价值决定,也受到很多其他因素影响;宏观经济、政策变化、资金供求和上市公司的经营状况,都可能改变股价表现。
市场里很少有哪一个变量,可以单独解释全部涨跌。
基本面更像地基,资金偏好像人流,利率水平、风险偏好、政策预期和板块风格,也会改变市场愿意给出的估值。
地基稳,不代表价格每天上涨;企业经营暂时没发生明显变化,也不代表短线价格不会波动。
这里还有一个容易被混淆的地方,走势出现回撤,不能直接解释成空头“把价格修正到合理位置”;股价继续上涨,也不能写成多头“主动退让之后重新进攻”。
这种说法当成盘面语言没有太大问题,真把它写成已经发生的客观事实,就很难验证。
市场里的价格是买卖双方一笔笔交易出来的。
谁在买、谁在卖、为什么买、为什么卖,如果没有公开数据和可靠证据,光看一张K线图没办法全部还原。
我觉得真正有价值的观察,是看一只银行股在上涨过程中,有没有出现经营逻辑和估值逻辑一起变化。
股价涨了,利润有没有支撑?
分红能不能延续?
资产质量有没有明显变化?
净息差压力有没有缓和?
估值从低位修复以后,现在还便不便宜?
这些问题,可能比单纯研究五日线、十日线有没有向上更重要。
这也是为什么我不太赞成看到急涨就直接套用“A杀”这个词。
急涨急跌是市场里存在的一种现象,却不是写好的固定剧本。
成熟的判断,不是看到大阳线就兴奋,也不是看到股价位置高了就默认下一步必然大跌,而是把支撑价格的因素和可能压制价格的风险放在一起看。
我的看法是,一段真正值得研究的强势走势,不是天天猛冲,也不是永远不回头,而是价格每抬高一层,后面还能找到新的东西承接。
这个东西可能来自利润,可能来自分红,可能来自估值修复,也可能来自资金风格发生变化。
只看图形,很容易把结果误认为原因;只盯着基本面,也可能忽略市场交易本身。
我更愿意把这类行情看成一堂关于耐心和估值的课。
市场不会奖励每一次冲动,也不会看见走势平稳就自动给予安全。
尊重公开信息,尊重企业真实经营,尊重风险,少把技术图形神化,也少把短期涨跌写成注定发生的结果,这样看待市场可能没那么刺激,却更接近理性投资真正需要的东西。