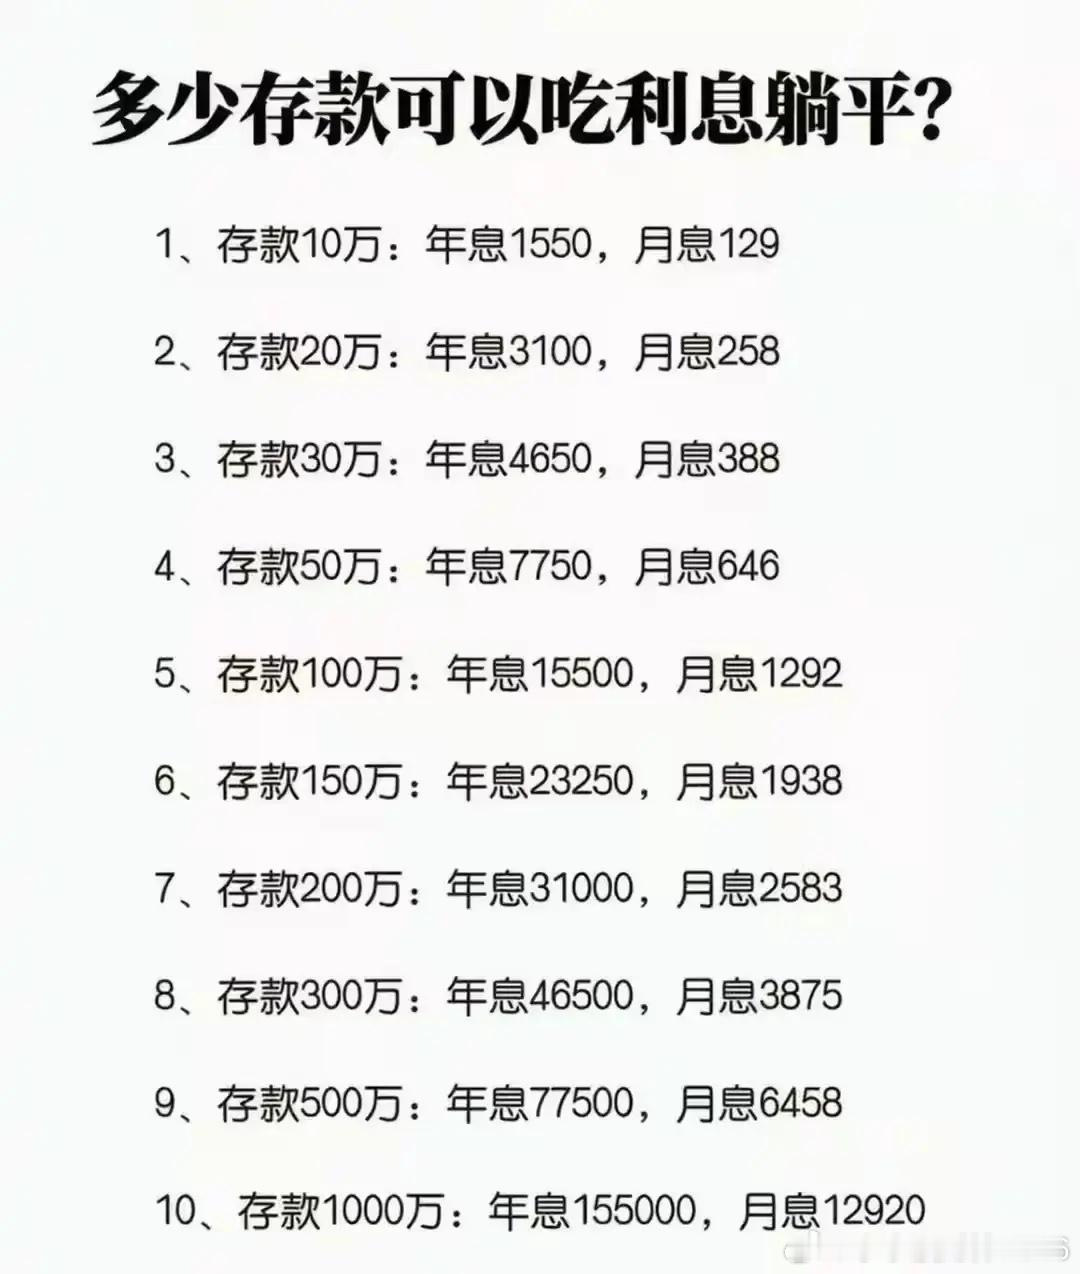
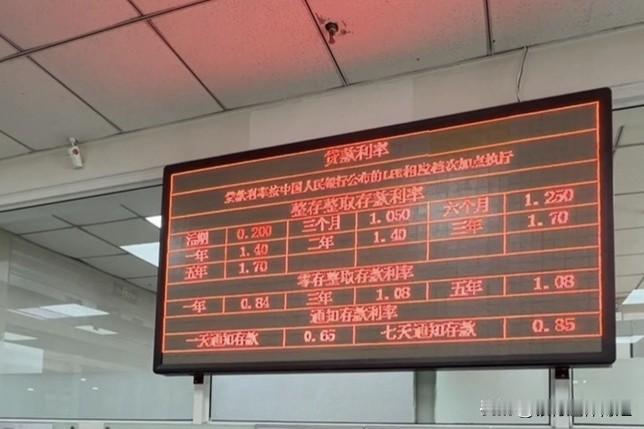
有人问,存款利率跌破1%,想靠利息生活的人该怎么应对?
先得清楚,利率为什么降?经济周期在变,利率跟着变,这是规律。短期看,低利率还得持续一阵子,躲不开。
银行现在也在大洗牌,大型银行开始往下沉,以前主攻大城市,现在县域、乡镇、工业园区都在铺网点。
小银行的生存空间被三面夹击。净息差持续收窄,2024年末商业银行净息差已经跌破1.54%,部分中小银行更低到1%以下。
息差都撑不住了,银行自己都在过冬,怎么可能给储户发高息?
利率是时代的定价,不是银行的心情。整个经济从高增长高利率切换到低增长低利率时代,这是结构性的变化,不是银行一时的心情波动。
那换理财产品行不行?买货币基金、短债基金、国债,总比存款强吧?
收益跟风险总是正相关的。即便不是存银行,就是买货币基金,买短债基金,买国债,利率差也就1-2%来去。
而且要保持原有的生活方式,还要保证较高的流动性。不然只考虑固定收益,还不如去买储蓄险或者自己开个养老金账户。
靠利息生活这件事,在存款基数没达到一个数量级的情况下,不太建议去折腾。整天思来想去倒腾存款,别上当受骗比啥都强。
你几万十几万的量,折腾半天,一年下来也就多一顿饭的钱,还得搭进去多少时间和精力研究理财产品。
那具体应该怎么办?
别折腾存款,折腾收入。最重要的,不是应该找个班上嘛?
开源节流四个字,光想着节流了。存款利率降了,但你的工资、技能、副业,才是真正的“本金”。
利率是时代给的,收入是自己挣的。时代把利率压到1%,但没压住你的工资、技能、副业。
与其研究怎么多赚那1%,不如研究怎么多赚一份收入。
不负债就已经很不错了,已经赢了当代一多半青年人了。
总之,存款利率跌破1%,不是银行突然变抠了,是整个经济从高增长高利率切换到低增长低利率时代的必然结果。
如果存款利率跌破1%,而你的收入也只有一个来源——那你是信“利率会涨回来”,还是先承认“我该给自己多装一条腿”?