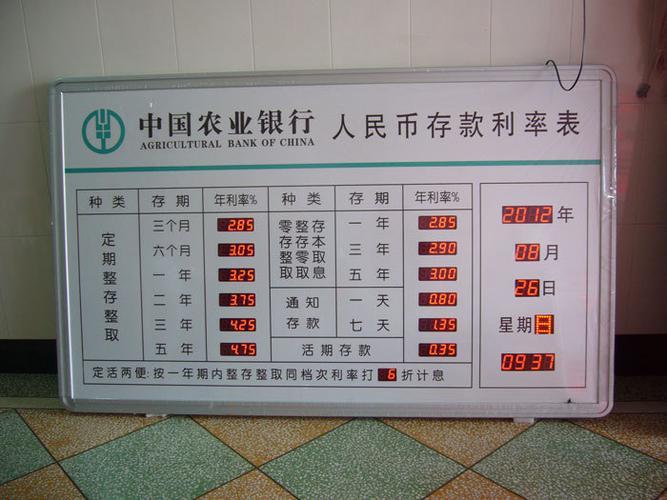
最近去银行存钱的人,会撞见一桩离谱事——同一家银行,存一年的利息,比存五年还高。
四川有家村镇银行,一年期利率1.4%,两年、三年、五年全压到1.35%,存得越久反而越亏。另一边,四大行又把停了很长一段时间的五年期大额存单重新摆上柜台,最高1.6%,20万起存,一开门就被抢光。再看村镇银行、农商行这些中小行,反倒偷偷往上加息,就为多揽点存款。
看着乱,门道其实就一条:各家银行兜里的钱,松紧不一样。
大银行不缺储户、不缺网点,巴不得你少存长期、少拿高息,手是把五年期压到最低。小银行日子紧、缺存款,只能多掏点利息把钱吸引过来,这才逆势往上加。一个往下摁,一个往上抬,方向正好相反,存钱的人自然看懵。
四大行集体把五年期大额存单请回来,也不是做慈善。
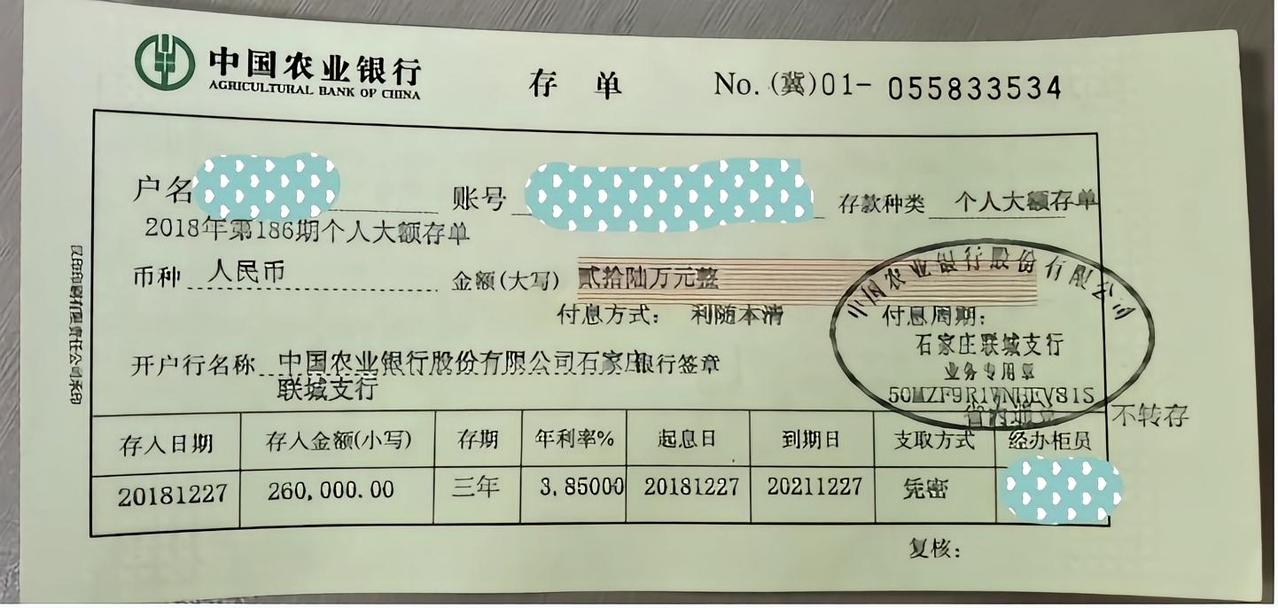
2026年有超过50万亿的定期存款集中到期,银行得把钱留住、把还债的时间拉长。1.6%听着不高,可在如今利率全是“1字头”的光景里,已经算稳当的去处,大爷大妈排长队不奇怪。这也说明白一件事:大家眼下最怕的不是少赚,是不稳,钱放进保本的地方,比啥都踏实。
存钱的人自己得拎清。别再抱着老黄历,以为存越久利息越高,如今天长短期全乱了套,存之前一家家比。也别为零点几个点来回折腾,怎么放先看自己啥时候用钱,再看这家银行稳不稳。利率这么一倒挂,等于把银行的家底亮给你——越是急着加息揽储的,手头往往越紧。
眼下两派各执一词。一派说利率还得降,赶紧锁定长期;一派说存长期是亏,不如放短期图灵活。这两年存钱,拼的不是利息高低,是谁看得明白、不被人牵着走。