中国商界最深的套路,常披着“接班人急于证明自己”的外衣。刘永好之女刘畅接班后,三年狂借七百亿杀入养猪业,猪价崩盘,市值蒸发一千四百亿。可这真只是少主踩坑?行业顶点高杠杆拿地建厂,套牢银行留下烂摊子,这分明是教科书级的金蝉脱壳。资本背后的算盘,远比表面惊心。
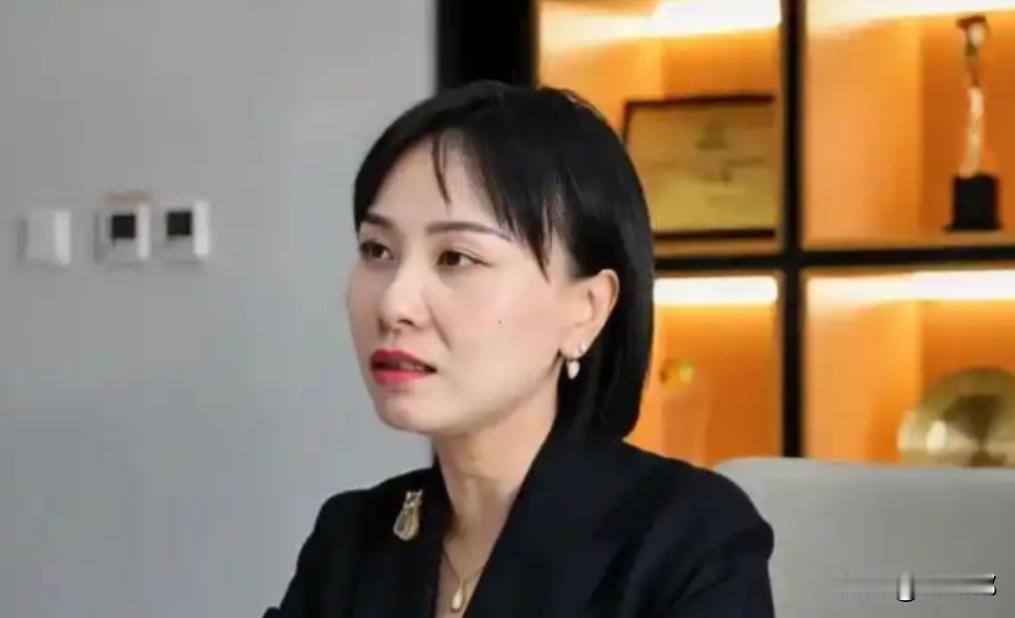
很多人都说商界最深的套路,往往就藏在二代接班的故事里,新希望的刘畅,就是最受大家热议的一位。
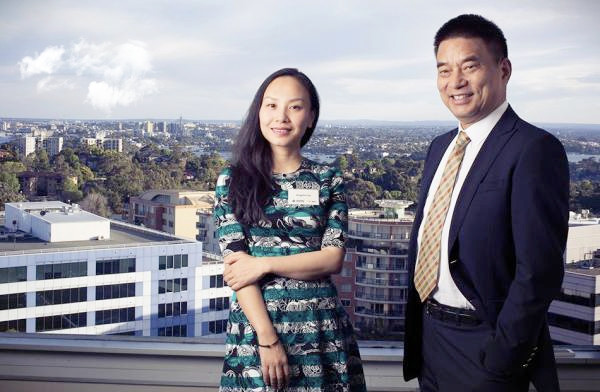
2013 年,刘永好正式放权,把新希望六和董事长的位子交给了女儿刘畅,为了扶上马送一程,他专门请来农牧老领导陈春花做联席董事长,约定过渡三年,2016年陈春花离任,三十出头的刘畅才算真正独立掌舵这家老牌饲料巨头。
真正的考验在几年后到来。
2019年,生猪价格冲到了历史顶峰,一公斤快要41块钱,而猪价越高,全行业越兴奋,新希望也踩下了油门:“在全国大范围拿地、建厂、扩产能”,那钱从哪儿来?主要靠借。
据公司公告和评级报告,到2021年三季度末,新希望有息负债已经冲到约684亿元,资产负债率从接班初年的50%出头一路爬到了2023年末的72%以上。
可谁都没想到,猪周期的翻脸简直比翻书还快!
2021年一开年猪价掉头向下,新希望当年归母净利润巨亏95.91亿元,是1998年上市以来的头一遭,其中,光是猪产业一年就亏了111.5亿,反倒是老本行饲料还赚着16.5亿元勉强稳住局面。
股价也从2020年9月的高点41块多,一路跌到2022年底的13块附近,公司市值更是从巅峰缩水超过1300亿,2022年再亏14.6亿,2023年前三季度又亏38亿,直到2024年靠砍产能、降成本、定增还债,扣非净利润才勉强扭亏。
于是,网上就有了那个说法:“一个急于证明自己的二代,在行业顶点高杠杆扩产,猪价一崩,债留在上市公司、银行被套牢,这不就是金蝉脱壳吗”?
但其实,咱们把财报摊开看,事情可没这么简单。
新希望是A股上市公司,债务和亏损都在上市公司体内,刘永好父女至今仍是控股股东,甚至2024年还在自己变卖资产、主动减负救企,而同一轮猪周期里,牧原、温氏、正邦全都亏了,正邦甚至直接破产重整——足以说明,这是全行业的高杠杆扩张撞上周期下行,并不是新希望一家的戏码。
在我看来,与其说这是"金蝉脱壳",倒不如说这是一堂昂贵的接班课,二代急于用一个大手笔证明自己,又恰好踩在行业最疯狂的顶点加杠杆,周期一来,风险就从公司报表传导给了银行、定增机构和中小股东。
说到底,接班人的冲劲值得肯定,但在强周期行业里,敬畏周期远比证明自己更重要!
(主要信源:(《中国经济周刊》 《从养鹌鹑到跨国农牧龙头》))