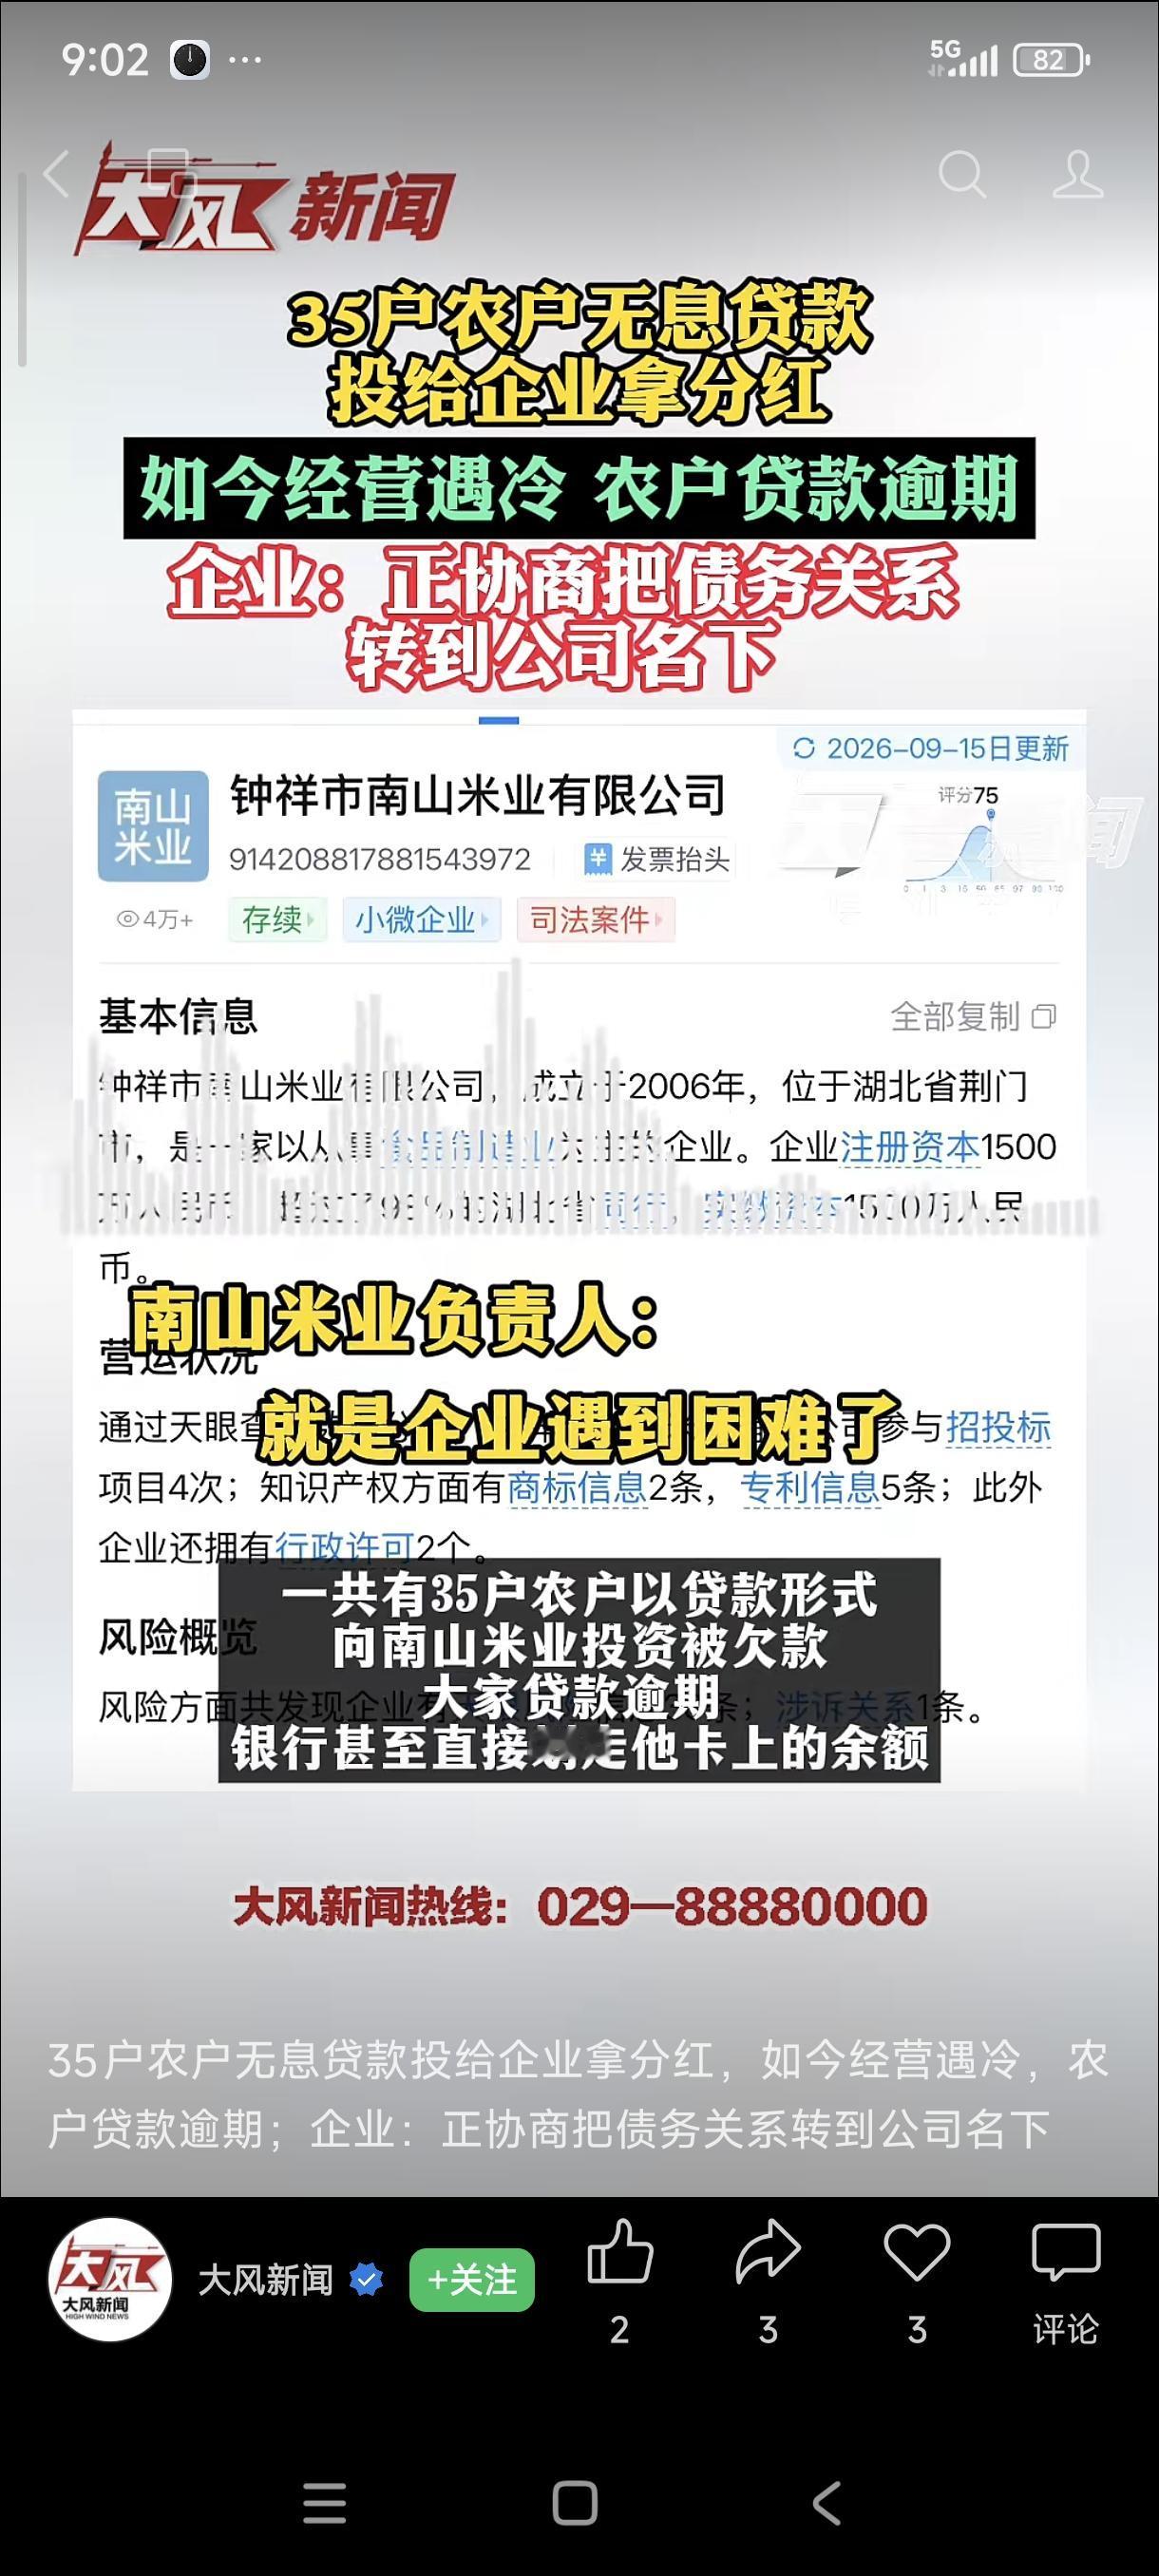
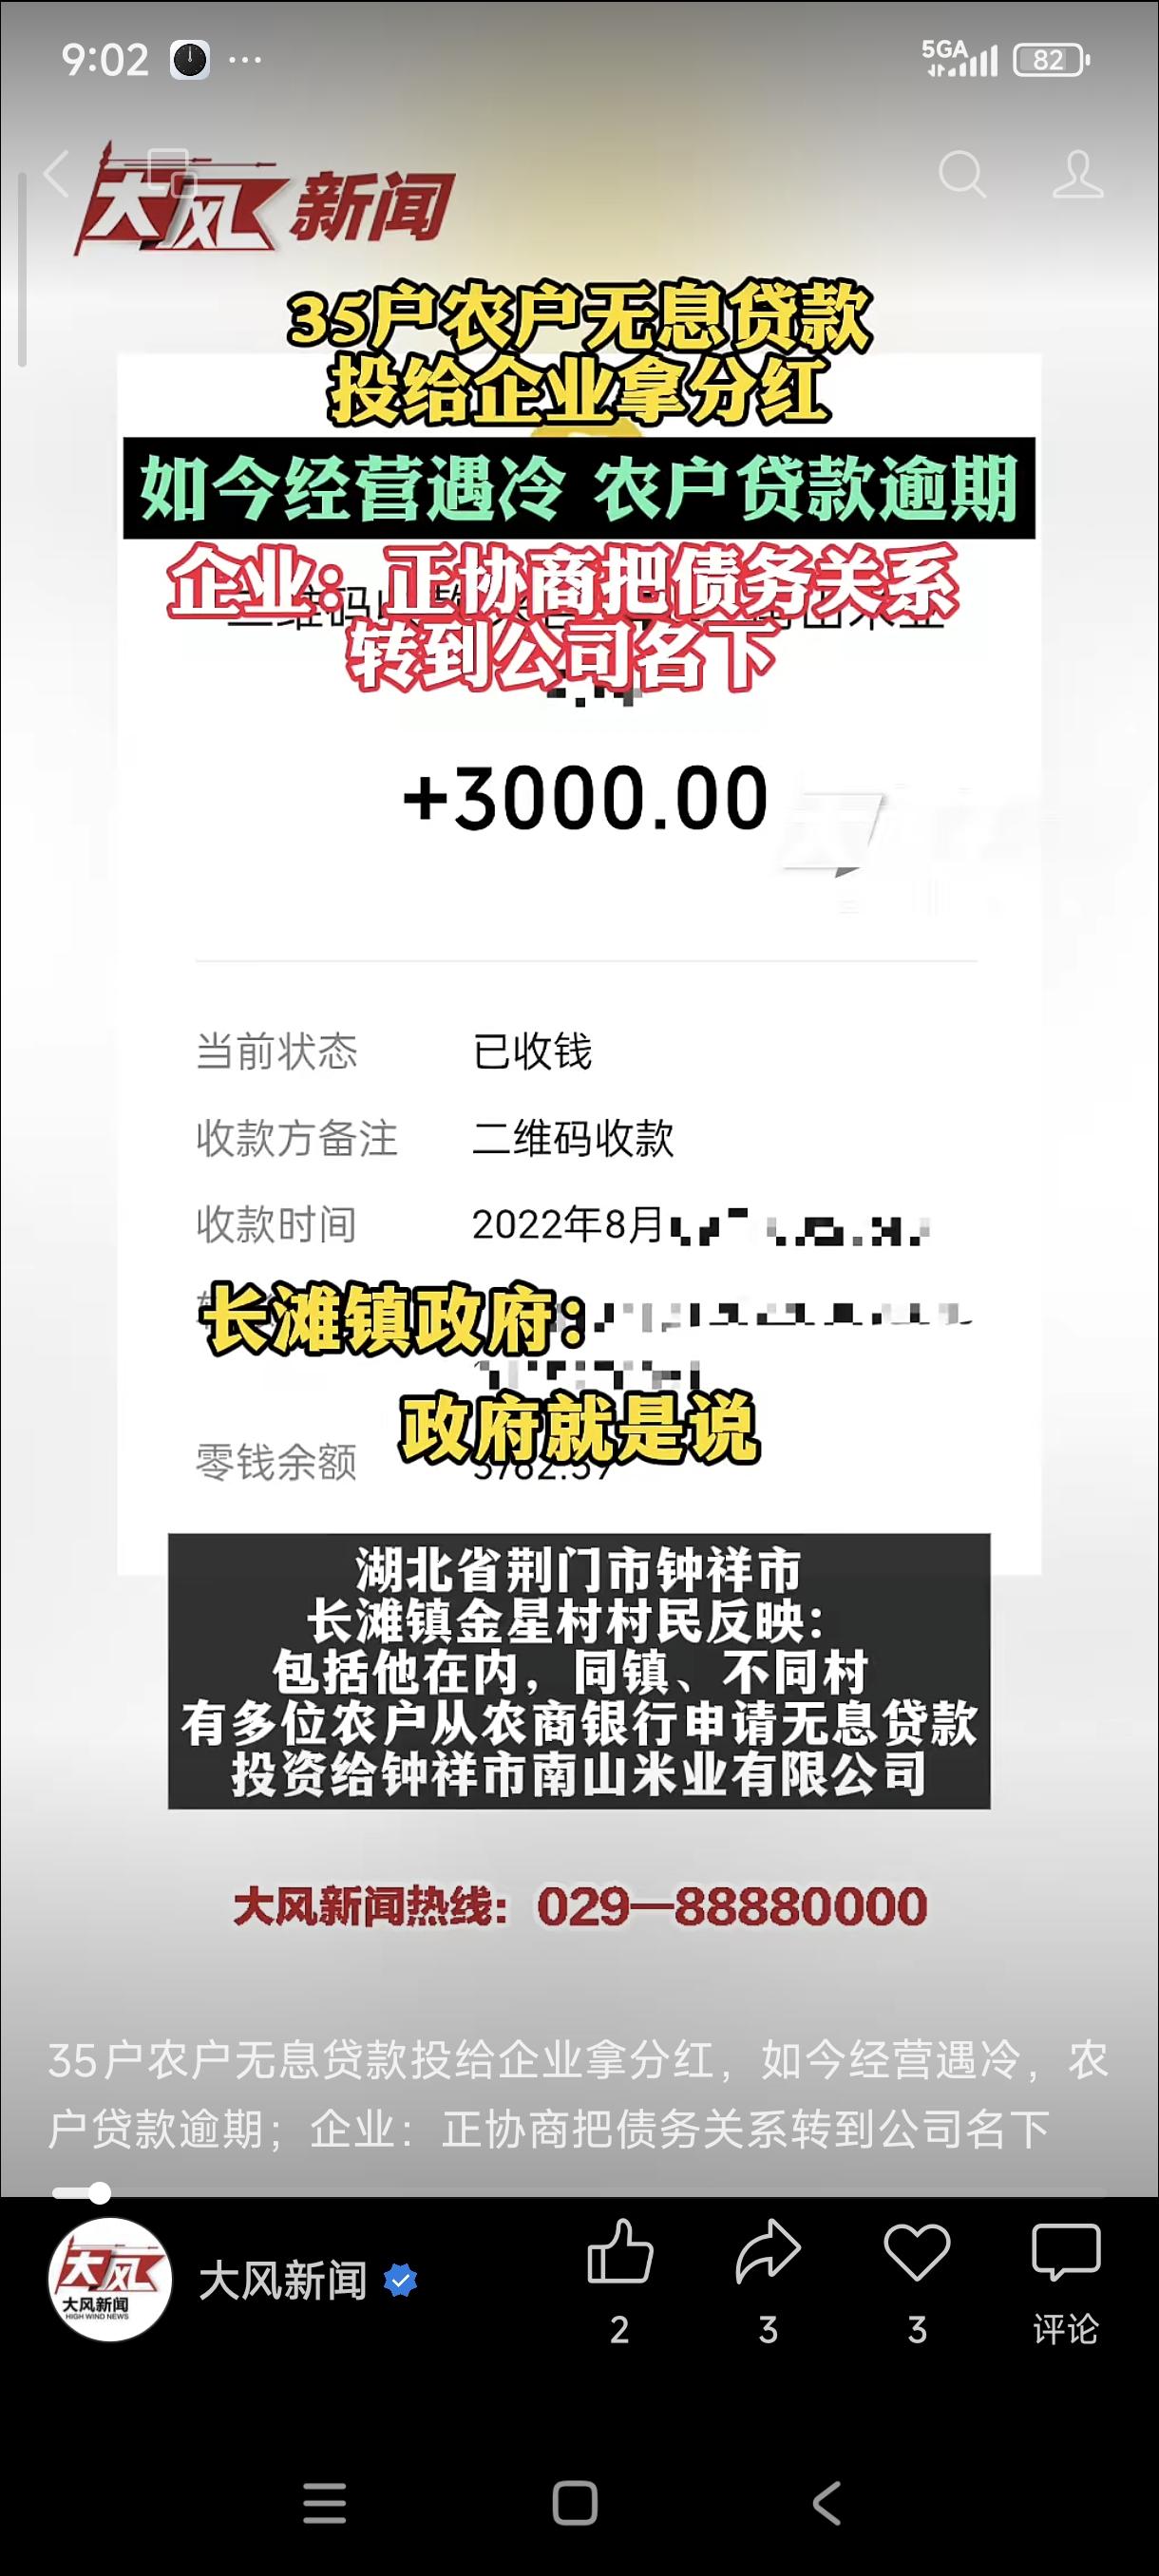
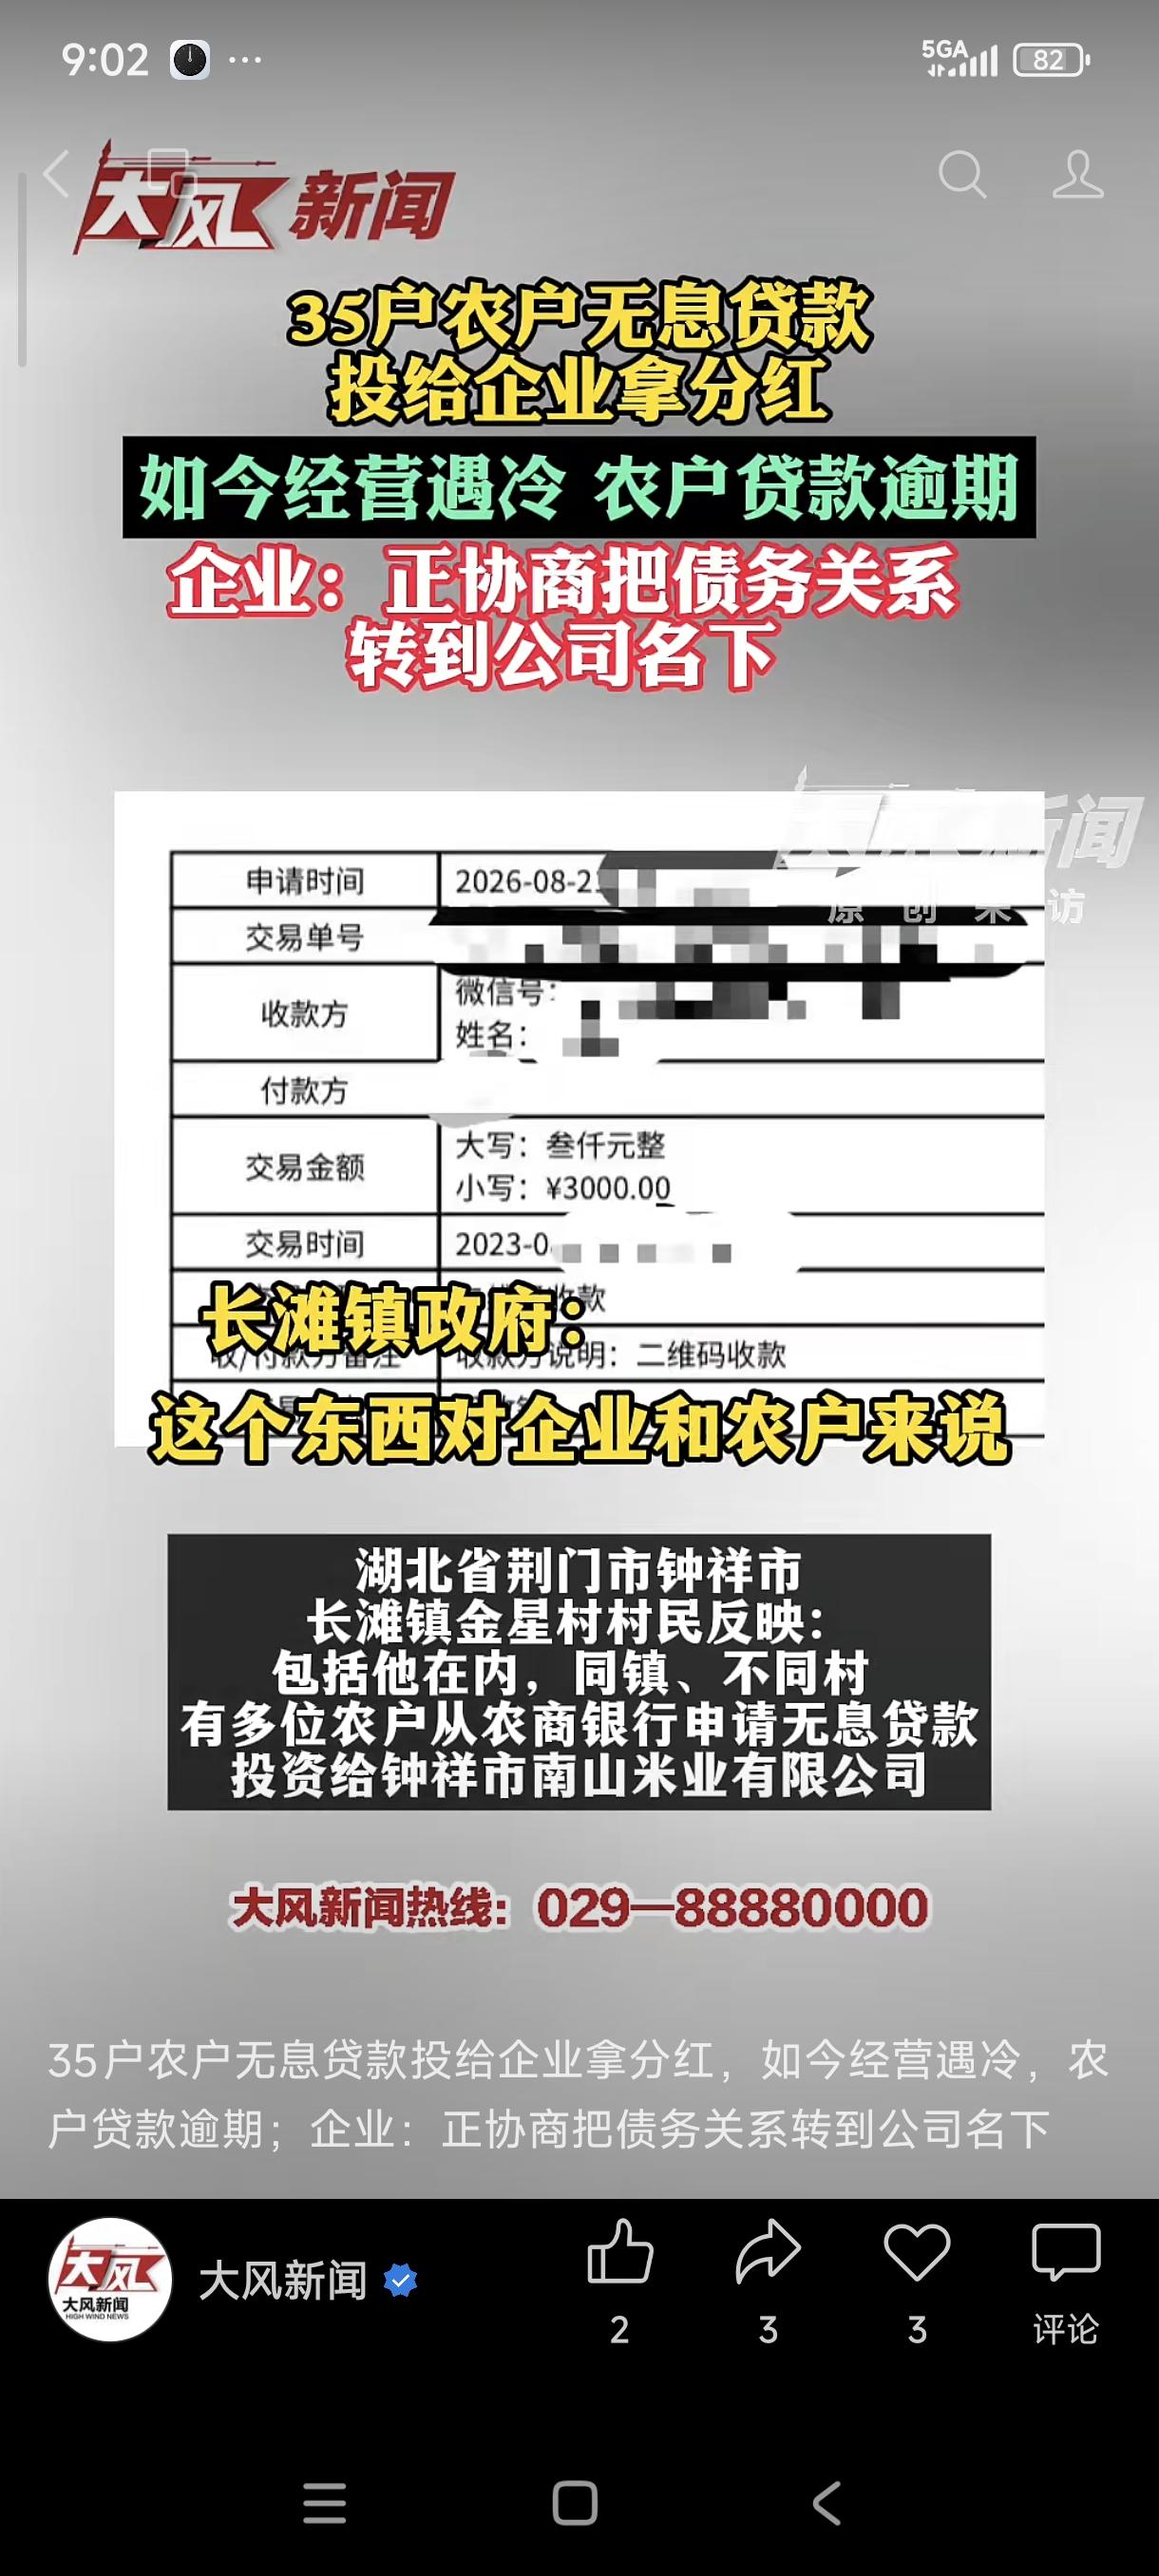
“字是我签的,可这5万块钱我一分都没花!”湖北荆门,35户村民从农商银行办了无息贷款,一户5万元,转手投给镇上的米厂,一年坐收3000元分红。
如今米厂还不上本金,贷款全逾期,银行直接划走了村民卡里的存款——有人被划走两三百元,有人8000元,还有人卡里5万元被扣得一分不剩。
近日,钟祥市长滩镇金星村的村民向华商报大风新闻反映了这件事。据村民讲,当地农商行对农户有无息贷款扶持,个人能贷5万元。
最早从2017年前后起,就有村民把贷出来的钱投给本镇的钟祥市南山米业有限公司,一年拿3000元固定收益,折合年息百分之六。
操作方式很简单:贷款是一年期,钱一到账就转给公司,公司通过微信把收益打过来;第二年贷款到期,公司返还本金,村民还了银行再贷、再投,循环了好些年。
有村民说,最初还是镇上的包村干部提的这个事。变故出现在去年。公司在粮食贸易上亏了钱,今年贷款到期后,本金还不上了。
据反映,一共有35户农户被欠款,企业老板刘某承认合计欠村民一百六七十万元。
米厂老板刘某的说法是,当年有“户贷企用”的政策,是镇政府找到他们,让农户贷款给企业用,企业按约付收益;现在他正和镇里、银行协商,争取把农户和银行之间的债务转到公司名下。
长滩镇政府工作人员则回应,以前确实有这个政策,2020年之后考虑到风险已经停了,现在只能想办法把企业盘活,“总不能把老板逼跑路了,那钱更要不回来”。
他还建议被扣款的农户,可以再向银行贷5万元把钱提出来。
消息传开,很多人替村民憋屈:钱是企业花的,字是农民签的,最后划走的是农民的活命钱;也有人泼冷水:贷款合同毕竟是自己亲手签的,银行认人不认钱花到了哪儿,这个亏法律上还真得先担着。
那么从法律层面看,这35户村民到底冤不冤?这笔账又该怎么要?
第一,村民和银行之间,是实打实的借贷关系。《民法典》第四百六十五条规定,依法成立的合同,仅对当事人具有法律约束力。贷款合同是村民本人签的,银行也放了款,村民就有还款义务,钱转借给谁、投给了谁,对抗不了银行。逾期上征信,黑的也是村民自己的征信。
第二,村民和米厂之间,名义上叫“投资分红”,法律上大概率是民间借贷。这些年村民不担经营风险、每年固定拿3000元、到期保本,按照最高人民法院民间借贷司法解释的精神,不担风险、只收固定回报的“投资”,本质就是借款。村民完全可以拿着转账记录、微信分红记录、聊天记录,起诉米厂还本付息。
第三,银行能不能直接划扣存款,关键看贷款合同里有没有约定扣款条款,以及是否走了合规手续。合同有约定的,银行从本行账户划收到期贷款有依据;但如果划走的是他人的钱、看病救命等必需费用,村民可以提出异议,向金融监管部门投诉或者通过诉讼解决。
第四,也是最要紧的一点:米厂想把债务转到自己名下,不是一句话就行。《民法典》第五百五十一条规定,债务人把债务转移给第三人,应当经债权人同意。只要银行没点头,还款责任就还压在35户村民头上,协议必须尽快催着三方落到纸面上。
还要点破一个政策红线。报道显示,这类帮扶小额信贷一直坚持“户借、户用、户还”,今年2月多部门联合通知更明确,不得以入股分红、转贷、指标交换等方式交给企业使用。
换句话说,当年由包村干部推动的“户贷企用”,本身就踩了线。村民可以联合向上级政府、金融监管和乡村振兴主管部门反映,查清当年是谁组织、怎么推动的;若查实有干部违规引导、强令签字,可向纪检监察机关反映。
最后劝一句:镇干部那句“再贷5万把钱提出来”,千万别照做。旧窟窿还没填上,再签一笔新贷款,只会把自己绑得更死。
眼下该做的,是35户抱团固定证据、尽早起诉企业并申请财产保全,同时要求银行停息展期、盯着债务转移尽快签约。
惠农贷款的本意,是帮农民给自己谋活路;一旦变成“农民顶名借钱、企业拿钱经营”,风险就全压给了最看不懂合同的人。
您觉得这5万元,该村民自己扛,还是企业、银行和当年推动这事的镇里一起担?欢迎在评论区聊聊您的看法。
信息来源:华商报大风新闻 2026-10-13