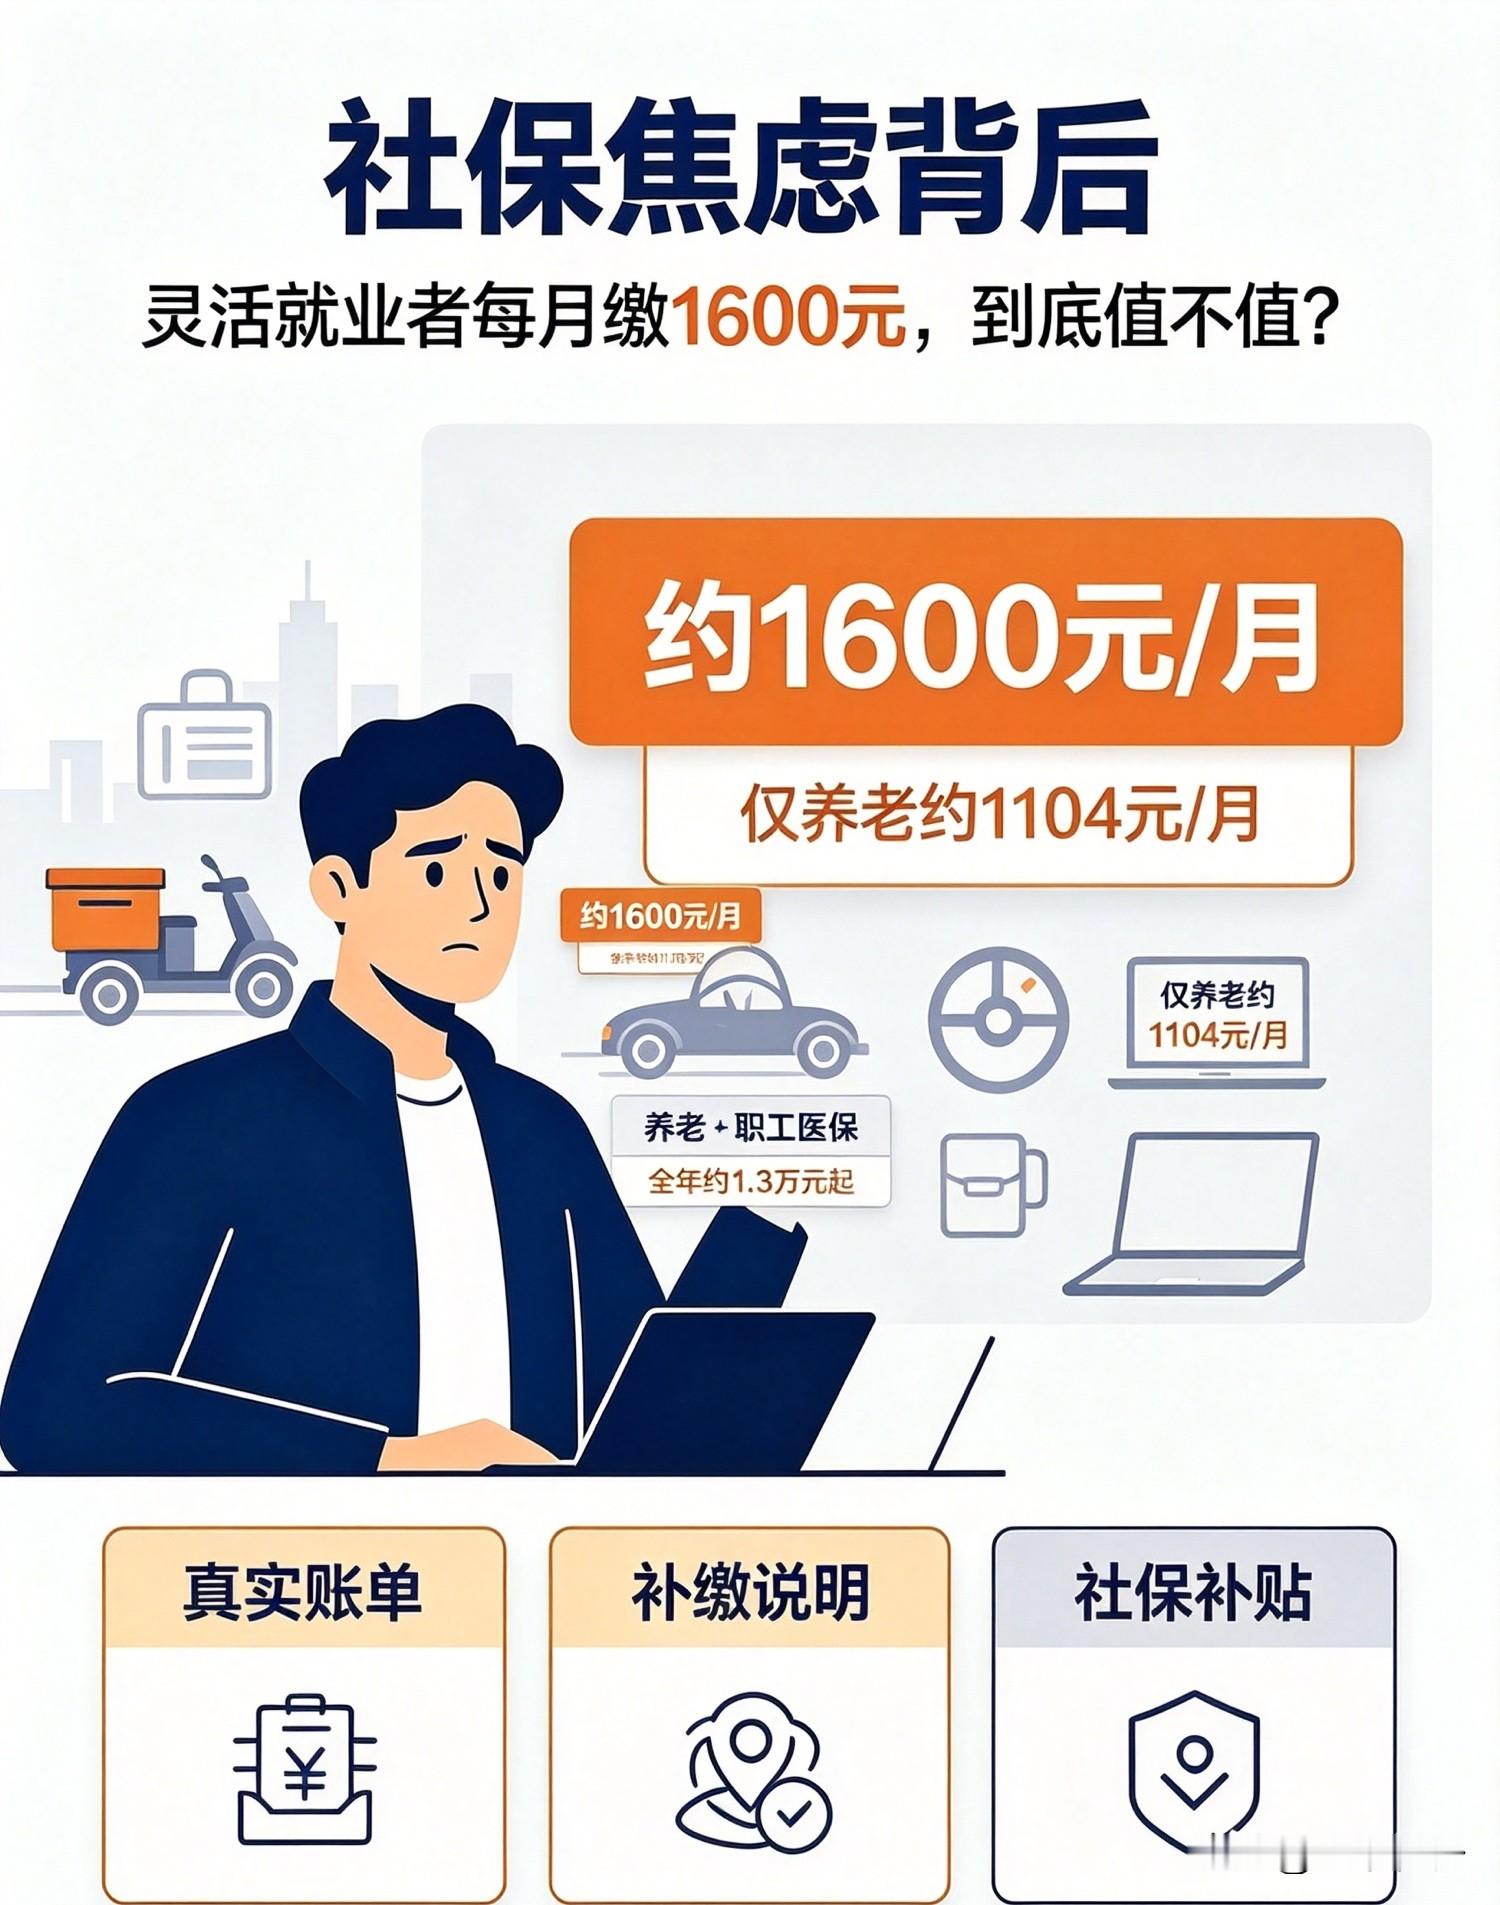
灵活就业的人自己交社保,一个月掏1000块,真正划入个人账户的仅有400元,余下600元全部归入统筹基金,缴费比例为20%,这 20%得由个人全额承担,没有任何补贴。
而单位上班的人呢,个人只掏8%进个人账户,那16%的统筹费用单位出。一样是职工养老待遇,自己口袋掏出去的钱差了一倍多。
这话听着扎心,但确实是现行制度下的真实情况。人社部官网写得明明白白,灵活就业人员养老保险缴费比例20%,其中12%计入统筹基金,8%计入个人账户。企业职工那边,单位缴16%全部进统筹,个人缴8%全部进个人账户。两边进个人账户的比例一样,区别就在于那16%的统筹部分谁来出。上班的人单位扛了,灵活就业的人自己扛了。
算笔细账就更清楚了。同样按5000块缴费基数算,单位职工个人每月扣400块全进自己账户,单位再出800块进统筹,个人实际负担400。灵活就业人员每月要交1000块,只有400进自己账户,另外600进统筹,个人实际负担1000。退休后算养老金,个人账户积累一样,统筹部分计发公式也一样,但灵活就业人员每月实打实多掏600,一年7200,交满15年就是10万8千,还没算缴费基数逐年上涨。
有人可能会说,统筹账户不也是给自己发养老金吗?话是这么说,但这里头有个关键区别。统筹账户走的是现收现付,说白了就是现在的年轻人交钱养现在的退休老人。你交进去的统筹部分,不是存着等你退休用,而是直接发给当下已经退休的人了。等你退休,靠的是那时候还在上班的人交的钱来养你。单位职工那16%是单位出的,企业帮你承担了赡养上一代的义务。灵活就业人员没有单位,这部分义务就全落在自己头上。
这才是问题的核心。不是灵活就业人员交得多拿得少,而是他们承担同样的社会赡养责任时,没有任何第三方来分担。单位职工的社保缴费,本质上是个人和企业共同承担社会养老成本。灵活就业人员既是劳动者又是经营主体,两份缴费责任一个人扛。
再看看这个群体有多大。2025年12月,人社部副部长吴秀章在全国人大常委会上作报告时明确说,我国灵活就业人员规模已超过2亿人,比整个俄罗斯的总人口还多。外卖骑手、网约车司机、快递员、自由职业者、摆摊做小生意的、打零工的,构成了一个庞大的群体。他们收入不稳定,好的时候可能月入过万,差的时候连基本生活都紧巴巴。但社保缴费是固定的,不管你这个月挣没挣钱,该交多少还得交多少。
有人提到4050社保补贴,说不是有补贴吗?确实有,但覆盖面非常有限。首先得认定为就业困难人员,女性年满40、男性年满50,或者零就业家庭等特殊情况。其次是先缴后补,你得先全额交上再申请返还,补贴标准一般是最低缴费额的三分之二,最长补3年,距退休不足5年的可以补到退休。真正能拿到这个补贴的人,在2亿灵活就业人员里占比很小。大部分三四十岁的灵活就业者,既不够年龄条件,也不属于就业困难认定范围,一分钱补贴都拿不到。
还有一个容易被忽略的点。单位职工交社保是法律强制的,单位不交就是违法,劳动者可以维权。灵活就业人员参保是自愿的,不交也没人管。这就导致一个现实困境:收入不稳定的时候,很多人会选择断缴。而养老保险要求累计交满15年才能领养老金,断缴时间长了,到退休年龄不够年限,要么延退继续交,要么转成居民养老,待遇差一大截。
这个制度设计有没有道理?客观说,有。当年制定政策时,灵活就业还是很小的群体,制度设计主要围绕正规就业展开。让灵活就业人员以20%的比例参保,已经是在原有框架下开了个口子。但时代变了,灵活就业从少数人的选择变成了2亿人的生存状态,这个群体还在扩大,旧的制度框架已经装不下新的就业形态了。
最近这些年政策层面其实在调整。新就业形态劳动者权益保障办法在抓紧出台,部分地区试点平台企业为灵活就业人员缴纳职业伤害保障,社保缴费基数上下限也在动态调整。但这些变化更多是局部的、试点性的,针对养老保险缴费负担这个核心问题,还没有根本性的改革方案。
2亿人的养老问题不是小事。他们当中很多人现在三四十岁,离退休还有二三十年,今天每个月多掏的几百块累积起来就是一笔不小的数目。更重要的是,这个群体的缴费意愿直接关系到养老保险基金的可持续性。如果越来越多的人因为负担太重选择不交或者断缴,统筹账户收入就会减少,最终影响整个养老保障体系的稳定。
说这些不是为了制造焦虑,也不是要否定现行制度。养老保险运行这么多年,保障了亿万退休人员的基本生活,成绩有目共睹。但一个制度好不好,不能只看它覆盖了多少人,还要看处在制度边缘的群体承担了什么样的成本。灵活就业人员用自己的真金白银支撑着统筹账户的运转,他们值得被看见,值得被认真对待。