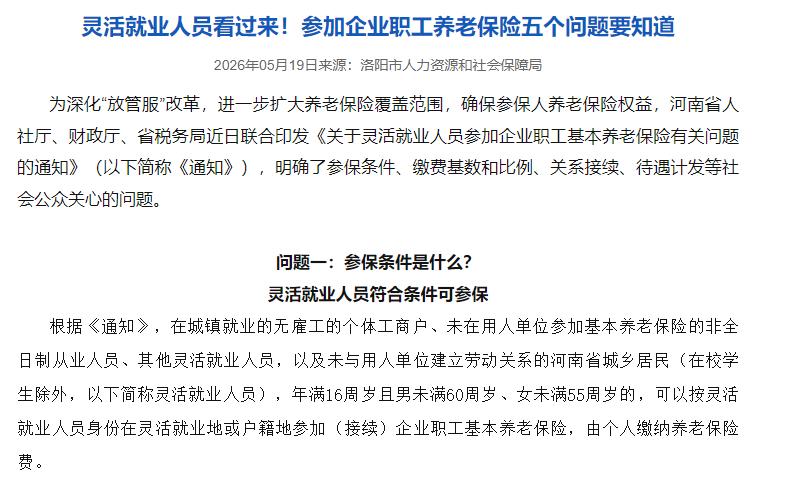
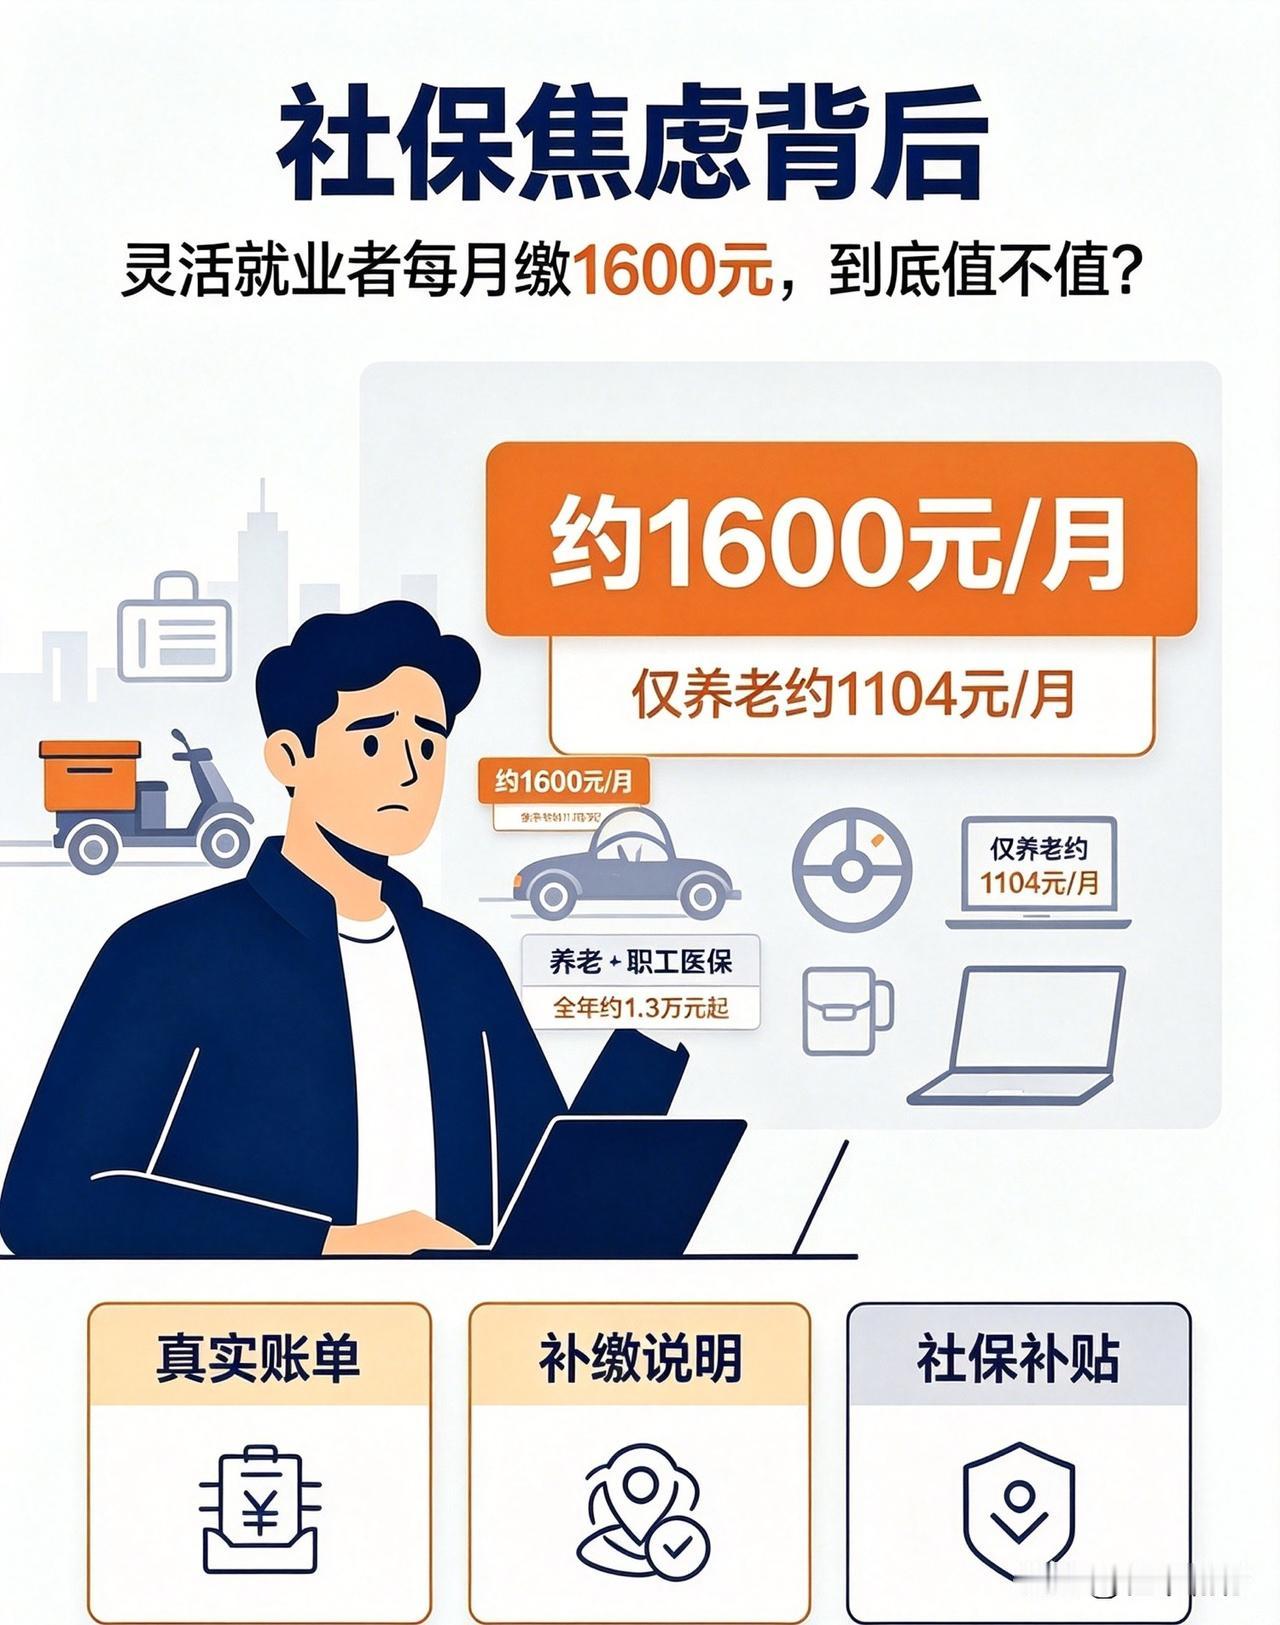
灵活就业的人自己交社保,一个月交1000块,进你自己账户的只有400块,剩下600块是进统筹的,比例20%,这20%全得自己掏,一分钱补贴没有。
这笔账其实不复杂:1000块里400进个人账户,600进统筹,20%费率全由个人承担。可复杂的是背后的体感——企业职工那边单位出大头,个人只扛一小截;灵活就业这边没人替你抬轿,社保从“保障”变成了“硬支出”。
很多人不是不想交,是交着交着就开始算:我交的钱,什么时候才轮到我领?如果我中途扛不住了,停了,前面那些进统筹的是不是就真成了“帮别人养老”?
说白了,灵活就业者的社保焦虑,从来不是“该不该有社保”,而是“我一个人扛整套制度,公不公平”。
职工养老一般单位缴16%、个人缴8%,合计24%;灵活就业按20%走,看起来比24%低,但单位那16%不用自己出,灵活就业的20%却要从同一张银行卡里扣。账面上省了4个点,体感上反而更疼,因为每一分都是自己的营业收入、跑单收入、接活收入在填。
这就出现一个很拧巴的现象:同样叫“参保”,有人是单位和个人一起往池子里注水,有人是独自扛着水桶往里倒。倒得动的时候没人夸你独立,倒不动的时候系统只会提醒你“欠费”“断缴”“影响待遇”。自由的另一面,是把所有风险也一并买断了。
有人拿城乡居民养老来比,说那个一年才交几百块,压力小。可真去问那些跑外卖、做设计、开网店、做自媒体的灵活就业者,大多又不愿意退到居民养老:基数低、待遇低、以后每月到手也低。他们不是贪高待遇,是不想把自己从“城镇职工”这条船,悄悄换到另一条更慢的船上。
所以很多人卡在中间:职工养老交得肉疼,居民养老又觉得亏,最后咬牙继续交,像在赌自己能活到把统筹部分“领回来”的那一天。
可这场赌局里,最容易被忽略的是现金流。企业职工失业了还有失业金、有单位缓冲;灵活就业者没单子就是没收入,房租、油费、平台抽成、孩子学费一样不少。
社保却不会因为你这个月只赚八百就少扣一千。它不关心你是不是深夜还在改图,不关心你是不是跑单跑到腿肿,只关心扣款日到了没有。
于是“继续交”不再是理性计算,而是一种怕:怕断缴后年限不够,怕老了没底,怕将来病了报不了。怕,才是最稳的扣款机。
也有人开始算另一笔账:把每月一千拿去定投、买商业养老、存定期,会不会比交职工养老更划算?算收益率的人很多,但很少有人算“抗风险能力”。
社保贵,贵在它笨、它慢、它不性感,但它有再分配和终身领取的属性;商业产品灵活,可老了以后活得长不长、市场牛不熊,全是变量。灵活就业者真正缺的不是产品,是一个能替自己兜底一半成本的“第二只手”。
这也是为什么“比例20%全自己掏”会戳人:不是数学刺眼,是身份刺眼。你明明也在创造价值、也在交税、也在撑服务业底盘,可用工形态一变,原本该由单位分担的社会成本,全平移到个体背上。
平台赚了抽成,房东收了租金,城市用了你的配送和创意,到了养老这一环,却像把你当成“没老板的人”来处理。
更尴尬的是政策语境里的“鼓励灵活就业”。鼓励很轻,缴费很重。今天说新业态是就业蓄水池,明天扣款短信不会少一个零。
很多地方后来也出了社保补贴、4050补贴、就业困难人员返还,但门槛像迷宫:要户籍、要就业困难认定、要特定年龄、要先交后补。真跑到崩溃边缘的人,往往卡在材料里,补不到那口气。
把镜头拉远一点,德国平台工有雇主侧缴费机制,部分国家把“类雇员”单独分类,让平台或发包方承担一部分社保成本。我们当然不能直接抄,人口结构和财政盘子不一样,但至少该承认:一个人送外卖、做剪辑、写代码、开小店,不全是“无雇主的自由人”。
其中相当一部分是“有交易关系但没劳动关系”的劳动者。让交易方完全脱身,只让个人交20%,制度就会越来越像在靠个体的恐惧续命。
说到底,灵活就业社保不是“该不该交”的鸡汤题,而是“谁和谁一起分摊现代风险”的制度题。个人账户那400块,是看得见的自己;统筹那600块,是看不见的代际和再分配;而20%全自付,是把本该社会共担的东西,先压给最没议价权的人。