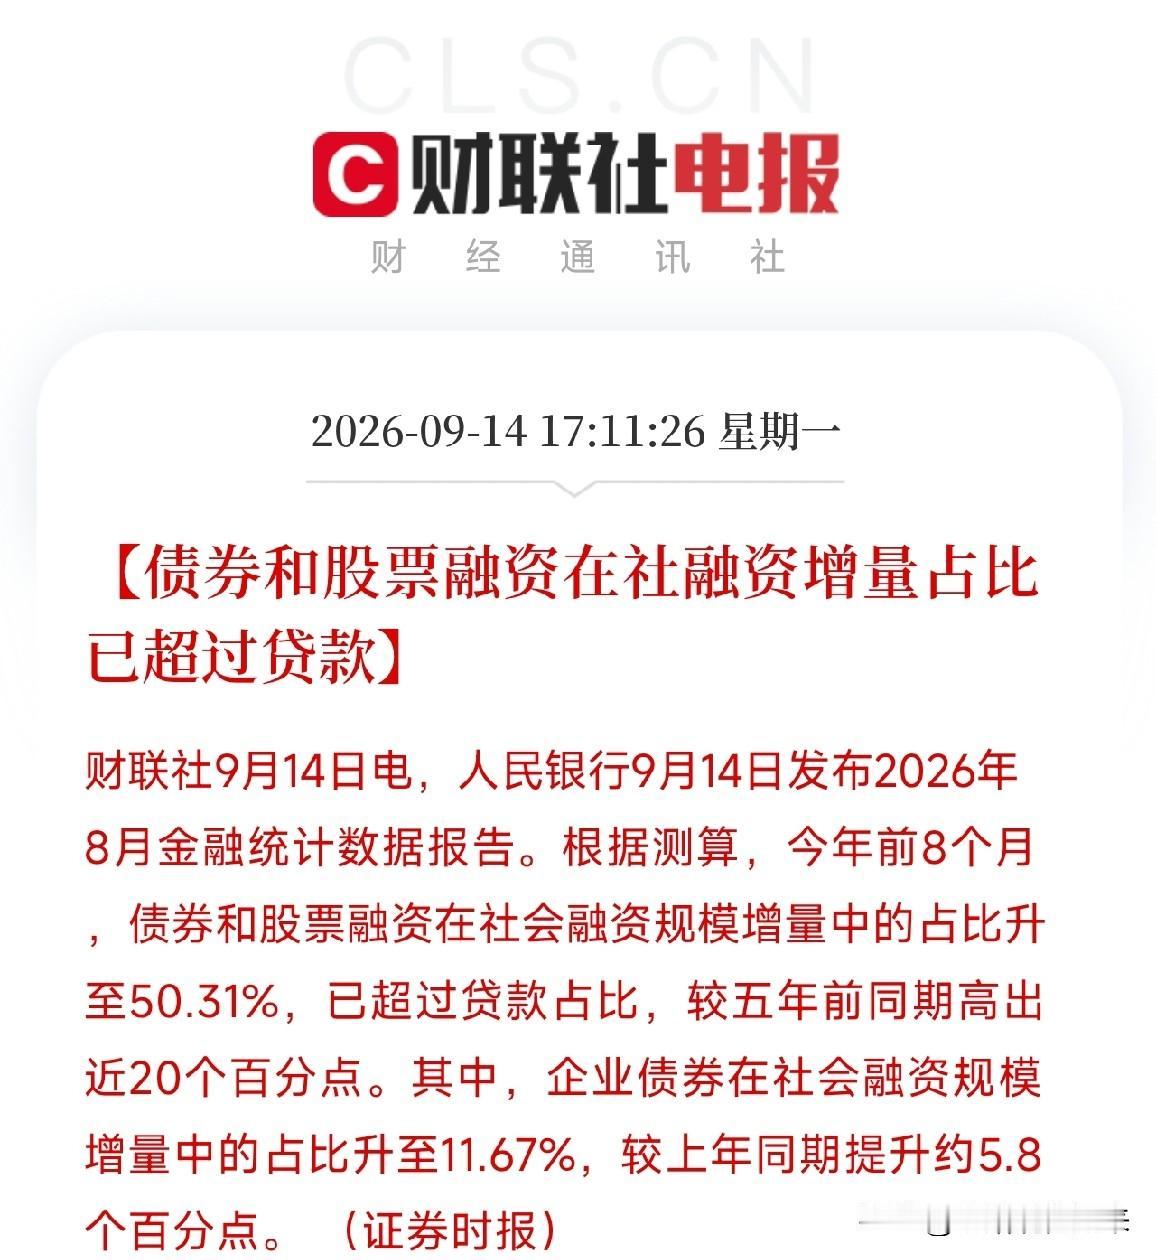
下午5点多,央行这份8月金融数据报告扔出来,很多人可能只盯着贷款数据看,但真正懂行的人,眼睛盯的是另一个数字
今年前8个月,债券和股票融资在社会融资规模增量中的占比,升到了50.31%。
超过了贷款占比。
比五年前同期,高出近20个百分点。
其中,企业债券占比升至11.67%,较上年同期提升约5.8个百分点。
这不是一个小变化。
这是我国融资结构的历史性拐点。
过去几十年,我国企业融资的主要方式是什么?
找银行贷款。
间接融资占绝对主导,银行贷款占社融增量的大头。
企业要发展,先跑银行,抵押、担保、审批,一套流程走下来,钱到账了,机会也错过了。
而且银行贷款高度依赖抵押物,重资产企业好贷,轻资产的科技公司、创新企业,很难拿到钱。
现在变了。
债券和股票融资占比超过一半。
意味着企业融资,正在从找银行转向找市场。
发债、发股、IPO、再融资,直接融资的通道越来越宽。
这是一个成熟资本市场的标志。
为什么现在发生这个转变?
三个原因,一个比一个硬。
第一,政策在主动引导。
从科创板到创业板注册制,从北交所到债券市场扩容,国家一直在推直接融资。
目的就是把金融资源从银行体系里释放出来,更高效地配置到实体经济,尤其是科技创新领域。
第二,企业的融资需求在变。
以前是房地产、基建、重工业,这些行业天然适合银行贷款。
现在是AI、半导体、新能源、生物医药,这些行业需要的是股权融资和长期债券,不是短期贷款。
融资结构的变化,是经济结构变化的倒影。
第三,利率环境在推动。
贷款利率持续下行,银行息差收窄,放贷意愿和放贷能力都在受限。
而债券市场利率也在走低,企业发债成本下降,发债融资的性价比在提升。
企业债占比一年提升5.8个百分点,就是最直接的证据。
对A股来说,这条消息的影响是深远而结构性的。
第一,券商是最大受益者。
直接融资占比提升,意味着IPO、再融资、债券承销的业务量都在增加。
投行业务强的券商,营收和利润会持续受益。
中信证券、中金公司、中信建投、华泰证券,这些投行龙头,逻辑最硬。
第二,科技创新企业融资更便利。
股权融资和债券融资的通道打开,半导体、AI、生物医药这些轻资产、高研发投入的公司,更容易拿到钱。
融资便利性提升,会加速这些行业的成长。
第三,银行的中介角色在弱化。
贷款占比下降,银行传统的息差业务承压。
但银行也在转型,财富管理、债券投资、投行业务,这些中间收入会成为新的增长点。
真正有转型能力的银行,反而能在直接融资时代找到新位置。
第四,资本市场的重要性在提升。
直接融资占比过半,意味着股市和债市对实体经济的影响力在加大。
资本市场的稳定,不再只是投资者的事,是关系到整个经济融资的大事。
这反过来会强化有形之手对资本市场的呵护。
但必须冷静。
直接融资占比提升,不代表贷款不重要了。
贷款仍然是社融的重要组成部分,只是增量占比在下降。
而且债券和股票融资的波动性比贷款大,市场好的时候容易融,市场差的时候可能断档。
真正能走出来的,是有核心竞争力、有真实融资需求、有投资者认可的公司。
不是所有企业都能从直接融资里受益。
下午的消息,已经把我国融资结构的拐点画出来了。
从银行到市场,从间接融资到直接融资。
这是金融体系的一次深层变革。
你手里的票,是在这条直接融资的大船上,还是在被替代的旧航道里?
答案,决定你能不能吃到这轮融资结构转型的红利。
金融结构分析