灵活就业自己交社保,很多人第一步就做错了
不少人离职之后,打算自己交社保,以为交钱就万事大吉。同样是灵活就业交社保,有人晚年保障稳稳当当,有人交了好几年,快退休才发现白白吃亏。
很多坑从参保第一步就埋下,钱花出去不少,待遇却大打折扣,今天用大白话讲清楚普通人最容易踩的4个大坑。
第一个坑:分不清居民社保和灵活就业职工社保,稀里糊涂选错。
两者看着都是社保,实际差距非常大。灵活就业职工社保,一年最低档大多要七八千到一万多,按月缴费,退休之后养老金更高,交够医保年限,退休不用再交钱,就能终身享受职工医保,住院报销比例能达到70‑90%,女性大多55岁可以办退休。
而居民社保一年只交几百到几千块,缴费压力小,但养老金普遍偏低,就算交满15年,每月大多几百块;搭配的居民医保交一年保一年,到60岁依旧要年年缴费,报销比例也更低,男女全部要满60岁才能领钱,没有提前退休政策。
不少人手头紧,误把居民社保当成职工社保交,交了五六年才醒悟,再想转换,时间和金钱都白白耗掉。
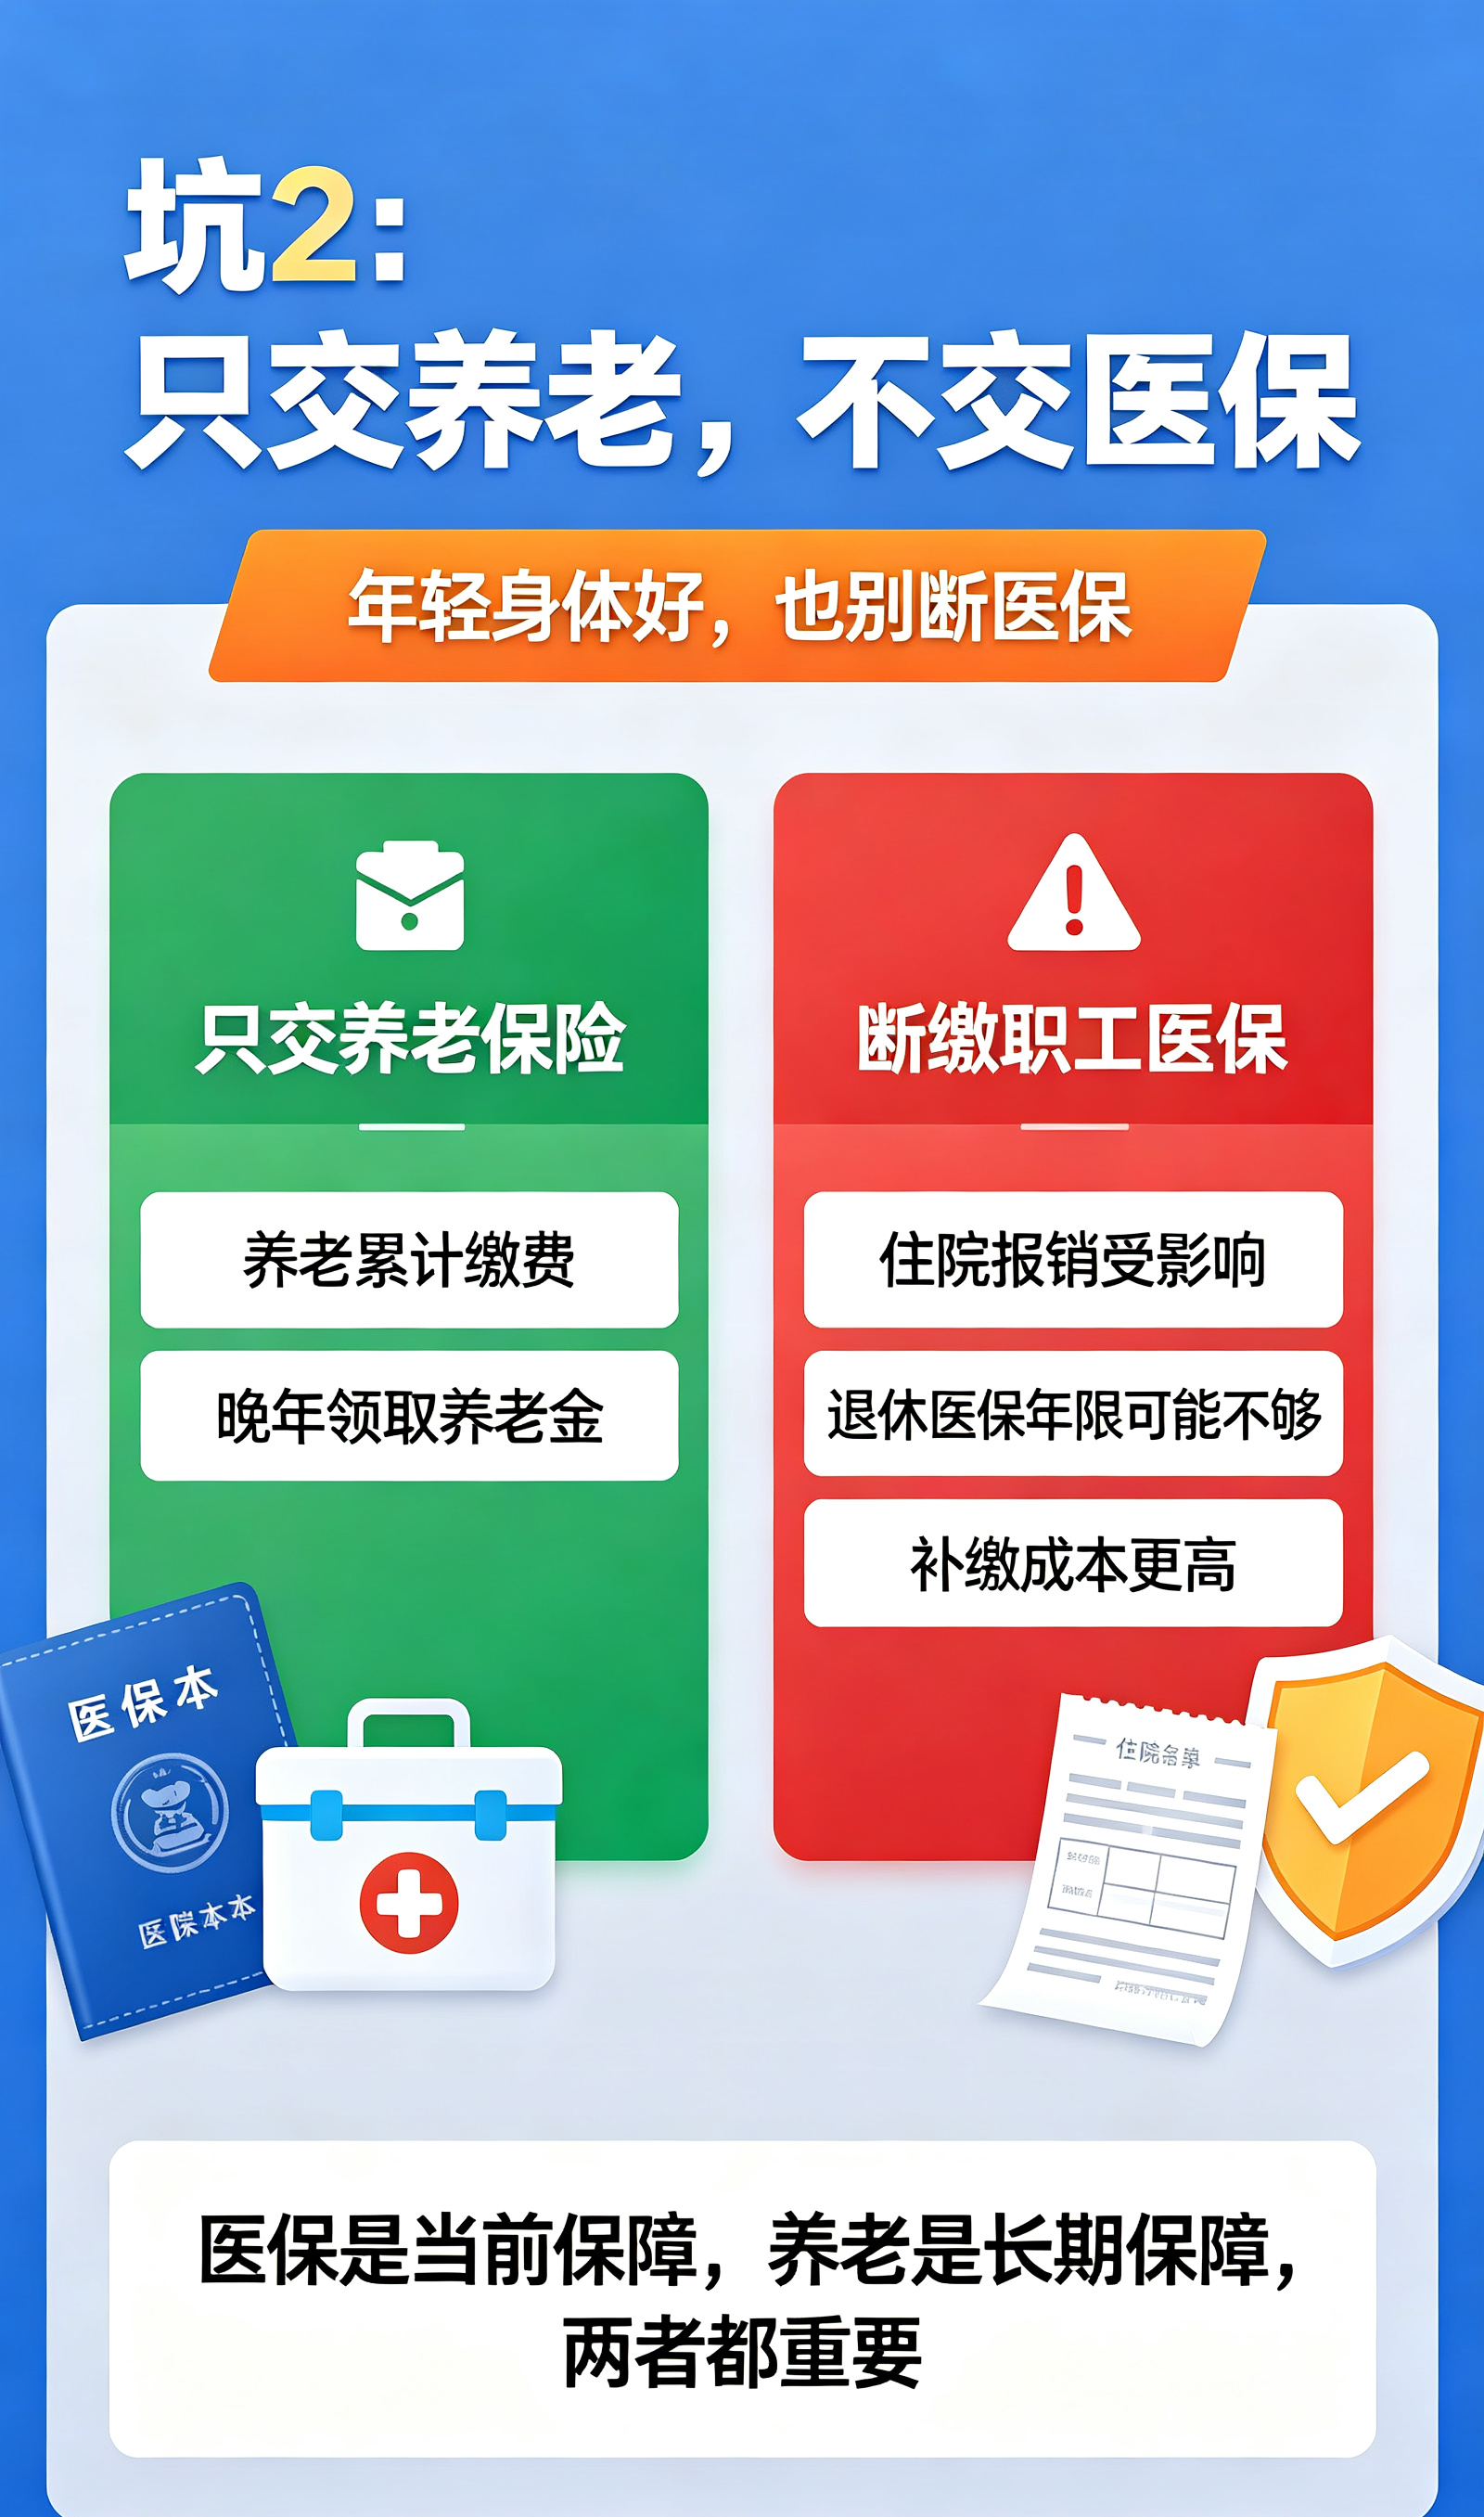
第二个坑:只交养老保险,放弃职工医保。
很多灵活就业朋友觉得自己年轻身体好,只买养老,医保干脆不交。养老保险断几年影响有限,但医保一旦断缴,看病住院就没法报销。职工医保要累计交够规定年限,退休才能享受终身医保。等到年纪大生病,才发现医保年限不够,还要额外补一大笔钱。
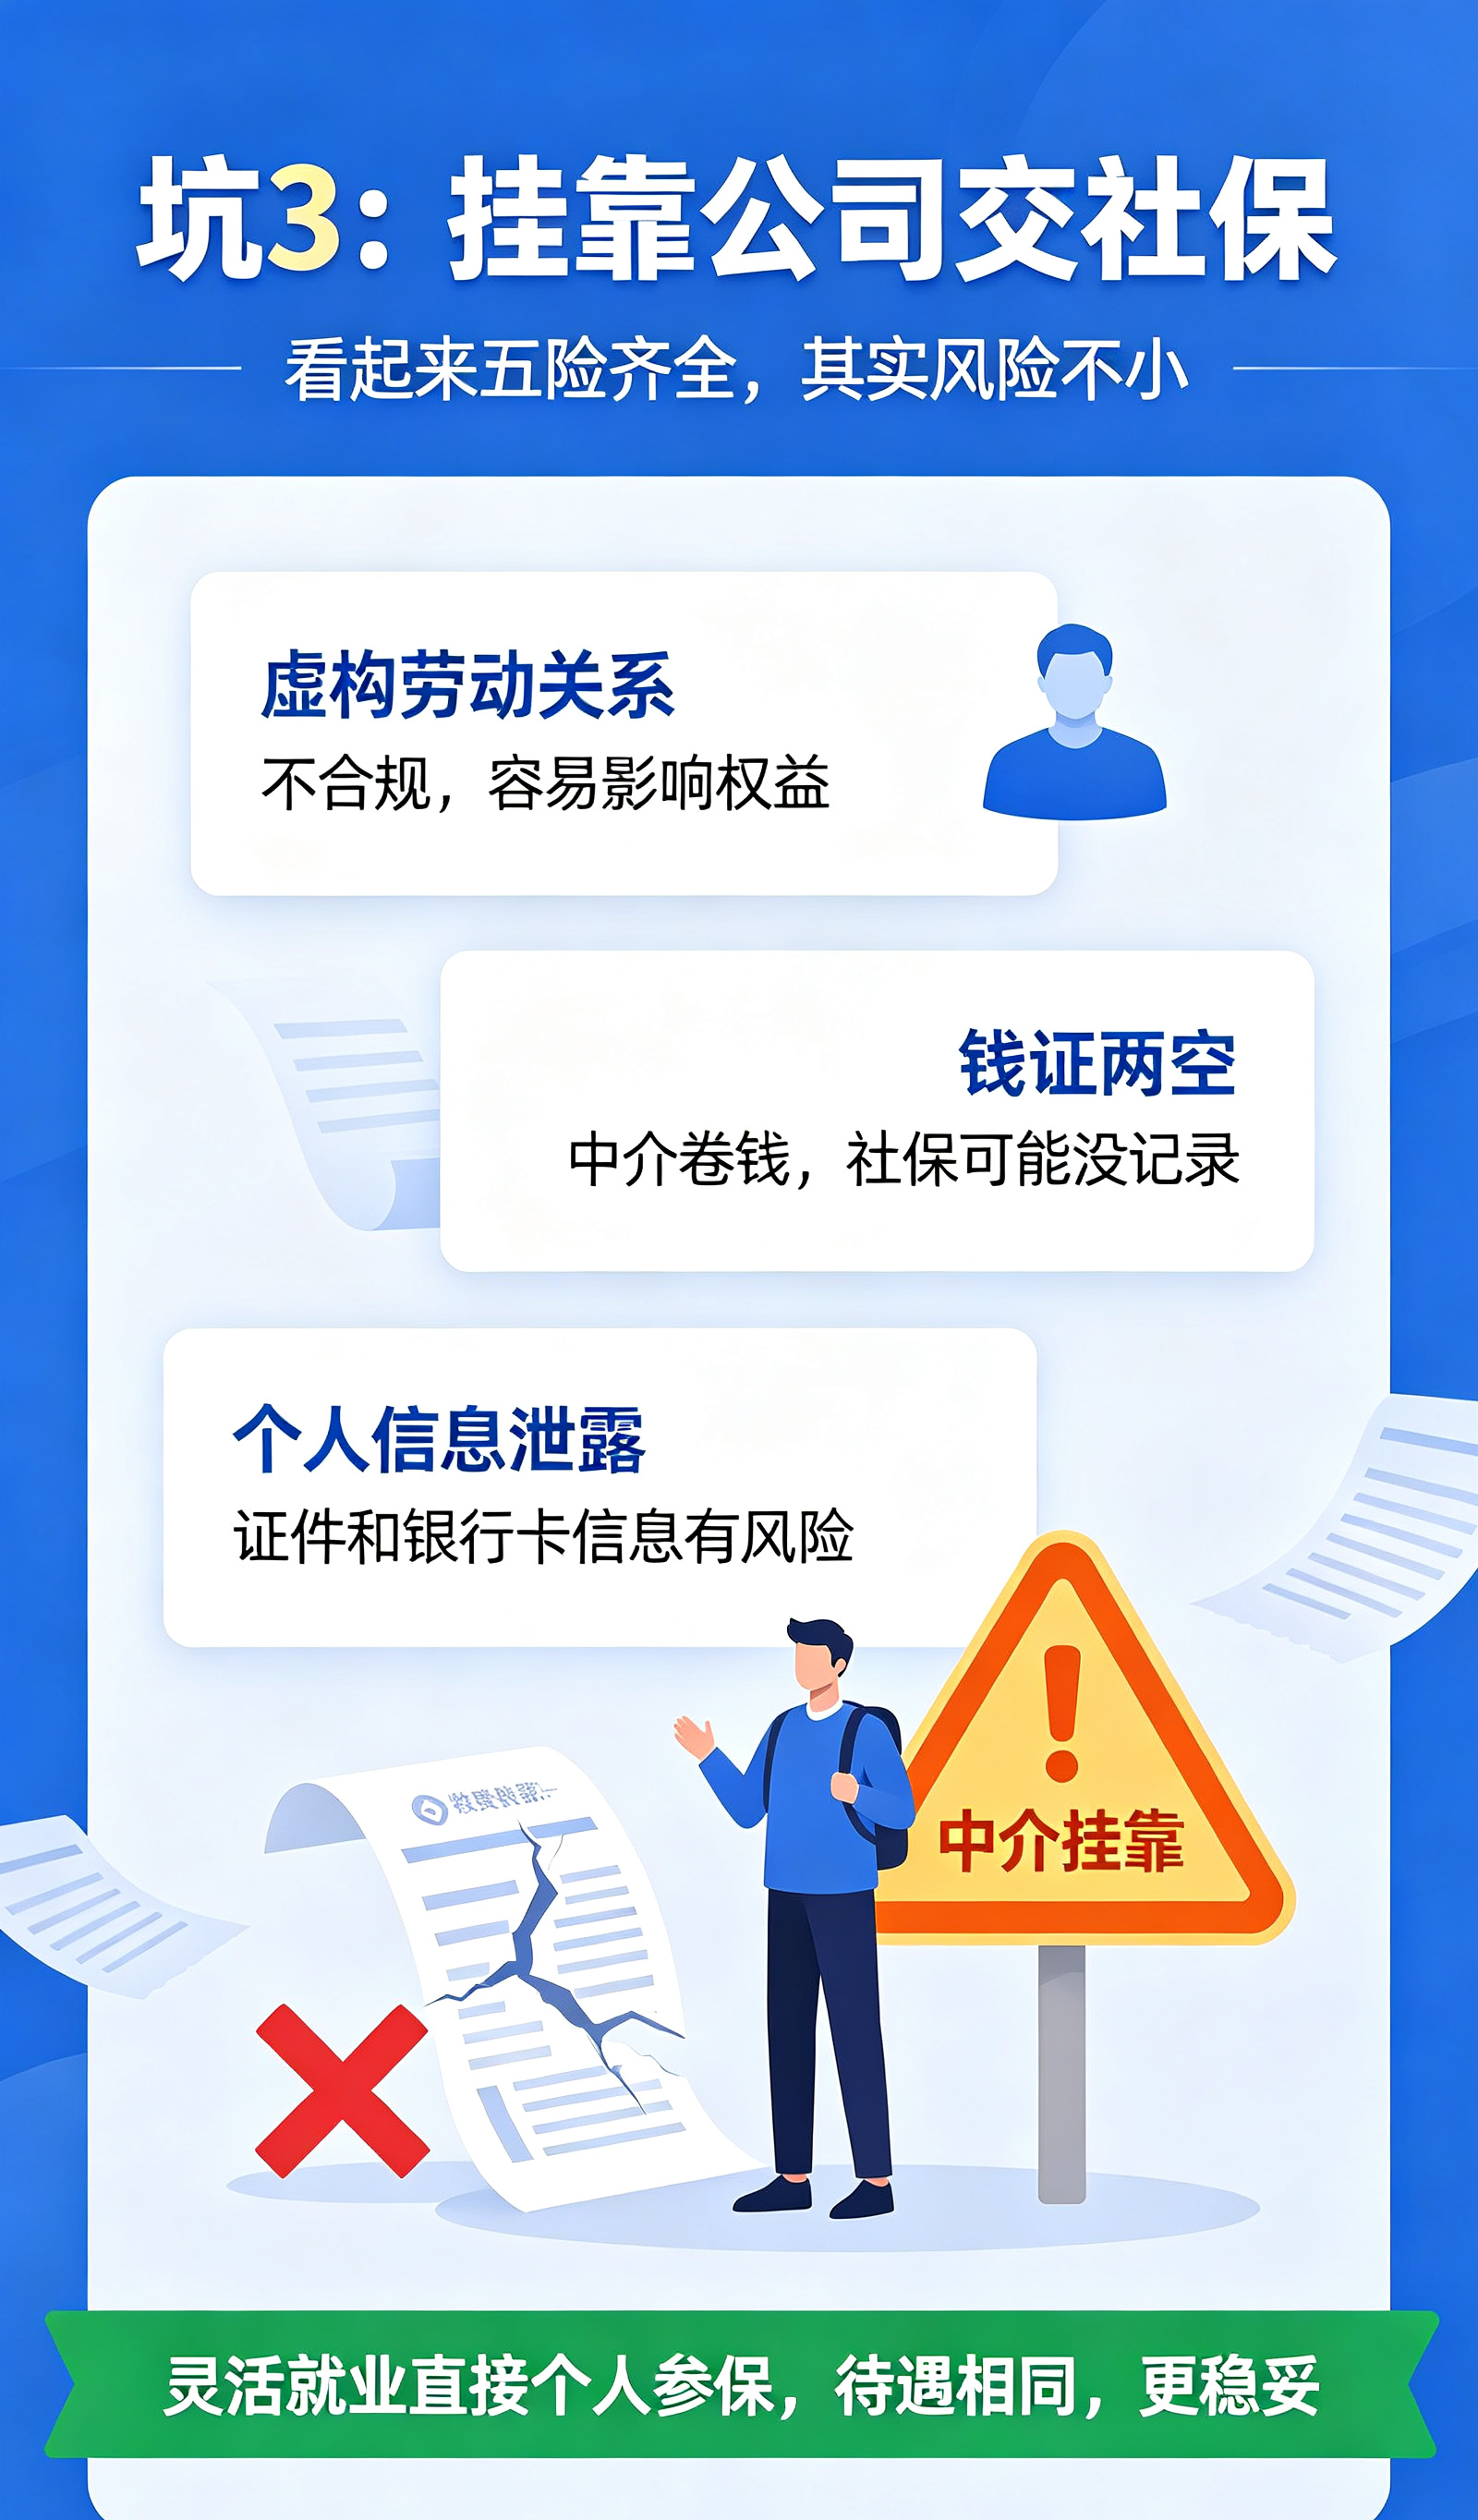
第三个坑:听信挂靠公司交社保更划算。
有些人为了多上险种,找中介挂靠单位缴纳。看着五险齐全,实际上属于虚构劳动关系,不合规。中介卷钱跑路、个人信息泄露时有发生,钱交出去,社保却没有记录,到头来钱证两空,还会影响后续退休办理。灵活就业直接个人参保,待遇和挂靠一模一样,完全没必要冒风险。
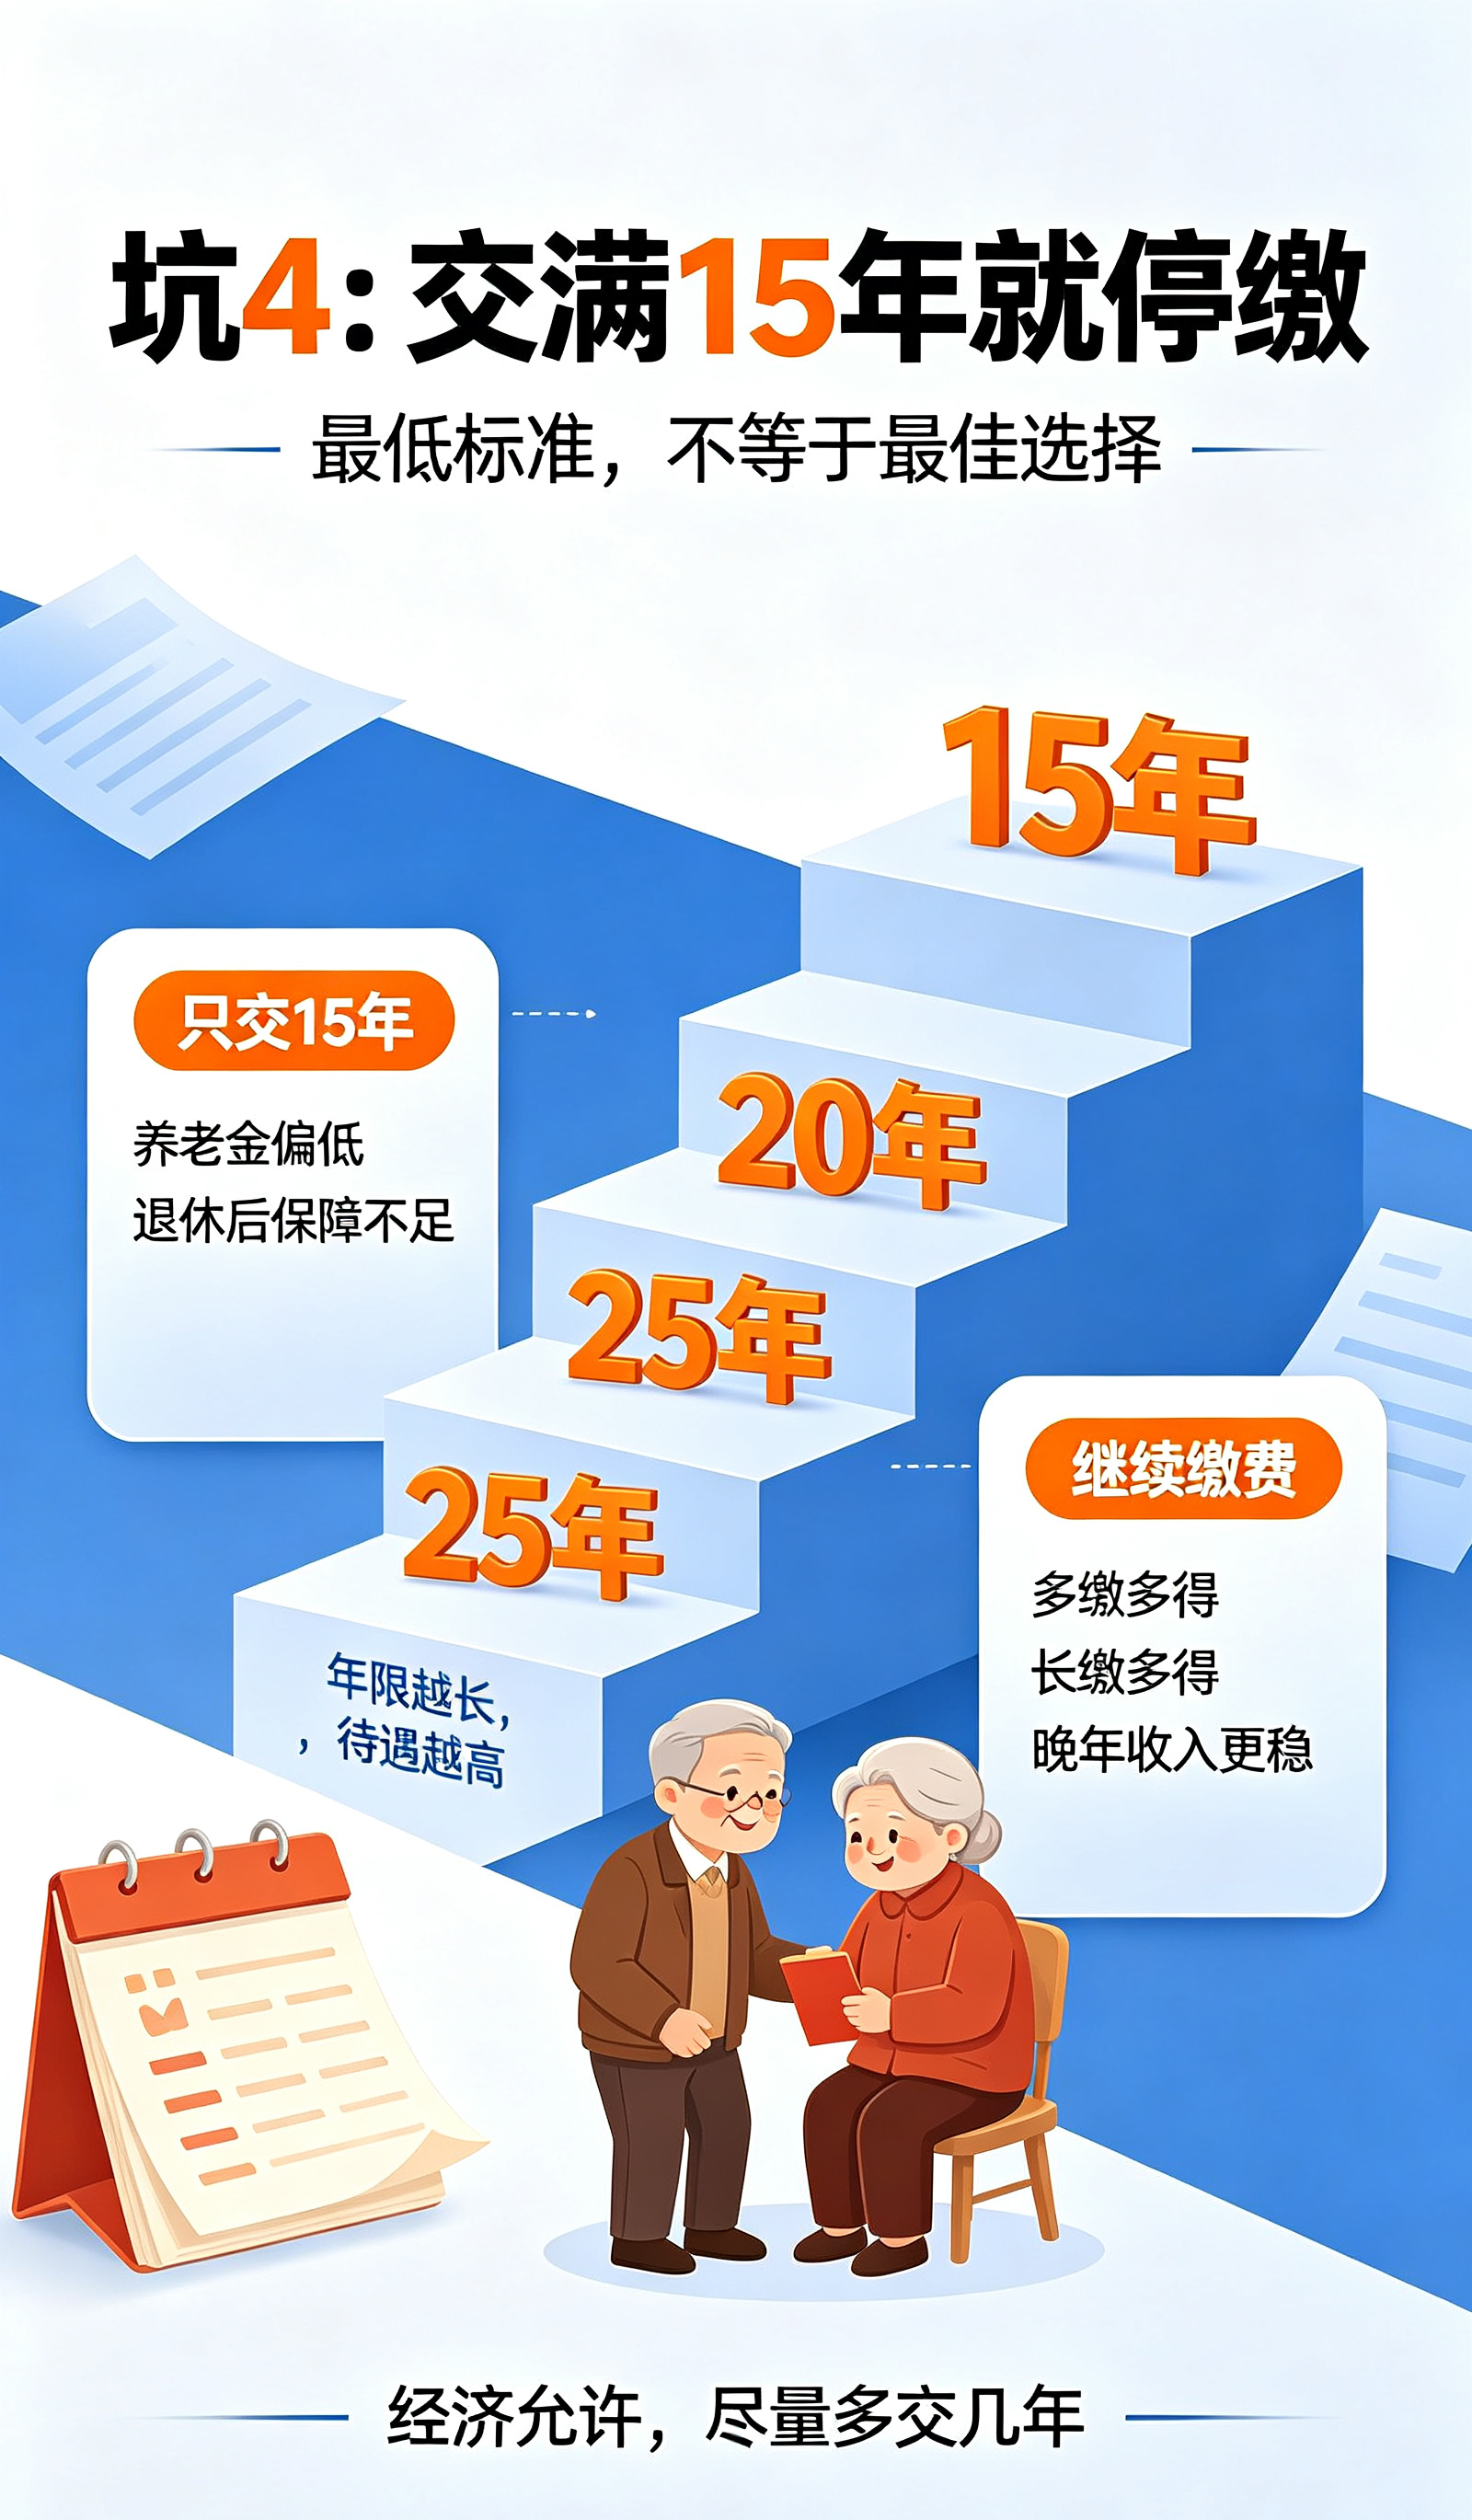
第四个坑:交满15年立刻停缴。
很多人牢记最低15年标准,一够年限马上停止缴费。养老金遵循多缴多得、长缴多得,只交15年,将来每个月退休金很低。经济条件允许,尽量多交几年,晚年才能有一份体面的养老收入。
社保是一辈子的保障,千万不要凭着道听途说盲目缴费。建议转发给家里打零工、自由职业的家人,参保之前分清两种社保,结合自身收入做选择,少走弯路。
你身边有没有灵活就业交社保踩坑的朋友?欢迎评论区聊聊你的看法。