为了把电池技术空手套白狼弄到手,印度几家龙头前前后后磨了快两年。马恒达、塔塔、JSW 集团轮番上阵,桌面上谈的是合资办厂,桌子底下盯的却是核心工艺——连涂布机参数、烧结窑温度曲线这种最里层的底细都想摸走。
算盘打得噼啪响,结果呢?一家都没得逞,挨个撞了南墙。
先说这堵墙是什么时候砌起来的。2025年10月9号,中国有关部门发布第58号公告,把锂电池生产设备、人造石墨负极材料纳入出口管制清单,11月8号正式生效,全球统一执行。这一刀下去,印度那帮等着捡现成技术的龙头,当场就傻了眼。
为什么偏偏是这两样东西。懂行的都清楚,涂布机和烧结窑是电池制造的命根子。涂布机参数决定极片厚度均匀度,烧结窑温度曲线决定电芯一致性。这俩数字要是拿到手,等于把一条成熟产线的内功心法抄走一半。印度人盯着的,恰恰就是这一层。
马恒达的算盘打得最响。据行业媒体转述,印度政府给进入本国电动车市场的中国车企画了条硬杠,必须跟本土公司合资,印方控股不低于51%。马恒达和塔塔汽车就是政府指定的两大接盘方。马恒达盯着的,是比亚迪那套三电技术,电池管理系统、电机控制算法、刀片电池组装工艺。
这套合资条款的设计逻辑,印度人不是没学过。上世纪八九十年代,中国汽车工业也是用市场换技术,跟大众、通用一家家合资,逐步把产业链带起来。印度觉得自己照方抓药就行,把中国车企请进来,控股一拿,技术自然流过来。可它漏算了一件事:当年中国换技术,是真金白银付了专利费,也给了市场,对方才肯教。印度这版药方,却把付费那剂药减了量。
塔塔走的是另一条路。早在2020年,塔塔旗下零部件公司Tata AutoComp就跟国轩高科搞了合资,在印度本地设计生产动力电池包。那时候中方还愿意把技术专利授出来,两家一起研发适配印度高温路况的电池包。可到了2026年,风向彻底变了。
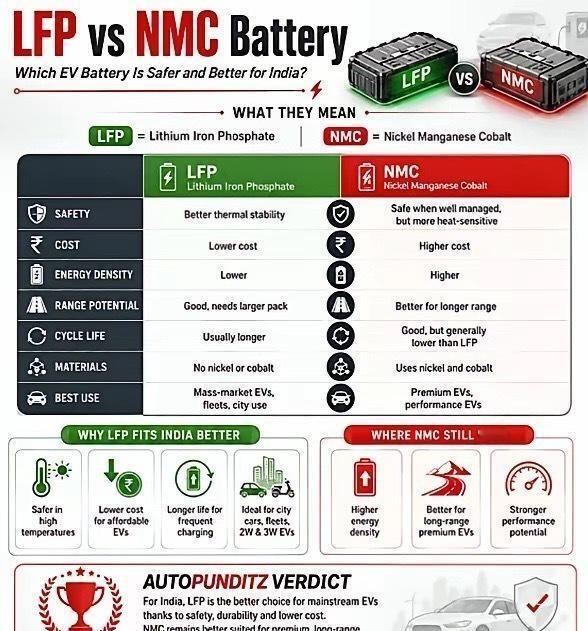
塔塔旗下电池公司Agratas内部做过评估,结论写得很直白。跟中国LFP电芯制造商谈成一项可行的技术授权协议,概率已经接近于零。这不是谈判暂时卡住,而是中国把电池制造技术当成战略资产来管的永久性转向。换句话说,门关上了,而且是焊死的。
JSW集团撞得最惨。它在古吉拉特邦的工厂直接停工。另一家信实工业,古吉拉特邦工厂完工率不到2%,中方合作方一撤,整个项目退回低端组装阶段。阿达尼、塔塔、跟国轩合作的Amara Raja,全卡在同一个环节上。
更现实的后果摆在桌面上。印度车企被迫调整2026年车型规划,压低续航指标去适配铁氧体电机。有分析称,这种妥协将让印度电动车产业升级至少延后五年,从追赶者退成跟随者。塔塔自己也松了口,承认部分电芯仍来自中国,供应周期长,直接影响整车交付节奏。
在我看来,印度这波操作的问题,不在想拿技术,而在太急太贪。后发国家想产业升级,找技术合作方本是正经路子,中国早年也是这么过来的。可印度的做法是先把合资条款卡死,要控股、要技术、要市场,三样全占,又不想付钱买授权。天下哪有这么好的事。
有人说这是中国卡印度脖子,我反倒觉得这话只说对一半。出口管制是主权国家的常规动作,美国对中国芯片禁运,中国对关键材料出口审查,逻辑上是同一回事。技术这种东西,你花钱买、合资开发,人家愿意卖。你想用市场准入当筹码空手套,那谁都防着一手。
再说印度自己的产业生态。电动车这行,电池占整车成本四成以上,而电池产业链讲究集群效应。正极、负极、电解液、隔膜、设备,得围着一个园区转。印度缺的不是某一项技术,是整条配套链。就算把涂布机参数抄走了,本地上游跟不上,照样开不了工。
其实印度手里不是没有牌。2023年前后,卡纳塔克邦探明有锂矿储量,当时国内舆论一阵兴奋,觉得这下能源安全有了底。可锂矿到电芯之间隔着采矿、选矿、提炼、正负极材料好几道工序,印度在每一道上都是零基础。资源躺在地里,变不成电池,这才是最尴尬的地方。
彭博社去年5月有篇报道,说塔塔和JSW合计砸了近10亿美元,投自主电动车和电池研发。这钱是匿名信源透出来的,具体项目还得观察。但方向很清楚,既然抄不走,那就只能自己磨。可从零磨到能用,电池这种重资产行业,没有十年八年和海量试错成本,根本出不来东西。
说句实在话,印度这次铩羽,给所有想弯道超车的国家提了个醒。技术不是菜单,点完就端上来。它是几十年实验室里烧钱烧出来的,背后是工程师、供应链、工艺细节的层层积累。你想跳过中间环节,直接要最里层的数字,人家凭什么给。
有意思的是,塔塔最近又传出消息,正计划向中国奇瑞购买新能源平台的技术授权。这就绕回来了,嘴上硬归硬,真到了要造车的时候,还是绕不开中国。印度市场被外企称作坟场,小米、特斯拉都栽过跟头,可技术这东西,从来不是靠把门关上就能长出来的。


评论列表