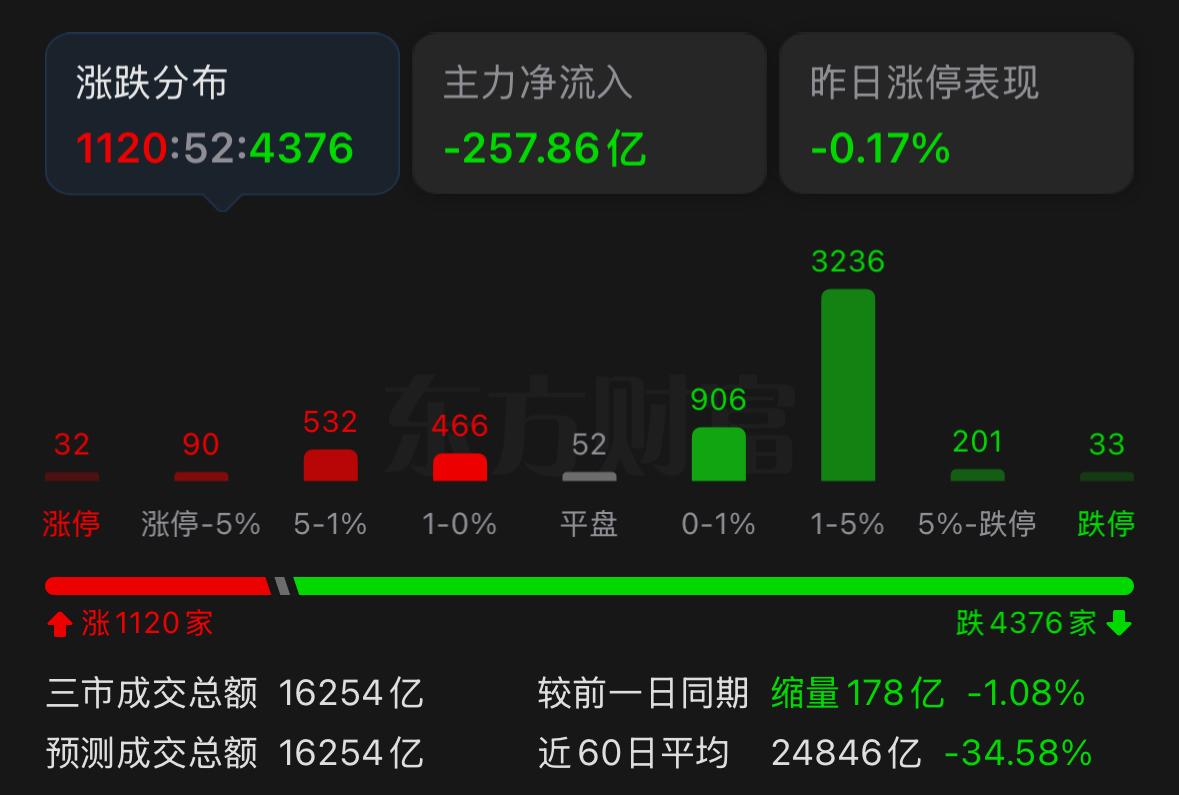
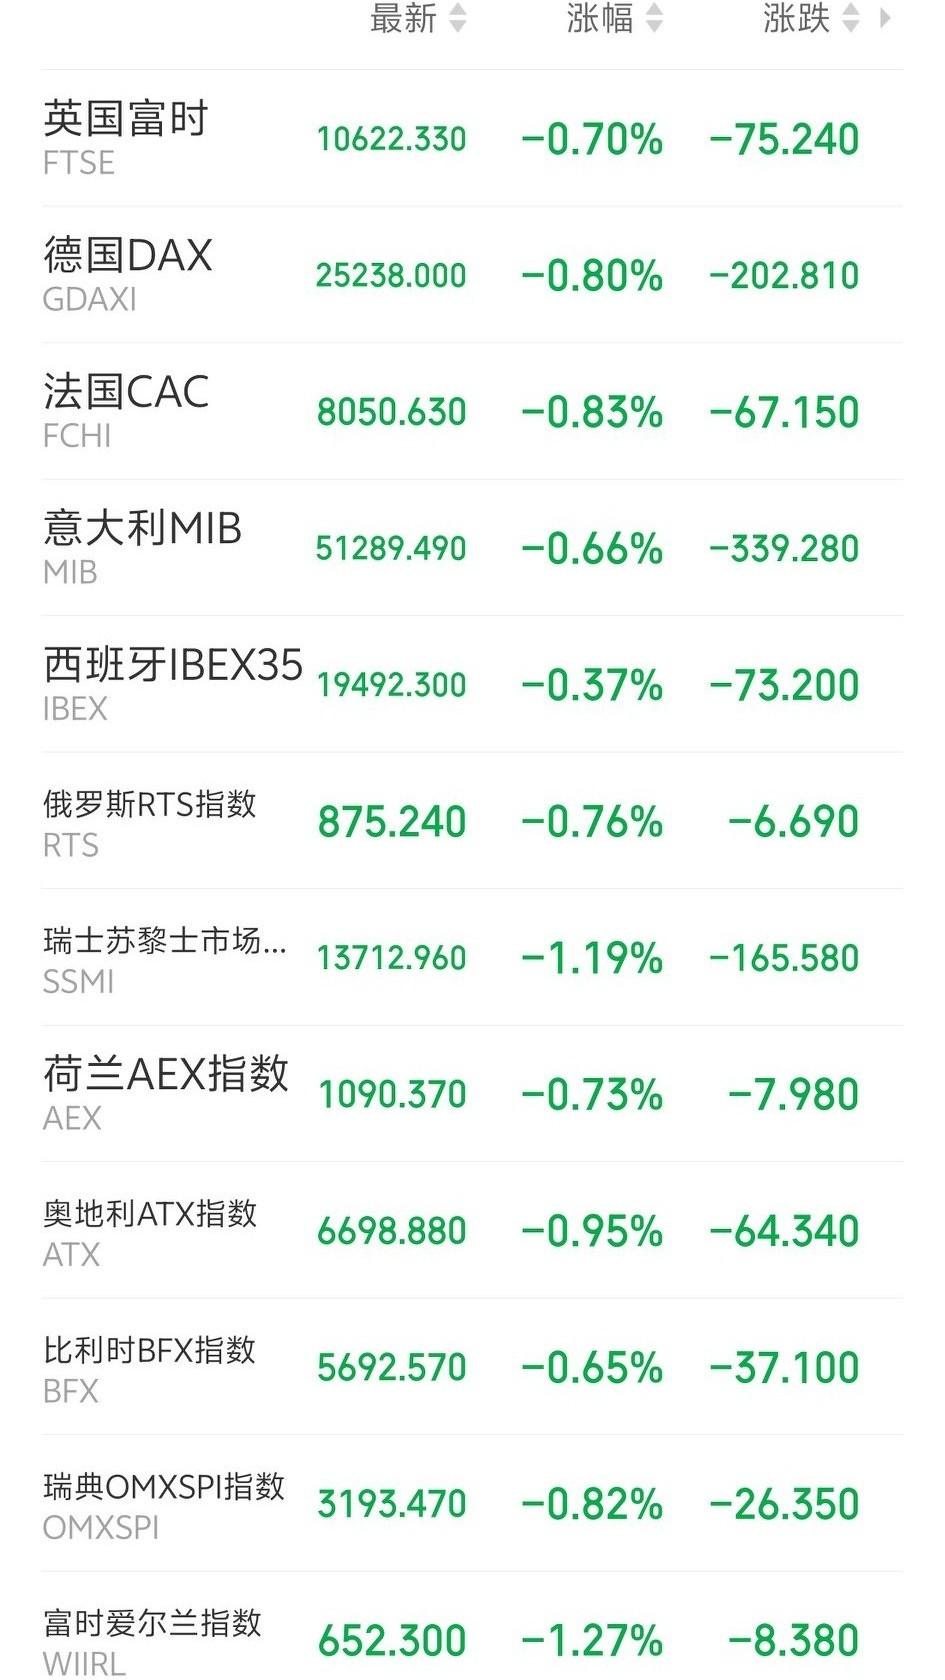
9月,A股在经历8月中旬以来的一轮反弹后转入震荡格局。此轮波动中,海外因素的扰动增强,成为影响A股市场风险偏好的重要变量。当前外部环境有三条线索值得重点关注:一是美债长端利率上行压力增加,AI发债分流国债资金,财政部回购效果短暂;二是美联储主席沃什释放鹰派信号,市场对短期加息路径重新定价;三是日本央行加息预期升温,可能对日元套息交易及跨境资金流向产生潜在扰动。私募机构淡水泉投资近期观点对上述线索作了跟踪梳理,为观察当下A股市场所处的外部环境提供了参考。
AI融资增加,加剧美债长端利率上行压力
近期美债长端收益率维持高位并出现明显波动,对全球风险偏好形成一定压制,并通过跨市场联动影响包括A股在内的风险资产表现。当前推高长端利率与通胀预期的结构性压力,一是中东冲突再度升级带来的油价上行压力,二是AI基建投资持续高增长带动的信用债供给与国债形成"资金争夺"。淡水泉投资8月月报指出,美国大型云计算厂商为支撑AI相关资本开支,正在更多通过信用债市场进行融资,从而在企业信用债与国债之间形成资金竞争。当市场资金总量有限、企业发债规模扩大时,会分流原本可能用于购买国债的资金,推高国债为吸引买家需要支付的利率。
从最新数据看,这一效应正在被持续放大:今年以来美国投资级公司债发行规模已达约1.7万亿美元,6至8月连续三个月创同月历史新高。市场对"资金争夺"效应权重的判断,已较原先的分歧状态更多地转向确认其正在实质性推高长端利率。
财政部扩大回购,但效果未能持续
AI企业发债之外,美国财政部的干预也未能有效压低长端利率。美国财政部此前宣布将长久期国债回购规模至少翻倍,相关调整自9月9日起实施,持续至11月4日。消息公布当日长久期国债价格上涨,长端收益率随之明显下行。但这一效果仅维持一天,此后长端收益率迅速回升。截至9月中旬,10年期美债收益率已升至2023年10月以来的最高水平,接近5%的关键关口。
淡水泉香港公司总裁、知名宏观经济学家陶冬在近期专栏文章中分析称,这次干预存在一个政策方向上的对立:财政部试图通过购买长债来压制收益率曲线陡峭化,以此平抑发债成本;而美联储的长期政策工具倾向则是通过缩表与降息的组合引导曲线陡峭化,以削减滞留金融市场的流动性。财政和货币当局的操作意图相互冲突,引发市场对货币与财政政策协调性的疑虑。
美联储短期加息风险重新进入市场定价
与此同时,最近两周市场对美联储短期政策路径的关注再次升温。美联储主席沃什8月28日在杰克逊霍尔年会演讲,提到美国企业资本开支仍保持较快增长,信用利差处于较低水平,金融条件并不明显偏紧;通胀高于美联储2%的长期目标,通胀进展仍是货币政策决策的重要考量。沃什演讲被市场理解为鹰派表态,演讲后利率期货隐含的9月加息概率跳升至六成左右;两年期美国国债收益率上升11个基点至4.34%,彭博社统计创下20年来杰克逊霍尔演讲日最大涨幅。
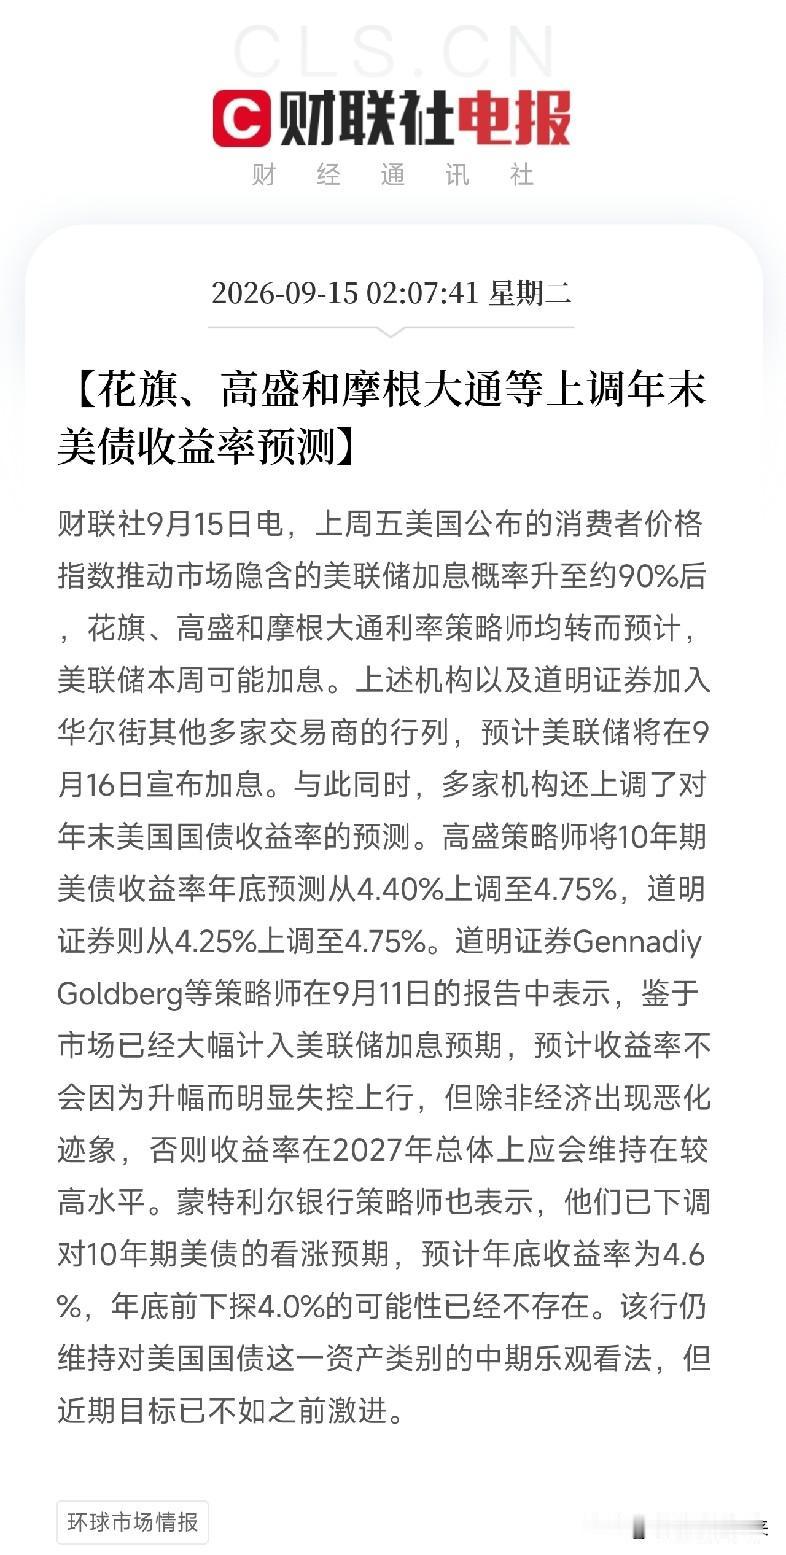
在杰克逊霍尔讲话之后,9月11日美国8月CPI数据公布,核心CPI同比降至2.4%,但核心CPI环比0.3%超预期,折年率约3.6%,仍明显高于2%目标,说明通胀回落并不稳固。叠加沃什此前的鹰派表态,市场担心美联储短期继续收紧。数据公布后,市场预计9月加息概率升至约90%,10年期美债收益率也升至多年高位。
淡水泉陶冬分析认为,沃什此次表态倾向于通过加息将资金从短端引导至长端国债,换取长端收益率下行,与财政部希望压低长债成本、推动收益率曲线平缓化的目标形成了短期交汇。
不过截至目前,长端收益率实际仍处于高位波动,这一效应尚未在价格上充分显现。美联储9月议息会议定于9月15日至16日举行,这将是本轮外部环境博弈中最直接的一次落地检验。
日本央行加息定价已接近确定
美债之外,日本央行政策变化是另一项关键外部变量。当前市场关注的重点,已从日本央行是否会进一步调整政策利率,转向后续加息的节奏与幅度。从利率市场定价看,截至9月8日,市场对日本央行9月18日会议加息25个基点、将政策利率推升至约1.25%的概率已升至97%。
淡水泉陶冬分析认为,日元走势的波动,与日本国内财政纪律松动(包括计划下调食品消费税)带来的日元走软压力有关,也受到美方要求日本加快升息步伐的外部压力影响。鉴于日本实际利率仍处于深度负值区间,叠加美方施压,日本央行政策利率上行节奏存在提速可能。
从普遍逻辑看,若日本加息提速,可能引发日元套息交易的部分平仓,借入低息日元、投资海外资产的投资者需要卖出海外资产、买回日元,资金可能从包括新兴市场在内的全球资产回流日本。
日本央行下一次货币政策会议定于9月17日至18日举行,利率决议及政策声明预计在9月18日公布。
内外因素交织下的A股
这几条线索共同勾勒出的,是一个全球利率中枢面临上行压力、美元流动性边际收紧风险上升的外部环境,对包括A股在内的新兴市场而言,是不可忽视的外部变量。同时,A股企业盈利与基本面、宏观经济数据及资金面与流动性等内部因素同样对市场结构和情绪产生影响。接下来几天内美联储与日本央行决议的相继落地,将是观察全球资金再定价方向、并判断外部扰动因素能否缓解的直接窗口。
(本文观点主要引自淡水泉投资8月月报,以及淡水泉香港公司总裁陶冬的个人专栏文章。淡水泉是国内知名的私募证券基金管理人之一,以自下而上的基本面投资见长,也是国内较早开展国际化业务的本土私募证券基金公司,服务全球高净值个人及主权基金、政府养老金等机构客户。近年来,淡水泉逐步打造自上而下宏观研究能力,以更好确定基本面研究方向的优先级、提升投资效率。陶冬在这一背景下加入淡水泉香港公司,将多年积累的全球宏观视野带入淡水泉投研团队,帮助投研团队更好理解中国资产所处的外部环境。)