中俄天然气磋商一直僵持不下,俄罗斯死守报价觉得中国别无选择,没想到中方根本没吊在一棵树上。2026年9月中旬,中国燃气直接与美国企业签下长达20年的液化天然气大单,每年锁定50万吨供货,最早2030年开始交付,这场全球能源博弈的戏码越发耐人寻味了。
9月14日签的这份协议,中方是中国燃气旗下的中燃宏大,对面是美国维吉的CP2项目:自2030年起每年50万吨,一签20年。价格不跟油价绑,挂在美国亨利港基准价上,另加一笔固定液化费。
算上2023年两份各100万吨的旧约,双方累计已到每年250万吨,中国燃气的长协池也从300万吨涨到350万吨。
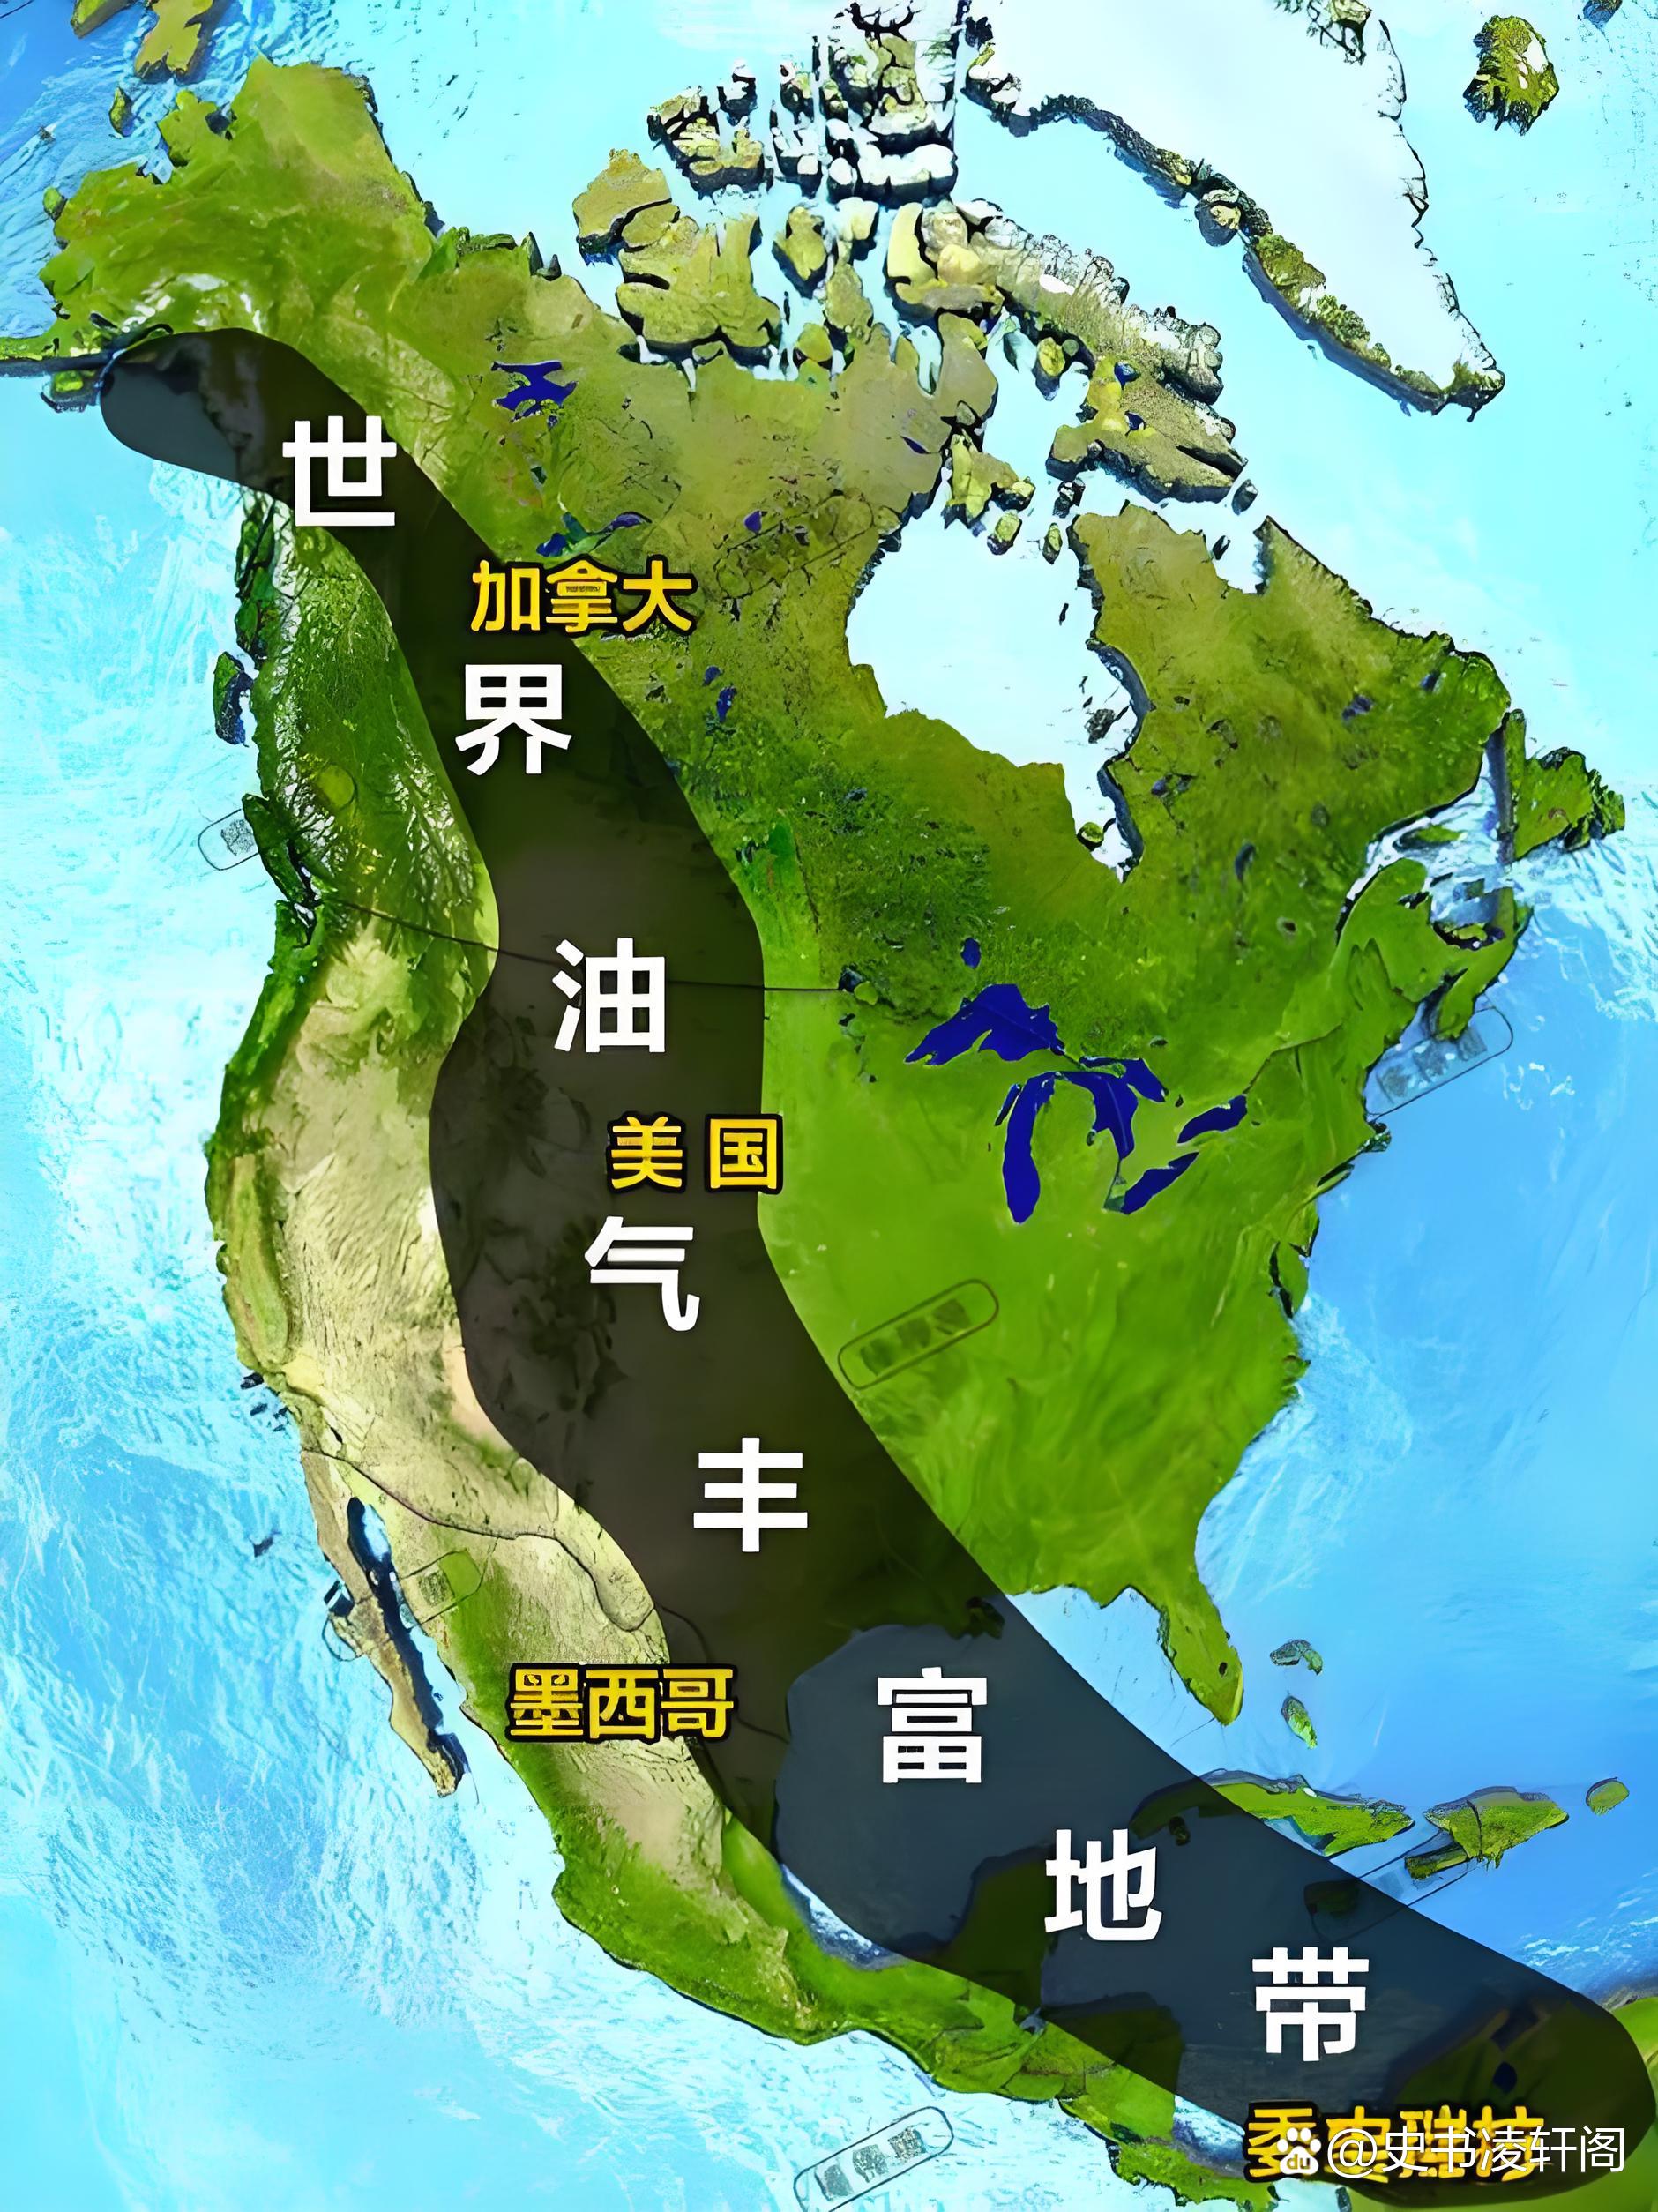
亨利港是美国本土气价的地板,页岩气革命之后一直趴在低位,美国能源信息署预测2026年均价约3.5美元每百万英热,就算按4美元算,加液化费和运费,拉到中国港口也就8到10美元。
同期亚洲现货在15到19美元之间晃,欧洲旺季冲过20美元都不稀奇。同样一船气,别人掏的钱差不多是它的1倍。
再说个容易忽略的细节:离岸交付。人话就是,货装上船那一刻就归你了,能拉回国内烧,也能转手卖去欧洲套利。一份长协,保供和转卖两张牌一次攥住。
合同最早2030年才交货,眼下美国气进中国还背着15%关税,2025年3月以来基本一船没进。等于在关税没撤的情况下,先把未来20年的货权锁住了。合同先签,政策慢慢谈,反正还有4到5年才轮到掏真钱。
回头看俄罗斯那头,就更能理解为什么谈不动。那条管道规划年输气500亿立方米,走蒙古国,全长2600公里上下,合同期30年。线路、过境、施工技术都敲定了,唯独卡在钱上。
俄方起手要265到285美元每千立方米,今年一路退到248美元,还说这已是友情价——理由是在跑的西伯利亚力量1号结算价仍有258.8美元。中方咬住120美元上下不松口,最激进的传闻版本报到50美元,对标的是俄罗斯国内的民用补贴气价。
248对120,差128美元。听着不算吓人?500亿立方米乘以30年,折成15亿千立方米,再乘128美元——一年60多亿美元,30年累计接近2000亿美元。谁也不肯先眨眼,因为这不是买菜,是给未来30年的工业成本定基准。
俄方为什么非咬住这个价?因为老客户跑了。俄乌冲突之后,俄罗斯输欧管道气从2021年的1500亿立方米级别跌到2024年的200多亿立方米,最大现金牛基本没了。它急需有人接盘,越快越好。可"急需"两个字一旦写在脸上,价就不好谈了。
而中国恰恰不急需。2025年的数据很说明问题:国产气2620.6亿立方米,同比增6.2%,连续9年每年增产超100亿立方米;进口总量反倒降了2.8%,对外依存度掉到40%。
所以真相不是中国要在俄美之间选边站队,而是压根不想让任何一方觉得自己是唯一选项。管道气便宜稳定,但要签30年照付不议,等于把未来30年的议价权一次交出去;船运液化气贵一点,却灵活,想转就转、想卖就卖。买美国那50万吨,买的不是气,是一张"我随时可以不要你"的入场券。
放到更大的棋盘上,俄罗斯最想要的不是高价,是确定性——一条能跑30年的管道,一笔能写进预算的收入。中国最想要的不是便宜,是选择权。一个急着把未来锁死,一个偏要把未来留着。
胜负手不在谈判桌上,在日历上。谁更等得起,谁就握着定价权。

评论列表