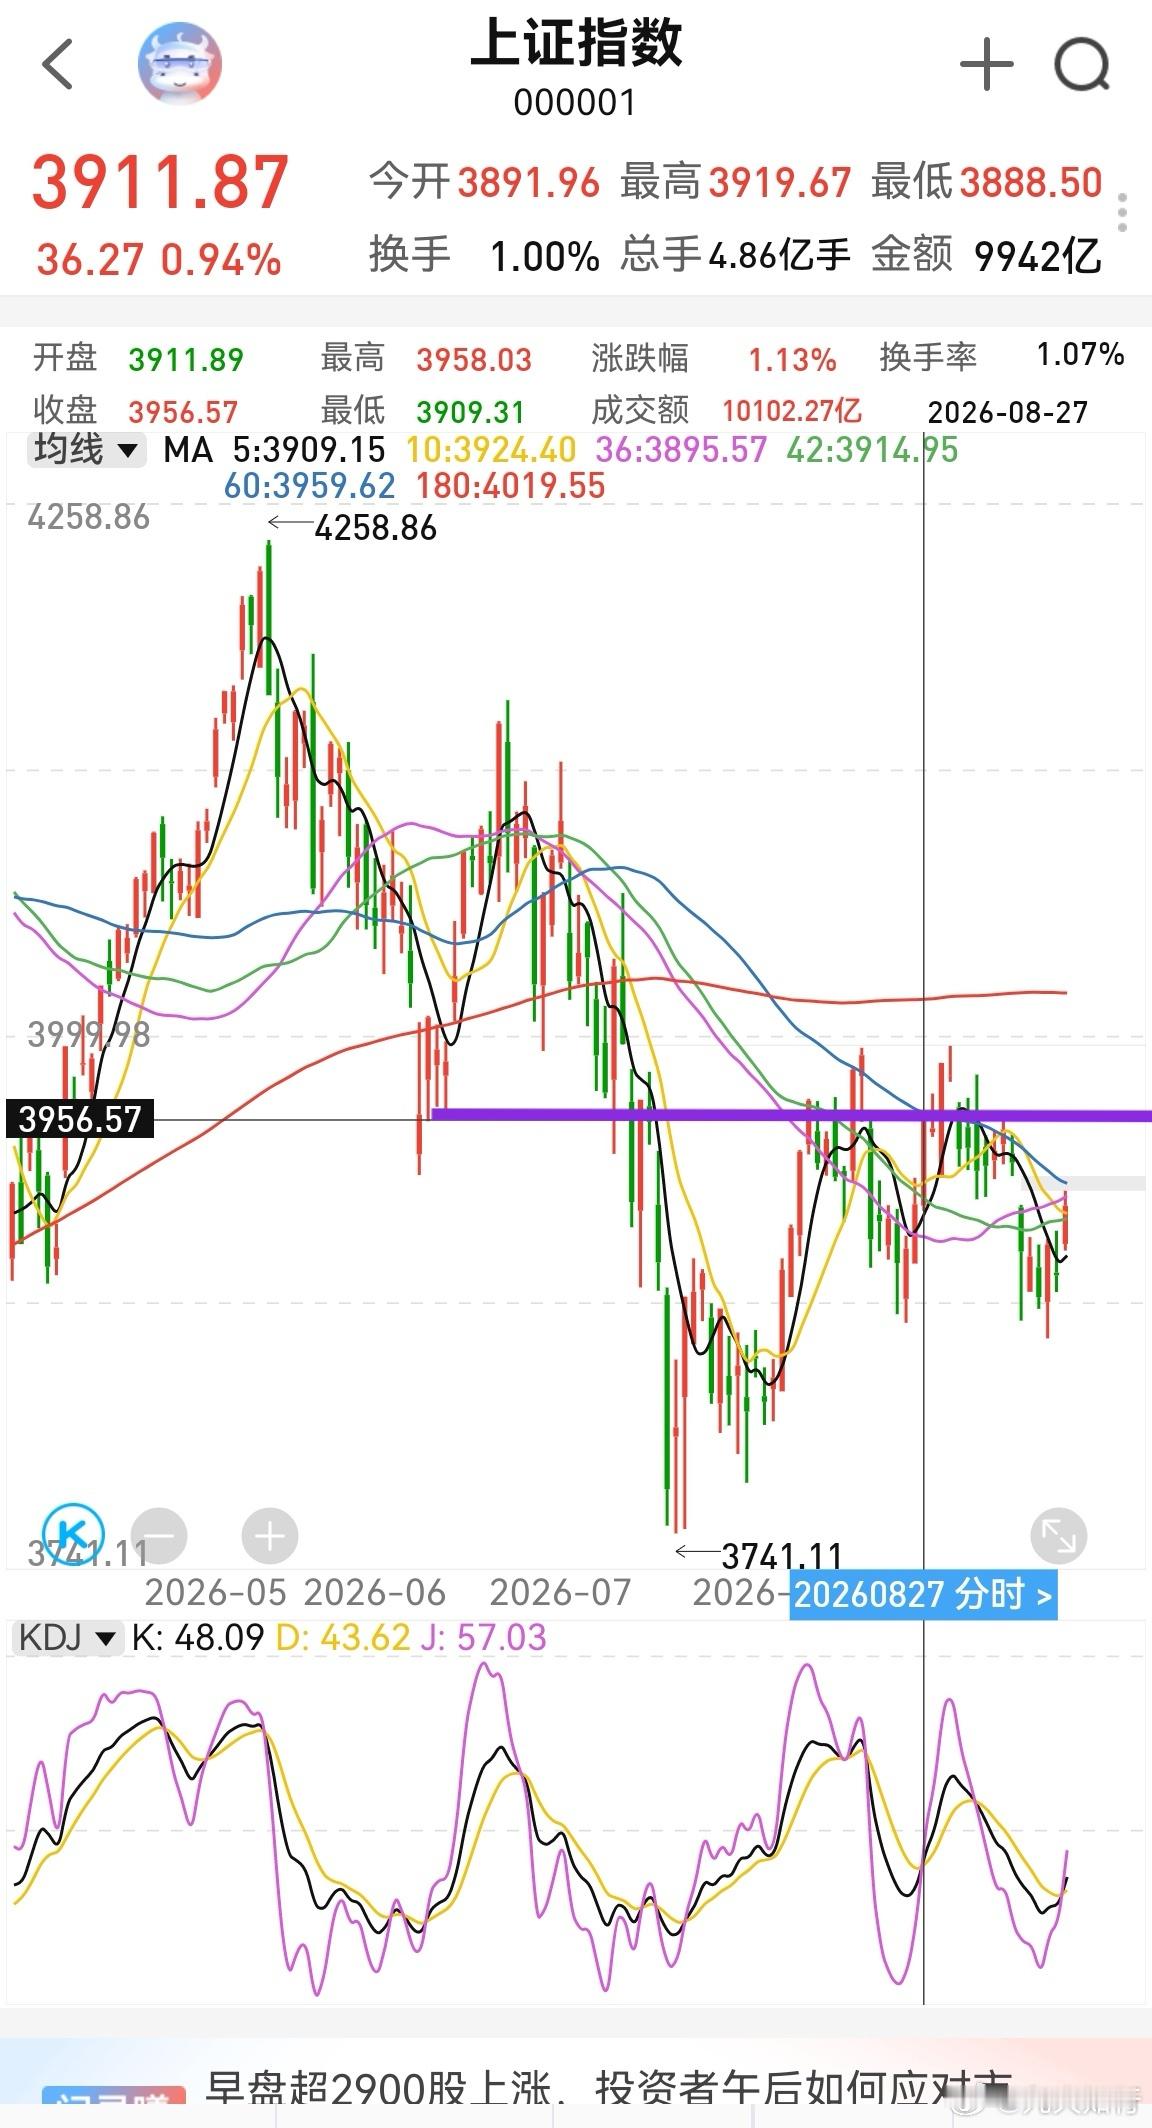
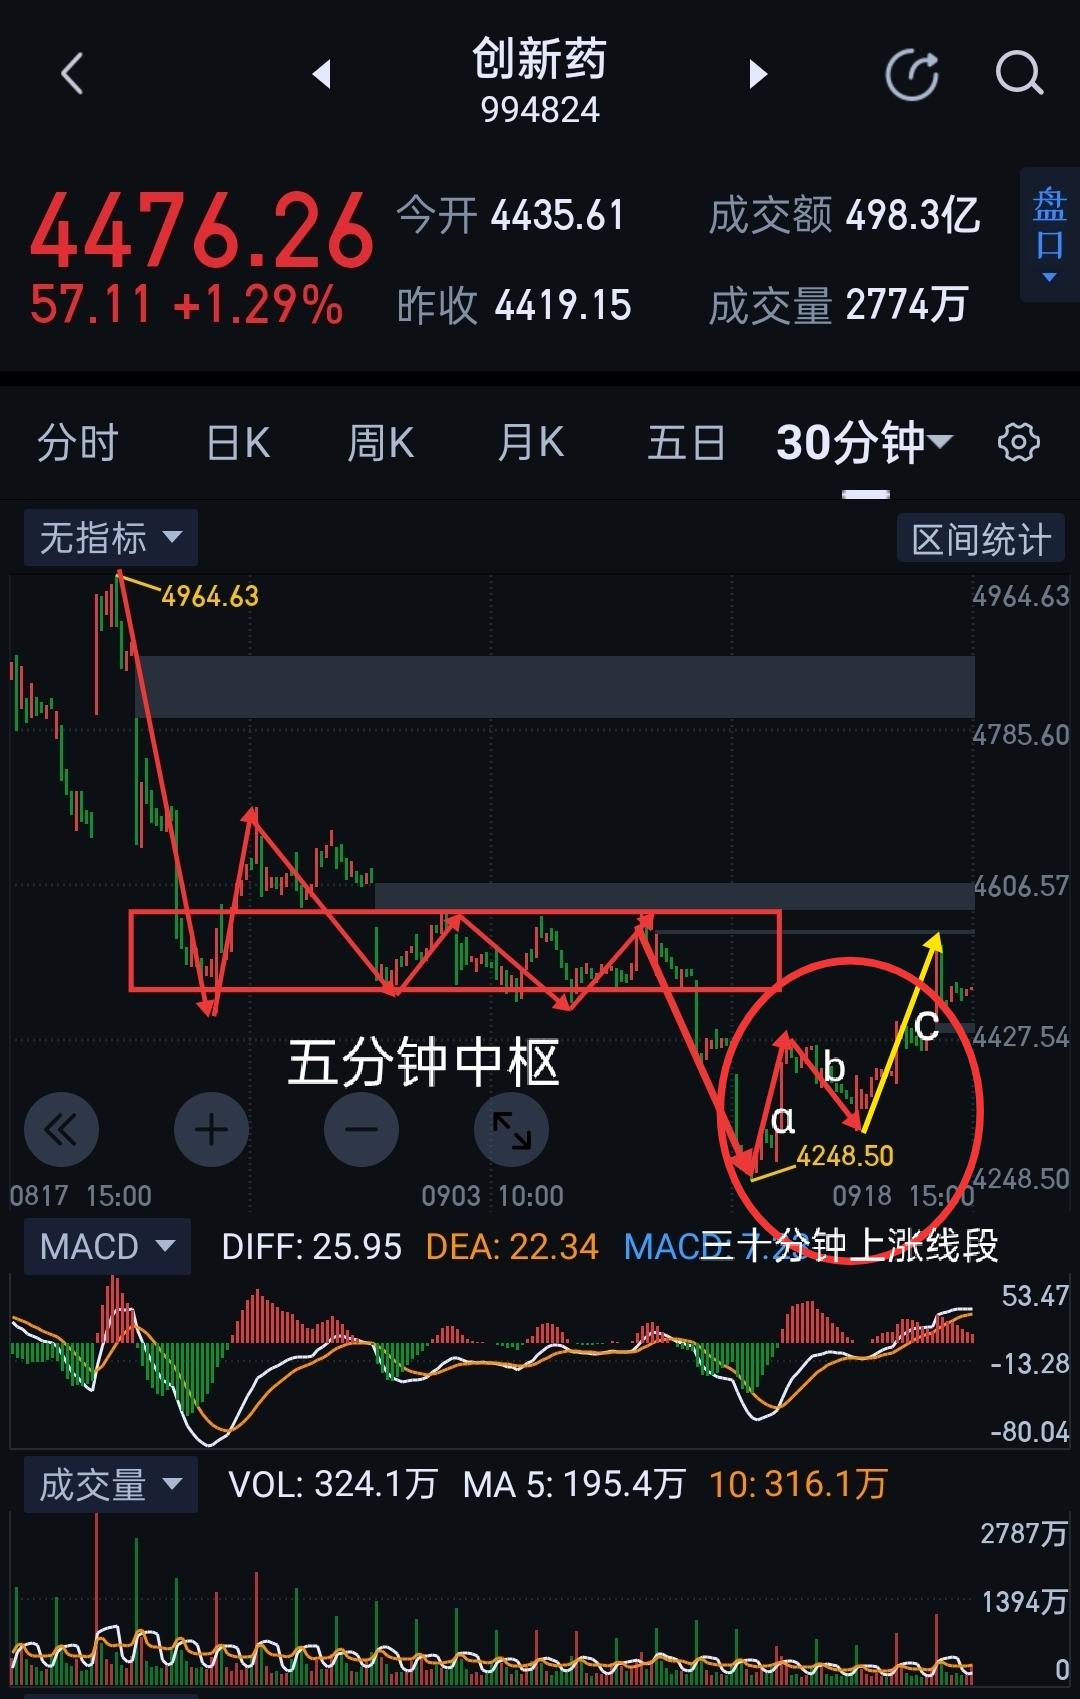
周末A股:科技主线"三箭齐发",周一高开震荡概率大一、政策面利好(核心催化)1. 中美经贸磋商开启何立峰副总理9月19-23日赴美开展经贸磋商,双方正在讨论降税事宜。若进展顺利,将直接提振出口链、跨境电商及整体风险偏好。2. 医药工业"十五五"规划落地十部门联合印发规划,目标2030年首创新药(FIC)占全球25%以上,创新药产业年均增速20%以上。这是国家层面把创新药拉到C位的量化军令状,利好创新药、CXO板块。3. 文化产业"十五五"规划印发重点推动人工智能与内容创作、传播分发、消费体验深度融合,利好AI+消费方向。4. 国常会多项部署 科技创新提升医疗康复护理水平 → AI+医疗 提高高质量赛事供给,推动文体旅商融合 → 消费 完善算力基础设施,加强算力资源监测调度和骨干光纤网络建设 → AI算力 十部门鼓励房车消费市场 → 汽车消费5. 证监会表态打造A股为境内优质企业上市首选地,科创板扩围至AI、商业航天、低空经济。6. 公积金条例修改新增提取用于装修、自住物业费,利好地产链、家居建材。二、外围市场信号1. 美股芯片股大涨(最直接利好)费城半导体指数尾盘拉升收涨2.78%,闪迪涨近11%,海外芯片、AI产业链景气度爆发。对A股半导体形成强联动催化。2. AI巨头Anthropic IPO推进拟2万亿估值上市,预计年化收入超1000亿美元,算力规模明年翻番,直接打开算力产业天花板。3. 国际油价大跌美油跌1.81%报95.47美元/桶,周跌4.58%,布伦特跌3.14%。利好航空、化工,利空石油石化。4. 地缘局势缓和美国与胡塞武装谈判,伊朗战争结束预期升温,全球风险偏好有望回升。三、利空/扰动因素1. 券商业绩增速回落1-8月交易印花税同比增长82%,但8月环比下降约6%,券商业绩增速出现回落,对券商板块构成压力。2. 美债收益率攀升美国两年期国债收益率升至4.743%,创2024年7月以来最高,表明美债市场仍不稳定,压制高估值科技股。3. 美联储加息预期反复高盛调整预期从按兵不动转为预计9月加息,施密德表态偏鹰,加息不是解决问题而是中期问题的结果。4. 交易所严监管针对虚假申报、拉抬打压等异常交易行为集中整治,多账户被暂停交易,短期对炒作情绪有压制。四、周一实操参考关键点位:压力3930 / 多空分界3890 / 支撑3870。核心观察:成交量能否维持在2万亿以上。周五2.08万亿是"单日脉冲",若周一量能跟不上,反弹可能就是"一日游"。主线方向:1. 半导体/存储芯片(美股联动+国产替代)。2. AI算力/光模块(Anthropic IPO+国常会部署)。3. 创新药/CXO(十五五规划催化)。回避方向:石油石化(油价大跌)、纯炒作无业绩的AI小票、高位题材股。仓位建议:震荡行情留3成现金应对盘中波动,切忌开盘盲目追高,等回调再观察。