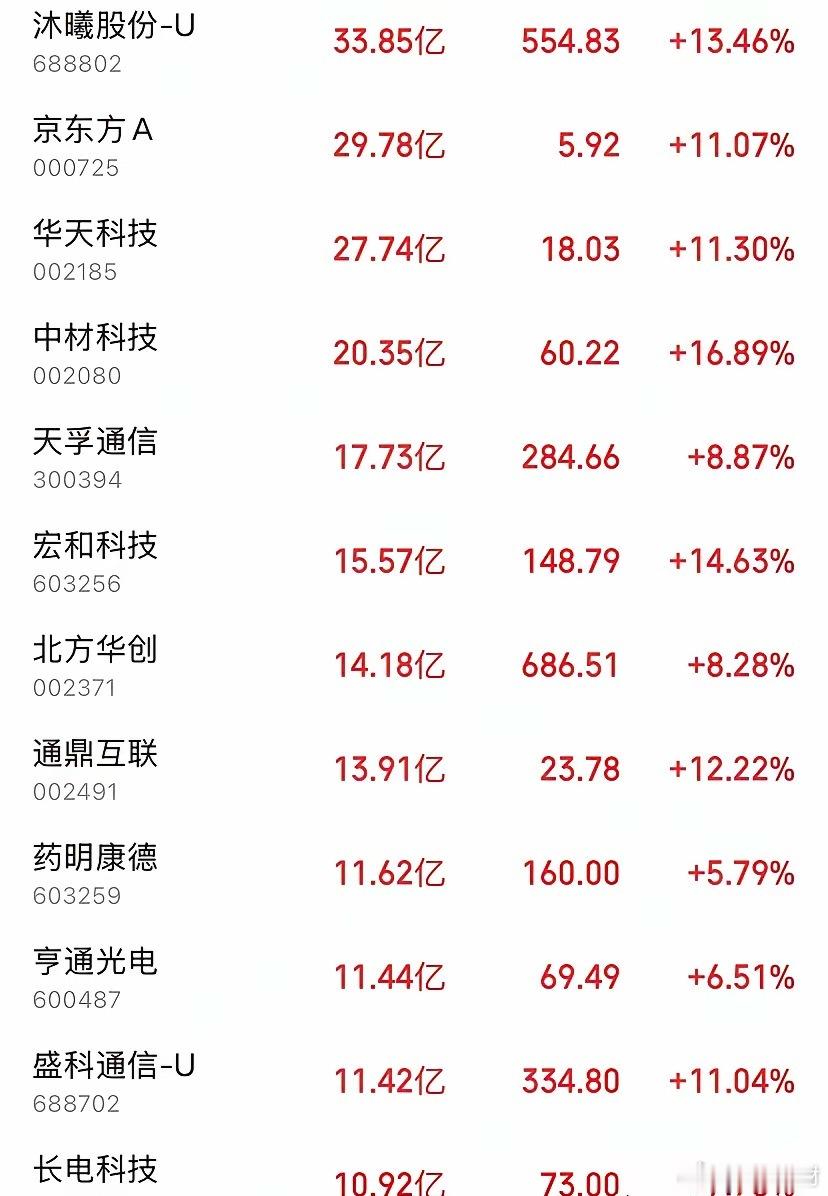
距离周一开盘只剩不到15个小时!本周主力218亿狂扫12只标的,电子行业140亿断层登顶,这波抢筹不是炒作是真金白银押注AI算力现在是周日晚上,距下周一9:30开盘满打满算还剩不到15个小时。复盘本周主力资金流向,一个信号非常明确:12只个股单周主力净流入合计超过218亿,清一色集中在半导体、光通信、电子材料三条主线。这不是游资打板,是机构资金在AI算力产业链上的系统性建仓。周一开盘,这条主线大概率还有溢价。先看梯队,资金往哪打一目了然:第一梯队·算力芯片核心:沐曦股份-U单周净流入33.85亿、大涨13.46%,股价收在554.83元;盛科通信-U净流入11.42亿、涨11.04%。一个是国产高性能GPU龙头,一个是以太网交换芯片龙头——都是国产算力卡脖子环节。9月17日沐曦限售股解禁流通,不仅没砸盘反而被资金接住,说明机构对国产GPU千卡集群商用逻辑的认可度在提升。第二梯队·半导体设备与封测:京东方A净流入29.78亿、涨11.07%;华天科技净流入27.74亿、涨11.30%,盘中近147万手封单;北方华创净流入14.18亿、涨8.28%;长电科技净流入10.92亿、涨7.76%。面板双雄+封测三巨头+设备一哥,资金把半导体从设计到制造到封测整条链都扫了一遍。背后的硬逻辑是:长鑫科技本周在世界制造业大会宣布第五代DRAM技术平台正式量产,有源区半间距做到11.95纳米,单晶圆产出大幅提升——存储龙头技术突破直接拉动上游设备材料订单预期。第三梯队·光通信/光模块:天孚通信净流入17.73亿、涨8.87%;通鼎互联净流入13.91亿、涨12.22%;亨通光电净流入11.44亿、涨6.51%。集邦咨询最新报告把2026年全球九大云厂商AI服务器出货年增率从28%上修到31%,合计资本开支年增约90%、突破8867亿美元,2027年还要冲到1.32万亿美元。800G光模块批量交付、1.6T加速商用,光通信已经不是炒概念,是在手订单排到明年的业绩兑现。第四梯队·上游电子材料:中材科技净流入20.35亿、大涨16.89%;宏和科技净流入15.57亿、涨14.63%。这俩做的是同一件事——电子级玻璃纤维布。AI服务器PCB层数做到20到30层,单台电子布消耗量是传统服务器的数倍,今年以来电子布已经历多轮涨价。中材科技定增45亿扩产低介电纤维布,宏和科技极薄布全球市占率20.5%排第一,这是AI硬件最上游的环节,需求弹性最大。第五梯队·医药CXO:药明康德净流入11.62亿、涨5.79%。9月18日工信部等十部门联合印发《医药工业发展"十五五"规划》,明确创新药产业规模年均增速超20%;9月20日国家药监局再表态,要变"人等药"为"药等人",推进试验数据保护和市场独占期制度。CXO作为创新药卖水人,政策端从研发端到支付端同时松绑。为什么是这五天?三个层面同时共振:政策面:9月7日工信部《信息通信行业发展"十五五"规划》落地,明确部署400G及以上高速传输、有序建设万卡乃至十万卡智算集群,把算力基建写进行业顶层设计;9月18日十部门医药规划紧跟其后。一周之内两个"十五五"专项规划落地,科技+医药双线政策定调。信息面:长鑫第五代DRAM量产、全球云厂商资本开支上修至8867亿美元、智谱AI启动新一轮融资加码算力基础设施——产业催化密集落地,不是空穴来风。周五隔夜费城半导体指数涨2.78%,美光、AMD、SK海力士全线上扬,外围共振。资金面:美联储9月议息会议以12比0全票通过加息25bp至3.75%-4.00%,这个"靴子"落地后市场反而不跌了——因为此前预期已充分消化,不确定性出清就是利好。A股周五放量反弹,电子行业单周净流入140亿在申万一级行业中断层第一,通信39亿、机械设备35亿紧随其后。资金从新能源(宁德时代单周净流出63.77亿)和国防军工(净流出44亿)撤出,精准切向科技硬件。说句硬核的:这条产业链的真实瓶颈,从来不是PPT上的算力规划,而是从最上游的电子纱、电子布,到覆铜板,到PCB,到芯片设计制造,到封测,再到光模块和交换机——每一个环节的产能和良率。电子布为什么能涨这么多轮?因为高端低介电布产能爬坡要两到三年,需求爆发却只需要一个季度。北方华创的设备订单、华天科技的封测产能、天孚通信的光器件交付——这些才是AI算力真正落地的硬约束。你手里这些标的,是真卡在产业链瓶颈上、订单和业绩能兑现的,还是只是蹭了AI概念名字、主力拉高出货的?周一开盘,资金会给出答案——而这个答案,决定你是吃这波算力基建的红利,还是站在山顶替别人接盘。免责声明:本文仅为个人复盘记录与逻辑梳理,不构成任何投资建议。