连续五年高分红,有什么怕的,越跌越买就是,一位江门股友的价值投资之道。
我认为,这个故事真正值得聊的,不是他敢不敢拿几十万元补仓,而是很多股民都会碰到的一个问题:一家公司过去分红很稳定,股价又跌下来了,到底是机会变大了,还是风险正在变大?
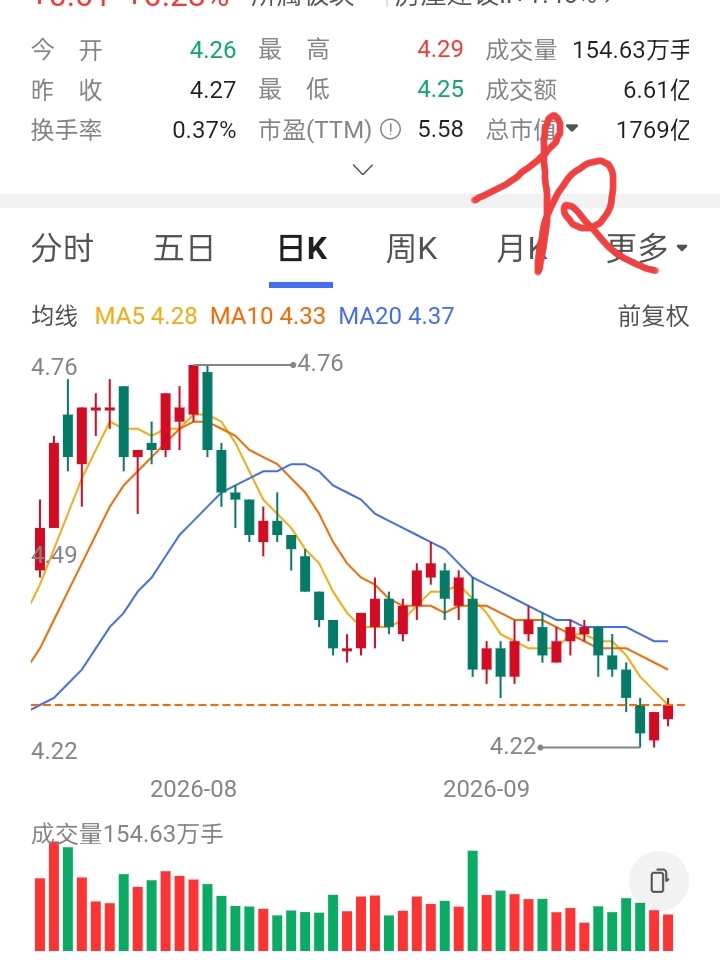
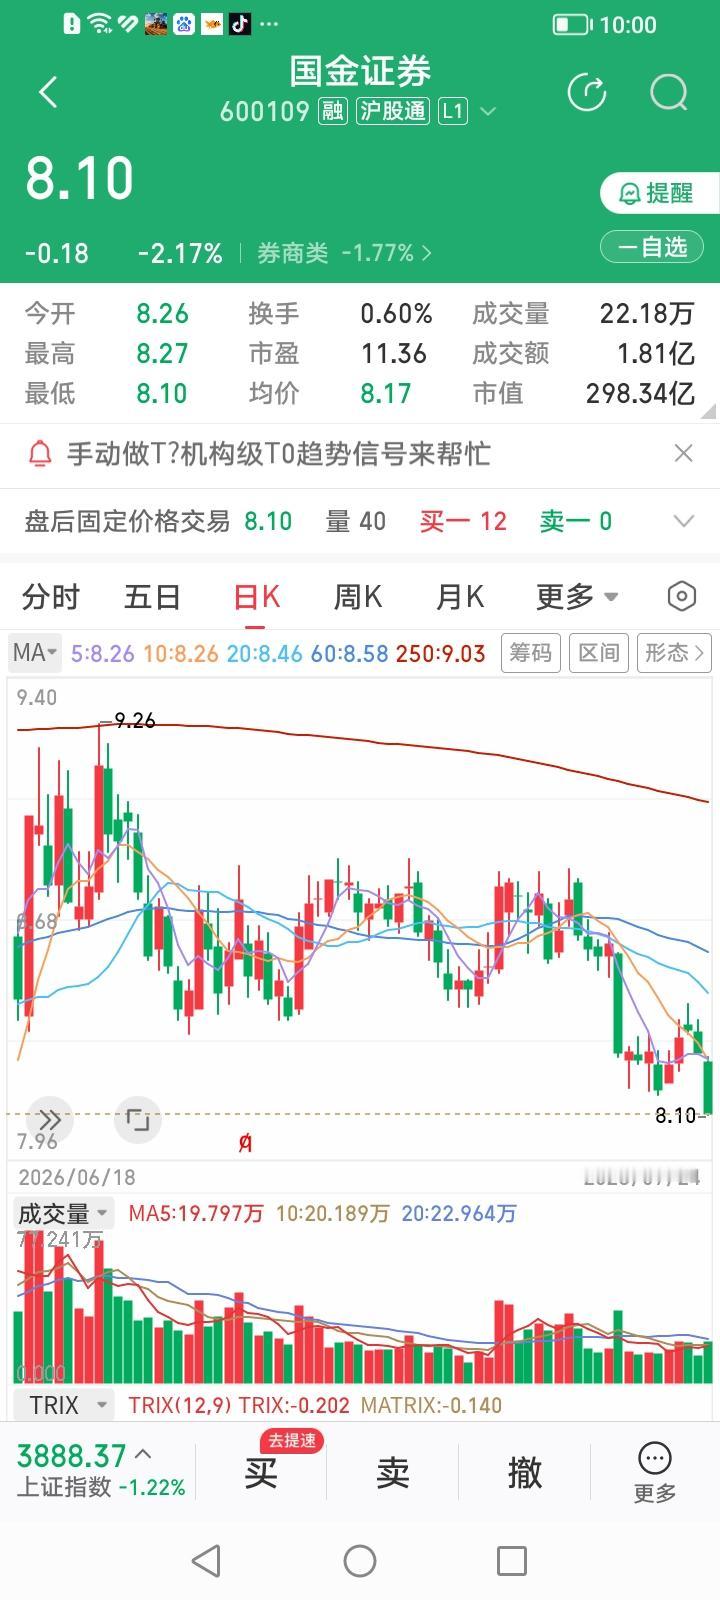
单看数字,他一共持有18万股,累计投入约76.84万元,持仓均价大约4.269元。
假设这家公司未来仍能做到每股现金分红0.25元,18万股一年对应4.5万元税前现金分红,按这个持仓成本粗略算,静态股息率接近5.9%。
这也是高股息股票容易吸引长期投资者的地方。
股票涨不涨,很大程度上看市场愿意给多少估值,现金分红却是真金白银进入股东账户。
人民网旗下《中国经济周刊》在介绍股票现金分红时也提到,稳定现金分红往往与企业盈利基础、现金流和经营质量有关,监管部门也一直鼓励上市公司建立稳定、持续的股东回报机制。
可我更愿意说,高分红只能算一道筛选题,不能直接当成买入答案,这两者差别很大。
一家企业今年赚10亿元,拿出5亿元分红,看起来很舒服。
明年利润只剩5亿元,还想保持原来的分红金额,压力马上就不一样了。
要是经营现金流继续下降,企业还背着较高债务,硬撑高分红反倒未必是好事。
证监会现行现金分红监管规则明确提到,上市公司制定现金分红政策,要结合盈利水平、资金支出安排和偿债能力,对资产负债率较高、经营现金流不佳却大比例分红的情况还要加强关注。
这句话放到普通投资者身上很有用。
看一只高股息股票,别只盯着“每股派多少钱”,还得看看这笔钱是怎么挣来的。
利润能不能持续,经营现金流够不够,负债是不是在上升,未来有没有大额资本开支,这些东西比单纯看过去五年的分红数字更重要。
我的看法是,高股息投资最容易踩的坑,不是股息率太低,而是把过去的分红当成未来的承诺。
真正的价值投资,不是“跌了我就买”,而是“价格跌了以后,我重新检查一次自己的判断”。
公司经营没变,现金流没坏,负债可控,竞争力还在,估值下降,投资价值有可能变得更有吸引力。
可要是股价下跌正好对应利润恶化、行业衰退、资产质量下降,继续补仓就不是价值投资,而是在用更多资金押原来的判断没有错。
两种操作看上去都是越跌越买,底层逻辑完全不是一回事。
还有仓位,从故事中的数字看,一次10万股,后面又补8万股,投入已经超过76万元。
我们不知道这位股友有多少总资产,也不知道这是不是他的主要仓位,单凭18万股不能直接判断他是不是重仓。
这一点同样不能替当事人脑补。
我更认可的思路,是把分红当成公司质量的一项证据,而不是安全承诺。
连续多年愿意拿真钱回报股东,值得关注;分红背后还有稳定利润和经营现金流,含金量才更高;股价下跌以后基本面仍站得住,才有继续研究的意义。
还有一个很容易忽略的小细节,个人投资者收到现金分红,实际税负还与持股时间有关。
按现行政策,个人持有上市公司股票超过1年,股息红利暂免个人所得税;持股1个月以内以及1个月至1年的,税收处理并不一样。
这也说明高股息策略更适合放在长期经营质量的框架里观察,而不是今天看到股息率高,明天就冲进去等派息。
这位江门股友到底买对还是买错,现在的信息根本不足以下结论。
可他的故事倒提醒了一个很朴素的道理:分红可以给长期持有增加一层现金回报,却不能替投资者消灭风险。
真正值得看的,从来不是“过去分了多少钱”这一项,而是企业未来还有没有能力继续挣钱、继续产生现金、继续合理回报股东。
理性投资不等于害怕波动,也不等于无条件越跌越买。
尊重市场规律,重视上市公司基本面,控制好个人能够承担的风险,比一句“有什么怕的”更重要。
本文仅讨论投资逻辑,不针对任何具体证券作出买卖建议。
资本市场有风险,每个人的资金情况、风险承受能力都不一样,投资决策仍需独立判断、理性参与。