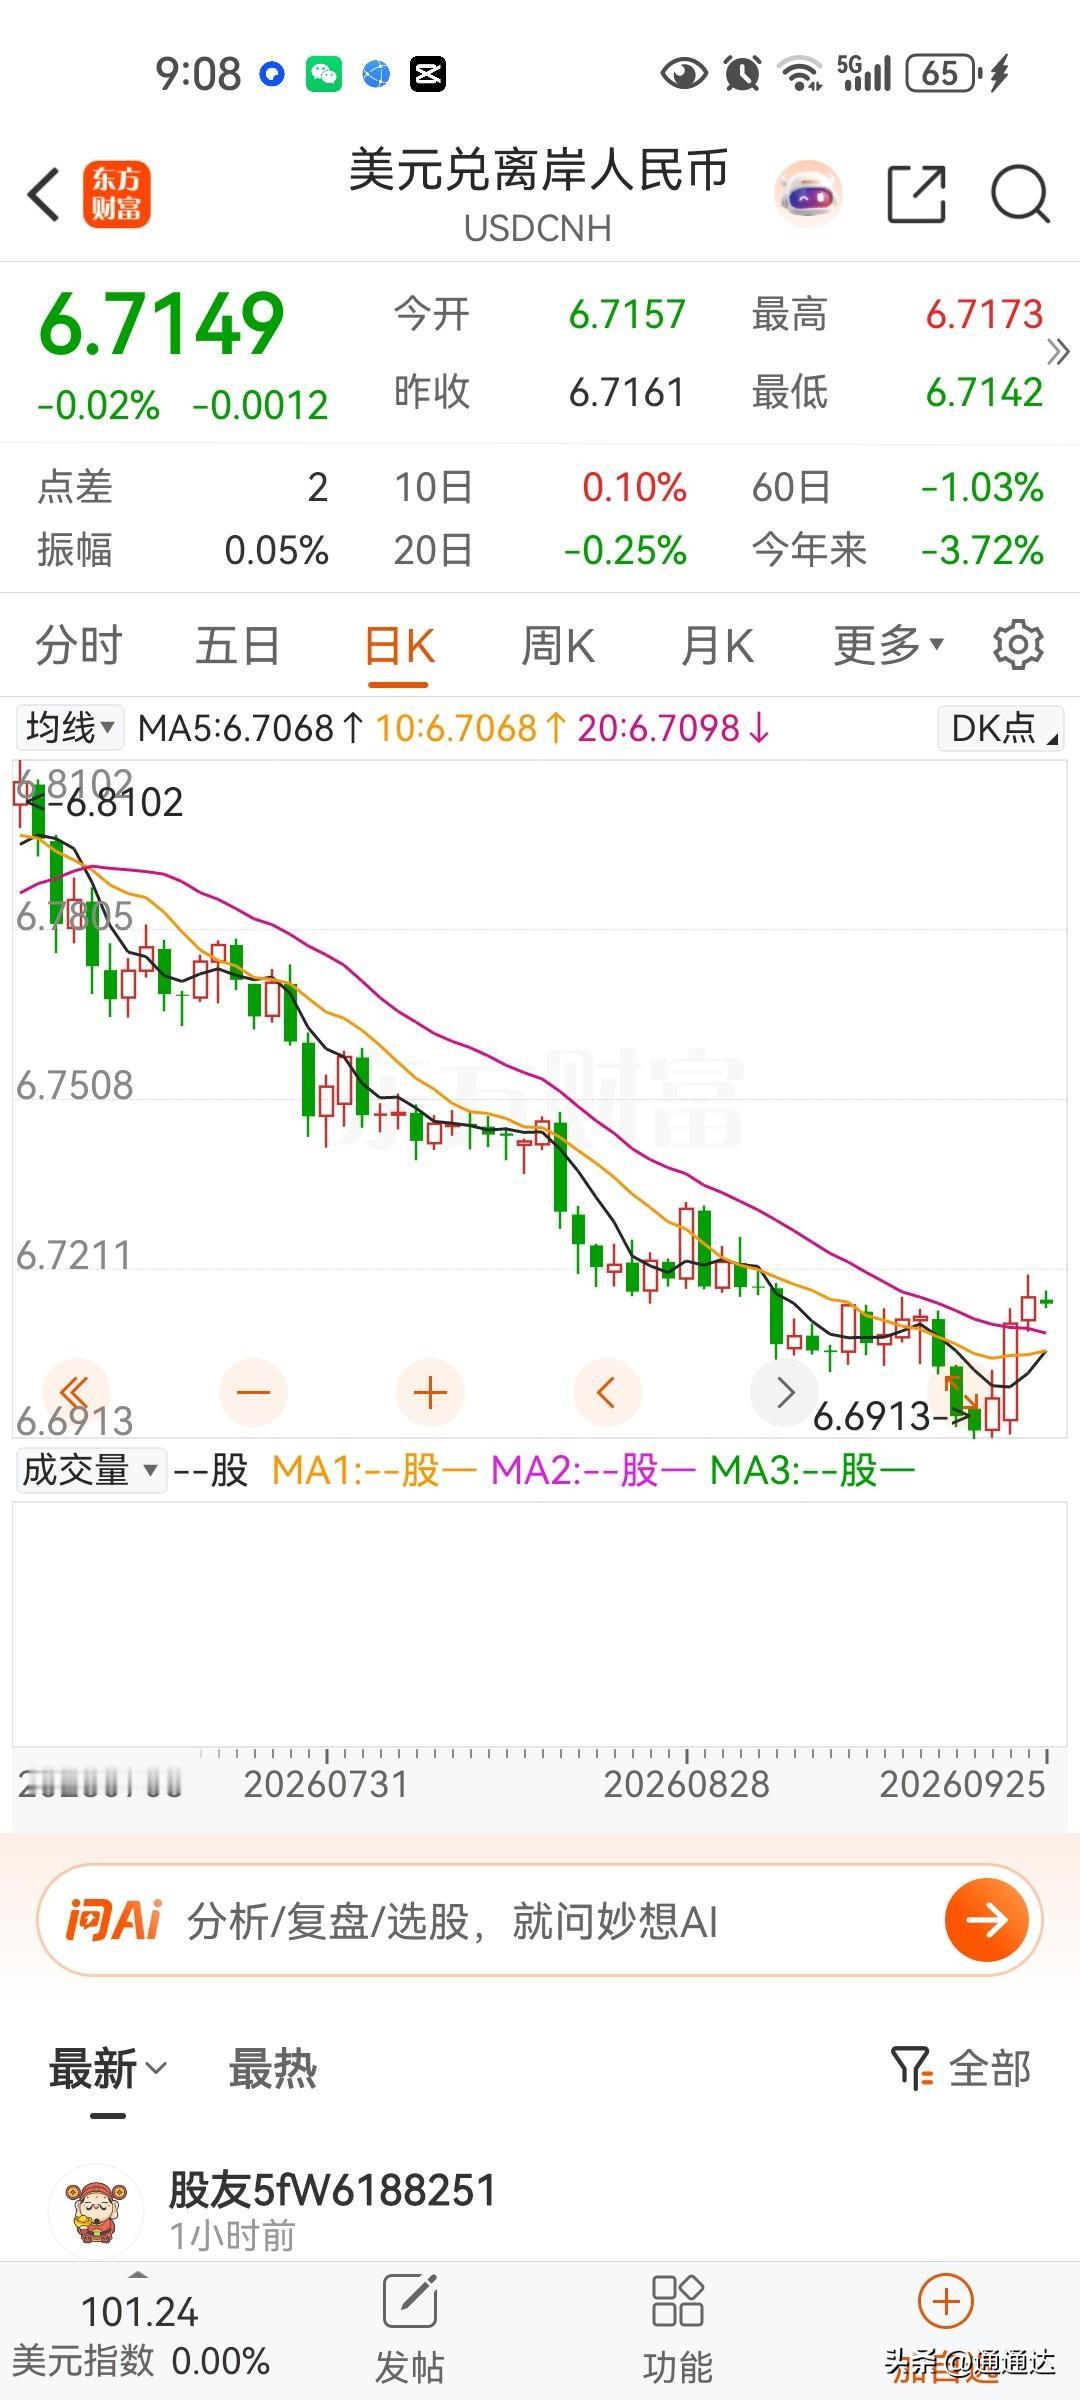
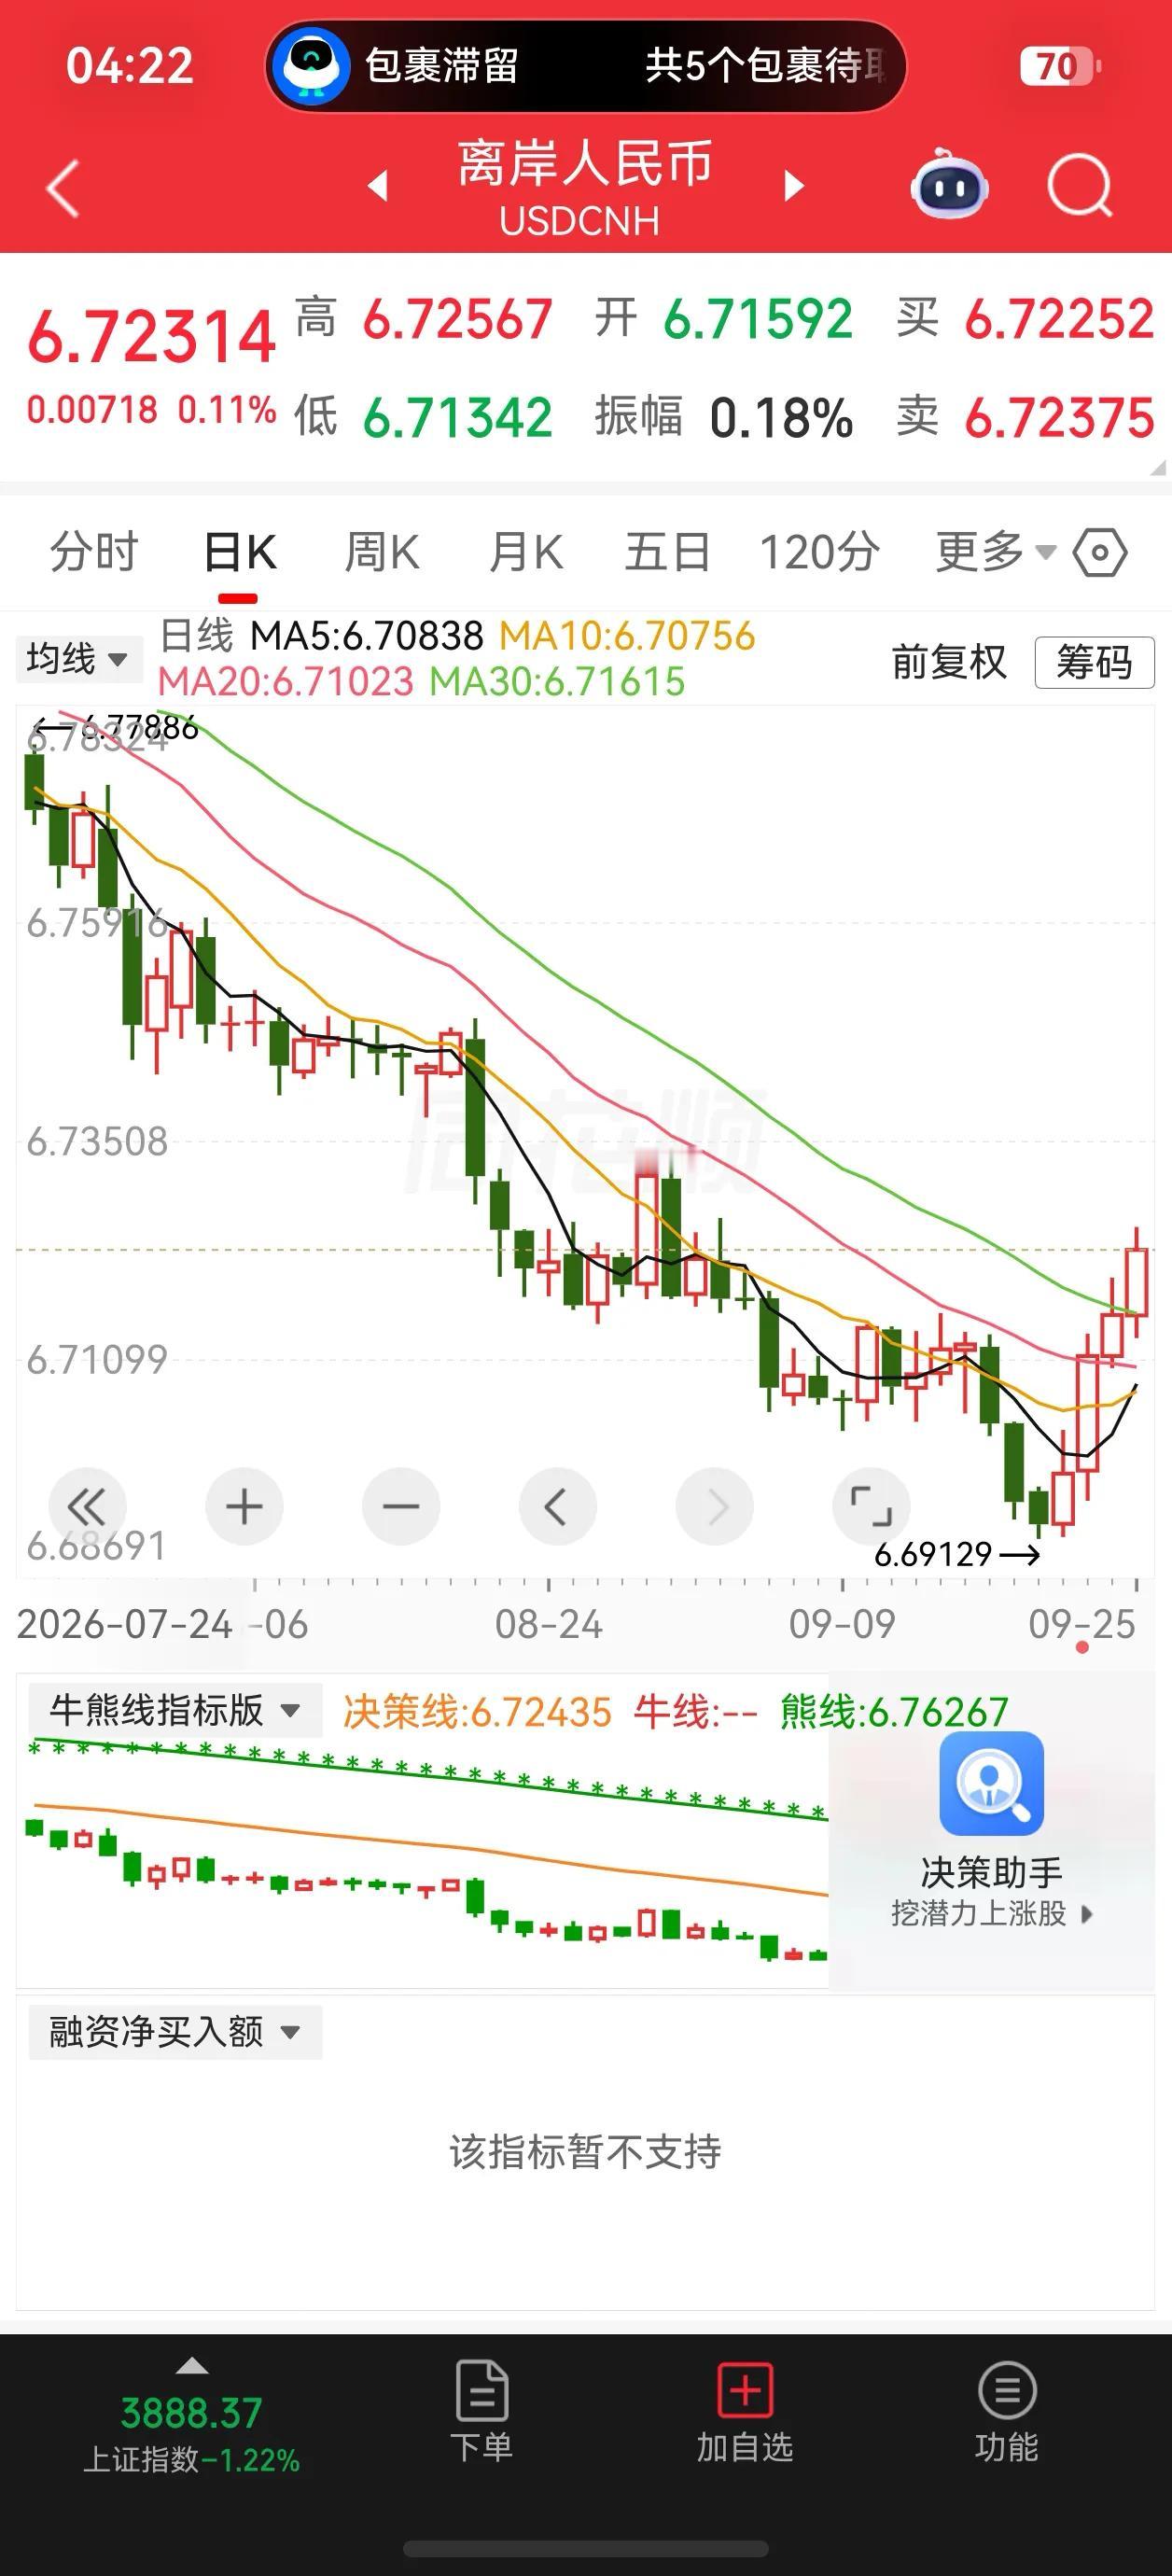
传统外汇市场的“中美利差与汇率联动”逻辑正出现钝化。
即使在中美10年期国债收益率保持数百个基点悬殊利差的背景下,跨境资本并未如经典经济学理论预期般出现单边剧烈流出。
人民币汇率在强势美元周期中,展现出逐渐脱离单纯利差定价的结构性韧性。这一现象表明,国际资金对中美资产的评估基准正在发生底层转移。
美债高收益率对全球资金的绝对吸引力正在边际递减,其本质是市场对美元主权信用风险的重新定价。
当前美国国债规模已突破34万亿美元,年化利息支出超过1万亿美元,高昂的债务成本正严重挤占其财政空间。
叠加科技巨头在资本市场的庞大融资需求,美债的高收益率正越来越被国际资本视作财政不可持续的“风险补偿”,而非绝对安全的“无风险回报”。
这种依赖发新债还旧债的循环,客观上构成了对美元信用基石的持续消耗。
支撑人民币资产韧性的核心,正从金融维度的“利差”转向实体维度的“物物交换锚”。
中国制造业增加值占全球比重约30%,并持续维持庞大的出口顺差规模。
这种基于全产业链的制造与出口能力,赋予了人民币坚实的实际购买力背书。
在美元资产不确定性增加的环境下,持有人民币的实质是掌握了调动全球大部分工业制成品和供应链的兑换权。
这种深度的实体经济绑定,为人民币提供了独立于西方金融体系之外的避险属性。
这一宏观变局预示着全球大类资产配置逻辑的长期重构。
近年来多国央行持续增持黄金,本质就是为规避单一美元资产风险进行的防御性对冲。
随着美元信用再定价进程的深入,长线国际资本为了分散系统性风险,或许会逐步将目光转向具备相对独立性和实体支撑的中国核心资产。
中国国债与宽基指数的配置价值,正随着全球金融体系的去中心化趋势而逐步凸显。