六大行营收头一回破了 2 万亿,净利润双双回升,结果转头半年就裁了 3 万多人! 这根本不是银行不景气,而是资本在甩掉旧的包袱。以前 6 个柜台全开,现在只剩 2 个人,剩下的全是机器。这背后的逻辑细思极恐:账面越赚钱,基层打工人越危险。当银行从 "躺着收租" 变成 "机器打工",那些端着铁饭碗做熟练工的人,最先被踢出局。
2026 年上半年六大行半年报刚出,净利润往上窜,可 Wind 数据摆出来透心凉,半年减了 3 万多人,秋招规模有所缩减。一边数钱一边赶人,这哪是过冬,这分明是在做切除手术。
这事的根本逻辑在于,银行赚钱的底层代码变了。
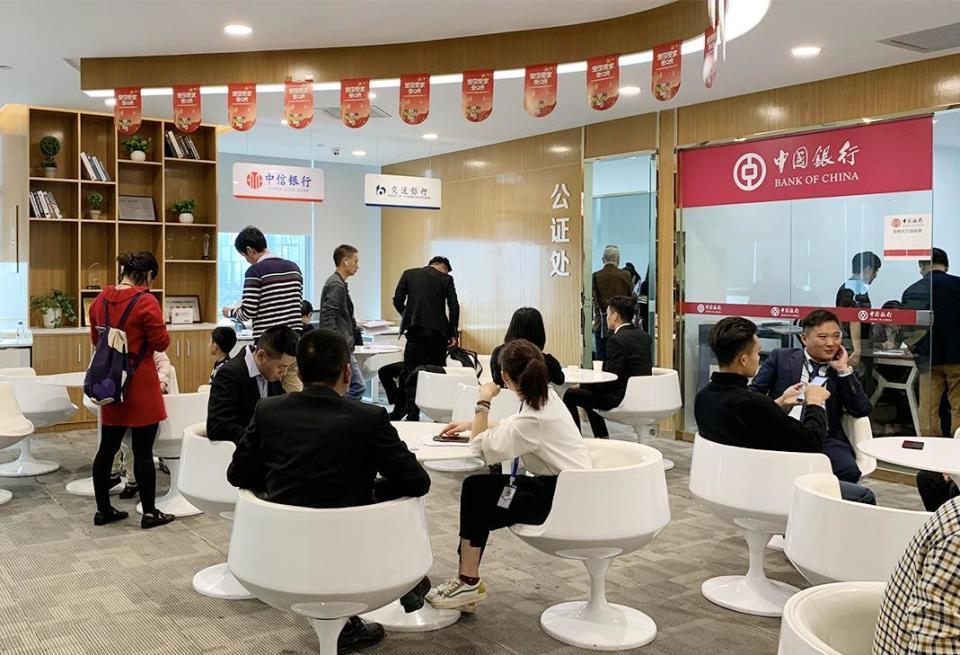
过去银行是包租公,低息借钱高息放贷,中间躺着赚差价。现在这差价被压得比刀片还薄,大行净息差就 1.3% 上下,进货价快赶上卖价了。放贷赚不到钱,那就得去中间业务里刨食。理财、保险、基金代销这些活儿不占本金,赚的是手续费。你再去网点看看,剩下那两个柜台的人,见面的第一句话早就从 "存多少" 变成了 "看看这款理财吧"。柜员变成了导购,KPI 从办了多少笔业务变成了卖了多少产品。基层客户经理现在的噩梦就是早会被问保险破零没有。从躺着收租变成跑腿卖货,这就叫商业模式重构。
砍掉的那 3 万人是啥人?大多是柜员、综合运营。过去柜台那点活,输入、核对、打印、盖章,本质上就是一个人肉 API。现在影像识别加远程授权一套上,机器不午休也不会把小数点点错。部分外资银行也在推进 AI 替代,国际银行业也在推进数字化转型。资本算账比谁都精,既然能被写进流程的劳动都能被机器干了,那为什么还要发工资交社保?这不是老板心黑,这是商业进化的物理定律。你能被代码替代,你就是冗余成本,早晚要被甩出去。
所以别再抱着学历当免死金牌了。现在银行里的安全区窄得可怜,只留给两种人。一种是能搞定复杂业务的业务合伙人,知道风险藏在哪,能把大客户的心痛点捏住。另一种是把 AI 用得贼溜的年轻人,把检索、分析、汇报做得又快又准。最尴尬的反而是在工位上干着体面白领活的人,天天整理材料、初审文档、做个例行报表。这些活看着忙,其实最容易被系统一口吞掉。银行现在只认一张卷子,降本增效。
2026 年走到现在,美联储那边还在死扛利率,咱们国内继续讲精准滴灌。银行既要熬薄利差的冬天,又要跟 AI 赛跑。这波洗牌不是刮阵风,是水位降下去露出的礁石。打算进银行的年轻人,选岗前多问一句这位置三年后还在不在。别拿文凭当护身符,也别把熟练当壁垒。这年头,最危险的往往不是啥都不会,而是只会干机器能干的活。