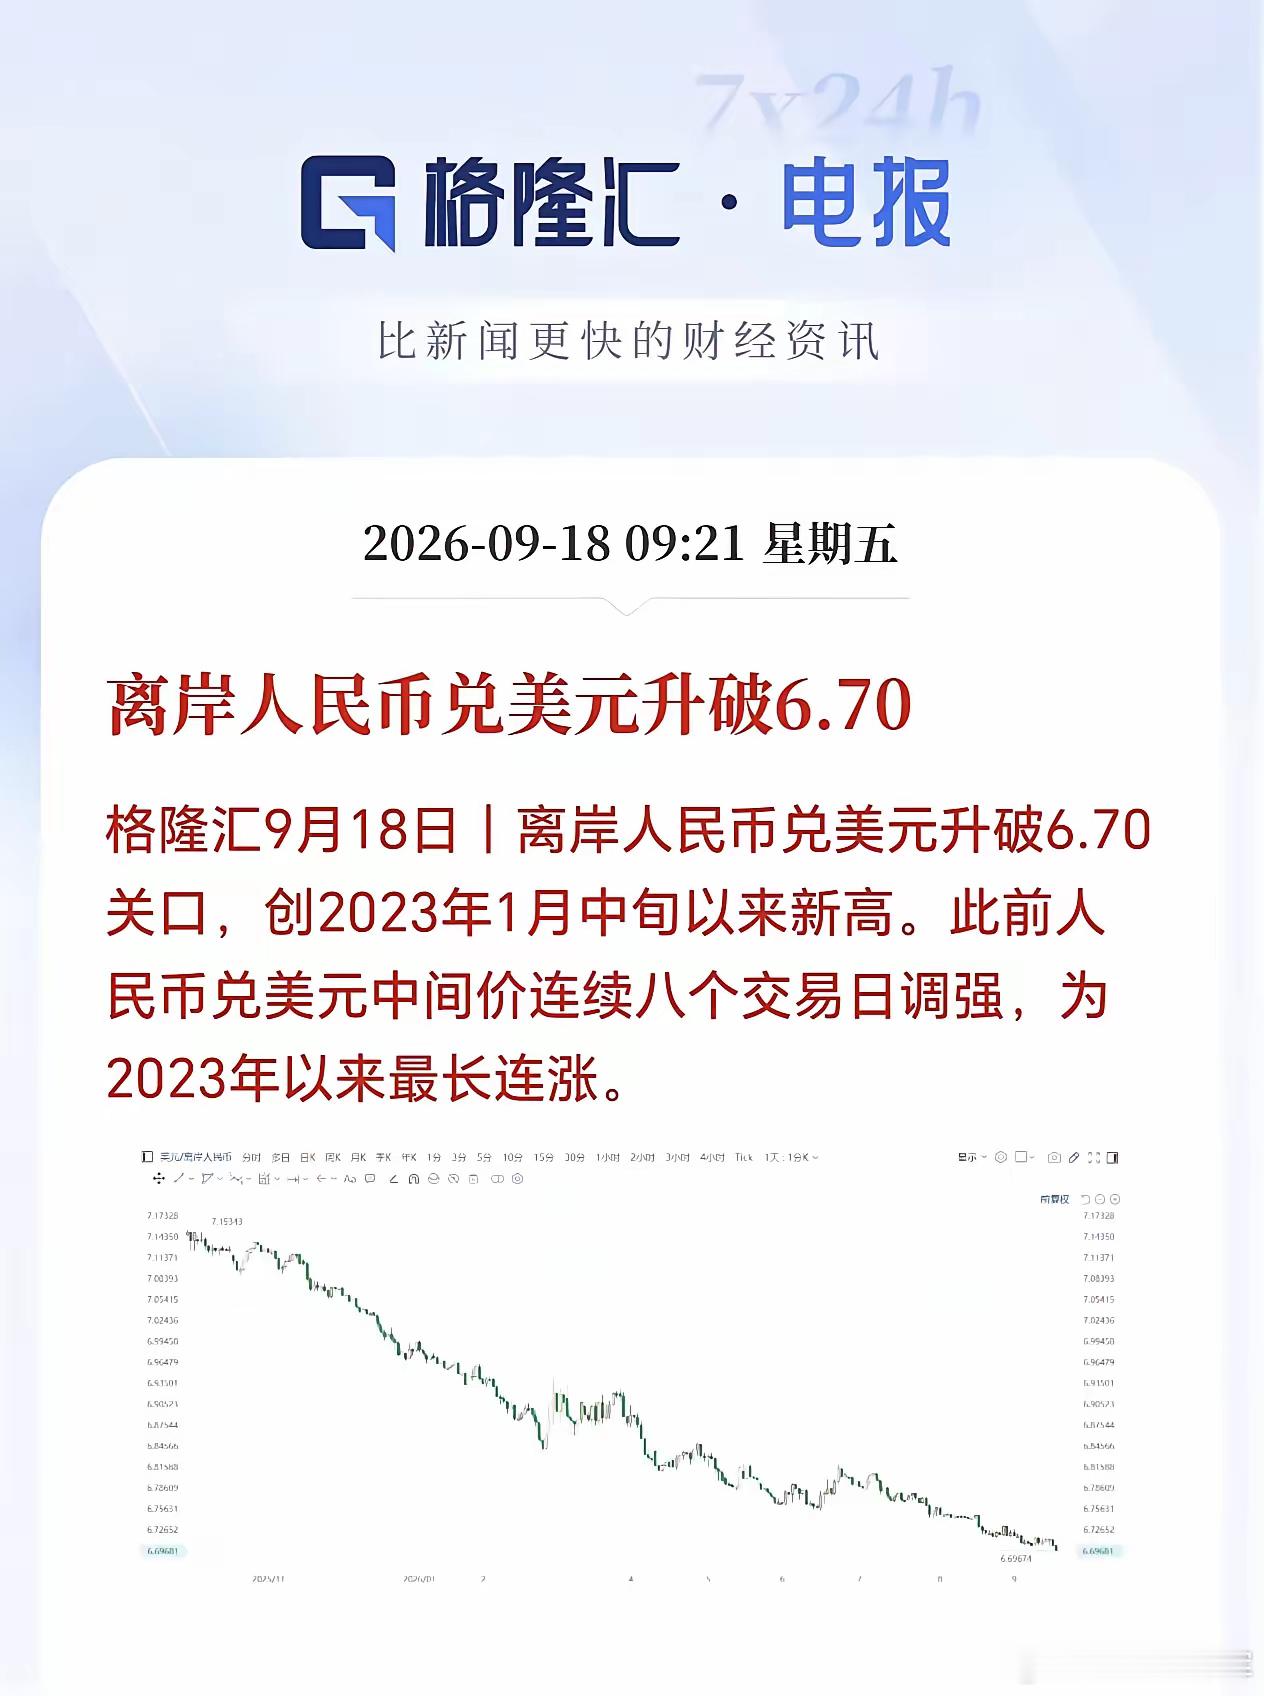
下午6点,一条消息弹出来,让市场把关于人民币和债市开放的碎片,从央行连续21个月增持黄金到外资金融机构座谈会,全部串成了一条完整的链条
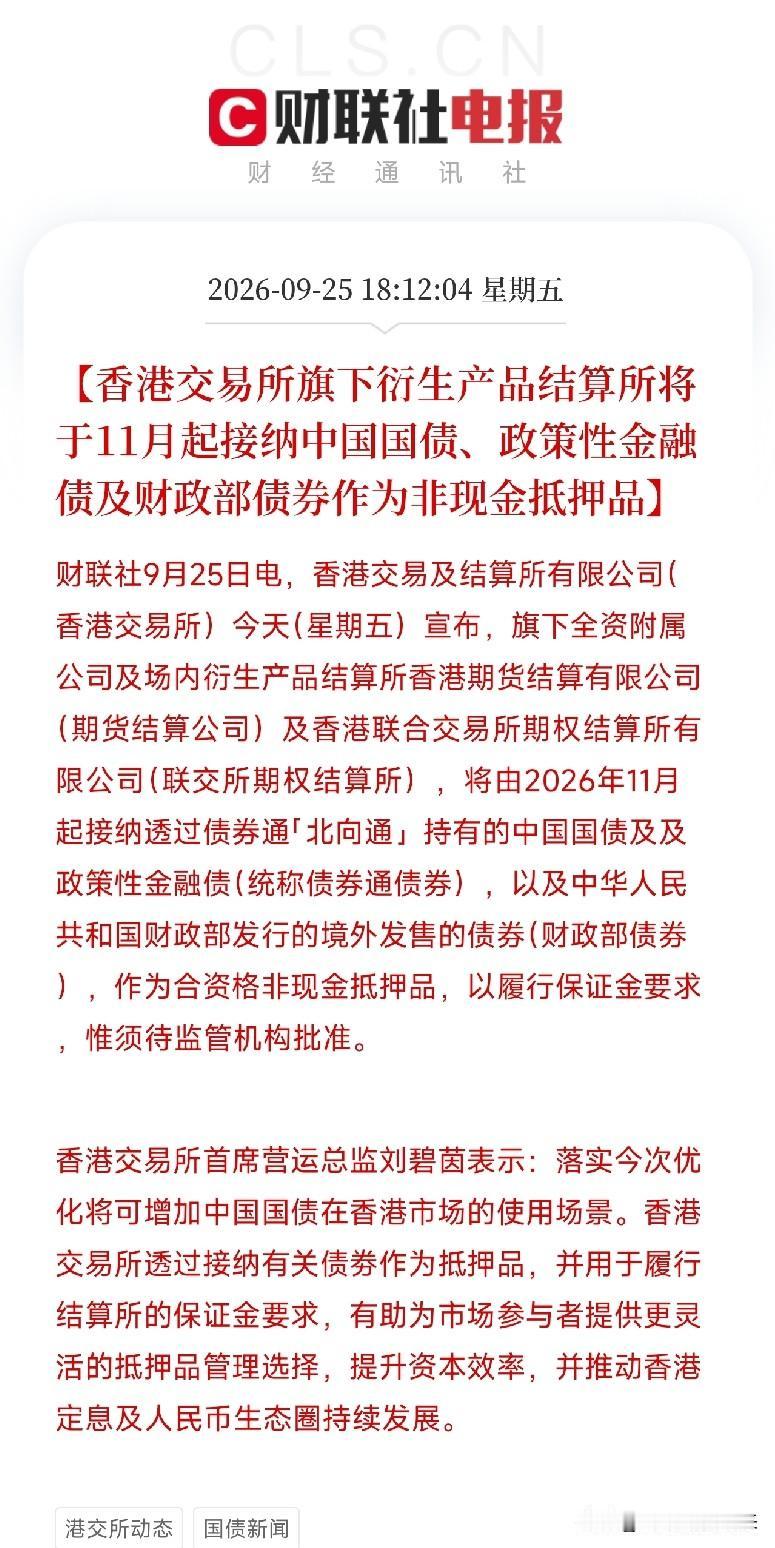
不是芯片,不是算力,而是香港交易所宣布:从11月起,旗下衍生产品结算所将接纳中国国债、政策性金融债及财政部债券,作为非现金抵押品,用于履行保证金要求。
以后在香港做衍生品交易,你可以直接拿中国国债当保证金,不用全用美元现金。
这指向了人民币国际化的核心,也是比较难攻克的堡垒,全球金融基础设施的抵押品体系。一种货币要真正国际化,光靠贸易结算是远远不够的。它必须能作为储备资产被各国央行持有,更必须能作为抵押品,在回购、衍生品、保证金等所有金融交易环节被广泛接受。而抵押品,才是全球金融体系真正的硬通货。过去,这个体系被美国国债牢牢垄断。现在,中国国债正式拿到了香港衍生品市场的入场券。
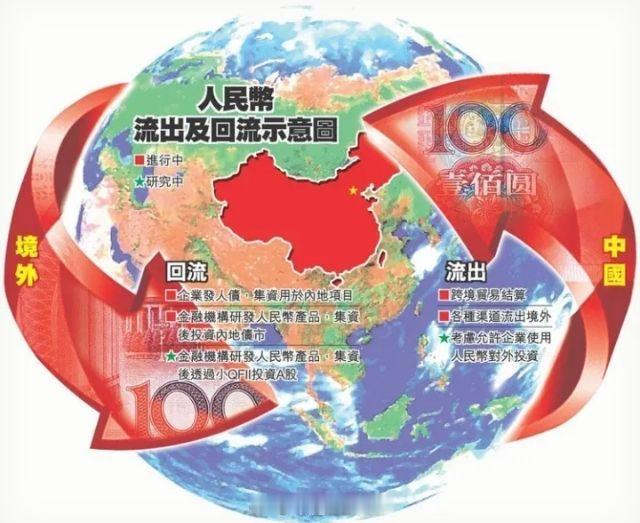
更值得琢磨的,是债券通北向通这个通道。这意味着,国际投资者通过债券通持有的中国国债,不仅能吃利息,还能直接拿去当抵押品,提高资金使用效率。这跟之前央行推动人民币跨境支付、便利境外机构发行熊猫债、扩大金融市场双向开放,是一脉相承的。我们正在用比较扎实的方式,从贸易结算货币,一步步走向储备货币,再走向全球抵押品货币。
这就是我们反复强调的那层逻辑。当美联储用加息收紧全球美元流动性时,我们在用制度型开放,给全球资本提供另一个选择。香港,就是这场货币博弈的前线。谁能在香港为人民币资产提供完善的托管、结算和流动性服务,谁就卡在了人民币国际化的关键位置。
去翻一翻,谁在给债券通提供跨境托管和结算,谁在做香港的人民币流动性管理,谁又在衍生品抵押品管理上卡住了位置。那才是这场人民币资产全球化浪潮里,真正被战略推上台前的卖水人。
全球债市行情 债市流动性