西方还没迈开腿,中国已经把赛道“铺完”了
英国《金融时报》9月21日报道:钠离子电池这条新赛道,西方已经明显落后。
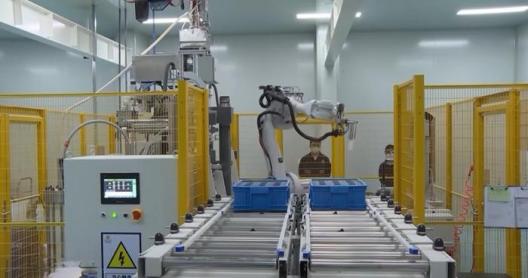
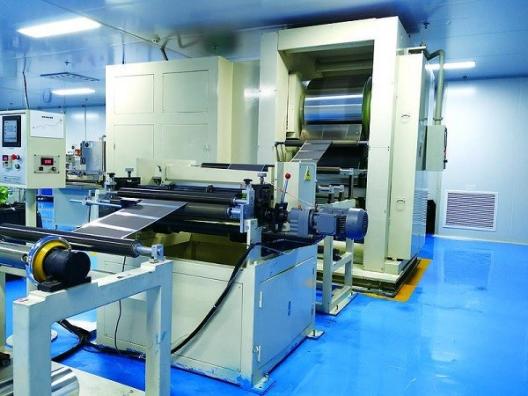
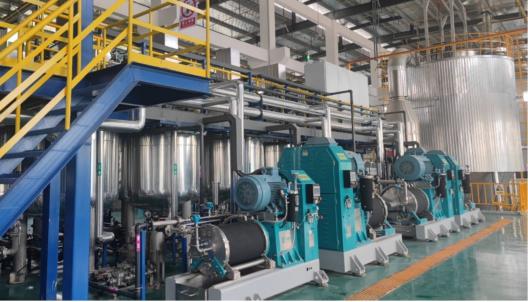
咨询机构CRU的统计显示,中国已经投产和规划中的钠离子电池超级工厂产能超过400GWh,而中国以外全球其他地区加起来只有约11GWh。
36倍,这不是一个渐进式的差距,而是一个数量级的断层什么概念?如果把钠离子电池比作一条新修的高速公路,中国已经把路面铺到了终点线,收费站都建好了,西方连路基都还没打完。
欧美企业原本把钠离子电池当成摆脱中国电池供应链优势的一条新路,结果跑着跑着发现,中国不仅在老路上领先,连新路都提前修完了CRU集团电池成本主管马克斯·里德说得很直白:在钠离子电池这场竞赛中,"西方已经错失良机"。
这句话从一个西方咨询机构的分析师嘴里说出来,分量比任何中文媒体的报道都重钠离子电池的原理其实不复杂,和锂离子电池类似,但用钠代替锂做关键材料。
钠这东西地球上到处都是,海水里就有,成本比锂低得多。
而且钠电安全性更好,低温性能更强,零下20度照样能用。
按理说,这种技术路线对资源匮乏的欧洲和想搞能源独立的美国来说,应该是天赐良机可现实是,机会摆在面前,西方接不住。
美国唯一一家准备大规模生产钠电的企业Natron Energy,去年9月直接宣布倒闭,规划中的14亿美元超级工厂成了泡影。
这家加州公司曾经被视为美国钠电产业的希望,拿到了数亿美元融资,结果连量产都没熬到欧洲的情况也好不到哪去。
瑞典钠电材料公司Altris最近在跟中国电池厂商洽谈,想租赁中国闲置的锂电池产线来改造生产钠电。
说白了,就是自己建不起厂,想租中国的设备用。
《金融时报》把这解读为欧洲电池行业商业模式的转变——不再强求本土制造,开始考虑务实合作中国这边是什么节奏?宁德时代2023年就发布了第一代钠离子电池,2026年底第二代量产,首款钠电乘用车也快上市了。
比亚迪、中科海钠、启钠新能源等企业全线铺开。
武汉启钠新能源的千吨级正极材料生产线已经在给韩国现代汽车供货。
内蒙古的钠盐电池项目一期投产就能形成300MW年产能更关键的是,中国不是单点突破,而是全产业链碾压。
从正极材料、负极材料、电解液到电芯制造、PACK封装,每一个环节都有成熟的供应商。
西方企业就算研发出了好技术,一到量产阶段就会发现,关键材料还得从中国买,生产设备还得从中国订,绕了一圈还是离不开中国供应链这背后是资本耐心的差距。
中国的钠电企业从2017年开始持续投入,九年没有资金断档。
地方政府在山西、安徽、湖北等地大力扶持,资本市场愿意等。
而西方资本要求快速回报,一个项目三年看不到盈利就撤资,Natron的倒闭就是典型有人说,钠电现在还没大规模商业化,现在谈胜负为时过早。
这话只说对了一半。
技术路线确实可能变化,但产业生态一旦形成,后来者几乎不可能追上。
锂电池的故事已经演过一遍了——中国从落后到领先,靠的就是全产业链的规模效应和成本优势。
钠电不过是把同一个剧本在新赛道上重演了一次更值得注意的是,中国在钠电专利上也占据了绝对优势。
2025年全球钠电专利申请中,中国企业占比超过90%,宁德时代是最活跃的申请人。
专利壁垒一旦形成,西方企业连技术路线都可能被卡住当然,产能领先不等于高枕无忧。
钠电的能量密度目前还低于锂电,主要应用场景在储能和低速电动车,高端乘用车还得靠锂电。
但储能市场本身就是万亿级的,而且钠电的成本优势在储能领域几乎是降维打击对中国来说,钠电的意义远不止一个新产品。
锂资源分布不均,中国锂矿对外依存度高,钠电一旦成熟,等于把新能源产业的资源命脉握在了自己手里。
对西方来说,这意味着他们在新能源领域想换道超车的最后一扇门,也正在关上《金融时报》这篇报道的标题很克制,但数据本身就是最响亮的声音。
当一个国家在一条新赛道上拥有36倍于其他所有国家的产能时,这已经不是竞争了,这是降维。
西方需要思考的不是怎么追,而是还追不追得上