下周预计大涨的板块!
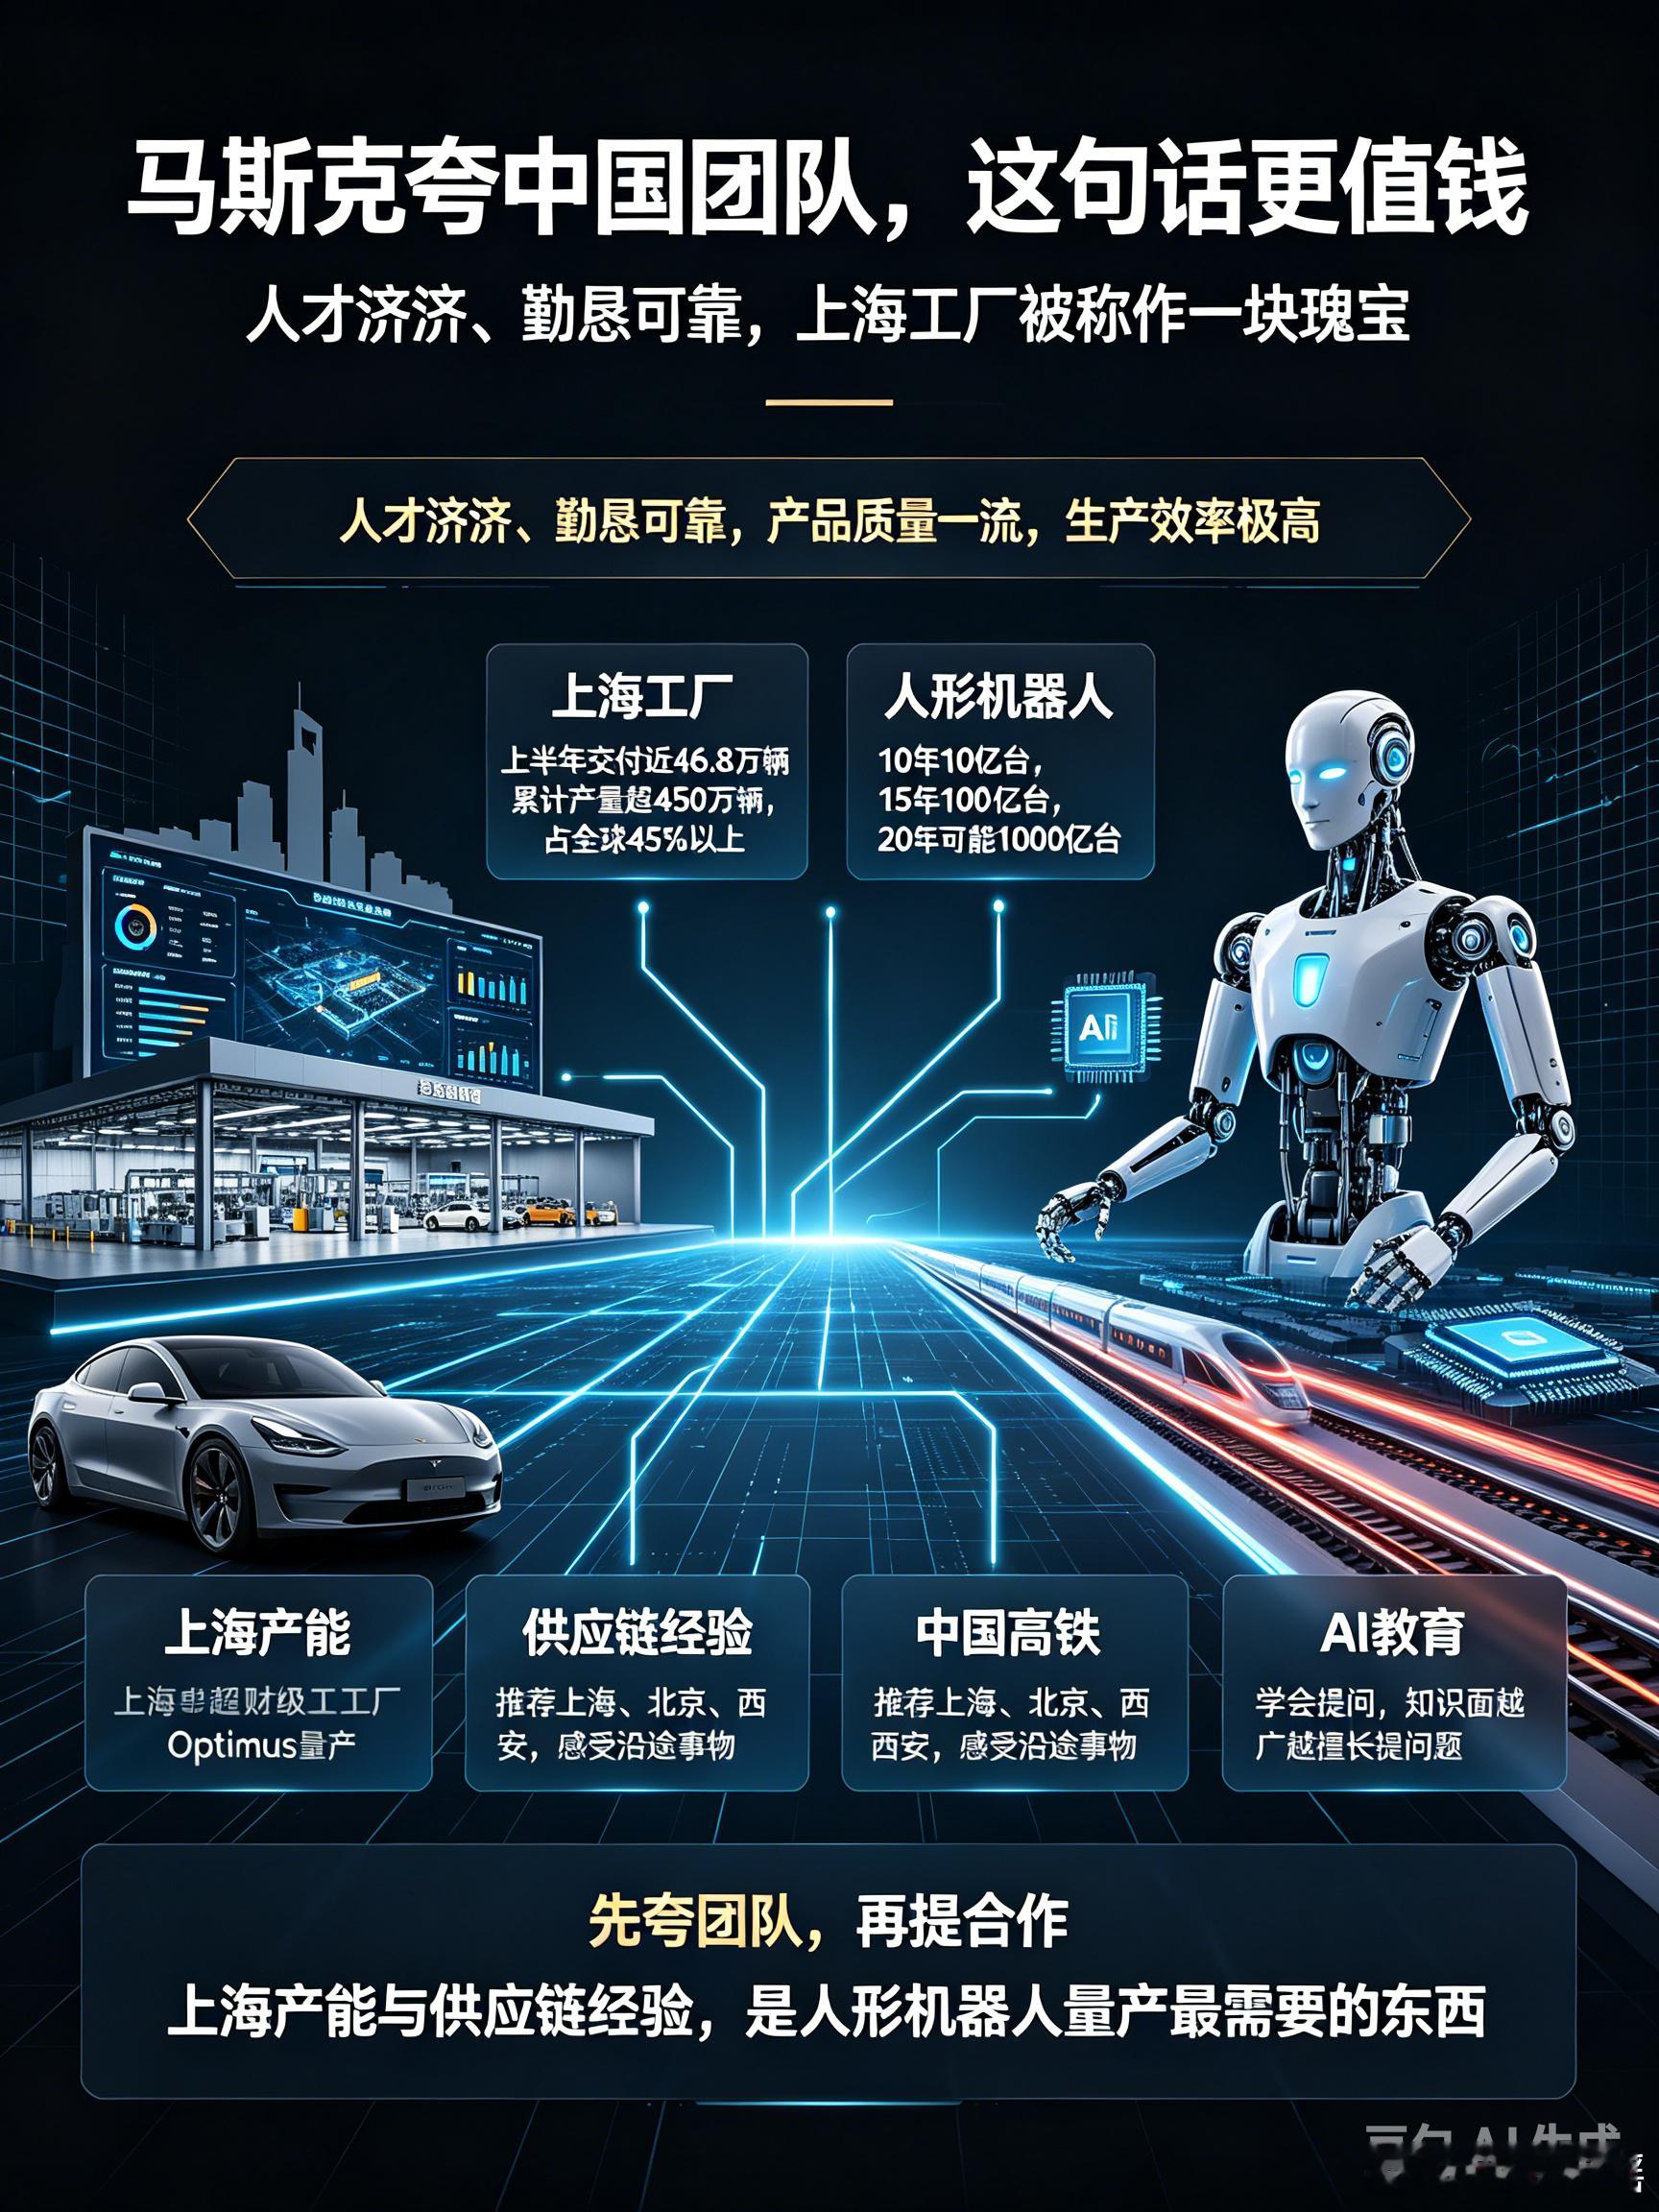
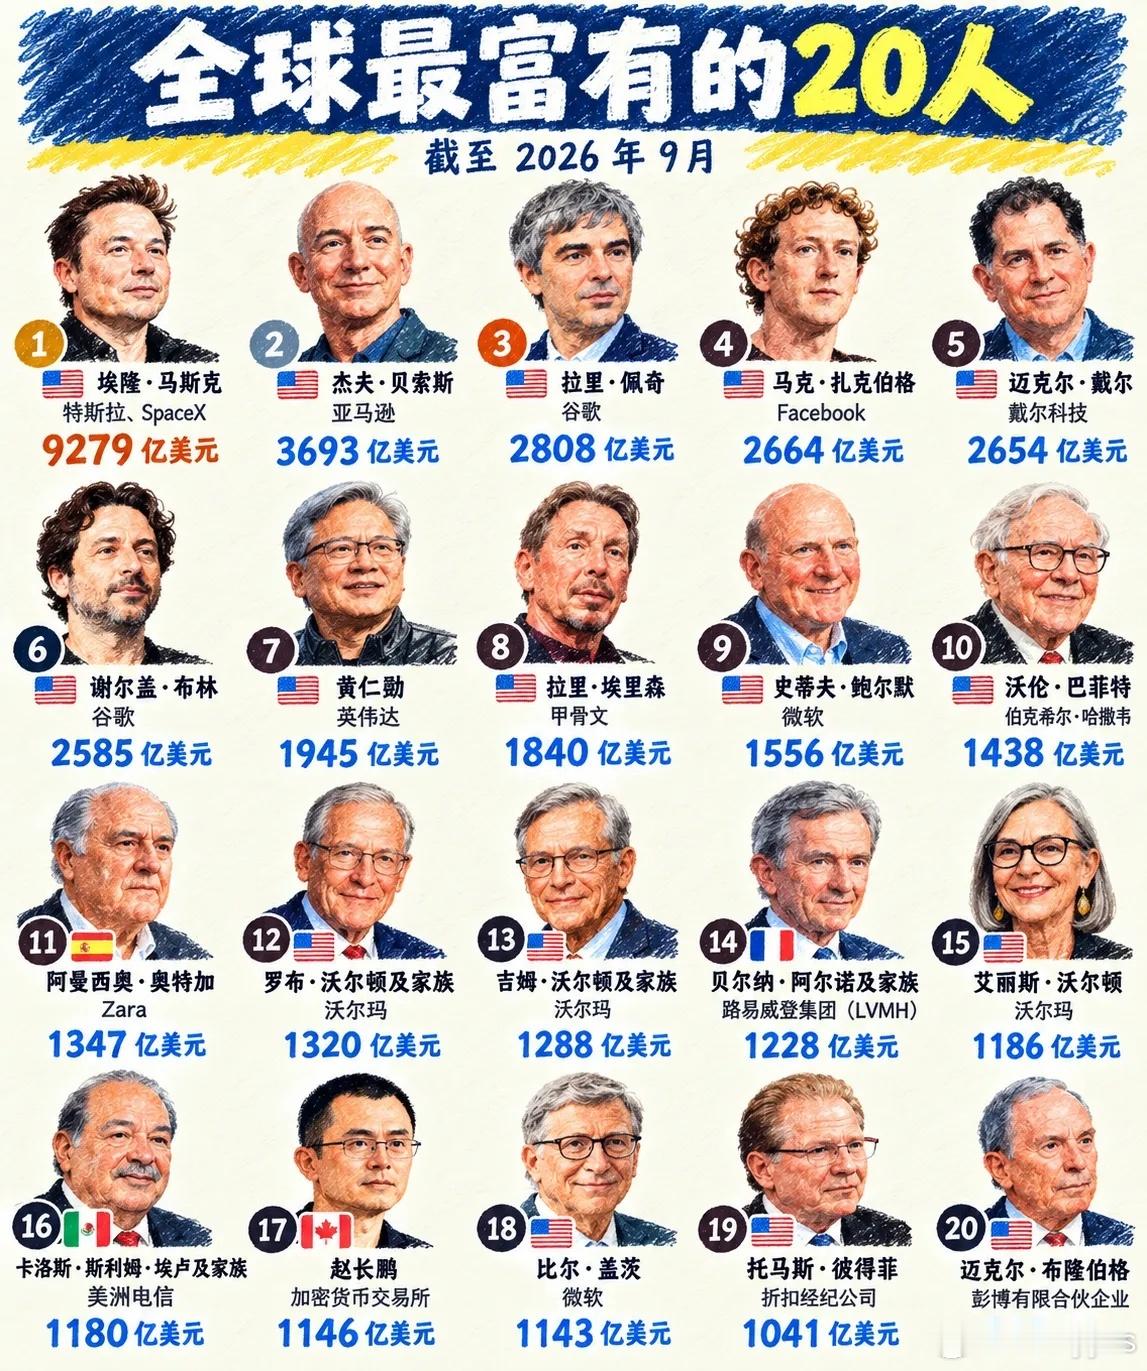
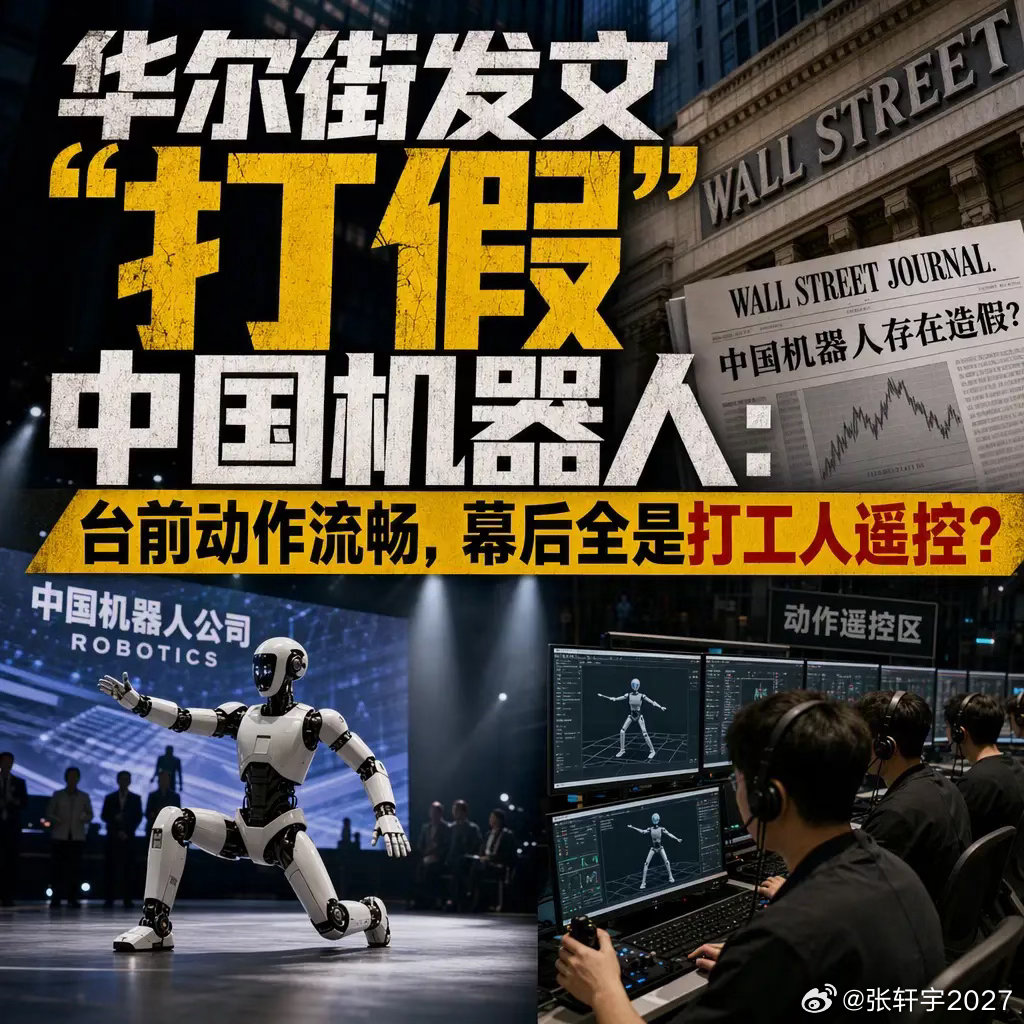
第一个板块,人形机器人板块,马斯克在央视专访中预测“10年之内人形机器人至少10亿台”,传播面远超社交平台,周末发酵充分。资金面周四机器人概念异动,襄阳轴承、中马传动涨停;周五大盘走弱时该板块逆势活跃,襄阳轴承连板、宁波东力涨停,说明有资金真金白银在进场。下周一大概率还有资金继续做,但需警惕高开过多后的获利兑现。
第二个板块,国防军工板块,板块业绩拐点确认,2026年上半年利润增速明显提升;2027年建军百年时间窗口临近,“十五五”规划开局之年订单节奏加快;2026年国防支出1.94万亿,同比增长6.9%。9月24日大盘普跌、全市场主力净流出近290亿的背景下,军工板块逆势净流入约15.8亿元,位居申万一级行业首位,军工信息化概念净流入超10亿。板块位置不高、机构配置比例低,一旦形成共识弹性较大,但需关注订单落地节奏。
第三个板块,创新药,上交所9月29日(下周二)正式发布“上证创新药科创领先指数”,下周一是发布前最后一个交易日,被动资金有配置需求;54个药品通过商保创新药目录初审,支付端政策松绑,9月22日创新药指数走出五连阳,64只相关主题基金净值全部上涨;周五大盘走弱时医疗服务、CRO、减肥药方向反而领涨。板块跌了几年估值处于历史中低位,政策和资金面都在转暖,但需关注新指数发布后是否出现“利好兑现”。
第四个板块,房地产及产业链,周末多地地产政策密集落地,北京现房销售细则正式施行,上海、成都、西安等城市同步优化首付比例、房贷利率和购房补贴,政策力度空前。地产板块估值处于历史最低位,机构持仓也处于历史低点,预期越低,政策落地后的反弹弹性就越大。资金从高位科技题材撤离后,会挖掘低位超跌、政策催化明确的方向。地产链以波段修复为主,很难走出连续暴涨行情,板块内部分化显著,需聚焦行业龙头。
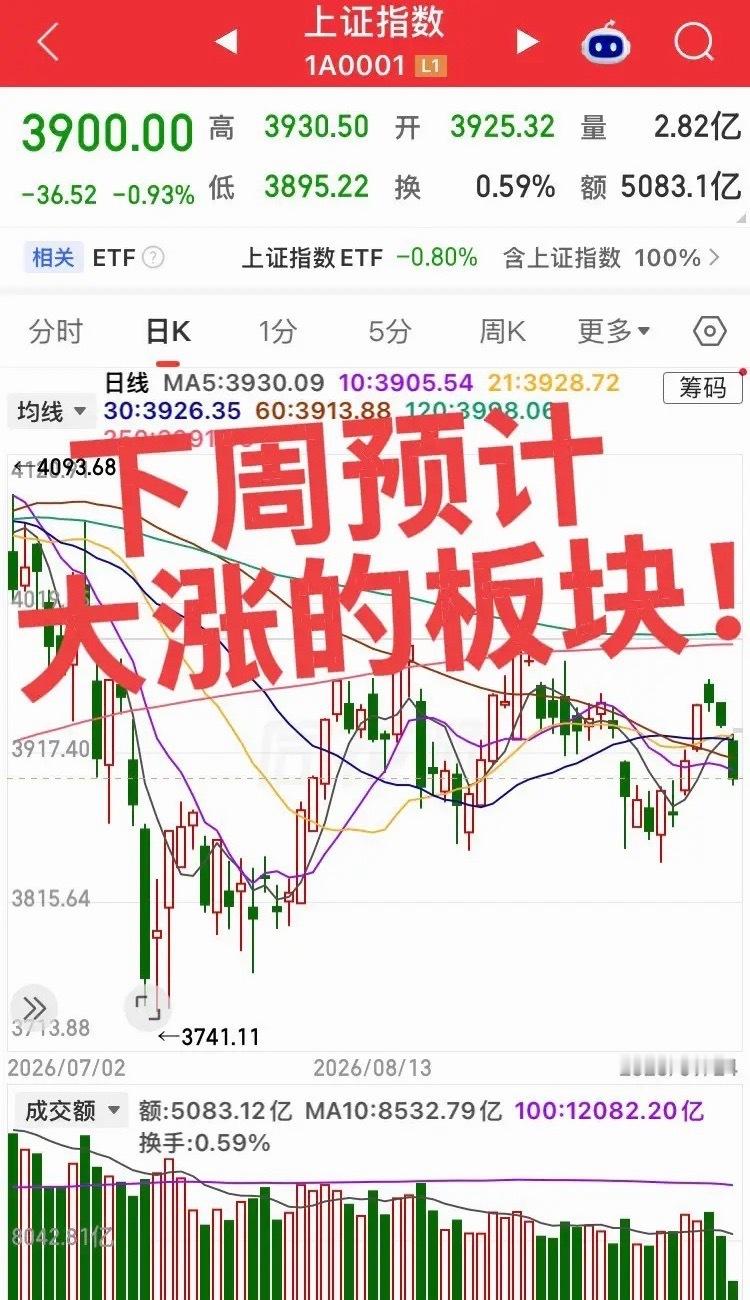
第五个板块,半导体与AI算力链,海外云厂商持续上调算力资本开支,国内智算中心项目稳步落地;存储芯片仍在涨价周期,NOR Flash上半年合约价累计涨了100%到120%。周四大盘大跌时,半导体、光刻胶、电子化学品反而排在涨幅前面,说明资金在往这里面钻。板块内部必然分化,手握头部服务器大厂长期订单、业绩持续兑现的PCB、材料龙头弹性更强;单纯蹭概念的小盘标的需警惕短线资金集中兑现。需要警惕的风险:大盘整体偏弱: 9月24日沪指跌1.22%报3888点,全市场超4300只个股下跌,成交缩量至1.67万亿,资金是存量博弈。
外围扰动: 美债10年期收益率仍在5%以上高位,美联储加息预期反复,美元走强压制风险资产。
节前效应: 临近国庆长假,资金有避险需求,9月28-30日还有1094亿元限售股解禁。
三季报验证: 10月进入三季报披露期,业绩能否接住估值是决定“修复”还是“二次探底”的关键。
操作建议: 节前整体仓位建议控制在五成以内,高位题材股逢反弹减仓,低位有业绩支撑的标的可留底仓但不加仓。下周一开盘重点观察半小时成交量和北向资金流向,无量高开不追涨,缩量企稳可轻仓试错。