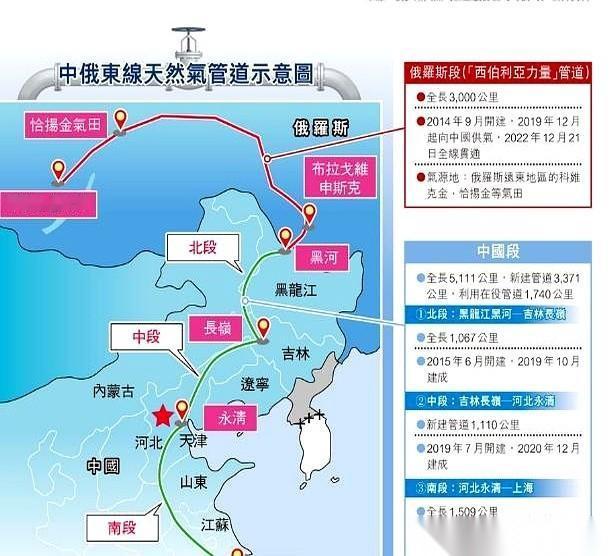
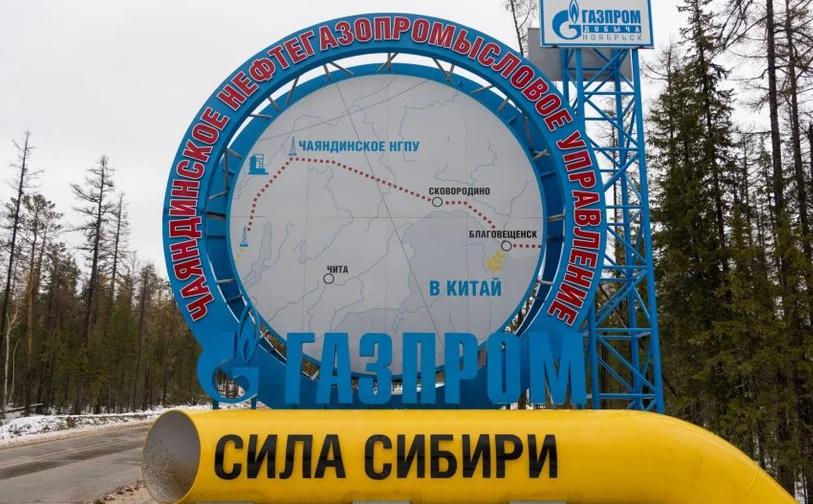
俄罗斯坚持报价250至260美元,且要求管道线路必须经过蒙古,谈判立场十分强硬;而中方提出的价格区间约为120至130美元,双方报价存在明显差距。谈判迟迟未达一致后,中国燃气相关企业转而与美国维吉尼亚州相关LNG供应方签署长期合作协议,你不降价,我就换卖家!这一手,够干脆!
中方的出价参照系挑得很讲究。不看国际市场什么行情,就看俄罗斯自己家里工厂烧气花多少钱。意思很明白:你卖给别人多少我管不着,我要的是你国内消费者那个待遇。
俄方肯定不干,因为按这个价签1条每年500亿立方米、合同期20到30年的管道,等于未来几十年的收入被摁在一个没什么赚头的水平上,可问题是,俄方说“不”的底气到底在哪。
欧洲那边的门基本关上了,管道气出口通道接连变窄,西伯利亚力量2号每年500亿立方米的设计输气量,放眼全球,能一口吃下这个体量的买家,掰着手指头数也就1个。
俄方老拿西伯利亚力量1号的价格说事,这恰恰说明它手里没有别的参照物。1号线的价格是好几年前谈的,那时候的市场环境和现在完全不一样。
拿旧合同的价格来要求新合同,道理上能讲,但谈判桌上没人买账。
管道过境蒙古这事,又给价格谈判添了乱,蒙古开出的条件包括每年20到30亿美元的过路费、俄方白送20到30亿立方米天然气,还要参与分红。
蒙古全国一年用气量还不到10亿立方米,光白送这部分就远超它自己需要,多出来的转手就能卖。这些成本最后都得算进中国付的气价里。
中国不光要跟俄罗斯谈,还得间接消化1个第三国开出的价码,蒙古把“必经之路”当成了“可以随便抬价”,却忘了自己并不是唯一选项。
中国燃气跟美国维吉签长期协议,放在这个背景下看就一点都不意外。这不是赌气,而是1条早就铺好的备用路。
管道气的玩法是建1条管子就把买卖双方绑死,价格1次谈定,后面想改很难,液化天然气的玩法是流动的,船开到哪儿气就到哪儿,卖家能换,买家也能换。
中国这些年一直在干的,就是把越来越多的进口量放在这种能流动的渠道上。当管道气的谈判对手发现,对面随时能把需求转到液化天然气船上,管道就不再是唯一选择。
这场拉锯折射出的变化比这单交易本身更深。中国天然气对外依存度已经降到40%以下,国内产量稳着涨,中亚方向的管道气进口一直没断,沿海液化天然气接收站的接卸能力也在不停扩。
这些加在一起,意味着西伯利亚力量2号对中国是额外多1条路,对俄罗斯却是眼下最要紧的出路。双方对这笔买卖的着急程度完全不一样,这种不对称才是中国在价格上不松口的真正原因。
全球天然气市场的供需格局正在往宽松走,液化产能放得越来越快,买家的选择多了,卖家之间的竞争也更直接。
在一个供应方急着出货、需求方手里有多条路的环境里,拿着唯一大买家的身份去要1个不合理的价,结果只能是碰壁。
谈判最后怎么收场,不看谁嗓门大,看谁真的可以不签。中俄能源合作这些年,类似的定价拉锯并非首次,最后能破局,靠的是双方找到一个新的算法,而不是谁先扛不住。
这个新算法不会从旧合同里自动长出来,也不会靠任何一方的耐心耗光来催生。它取决于双方对彼此手里有哪些替代方案的清醒判断,以及在这种判断基础上重新调整自己的预期。
参考信源:
新华财经,《报告预计:2026年我国天然气需求增速将回升》,2026年2月4日
人民日报,《能源供给抵住冲击展现韧性》,2026年7月27日