风向变了。
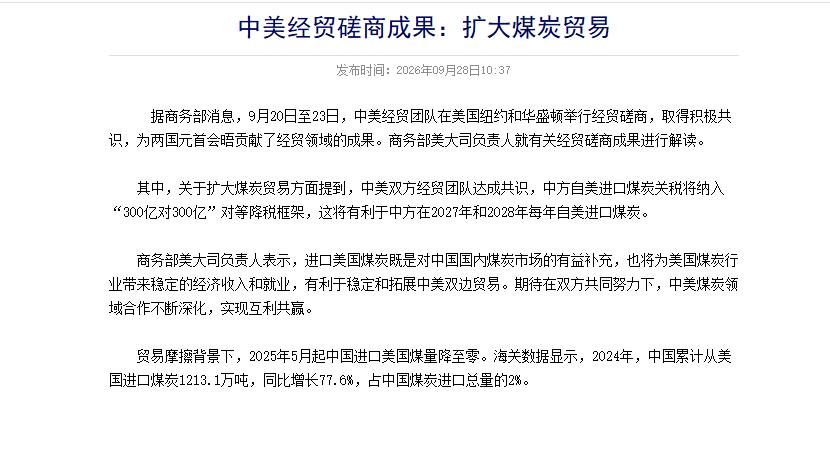
28%的综合关税,一脚踹回3%最惠国税率,直接砍掉25个百分点。据商务部9月28日解读,中方自美进口煤炭正式纳入“300亿对300亿”对等降税框架。别忘了,2025年5月起中国进口美国煤量已经降到零。
现在突然开这么大的门,到底急什么?
商务部美大司负责人的原话是,进口美国煤炭“既是对中国国内煤炭市场的有益补充”,这话说得很轻,但分量不轻。
我认为“有益补充”三个字背后,藏着一个不太愿意被点破的现实。
2024年中国从美国进口煤炭1213万吨,占到进口总量的2%。2%听起来不多,但在炼焦煤这个细分品种里,美国煤的不可替代性远不止2%。
美国煤以低灰低硫冶金煤为主体,炼焦煤和喷吹煤是主力品种。这恰恰是国内最稀缺、价格最硬的煤种。2024年中国自美进口炼焦煤超过1000万吨,到了2026年1至8月,这个数字基本归零。
我认为归零的代价被低估了。
蒙古煤虽然在量上补了上来,2026年前两月进口同比增了58%,但蒙煤的品质波动和口岸通关的不确定性是结构性问题。低硫焦煤的缺口不是换个卖家就能填平的。
再看这次降税的力度,现行综合关税28%,由3%最惠国税率、2025年2月加征的15%、以及4月对等加征中保留的10%三块拼成。降到3%,不是“优化”,是全面清零。
我觉得这个动作的幅度本身就说明问题。对等降税框架下约90%产品关税降至最惠国水平,煤炭只是其中之一。但煤炭的特殊性在于,它是能源,不是消费品,谈判桌上的分量完全不同。
白宫方面已经放出消息,中国同意2027年和2028年每年从美国进口至少1000万吨煤炭。两年不低于2000万吨,这是有明确量的承诺,不是方向性表态。
我认为每年1000万吨这个量级,对炼焦煤市场的含义被严重低估了。中国每年进口炼焦煤数千万吨,1000万吨美煤如果主要流向焦煤,占比从“可忽略”变成“不容忽视”。低硫焦煤的供给端多了一根稳定支柱,价格承压是中期逻辑。
动力煤端倒不必过度紧张,中国每年进口动力煤四五亿吨,1000万吨占比约2%,且美煤海运距离近万公里,到岸成本不占优。动力煤的真实含义在信号层面,不在现货冲击。
但炼焦煤不一样。国内低硫主焦煤长期存在结构性溢价,美煤的回归等于在这个溢价的地基上凿了一道缝。我认为市场还没有充分定价这个变化,因为降税细则和生效时间都未公布。
商务部说得很清楚,进口美国煤“也将为美国煤炭行业带来稳定的经济收入和就业”。这句话放在对等降税的框架里看,含义就更直白了。中方用煤炭这张牌,换的是美方在玩具、家电、婴儿用品等约300亿美元中国商品上的降税。
我认为这不是能源政策,是贸易策略,煤炭在这里的角色,不是中国缺煤,而是中国需要一个足够大的筹码去撬动美方的关税减让。煤炭体量够大、政治敏感度够高,拿来做交换再合适不过。
2025年5月进口归零,是贸易摩擦下的被动结果。2027年重启进口,是谈判桌上的主动安排。从零到每年1000万吨,变的不是需求,是筹码的用法。
商务部研究院研究员周密的判断值得注意,他说煤炭进口规模“会由市场供需状况决定,不会对中国的能源转型进程形成大幅冲击”。我认为这话是对的,但有一个前提被省略了。
市场决定的前提是价格信号不被扭曲,而关税从28%骤降到3%,本身就是在扭曲价格信号。
一个美国炼焦煤的到岸价,在28%关税下毫无竞争力,在3%关税下就有了谈判空间。这不是市场在配置资源,是政策在重新画线。我认为看清这一点,比争论“缺不缺煤”更重要。
风向变了,变的不只是关税数字,从归零到开门,从被动断供到主动布局,煤炭在中美经贸棋盘上的角色已经换了位置。2027年那1000万吨美煤到港的时候,国内炼焦煤的定价权会怎么走,值得每个人盯紧了。

评论列表